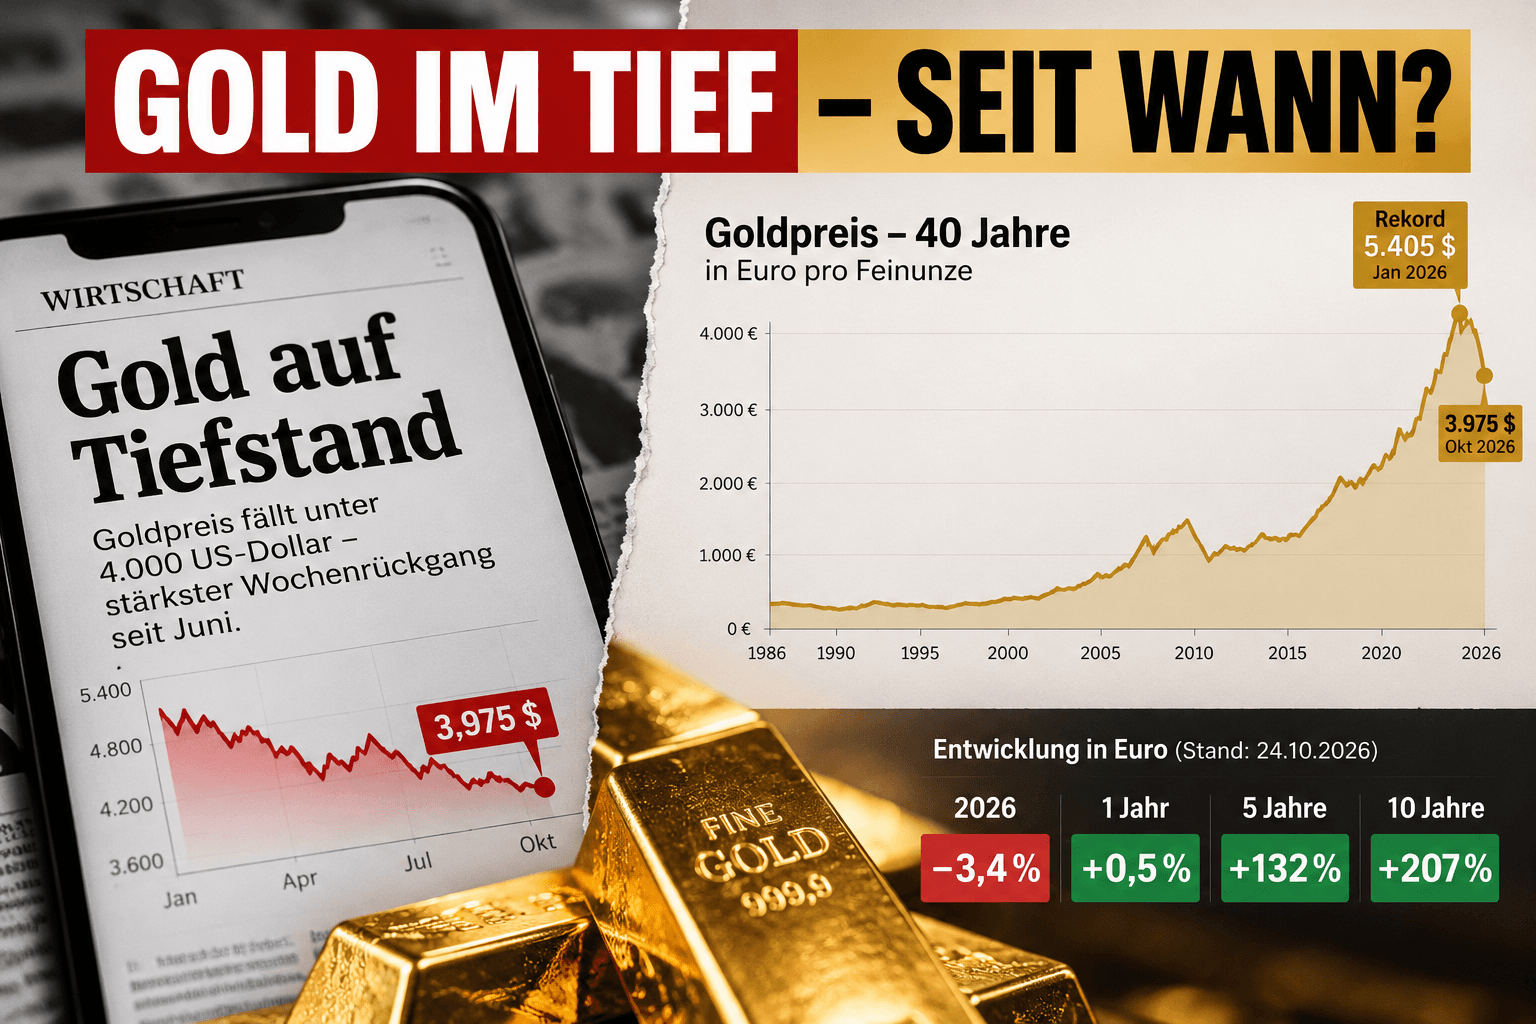
„Zlato na dnu.“
Naslov je točan.
A istovremeno može stvoriti potpuno pogrešan dojam.
Dana 23. listopada zlato je povremeno palo na oko 3.975 dolara po finoj unci.
Tromjesečni minimum.
Ispod 4.000 dolara.
Oko četiri posto minusa unutar tjedan dana.
Tko gleda samo ove brojke, vidi:
Zatim otvorimo isti grafikon na deset godina.
I odjednom vidimo nešto sasvim drugo.
U eurima je zlato trenutno oko:
Pet godina:
+132 posto.
Dvanaest mjeseci:
praktički nepromijenjeno.
Koja je od ovih priča točna?
I upravo u tome leži problem.
„Zlato na najnižoj razini“ zvuči apsolutno.
Ali to nikada nije.
Tečaj istovremeno može biti:
dnevni maksimum.
tromjesečni minimum.
godišnji prosjek.
desetogodišnji maksimum.
A na 40-godišnjem grafikonu i dalje vrlo visoko.
Stoga bi uz svaku izjavu o najvišoj ili najnižoj razini zapravo automatski trebala ići i druga informacija:
Bez te informacije, podatak o cijeni brzo postaje naracija.
To ne bi trebalo prešutjeti unatoč svim kritikama na račun naslova.
Dana 29. siječnja zlato je prema World Gold Councilu doseglo rekordnu razinu od:
Krajem rujna iznosilo je:
4.176 dolara.
Dana 23. listopada zlato je povremeno palo ispod:
4.000 dolara.
Računajući od rekordne razine, nedostaje otprilike:
To je značajna korekcija.
Tko je kupio zlato krajem siječnja, ne može se utješiti činjenicom da je cijena zlata prije 40 godina bila znatno niža.
Njegov osobni investicijski horizont možda je započeo:
I upravo zato vremenski horizont nije akademsko pitanje.
On odlučuje o tome kako investitori doista doživljavaju kretanje cijena.
Pogledajmo istu investiciju u eurima.
GOLD.DE trenutno pokazuje otprilike sljedeći razvoj:
10 godina:
+206,8 posto
5 godina:
+131,7 posto
1 godina:
+0,5 posto
2026:
−3,4 posto.
Četiri vremenska razdoblja.
Četiri potpuno različite priče.
Isti metal.
Ista današnja cijena.
On čini vidljivim koliko na naslove utječe odabir njihove početne točke.
Tko dopusti da priča počne u siječnju 2026., vidi pad.
Tko počne 2021., vidi masovni porast.
Tko počne 2016., vidi više nego trostruko povećanje.
Tko gleda samo protekla tri mjeseca, vidi dno.
A tko počne jučer, gotovo svako kretanje može pretvoriti u naslov.
To nije slučaj samo sa zlatom.
Isto se načelo izvrsno može pokazati na Bitcoinu.
60.000 dolara za investitora može biti:
katastrofa,
fantastičan dobitak
ili:
potpuno nezanimljiv međurezultat.
Presudno je počinje li usporedba na:
20.000,
40.000,
100.000
ili bilo kojem drugom tečaju.
Broj bez referentne točke ima iznenađujuće malu informativnu vrijednost.
Čak i 40-godišnji grafikon može djelovati manipulativno.
Ne nužno namjerno.
Ali vizualno.
Kada vrijednost imovine poraste s nekoliko stotina eura na nekoliko tisuća eura, nedavna kolebanja na desnom rubu čine se gotovo beznačajnima.
Pad od 20 ili 25 posto odjednom izgleda kao mali zubac.
No za investitora koji je ušao neposredno prije toga, to nije mali zubac.
To je druga ključna točka.
400 eura 1986. godine bilo je ekonomski nešto sasvim drugo od 400 eura danas.
Tijekom desetljeća novac gubi kupovnu moć zbog inflacije.
Savezni ured za statistiku (Statistisches Bundesamt) mjeri ovaj razvoj indeksom potrošačkih cijena.
Tko uspoređuje vrijednost imovine tijekom 40 godina, stoga se zapravo ne bi trebao pitati samo:
Nego:
Nominalni prinos i realni prinos nisu isto.
Zlato se često naziva:
čuvarom vrijednosti.
To ne znači:
da cijena zlata mora rasti svake godine.
Ili:
da zlato mora svake godine pobijediti inflaciju.
Zlato je u svojoj povijesti doživjelo duga razdoblja u kojima su investitori morali prihvatiti realne gubitke.
O tome ne bi trebalo raspravljati.
Dugoročno pitanje glasi:
To je drugačije pitanje od:
„Što će zlato raditi sljedeći tjedan?“
Zlato je startalo spektakularno.
U siječnju je cijena porasla na rekordnu razinu.
Ljeti je povremeno ponovno pala ispod 4.000 dolara.
U kolovozu je uslijedio snažan porast.
Rujan:
−8,5 posto.
Listopad:
ponovni pritisak.
Cijena zlata u 2026. bila je sve samo ne stabilna.
Tko zlato poistovjećuje sa:
stoga pogrešno razumije zlato.
U rujnu su prinosi na desetogodišnje američke državne obveznice značajno porasli.
Istovremeno je dolar ojačao.
Oboje opterećuje zlato.
Jer zlato ne plaća:
Što se kamatna ulaganja čine privlačnijima, to su veći oportunitetni troškovi pozicije u zlatu.
Tome je pridodano smanjenje spekulativnih futures pozicija.
Dana 23. listopada rastuće cijene nafte dodatno su pogoršale situaciju.
Skuplja nafta može povećati inflaciju.
Viša inflacija može spriječiti smanjenje kamatnih stopa, odnosno učiniti nova povećanja kamatnih stopa vjerojatnijima.
Više kamatne stope često su kratkoročni nepovoljan vjetar za zlato.
Korekcija dakle ima sasvim razumljive uzroke.
To je možda zanimljivija priča.
U rujnu:
Cijena zlata:
−8,5 posto.
Istovremeno je u globalne fizički pokrivene zlatne ETF-ove priteklo:
odnosno oko:
To pokazuje:
kretanje cijene i dugoročna, odnosno strateška potražnja ne moraju uvijek imati isti smjer.
Različiti sudionici na tržištu imaju različite vremenske horizonte.
Kratkoročni trgovac može prodavati.
Dugoročni investitor istovremeno kupovati.
Središnja banka pak može imati potpuno druge ciljeve.
Ponekad o tome govorimo kao da tržište ima mišljenje.
„Tržište gubi povjerenje.“
„Tržište bježi iz zlata.“
„Tržište kupuje zlato.“
Pritom se tržište sastoji od milijuna odluka.
S različitim:
vremenskim horizontima,
ciljevima,
ograničenjima,
rizicima
i očekivanjima.
To objašnjava i zašto pad cijene ne znači automatski:
A rast cijene ne znači automatski:
To zvuči banalno.
Ali za perspektivu štednog zlata to je važno.
Fizička zlatna poluga ne zna:
je li danas petak,
zasjeda li Fed sljedeći tjedan,
snižava li analitičar ciljanu cijenu,
ili naslov upravo govori o „padu“.
Ona je:
određena količina fizičkog zlata.
Njezina tržišna vrijednost varira.
Djelomično značajno.
Njezina fizička količina ne.
Tko isključivo gleda cijenu, vidi:
4.000 dolara.
5.400 dolara.
3.975 dolara.
Tko gleda imovinu, vidi:
Oboje ide zajedno.
Pogreška počinje tek kada se promatra samo jedna strana.
Zlato nema „pravu“ cijenu od 5.400 dolara.
Ali 4.000 dolara također nije dokaz da je njegova dugoročna vrijednost nestala.
S jedne strane:
„Zlato se urušava – van.“
S druge:
„Zlato dugoročno uvijek raste – samo kupuj.“
Oboje je prejednostavno.
Zlato može doživjeti masovnu korekciju.
Zlato može godinama razočaravati.
Zlato ne plaća kamate.
Skladištenje košta.
Pa ipak, zlato unutar diversificirane imovine može imati posebnu funkciju.
Jer fizičko zlato:
Ne:
Nego:
Tri dana?
Tri mjeseca?
Tri godine?
30 godina?
Tko istu investiciju promatra s različitim horizontima, dobiva različite odgovore.
I upravo zato ozbiljna financijska komunikacija uvijek treba:
Cijena + Razdoblje + Valuta + Kupovna moć.
Ako nedostaje jedna od ovih točaka, nedostaje dio priče.
Kada tamo piše:
prvo pitanje bi trebalo biti:
Koje dno?
Tromjesečni minimum?
Godišnji minimum?
Desetogodišnji minimum?
Realno?
Nominalno?
Dolar?
Euro?
A ako netko umjesto toga pokaže 40-godišnji grafikon:
također pitajte:
Jer i dugoročnost može biti framing.
Da:
Zlato je oko 26 posto ispod svog siječanjskog rekorda.
I da:
Zlato je u eurima oko 207 posto iznad razine od prije deset godina.
Oboje je istovremeno točno.
Možda upravo u tome leži najvažnija spoznaja.
Ne:
Jedan je grafikon ispravan, a drugi pogrešan.
Nego:
A odluke o imovini ne bi se trebale donositi na temelju isječka.
Jer naslov nam govori što se dogodilo jučer.
Dugi grafikon nam govori što se događalo desetljećima.
Uistinu važno pitanje ostaje:
Ostanite dalekovidni.
Vaš
Helge Peter Ippensen
Napomena: Ovaj prilog služi isključivo u informativne svrhe i ne predstavlja investicijsko, porezno ili pravno savjetovanje, kao ni poziv na kupnju ili prodaju plemenitih metala ili financijskih instrumenata.