Američki dug kao nakon svjetskog rata: Zašto je to važno za zlato

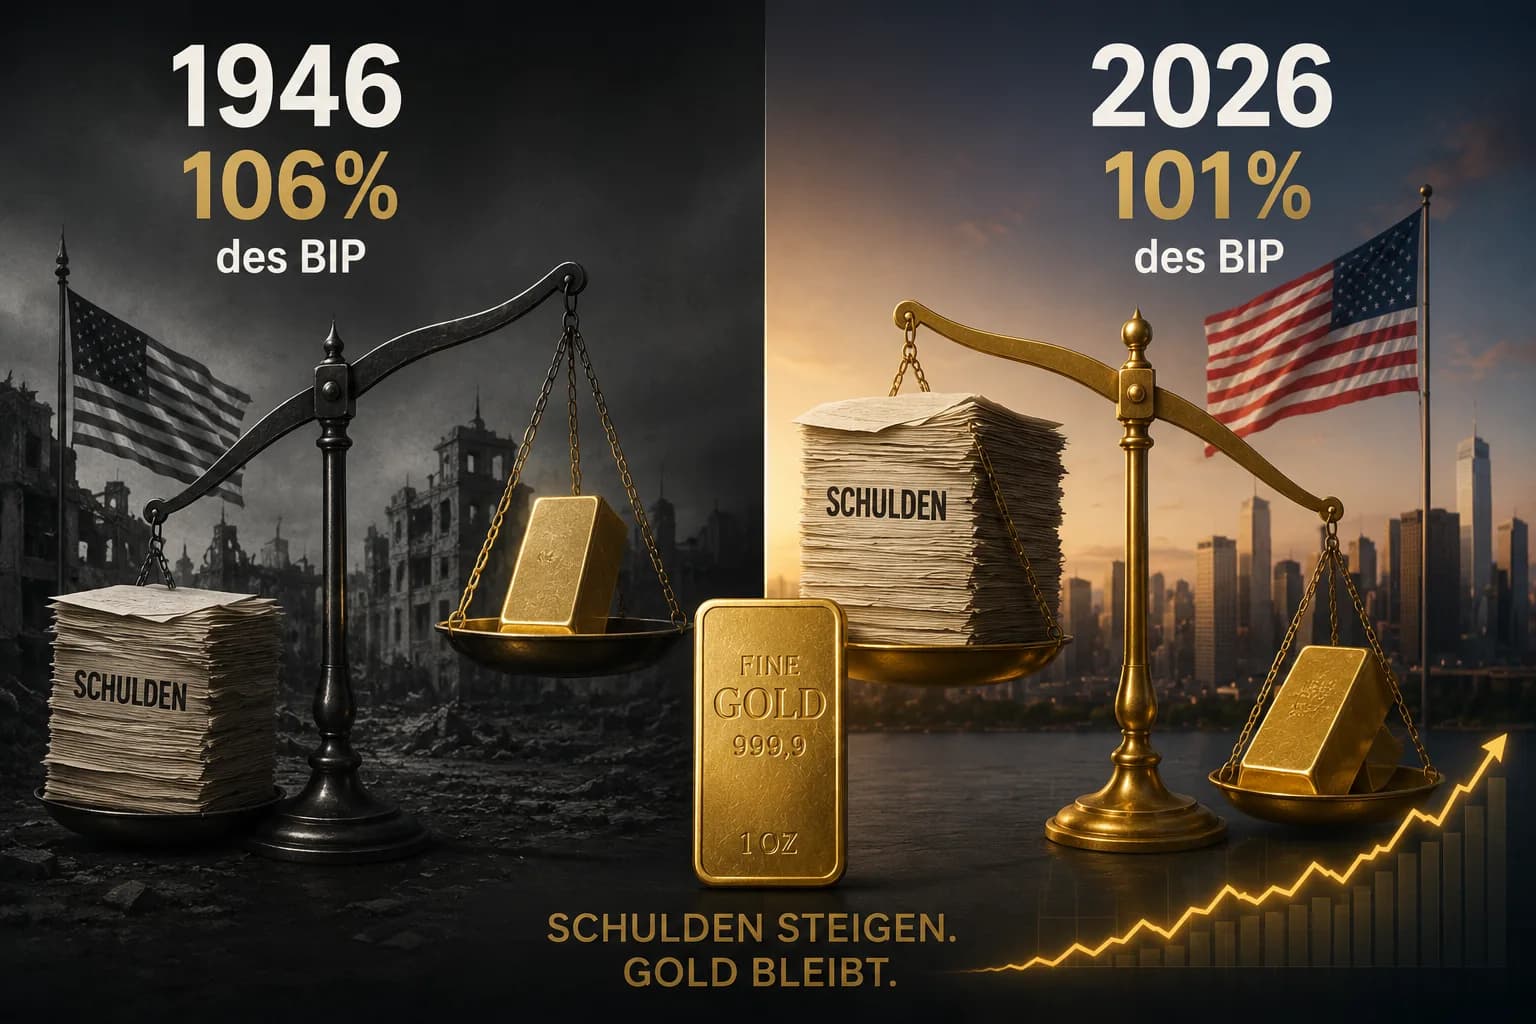
Američki dug približava se rekordu iz svjetskog rata – no ovaj put je nešto drugačije
101 % američkog bruto domaćeg proizvoda.
Toliko će iznositi američki savezni dug u posjedu javnosti 2026. godine prema trenutnoj projekciji Congressional Budget Officea.
Povijesni rekord?
106 % – godine 1946.
Neposredno nakon Drugog svjetskog rata.
Time se američki državni dug ponovno kreće u razmjerima koji su posljednji put dosegnuti nakon globalnog rata.
No, usporedba isprva vodi u pogrešnom smjeru.
Prva zabluda: SAD su nakon Drugog svjetskog rata bile jednako zadužene kao i danas
Mjereno gospodarskim učinkom, razmjeri su doista točni.
Ali ekonomske situacije teško da bi mogle biti različitije.
1946. godine SAD su izašle iz najvećeg vojnog sukoba u svojoj povijesti.
Izvanredna zaduženost bila je rezultat izvanredne mobilizacije.
Nakon toga dogodilo se nešto presudno:
Stopa duga je pala.
Gospodarski rast, inflacija i povremeni proračunski suficiti, odnosno manji deficiti, tijekom desetljeća su znatno smanjili teret duga u odnosu na gospodarski učinak.
2026. godine polazna situacija je drugačija.
SAD se ne nalaze na kraju svjetskog rata.
Unatoč tome, Congressional Budget Office za tekuću fiskalnu godinu predviđa deficit od oko 1,9 bilijuna dolara, odnosno 5,8 % BDP-a.
Stvarni problem počinje tek nakon 2026.
Još je značajnija daljnja projekcija.
CBO ne očekuje da će stopa duga ponovno pasti nakon postizanja ove visoke razine.
Upravo suprotno.
| Godina | Američki javni dug u % BDP-a |
|---|---|
| 1946 | 106 % |
| 2026 | ca. 101 % |
| 2030 | ca. 108 % |
| 2036 | ca. 120 % |
| 2056 | ca. 175 % |
Prema važećim zakonskim okvirima, stopa duga bi do 2030. godine premašila rekord iz 1946.
2036. godine to bi iznosilo oko 120 %.
A u dugoročnoj projekciji CBO-a, stopa 2056. godine doseže oko 175 % BDP-a.
To je ključna razlika u odnosu na poslijeratno razdoblje.
Tada je vrhunac duga bio iza SAD-a. Danas bi on mogao biti tek pred njima.
Istovremeno je premašena granica od 40 bilijuna dolara
Relativna zaduženost samo je jedna strana priče.
Dana 18. kolovoza 2026. ukupni američki savezni dug prvi je put premašio 40 bilijuna dolara.
Od toga se oko 32,3 bilijuna dolara odnosilo na trezorske zapise (Treasury) u posjedu tržišta, a oko 7,8 bilijuna dolara na potraživanja unutar državnog sustava.
Međutim, sama apsolutna brojka malo govori o održivosti duga.
Presudni su gospodarski učinak, prihodi i troškovi financiranja.
I upravo tu razvoj postaje zanimljiv.
Druga zabluda: 40 bilijuna dolara znači neposredni državni bankrot
Ne.
Sjedinjene Države zadužuju se u vlastitoj valuti.
Dolar ostaje najvažnija međunarodna rezervna valuta.
Tržište američkih državnih obveznica i dalje pripada najvećim i najlikvidnijim tržištima kapitala na svijetu.
Stoga neposredni problem ne glasi:
Može li Amerika sutra vratiti svojih 40 bilijuna dolara?
Važnije pitanje glasi:
Koliko košta trajno financiranje ove planine duga?
Kamatne stope mijenjaju računicu
Tijekom dugog niza godina SAD su mogle financirati rastući dug uz povijesno niske kamatne stope.
To se okruženje promijenilo.
U kolovozu 2026. dugoročni prinosi na američke državne obveznice porasli su na razine koje nisu viđene gotovo dva desetljeća.
Prinos na 30-godišnje trezorske zapise povremeno je premašivao 5 %.
To isprva zvuči apstraktno.
Za državu s planinom duga većom od 40 bilijuna dolara, razlika između niskih i visokih kamatnih stopa za refinanciranje je ogromna.
CBO očekuje da će neto rashodi za kamate porasti s oko 3,3 % BDP-a u 2026. na 4,6 % u 2036. godini.
Time prošlost zauzima sve veći udio u budućim državnim prihodima.
I tu zlato postaje zanimljivo
Ne zato što rastući državni dug automatski znači rast cijena zlata.
Ta jednostavna jednadžba ne funkcionira.
Zlato istovremeno reagira na realne kamatne stope, kretanje dolara, inflacijska očekivanja, geopolitičke rizike i monetarnu politiku Federal Reservea.
Visoki prinosi na obveznice mogu čak i opteretiti zlato.
Povezanost između državnog duga i zlata stoga je dublja.
Američka državna obveznica za vlasnika je imovina.
Za Sjedinjene Države ta ista obveznica je dug.
Bankovni depozit za klijenta je imovina.
Za banku je to obveza.
Fizičko zlato funkcionira drugačije.
Ono nije ničija obveza.
Upravo zato središnje banke i dalje kupuju zlato
Čini se da ovo svojstvo ponovno postaje važnije i u međunarodnom rezervnom sustavu.
Središnje banke su samo u drugom tromjesečju 2026. neto kupile 289 tona zlata.
Pozadina nije samo američka državna zaduženost.
Diverzifikacija, geopolitički rizici, sankcije i smanjenje rizika druge ugovorne strane također igraju ulogu.
Stoga bi bilo pogrešno iz rastućeg američkog duga izvoditi zaključak o neposrednom bijegu iz dolara.
Dolar ostaje dominantan.
Ali središnje banke diverzificiraju.
A zlato pripada onima koji profitiraju od takvog razvoja događaja.
1946. i 2026.: Ključna razlika
Možda stoga nije najzanimljivija sličnost tih dviju godina.
Nego njihova razlika.
1946. godine svjetski rat i masovna državna mobilizacija bili su iza SAD-a.
Nakon toga je stopa duga desetljećima padala.
2026. godine stopa je ponovno na oko 101 % BDP-a.
No, CBO ne predviđa pad.
On predviđa:
108 % u 2030. godini.
120 % u 2036. godini.
175 % u 2056. godini.
Naravno, dugoročne projekcije nisu predviđanja. Porezna politika, rashodi, rast, inflacija i kamatne stope mogu značajno promijeniti razvoj događaja.
Ali upravo su zato takve projekcije vrijedne:
One pokazuju kamo vodi trenutni smjer pod određenim pretpostavkama.
1946. godine visoka zaduženost bila je rezultat izvanredne krize. U 2026. godini ona prijeti postati normalno stanje.
I možda je upravo to brojka na koju bi ulagači u zlato trebali obratiti pozornost.
Nicht 40 Billionen.
Nego 101 posto – s tendencijom rasta.
Ostanite dalekovidni
Vaš Helge Peter Ippensen
Pogledajte i
Štedni plan
Postavite svoj automatski štedni plan za plemenite metale. Investirajte u fizičko zlato, srebro i platinu sa sigurnim skladištenjem već od 5 €.
Cijena zlata
Cijena zlata uživo u eurima i dolarima: cijena po gramu, unci i kilogramu, grafikon, dnevni minimum i maksimum, cijene prema finoći i kretanje cijene.
Pohrana
Pohranite zlato, srebro i platinu u The Reserveu u Singapuru. Provjerene autentičnosti, osigurano, 100 % fizičko, revidirano i izvan bankovnog sustava EU. Bezporezno carinsko skladište.
Spremni isprobati Spargold?
Jednostavno investirajte u fizičke plemenite metale.


