Stříbro před rozhodujícím PCE: Skončí investorům rally fiaskem?

Stříbro před rozhodujícím PCE: Skončí investorům rally fiaskem?
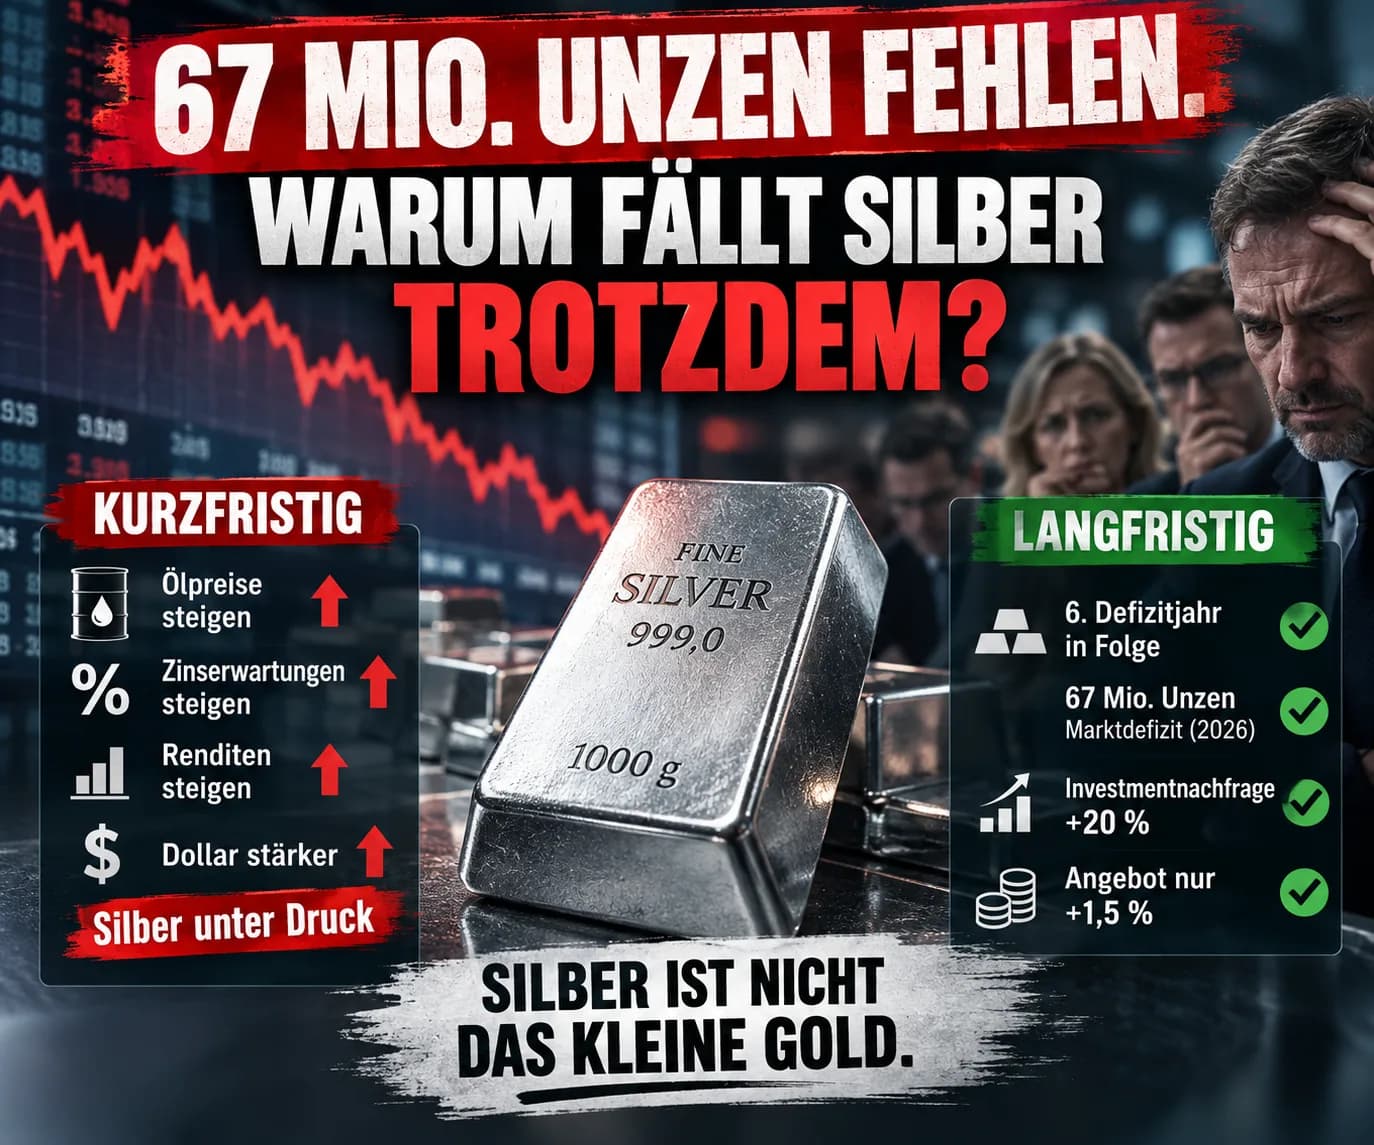
67 milionů uncí. Tak velký má být v roce 2026 deficit na světovém trhu se stříbrem. A to již:
pošesté v řadě.
A přesto je stříbro krátkodobě pod značným tlakem. Jak to jde dohromady?
Odpověď na tuto otázku docela dobře ukazuje, proč stříbro patří k nejvíce fascinujícím – a nervy drásajícím – drahým kovům.
Stříbro totiž vede současně dva životy. Je to: Drahý kov. A: Průmyslový kov. A v současné době tyto dva světy táhnou opačnými směry.
Ve středu má dojít k velkému rozhodnutí
Dne 30. září zveřejní americký Bureau of Economic Analysis srpnové údaje o osobních příjmech a výdajích na spotřebu. V nich se skrývá číslo, které by mělo finanční trhy obzvláště zajímat:
inflace PCE.
Fed tento cenový index intenzivně sleduje. Naposledy zveřejněné červencové údaje nebyly ani zdaleka uklidňující. Inflace PCE: 3,7 %. Jádrové PCE bez potravin a energií: 3,3 %. Hospodářská analýza USA Obojí se nachází výrazně nad inflačním cílem Federal Reserve. A právě proto by středa mohla být pro zlato a stříbro volatilní.
Fed již reagoval
Dne 16. září zvýšila americká centrální banka svou základní úrokovou sazbu o: 25 bazických bodů. Nové rozpětí:
3,75 až 4,00 %.
Bylo to první zvýšení sazeb po více než třech letech. Federal Reserve Pozoruhodné je odůvodnění. Americká ekonomika nadále solidně roste. Investice jsou robustní. Trh práce se jeví jako stabilní. Ale: Inflace zůstává zvýšená. To je pro drahé kovy nepříjemná kombinace.
Vysoká inflace totiž automaticky neznamená rostoucí ceny drahých kovů
To zní na první pohled paradoxně. Zlato a stříbro jsou koneckonců považovány za klasické zajištění proti znehodnocení peněz. Proč tedy klesají právě tehdy, když obavy z inflace rostou? Protože trhy nehodnotí pouze inflaci. Hodnotí také:
reakci centrální banky na ni.
Pokud rostoucí ceny ropy zvyšují inflaci a Fed proto dále zvyšuje úrokové sazby, mohou vzrůst i výnosy bezpečných státních dluhopisů.
Zlato a stříbro naproti tomu vyplácejí: 0 % úrok. Tím rostou jejich náklady obětované příležitosti. Přesně to nyní zažíváme.
Ropa v tom hraje překvapivě důležitou roli
Vývoj v posledních týdnech ukazuje neobvyklý řetězec: Ropa roste ↓ Obavy z inflace rostou ↓ Očekávání ohledně úrokových sazeb rostou ↓ Výnosy dluhopisů rostou ↓ Dolar má tendenci posilovat ↓ Zlato a stříbro se dostávají pod tlak
Dne 24. září informovala agentura Reuters současně o vyšších cenách ropy, dolaru na dvouměsíčním maximu a velmi vysokých výnosech amerických státních dluhopisů (Treasuries). Zlato přitom kleslo na nejnižší úroveň od 16. září. Reuters
Stříbro se této makroekonomické mechanice v krátkodobém horizontu stěží vyhne.
Rozhodne tedy středa o rally na stříbře?
Ne. To by bylo příliš jednoduché. Překvapivě vysoká hodnota PCE by mohla stříbro dostat pod značný tlak.
Překvapivě nízká hodnota by naopak mohla snížit očekávání ohledně úrokových sazeb a poskytnout drahým kovům prostor k nadechnutí.
Ale:
Zpráva o inflaci nevyprodukuje ani jednu jedinou unci stříbra navíc.
A právě zde začíná druhý příběh.
Fyzický trh se stříbrem zůstává napjatý
Silver Institute očekává pro rok 2026 opět:
deficit nabídky.
A to ve výši přibližně: 67 milionů uncí. Silver Institute Tím by byl rok 2026 již:
šestým deficitním rokem v řadě.
Kumulované deficity této fáze se podle World Silver Survey sčítají na přibližně:
762 milionů uncí. Silver Institute
To není krátkodobý příběh Fedu. To je strukturální příběh trhu.
Nabídka přitom zaostává jen pomalu
Pro rok 2026 očekává Silver Institute těžební produkci ve výši přibližně: 820 milionů uncí. Plus: 1 %. Celková nabídka stříbra má vzrůst o přibližně: 1,5 % na zhruba 1,05 miliardy uncí. Silver Institute To není zanedbatelné. Ale také to není žádná explozivní reakce nabídky na vysoké ceny. Jeden z důvodů: Stříbro se často nezískává jako hlavní produkt stříbrného dolu. V mnoha případech vzniká jako vedlejší produkt při těžbě jiných kovů.
Vyšší cena stříbra proto automaticky nevede k tomu, že se na trh v krátkodobém horizontu dostane podstatně více stříbra.
A pak jsou tu investoři
Zde to začíná být obzvláště zajímavé. Silver Institute očekává v roce 2026 u fyzické investiční poptávky:
+20 %.
Na: 227 milionů uncí. Silver Institute
Rostoucí poptávka po mincích a slitcích se tak střetává s trhem, který již roky spotřebovává více stříbra, než kolik se ho nově vytěží.
Pro stříbrné býky je to silný argument. Ale i tento příběh má svou odvrácenou stranu.
Stříbro se stává obětí vlastního úspěchu
Vysoké ceny mění chování. To platí i pro stříbro. Obzvláště zřetelně je to vidět u fotovoltaiky. Solární články vyžadují stříbro. Pokud je však stříbro stále dražší, mají výrobci silný ekonomický stimul: používat méně stříbra na jeden článek. Nebo stříbro částečně nahradit jinými materiály. Přesně to se děje. Silver Institute proto očekává navzdory dále rostoucím solárním instalacím klesající spotřebu stříbra v tomto odvětví. Průmyslové zpracování stříbra jako celek má v roce 2026 klesnout o přibližně: 2 % na zhruba: 650 milionů uncí. Silver Institute To je mechanismus, který jsme popsali již v našem minulém příspěvku o stříbře:
Více solární energie neznamená automaticky více stříbra.
A právě proto je stříbro tak zajímavé
U zlata můžeme relativně jasně rozlišovat mezi investiční, šperkařskou poptávkou a poptávkou centrálních bank. Stříbro je komplikovanější. Profituje z: Elektrifikace. Automobilového průmyslu. Elektroniky. Datových center. Infrastruktury pro AI. Solární energie. A zároveň tato průmyslová poptávka konkuruje: Mincím. Slitkům. ETP. Šperkům. Stříbrnému nádobí. To znamená: Když investoři objeví stříbro, narazí na trh, jehož fyzickou nabídku již tak potřebují průmysloví spotřebitelé. Ale pokud cena vzroste příliš, tito spotřebitelé reagují. Šetří stříbrem. Nahrazují ho. Recyklují. Právě proto by se z tržního deficitu neměla nikdy automaticky vyvozovat konkrétní cena stříbra.
A co znamená středa?
Krátkodobě: velmi mnoho. Dlouhodobě: podstatně méně. Pokud by jádrová inflace PCE byla překvapivě vysoká, mohla by vzrůst očekávání dalšího zvyšování sazeb Fedem. Dolar a výnosy by mohly posílit. Stříbro by mohlo klesnout. Pokud by naopak inflace byla slabší, mohla by se tato mechanika obrátit. Ale ani jedno neodpovídá na dlouhodobě rozhodující otázku. Ta zní:
Může investiční poptávka růst rychleji, než vysoké ceny stříbra omezují průmyslovou poptávku?
Právě tam se rozhoduje o napínavějším příběhu stříbra. Nikoli v jednu středu. Ale v průběhu let.
Stříbro není malé zlato
To je možná nejdůležitější věta. Stříbro reaguje na měnovou politiku jako drahý kov. Reaguje na konjunkturu jako průmyslový kov. Reaguje na inflaci. Na úrokové sazby. Na dolar. Na solární produkci. Na elektrifikaci. Na investiční poptávku. A na technologickou substituci. Proto může stříbro růst mnohem prudčeji než zlato. A také mnohem prudčeji klesat. Kdo považuje stříbro výhradně za levnější variantu zlata, přehlíží právě toto specifikum.
Středa může být volatilní
Možná dokonce velmi volatilní. Ale o otázce, zda bude stříbro na 60, 70 nebo někdy opět výrazně výše, nerozhodne jedna jediná zpráva PCE. Rozhodující je souhra: Měnové politiky. Reálných úrokových sazeb. Investiční poptávky. Průmyslové poptávky. Substituce. Nabídky dolů. A: fyzických skladových zásob. Proto by se u stříbra mělo možná méně hledět na příští středu. A více na příští roky. Protože:
Stříbro zkrátka není jen „malé zlato“.
Je to drahý kov a průmyslový kov zároveň.
A právě proto zůstává tak napínavé. Zůstaňte prozíraví.
Váš
Helge Peter Ippensen
Jste připraveni vyzkoušet Spargold?
Investujte snadno do fyzických drahých kovů.


