Maximální sazba daně již při průměrném výdělku? Co čísla skutečně ukazují

29. září 2026
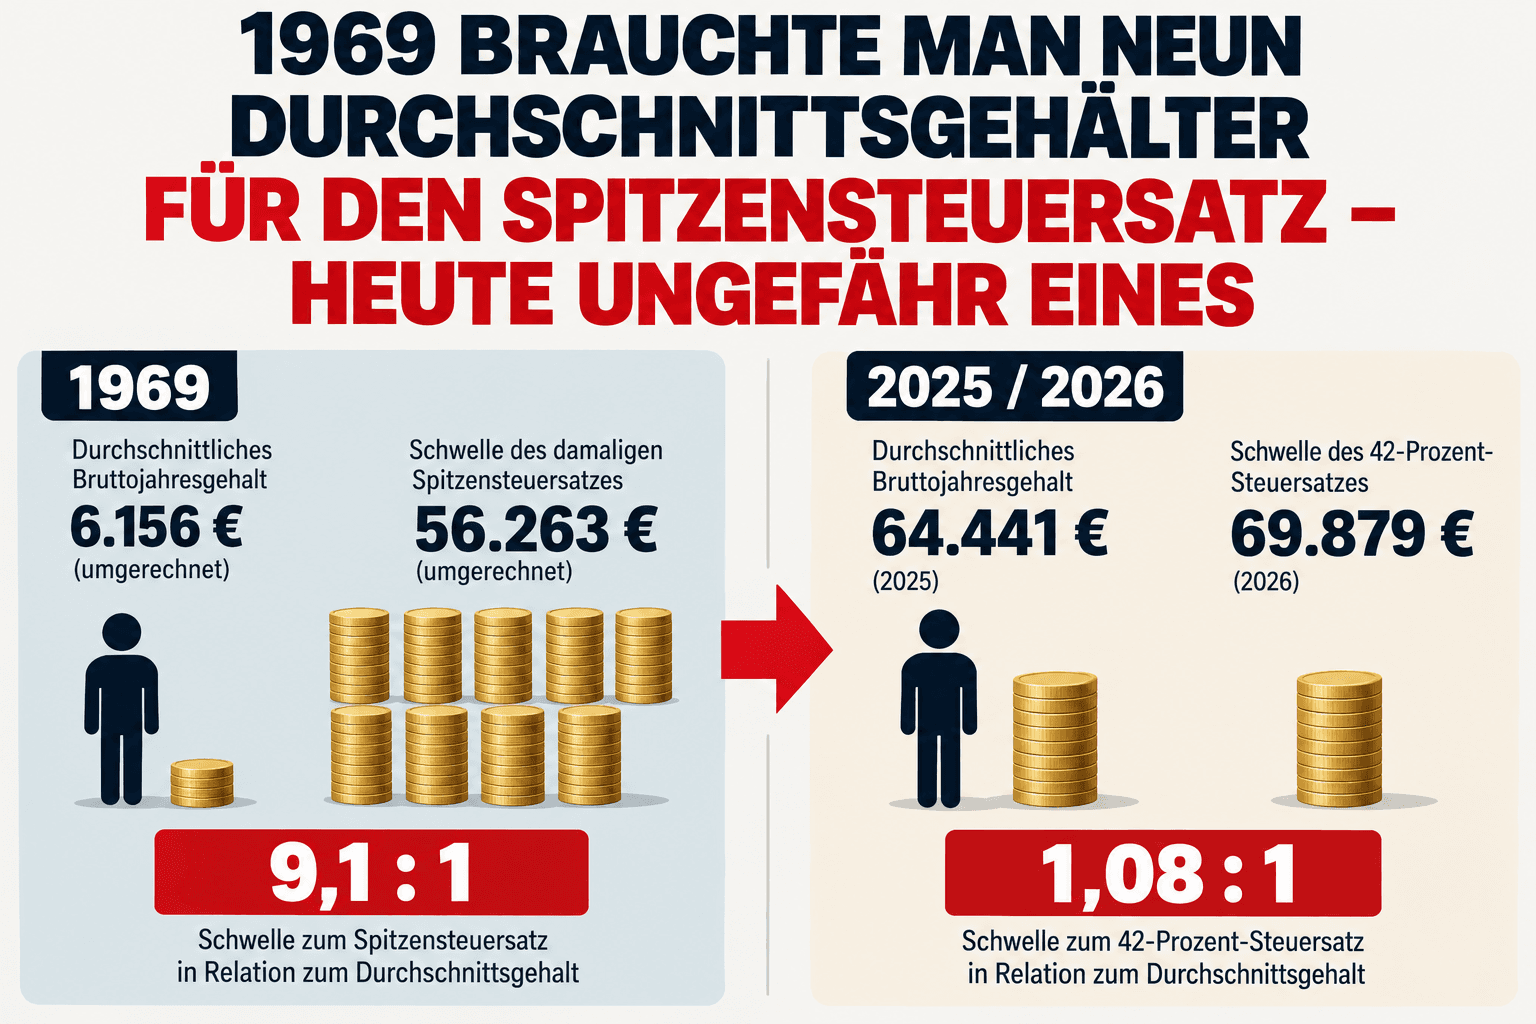

Někdy graf vypráví příběh, který zní téměř příliš velkolepě na to, aby byl pravdivý.
Tento k nim patří.
1969:
Průměrná hrubá roční mzda:
6 156 eur – v přepočtu.
Hranice tehdejší maximální sazby daně:
56 263 eur.
Poměr:
A dnes?
Graf zveřejněný společnostmi The Pioneer a Statista uvádí pro rok 2025 průměrnou hrubou roční mzdu ve výši:
64 441 eur.
Hranice 42procentní sazby daně se v roce 2026 podle grafu pohybuje na úrovni:
69 879 eur.
Poměr:
Z devíti průměrných platů se tak – alespoň v tomto srovnání – stal přibližně jeden.
To zní jako gigantické skryté zvyšování daní.
Příběh však není tak jednoduchý.
To je zásadní.
Průměrná mzda je:
hrubý příjem.
Sazba daně z příjmu se naproti tomu uplatňuje na:
zdanitelný příjem.
Mezi těmito dvěma hodnotami leží například náklady na dosažení příjmů a odčitatelné náklady na preventivní opatření.
Zaměstnanec s hrubou mzdou 69 879 eur proto obvykle nemá zdanitelný příjem ve výši 69 879 eur.
Tvrzení:
„Průměrně vydělávající člověk dnes platí maximální sazbu daně“
je tedy zavádějící.
Ale odmítnout graf z tohoto důvodu by bylo stejně chybné.
Dlouhodobý trend totiž zůstává pozoruhodný.
V roce 1969 musel být příjem mimořádně vysoko nad průměrem, než bylo dosaženo tehdejší maximální sazby daně.
Dnes začíná 42procentní mezní sazba daně již v příjmové oblasti, která se zdaleka netýká pouze klasických osob s nejvyššími příjmy.
A právě zde leží politická a ekonomická otázka:
Někdo s devítinásobkem průměrného příjmu?
S trojnásobkem?
Dvojnásobkem?
Nebo přibližně s průměrnou hrubou mzdou?
Odpověď na to není matematická.
Je politická.
Ne.
To je rozšířený omyl.
Maximální sazba daně je:
mezní sazba daně.
Zjednodušený příklad:
Pokud 42procentní pásmo začíná u zdanitelného příjmu kolem 70 000 eur a někdo má zdanitelný příjem 71 000 eur, nebude najednou celých 71 000 eur zdaněno 42 procenty.
Vyšší mezní sazba daně se týká pouze příslušné horní části příjmu.
Průměrná sazba daně z celého příjmu zůstává nižší.
To je zásadní rozdíl.
A zde se původní teze stává zajímavou.
Představme si:
Zaměstnanec vydělává 50 000 eur.
Ceny vzrostou o 5 procent.
Jeho zaměstnavatel mu rovněž zvýší plat o 5 procent.
Nyní vydělává:
52 500 eur.
Reálně však nezbohatl.
Jeho kupní síla zůstala pouze přibližně stejná.
Pokud daňový tarif zůstane nezměněn, může se jeho průměrná sazba daně přesto zvýšit.
Má pak:
nominálně vyšší příjem – ale reálně nikoliv větší blahobyt.
Právě to se označuje jako:
Bundesfinanzministerium formuluje pozoruhodně jasně, že v této souvislosti lze hovořit také o „zvyšování daní nečinností“. Bundesministerium der Finanzen
Tvrzení, že politika proti tomu 67 let nic nepodnikala, je nepravdivé.
Od roku 2015 zveřejňuje Bundesfinanzministerium pravidelně zprávy o progresi.
Od roku 2016 jsou pravidelně upravovány základní hodnoty tarifů.
Také v roce 2026 byl tarif opět posunut doprava.
Základní nezdanitelná částka vzrostla na:
12 348 eur.
BMF výslovně vysvětluje, že tato opatření mají kompenzovat tichou progresi. Bundesministerium der Finanzen
Zajímavé však je:
Tato pravidelná systematická korekce existuje teprve přibližně deset let.
Historický posun z předchozích desetiletí tím automaticky nemizí.
Vezměme si výhradně logiku grafu Pioneer.
V roce 1969 byla hranice pro maximální sazbu daně na úrovni:
9,14násobku průměrného výdělku.
Pokud bychom chtěli tento poměr zachovat i dnes, musela by se příslušná hranice při průměrném platu 64 441 eur pohybovat přibližně na úrovni:
ležet.
To výslovně neznamená, že 589 000 eur by byla „správná“ daňově-politická hranice.
Ukazuje to pouze, jak zásadně se tento poměr změnil.
V rozšířeném doprovodném textu ke grafu se uvádí, že hranice by dnes měla být ve skutečnosti kolem 300 000 eur.
I to závisí na výpočtu.
Valorizace podle spotřebitelských cen?
Průměrných mezd?
Mediánu mezd?
Produktivity?
Celohospodářského vývoje příjmů?
V závislosti na měřítku získáte různé výsledky.
Proto by se z jednoho zajímavého historického grafu neměla konstruovat zdánlivá přesnost.
Robustní tvrzení spíše zní:
To samo o sobě je dostatečně pozoruhodné.
Proč nás toto téma ve Spargold zajímá?
Ne proto, že by se zlato vyhýbalo daním z příjmu.
To nedělá.
A už vůbec ne proto, že by drahé kovy byly daňově-politickým řešením.
Zajímavý je spíše mechanismus stojící za grafem.
V roce 1969 bylo:
6 156 eur
průměrným příjmem.
Dnes je zapotřebí více než:
60 000 eur
k dosažení srovnatelného nominálního řádu dnešního průměrného příjmu.
Životní úroveň a hospodářský výkon jsou dnes samozřejmě také zcela odlišné.
Čísla však zviditelňují, jak silně se měrná jednotka peněz v průběhu desetiletí mění.
To je možná nejdůležitější spojnice mezi daněmi, inflací a budováním majetku.
Lidé často uvažují nominálně.
Můj plat vzrostl.
Můj dům má vyšší hodnotu.
Moje portfolio je větší.
Zůstatek na mém účtu se zvýšil.
Ale relevantní otázka zní:
Majetek, který se za 20 let zdvojnásobí, neučinil svého majitele nutně dvakrát bohatším.
Pokud se ve stejném období odpovídajícím způsobem zvýší cenová hladina, může být reálný nárůst majetku podstatně menší.
Zlato nevytváří žádný cashflow.
Nevyplácí žádné úroky.
Jeho cena částečně značně kolísá.
Fyzické zlato má však zvláštní vlastnost:
Není pohledávkou vůči dlužníkovi.
A jeho množství nelze zvyšovat měnově-politickými rozhodnutími ve stejném smyslu jako peněžní zásobu měny.
Proto se zlato po staletí používá jako forma dlouhodobé diverzifikace majetku.
Nikoliv jako ochrana před konkrétní sazbou daně z příjmu.
Ale jako možný stavební kámen proti jinému riziku:
Nikoliv:
„Politika nás už 67 let tajně podvádí.“
To z dat nelze vyvodit.
Ale rozhodně:
Nominální příjmy mohou výrazně růst, aniž by hranice mezi středem a špičkou zůstaly beze změny.
A:
Inflace v průběhu desetiletí nemění jen ceny. Mění také význam nominálních čísel.
V roce 1969 bylo 56 263 eur – v přepočtu – velikostí příjmu daleko mimo průměr.
Dnes leží číslo v tomto řádu uprostřed trhu práce.
To by nám mělo připomínat:
Zůstaňte prozíraví.
Váš
Helge Peter Ippensen