DEAN místo IBAN? Co znamená nové číslo účtu digitálního eura a co to znamená pro zlato

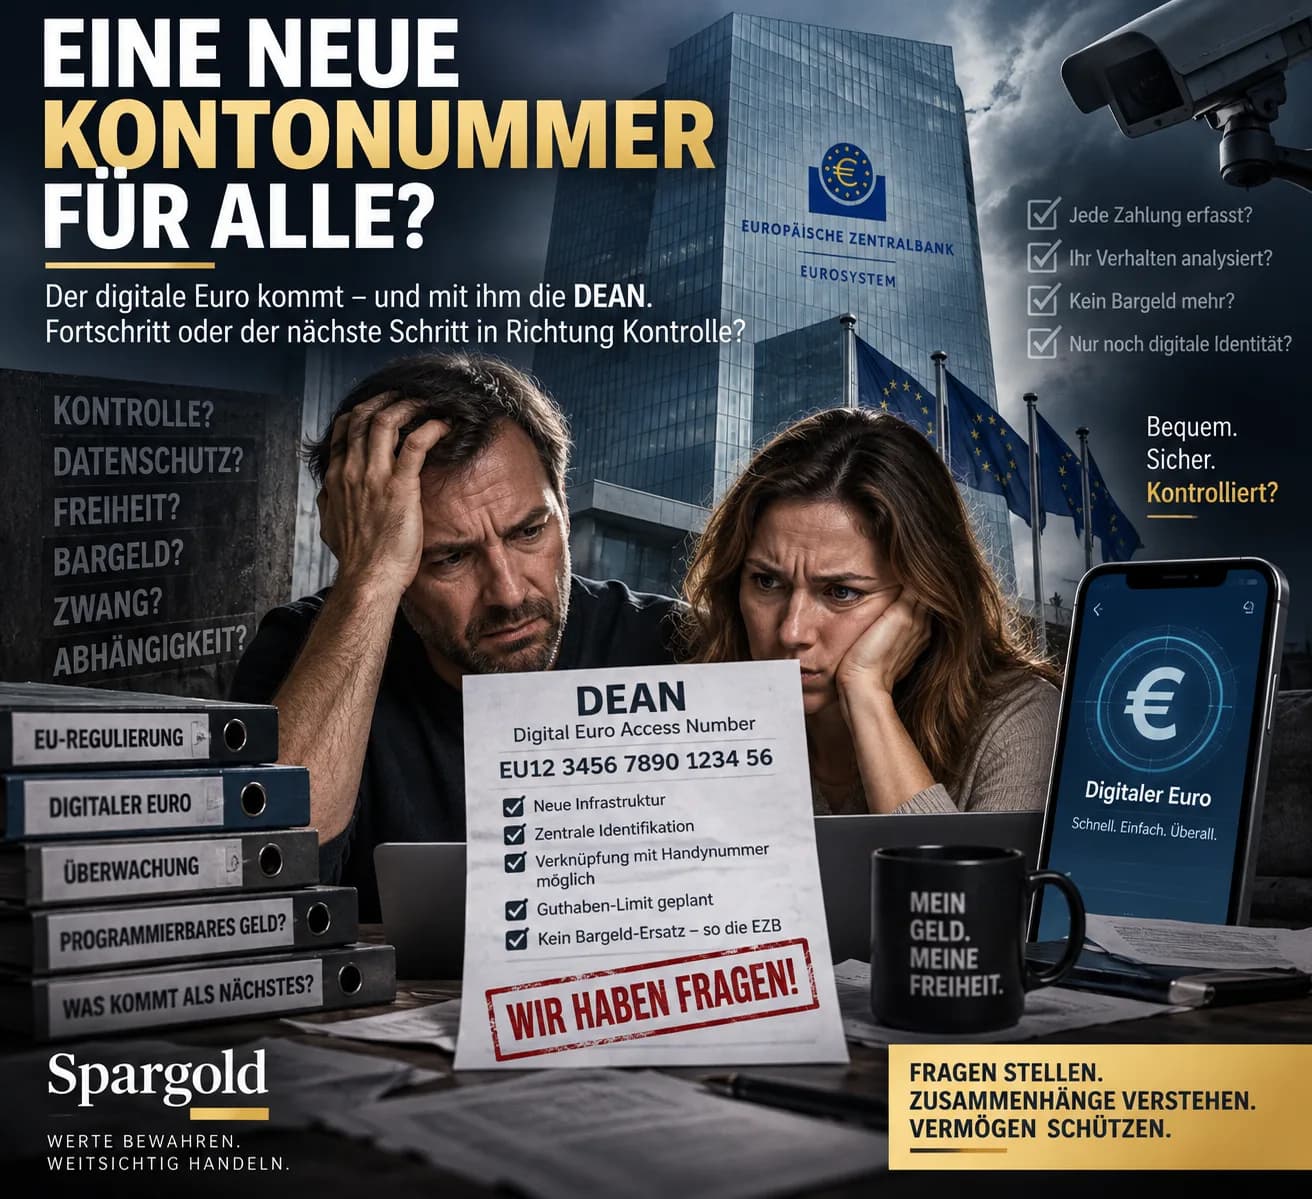
DEAN: Digitální euro dostává vlastní číslo účtu (zlato však nikoli!) – a projekt se náhle stává velmi konkrétním
18 znaků. V budoucnu by mohly pro digitální euro získat podobný význam jako IBAN pro náš dnešní bankovní účet. Název:
DEAN
Digital Euro Access Number.
Zatímco veřejná diskuse o digitálním euru se často stále točí kolem poměrně abstraktních pojmů – ochrana údajů, digitální peníze centrální banky, náhrada hotovosti nebo programovatelné peníze –, Evropská centrální banka již dávno buduje technickou infrastrukturu.
A právě proto je DEAN zajímavý. Protože ukazuje: O digitálním euru ještě nebylo rozhodnuto. Technicky se však na něj mezitím velmi konkrétně připravuje.
Co je to DEAN?
Zjednodušeně by se dalo říct: IBAN identifikuje váš bankovní účet. DEAN identifikuje váš účet digitálního eura. Srovnání však není úplně přesné. Za oběma čísly účtů totiž stojí dvě různé formy peněz. Peníze na našem běžném účtu jsou v zásadě pohledávkou vůči obchodní bance. Digitální euro by naproti tomu bylo: digitální peníze centrální banky. Tedy digitální forma veřejných peněz vydávaná Eurosystémem. Právě pro tento účel vzniká vlastní infrastruktura.
DEAN již existuje v technických specifikacích
Nejedná se o spekulaci o budoucnosti. V požadavcích pro pilotní provoz zveřejněných v březnu 2026 ECB přesně popisuje, jak to má fungovat.
Při zakládání beta účtu digitálního eura požádá poskytovatel platebních služeb platformu Digital Euro Service Platform o DEAN.
Platforma číslo vygeneruje. Poskytovatel platebních služeb jej přiřadí uživateli. Každý odpovídající účet tak má jednoznačnou identifikaci. European Central Bank Aktuální návrh počítá se strukturou 18 alfanumerických znaků. A začíná: EU. European Central Bank To skutečně zní trochu jako IBAN. Je to však víc než jen nový způsob zápisu pro stejný účet.
IBAN a DEAN by existovaly vedle sebe
To je důležitý bod. DEAN nemá IBAN nahradit.
Kdo bude i nadále využívat klasický běžný účet, bude pro něj i nadále potřebovat stávající infrastrukturu bankovních účtů.
DEAN patří výhradně k infrastruktuře digitálního eura. V budoucnu by tak mohly existovat dvě úrovně vedle sebe: Peníze obchodních bank → IBAN a digitální peníze centrální banky → DEAN A právě zde začíná ten skutečně zajímavý příběh.
Protože digitální euro by nebylo jen dalším běžným účtem
Dnes se velká část našich peněz nenachází u centrální banky. Jsou na účtech u obchodních bank. Bankovní vklady jsou pohledávkami vůči příslušné bance. Přímý přístup k penězům centrální banky mají soukromé osoby naproti tomu dosud v podstatě pouze prostřednictvím: hotovosti. Digitální euro to má změnit. Má zpřístupnit peníze centrální banky i digitálně pro každodenní platební styk. European Central Bank DEAN by tak nebyl pouhým novým číslem účtu. Byl by technickým klíčem k nové úrovni evropského měnového systému.
Budu muset v budoucnu vyťukávat 18 znaků?
Pravděpodobně často ne. ECB totiž plánuje navíc takzvané aliasy. V pilotním provozu se pro tento účel počítá nejprve s: číslem mobilního telefonu. Princip: Telefonní číslo
↓
DEAN
↓
Účet digitálního eura Telefonní číslo by přitom bylo pouze snadno zapamatovatelným aliasem. Na pozadí by infrastruktura zjistila příslušný DEAN a platbu odpovídajícím způsobem přesměrovala. European Central Bank To je důležité.
Díky tomu by digitální euro mohlo v každodenním životě působit mnohem jednodušeji, než by mohl napovídat pojem „nové číslo účtu“.
Dostane nyní každý Evropan DEAN?
Ne. Alespoň podle současného stavu ne. Tato zkratka v některých titulcích zachází příliš daleko. DEAN v pilotním provozu obdrží ten, kdo jako účastník využívá odpovídající beta účet digitálního eura.
Ani pro pozdější digitální euro se v současné době nepočítá s tím, že by byl takový účet povinně přidělen každému občanovi.
ECB zdůrazňuje: Nikdo nemá být povinen digitální euro používat. European Central Bank Tím zůstává i stávající IBAN. A hotovost má rovněž zůstat. Alespoň taková je současná politická a regulační konstrukce.
Ale proč se tedy již buduje infrastruktura?
Protože platební systém tohoto rozsahu nelze začít vyvíjet až ve chvíli, kdy politika definitivně řekne ano. ECB chce být připravena na možný start v roce:
2029
Za tímto účelem začne v druhé polovině roku 2027 dvanáctiměsíční pilotní provoz. Již bylo vybráno 36 poskytovatelů platebních služeb. European Central Bank Vývojové práce tedy probíhají již nyní. A to je možná to nejdůležitější zjištění: Politicky o digitálním euru ještě není definitivně rozhodnuto. Technicky se jeho možné zavedení již připravuje. Obojí může být pravda současně.
I zůstatek má být omezen
Zde příběh o novém DEAN přímo navazuje na naši dřívější analýzu. Digitální euro není zamýšleno jako neomezený spořicí účet. ECB plánuje: horní hranici zůstatku. Konečná částka ještě není stanovena.
Na přání evropských zákonodárců ECB zkoumala scénáře s hypotetickými limity až do výše 3 000 eur na osobu. European Central Bank
Nejedná se o schválený limit 3 000 eur. Ukazuje to však architekturu. Proč vůbec limit?
Protože ECB chce zabránit tomu, aby občané ve velkém přesouvali peníze z účtů u obchodních bank do peněz centrální banky.
To by totiž mohlo zejména v dobách krize destabilizovat financování bank.
Co se stane, když budu chtít zaplatit víc?
I pro to již existuje koncept. Předpokládejme, že uživatel vlastní 500 digitálních eur. Chce však zaplatit 800 eur. Rozdíl by pak mohl být automaticky čerpán z propojeného bankovního účtu. ECB to nazývá: Reverse Waterfall.
Naopak peníze, které překročí povolenou horní hranici digitálního eura, by mohly být automaticky přesměrovány na propojený účet u obchodní banky:
Waterfall. European Central Bank Horní hranice by tak nemusela nutně omezovat platební styk. Omezuje především: kolik digitálních peněz centrální banky lze trvale držet. A právě toto rozlišení je důležité.
Jsou to programovatelné peníze?
Podle současného konceptu: Ne. ECB výslovně rozlišuje mezi programovatelnými penězi a podmíněnými platbami. Digitální euro nemá být konstruováno tak, aby úřad mohl stanovit: Tyto peníze smí být utraceny pouze za potraviny. Nebo: Tyto peníze propadnou za tři měsíce. Nebo: Tyto peníze nesmí být použity na určité zboží. Taková účelová vázanost právě nemá být součástí digitálního eura. European Central Bank Možné mají být naproti tomu podmíněné platby. Například: Peníze budou převedeny až po dodání zboží. To je technicky něco jiného.
A co ochrana údajů?
I zde stojí za to rozlišovat mezi oprávněnou otázkou a unáhleným tvrzením. DEAN nevyhnutelně vytváří jednoznačný identifikátor účtu. To však automaticky neznamená, že ECB díky tomu může osobně sledovat každého občana a každou platbu. Současná architektura pracuje s pseudonymizací a poskytovateli platebních služeb jako rozhraním.
Pro offline platby ECB dokonce slibuje úroveň ochrany údajů, která se má blížit hotovosti: Detaily offline platby mají znát pouze plátce a příjemce. European Central Bank
Zároveň zůstává pravdou:
Digitální platební systém vyžaduje technické identifikátory, pravidla přístupu, software, hardware a regulační předpisy.
Tím vznikají jiné závislosti než u bankovky ve vlastní ruce. I to by mělo být dovoleno střízlivě konstatovat.
A zde začíná vlastní perspektiva Spargold
Zajímavý protiklad nezní: Digitální euro špatné – zlato dobré. To by bylo příliš jednoduché. Obě plní zcela odlišné funkce. Digitální euro má být optimalizováno pro: platby. Rychle. Digitálně. Celoevropsky. S vlastní infrastrukturou. Fyzické zlato je pro tento účel naprosto nevhodné. Nikdo nechce platit za kávu 0,0008 uncí zlata. Zlato však má vlastnosti, které digitální euro záměrně nemá.
Digitální euro by byly peníze v rámci systému
Vyžaduje: technickou infrastrukturu. poskytovatele platebních služeb. identifikátory jako DEAN. software. pravidla. limity zůstatku. A v konečném důsledku fungující Eurosystém. Fyzické zlato pro své pouhé vlastnictví nic z toho nepotřebuje. Fyzický zlatý slitek nemá: žádný IBAN. žádný DEAN. žádné heslo. žádný limit zůstatku od ECB. Ale také: žádné úročení. A jeho tržní cena může značně kolísat. To není hodnocení. Popisuje to dvě zcela odlišné funkce.
Možná proto potřebujeme mít v hlavě obojí
Digitalizace našich peněz postupuje. To není ani překvapivé, ani automaticky hrozivé. Ale s každou novou digitální úrovní roste i význam otázky:
Které části mého majetku existují výhradně v rámci digitálních a institucionálních systémů?
A:
Která aktiva držím mimo tyto systémy pohledávek a plateb?
Právě v tom pro nás spočívá význam fyzických drahých kovů. Ne jako náhrada za euro. Ne jako platidlo pro každodenní život. Sondern jako mögliche Ergänzung innerhalb einer diversifizierten Vermögensstruktur.
DEAN proto vypráví větší příběh
Dnes se jeví jako technická poznámka pod čarou. 18 znaků. Nový identifikátor účtu. Další pojem vedle IBAN a BIC. Ale ve skutečnosti DEAN zviditelňuje, jak konkrétní se architektura digitálního eura mezitím stala. Digitální euro ještě nebylo zavedeno. O jeho konečné podobě ještě nebylo rozhodnuto. A nikdo dnes neví, jak silně by jej obyvatelstvo skutečně využívalo. Infrastruktura se však připravuje. Možná proto ta nejzajímavější otázka nezní: „Dostanu brzy nové číslo účtu?“ Sondern:
Jak se změní náš vztah k penězům, když i peníze centrální banky dostanou digitální účet, identifikátor a technickou infrastrukturu?
Odpověď na to půjde daleko za hranici 18 znaků. Zůstaňte prozíraví.
Váš
Helge Peter Ippensen
Jste připraveni vyzkoušet Spargold?
Investujte snadno do fyzických drahých kovů.


