Konec Riesterovy penze: Co znamená reforma 2027 pro vaše zabezpečení na stáří
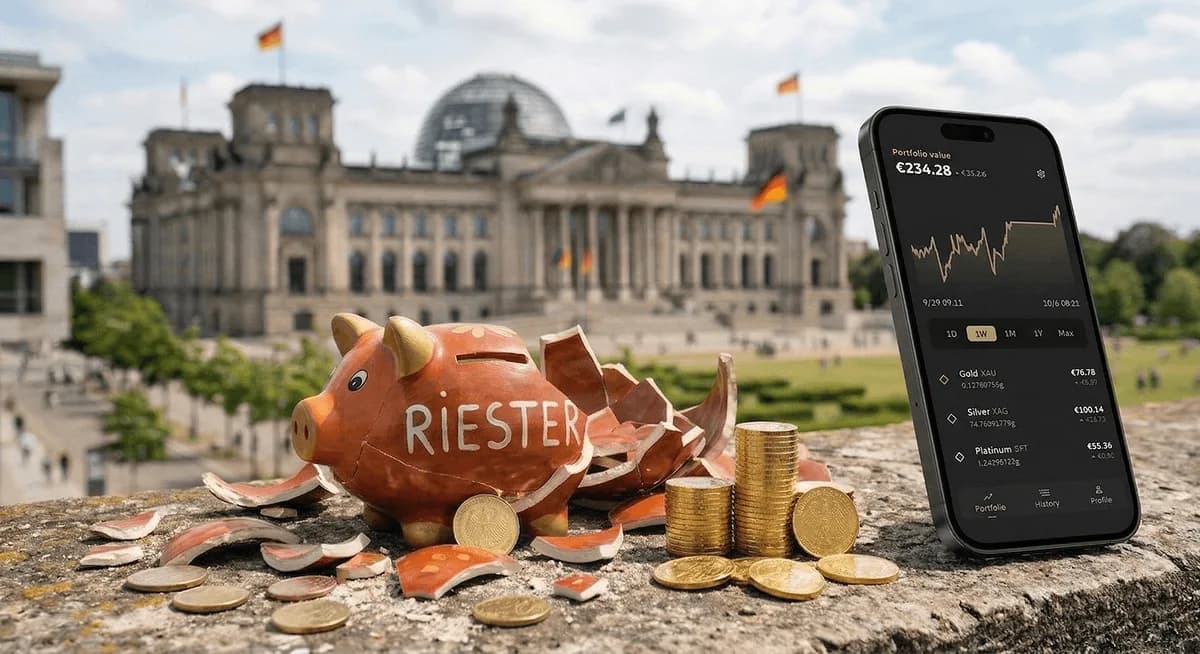
Spolkový sněm oficiálně zpečetil konec Riesterovy penze v její dosavadní podobě. Od 1. ledna 2027 se otevře nová kapitola soukromého penzijního připojištění. Zatímco však politici hovoří o „milníku“, miliony střadatelů se ptají: Jsou mé peníze v nových státních depozitech skutečně v bezpečí?
Ohlédnutí: Proč „projekt Riester“ selhal
Od roku 2002 byla Riesterova penze vlajkovou lodí soukromého zabezpečení. Bilance je však vystřízlivěním: vysoké poplatky, komplikovaná pravidla podpory a rigidní garance příspěvků často zcela pohltily výnosy. Inflace posledních let zasadila mnoha smlouvám poslední ránu. Koncem roku 2024 byla již čtvrtina z téměř 15 milionů smluv osvobozena od placení příspěvků.
Nový model od roku 2027: Vyšší riziko, vyšší výnos?
Jádrem reformy je odklon od 100% garance příspěvků. Nový Altersvorsorgedepot (vklad na penzijní připojištění) sází na kapitálový trh. Zde jsou nejdůležitější body:
- Podpora: Za každé vložené euro poskytne stát 50 centů (do ročního příspěvku 360 €), poté 25 centů až do limitu 1 800 €.
- Příspěvek na dítě: Rodiny budou posíleny. Plný příspěvek ve výši 300 € na dítě je k dispozici již při vlastním podílu 25 € měsíčně.
- Standardní depozit: Státem iniciovaný produkt se zastropovanými náklady ve výši 1,0 % má vyvinout tlak na trh.
Háček s papírovým majetkem
Ačkoli reforma slibuje flexibilitu, základní problém zůstává: zabezpečení je i nadále vázáno na finanční produkty a měny. Historie ukazuje, že státem podporované modely často ztrácejí na atraktivitě kvůli vysokým administrativním nákladům nebo změnám politického kurzu. Čistě akciové portfolio navíc podléhá ve stáří vysoké volatilitě.
Závěr: Drahé kovy jako skutečná „ochrana hodnot“
Reforma 2027 může být krokem správným směrem, ale nenahrazuje solidní základ. Zatímco politici experimentují s novými modely depozit, jedna třída aktiv se osvědčuje po tisíciletí: fyzické drahé kovy.
Zlato a stříbro nabízejí ochranu, kterou žádný státní certifikát nemůže zaručit. Jsou osvobozeny od rizik protistrany a představují ideální pevný bod pro vaše portfolio. V době, kdy musí být důchodové systémy každých 20 let „kompletně renovovány“, zůstává zlato prostě zlatem.
Náš tip: Doplňte svou strategii zabezpečení o skutečné hodnoty. S aplikací Spargold App investujete jednoduše do fyzického zlata a stříbra. Vybudujete si tak soukromý doplňkový důchod, který není závislý na změnách zákonů ani na krachách na burze.
Jste připraveni vyzkoušet Spargold?
Investujte snadno do fyzických drahých kovů.


