Upokojenci: Nevarnost revščine v starosti po 43 letih dela – primerjava z zlatom

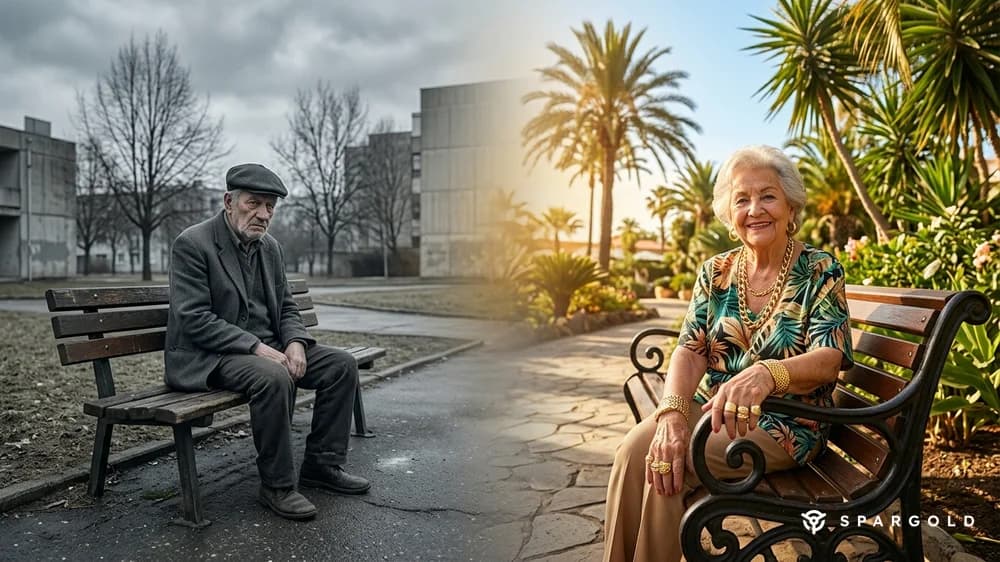
Kratek povzetek: Nevarnost revščine v starosti po 43 letih dela: Kdor je delal celo življenje, pogosto prejme zakonsko pokojnino blizu praga revščine, ki znaša 1.381 evrov. Če bi ista oseba vzporedno investirala 200 evrov mesečno v fizično zlato, bi imela danes na voljo približno 311.769 evrov — skoraj trikratnik vplačanega kapitala v višini 103.200 evrov. Stanje: 27. 09. 2026.
Nevarnost revščine v starosti: Kaj danes prinaša 43 let dela
Upokojenec, ki je delal 43 let, poroča: Zakonska pokojnina komaj zadošča za preživetje. To ni osamljen primer, temveč odraz sistemskega napačnega razvoja. Po podatkih nemškega zveznega urada za statistiko (Statistisches Bundesamt) je bilo leta 2024 približno 19,4 odstotka vseh ljudi, starejših od 65 let, izpostavljenih tveganju revščine. Uradni prag revščine znaša 1.381 evrov neto na mesec za samske osebe.
Zakonska pokojnina po 43 letih prispevne dobe: Kdor 43 let vplačuje ob povprečnem zaslužku, zbere 43 pokojninskih točk. Pri trenutni vrednosti pokojnine 42,52 evra (stanje julij 2026) to znaša 1.828 evrov bruto — po odbitkih za zdravstveno in negovalno zavarovanje pa običajno precej manj. Tisti, ki so delali za plačo pod povprečjem — v trgovini na drobno, negi, obrti — končajo še nižje, deloma pod pragom revščine 1.381 evrov.
Alternativa: 200 evrov mesečno v zlatu
Predstavljajmo si, da bi se nekdo leta 1983 — ob vstopu v delovno razmerje — odločil mesečno investirati 200 evrov v fizično zlato. Brez varčevalnega načrta v skladih, brez ETF-ov: preprosto vsak mesec kupiti zlato in ga obdržati. Kaj bi to prineslo?
Cena zlata v evrih je leta 1983 znašala približno 553 evrov za unčo. Danes, septembra 2026, zlato kotira pri približno 3.760 evrih za unčo. To ustreza povprečni letni stopnji rasti (CAGR) v višini 4,56 odstotka — izračunano na podlagi zgodovinskih podatkov o ceni zlata v EUR.
Z mesečnim obrestno-obrestnim računom dobimo naslednji rezultat:
- Skupno vplačilo: 103.200 evrov (200 evrov mesečno × 43 let)
- Končna vrednost po 43 letih: 311.769 evrov
- Dobiček iz obresti: 208.569 evrov
- Multiplikator: več kot trikratnik
Iz 103.200 evrov lastnega kapitala je v štirih desetletjih nastalo 311.769 evrov — brez aktivnega upravljanja, brez provizij skladov, brez tveganja nasprotne stranke.
Kaj to pomeni: Pokojnina proti zlatu v neposredni primerjavi
Zakonska pokojnina: Sistem tekočega financiranja. Vplačani prispevki se stekajo neposredno k današnjim upokojencem. Zaposleni pridobi le pravico — do prihodnjih izplačil iz prihodnjih prispevkov. Ob ugodnem demografskem razvoju to deluje dobro. V starajoči se družbi — kot je v Nemčiji — je sistem pod strukturnim pritiskom.
Fizično zlato: Ni obljuba, ni pravica do prihodnjih izplačil — temveč konkretna lastnina. Unča zlata je unča zlata, neodvisno od demografije, inflacije ali državnih proračunov. Zlato ne ščiti določenega donosa, ščiti pa kupno moč v dolgih časovnih obdobjih.
Seveda je bila mesečna varčevalna zmogljivost za tiste z nizkimi dohodki realna obremenitev. Toda tudi s polovično stopnjo varčevanja 100 evrov mesečno bi po 43 letih prihranili približno 155.885 evrov — pomembna rezerva v primerjavi s skromno pokojnino.
Celotna tabela: Leto za letom (200 evrov/mesec v zlatu)
Vse vrednosti temeljijo na letni stopnji rasti 4,56 odstotka (zgodovinski CAGR cene zlata v EUR 1983–2026) z mesečnim obrestno-obrestnim računom. Stroški davkov in nakupa niso upoštevani.
| Leto | Vplačano | Vrednost portfelja | Faktor |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Pogosta vprašanja o revščini v starosti in zlatu
Ali lahko fizično zlato služi kot gradnik pokojninskega varčevanja?
Zlato ni klasično pokojninsko varčevanje s fiksnim izplačilom, temveč stvarna vrednost za ohranjanje kupne moči. Dolgoročno je zlato v evrih doseglo letno stopnjo rasti okoli 4,56 odstotka. Finančni strokovnjaki priporočajo zlato kot dopolnilo — običajno kot del razpršenega portfelja poleg zakonske pokojnine in drugih oblik varčevanja.
Ali je dobiček od prodaje fizičnega zlata neobdavčen?
V Nemčiji je dobiček od prodaje fizičnega zlata po obdobju imetništva več kot enega leta neobdavčen — za razliko od zlatih ETF-ov, ki so predmet davka na kapitalske dobičke. To je davčna prednost fizičnih plemenitih kovin v primerjavi s številnimi finančnimi produkti.
Kakšna so tveganja pri zlatu kot pokojninskem varčevanju?
Zlato ne izplačuje niti obresti niti dividend in lahko v vmesnem času močno niha v vrednosti. Kdor tik pred upokojitvijo naleti na neugoden tržni trenutek, bo morda moral prodati po nizkih cenah. Zato je zlato primerno predvsem kot dolgoročni gradnik — ne kot edino zavarovanje v starosti.
Viri
- Zvezna vlada: Prilagoditev pokojnin julij 2026 — vrednost pokojnine 42,52 evra
- BuergerGeld.org: Več kot polovica upokojencev ogrožena zaradi revščine leta 2026
- BuergerGeld.org: Standardna pokojnina 2026 — vrednost pokojnine in izračun
- Goldpreis.de: Cena zlata zgodovinsko in trenutno, september 2026
- BuergerGeld.org: Prag revščine 2026 — upokojenci pod 1.381 evri
- Spargold-Glosar: Cena zlata
Ta prispevek ni investicijsko svetovanje. Vsi izračuni temeljijo na zgodovinskih podatkih o ceni zlata in služijo za ponazoritev. Pretekli donosi niso jamstvo za prihodnje rezultate. Nakupi plemenitih kovin so lahko povezani s tečajnimi tveganji.
Ste pripravljeni preizkusiti Spargold?
Preprosto investirajte v fizične plemenite kovine.


