Srebro pred obračunom PCE: Ali vlagateljem reli res polzi iz rok?

Srebro pred obračunom PCE: Ali vlagateljem reli res polzi iz rok?
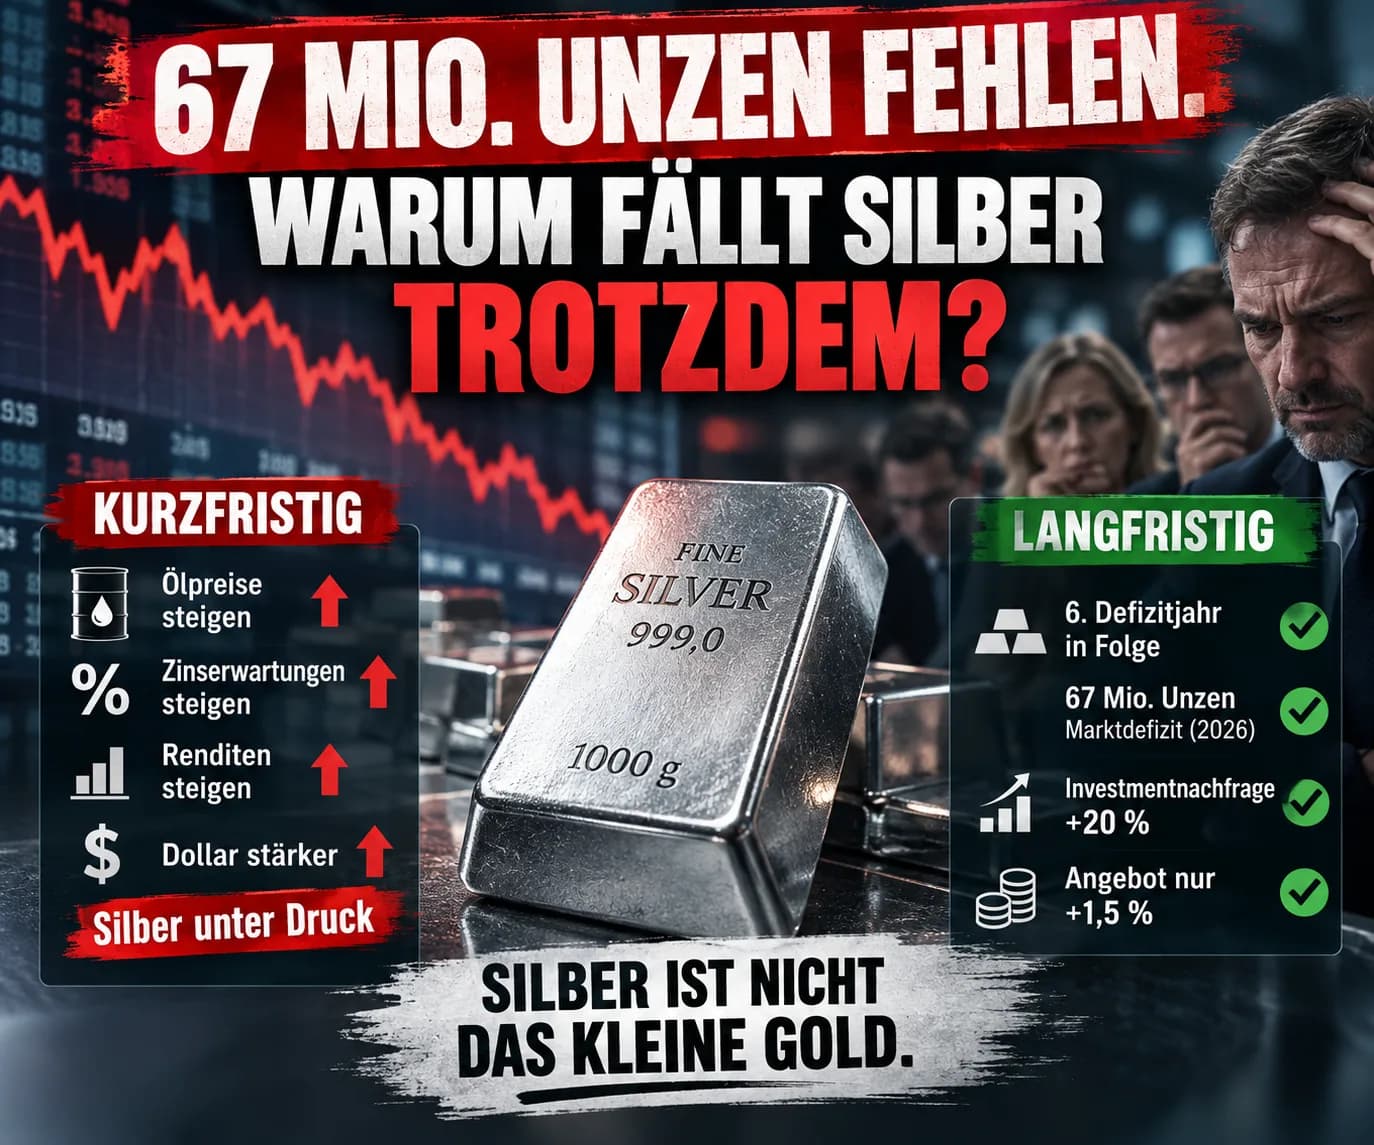
67 milijonov unč. Tako velik naj bi bil leta 2026 primanjkljaj na svetovnem trgu srebra. Že:
šestič zapored.
In kljub temu je srebro kratkoročno pod precejšnjim pritiskom. Kako gre to skupaj?
Odgovor na to vprašanje precej dobro pojasnjuje, zakaj srebro sodi med najbolj fascinantne – in najbolj stresne – plemenite kovine.
Srebro namreč živi dve življenji hkrati. Je: plemenita kovina. In: industrijska kovina. In trenutno ta dva svetova vlečeta v različne smeri.
V sredo prihaja veliki obračun
30. septembra bo ameriški Bureau of Economic Analysis objavil avgustovske podatke o osebnih dohodkih in izdatkih za potrošnjo.
V njih se skriva številka, ki bo finančne trge še posebej zanimala:
inflacija PCE.
Fed intenzivno spremlja ta indeks cen. Zadnji objavljeni julijski podatki so bili vse prej kot pomirjujoči. Inflacija PCE: 3,7 %. Osnovni PCE brez hrane in energije: 3,3 %. Ekonomska analiza ZDA Oboje je precej nad inflacijskim ciljem Federal Reserve. In prav zato bi bila lahko sreda za zlato in srebro volatilna.
Fed se je že odzval
16. septembra je ameriška centralna banka zvišala svojo ključno obrestno mero za: 25 bazičnih točk. Novi razpon:
3,75 do 4,00 %.
To je bilo prvo zvišanje obrestnih mer v več kot treh letih. Federal Reserve Utemeljitev je omembe vredna. Ameriško gospodarstvo še naprej solidno raste. Investicije so robustne. Trg dela je stabilen. Toda: Inflacija ostaja povišana. To je za plemenite kovine neprijetna kombinacija.
Visoka inflacija namreč ne pomeni samodejno višjih cen plemenitih kovin
To se sprva sliši paradoksalno. Zlato in srebro navsezadnje veljata za klasično zaščito pred razvrednotenjem denarja. Zakaj torej padata ravno takrat, ko se skrbi glede inflacije povečujejo? Ker trgi ne ocenjujejo le inflacije. Ocenjujejo tudi:
odziv centralne banke nanjo.
Če naraščajoče cene nafte povečujejo inflacijo in Fed zato še naprej zvišuje obrestne mere, se lahko povečajo tudi donosi varnih državnih obveznic.
Zlato in srebro pa prinašata: 0 % obresti. S tem se povečajo njuni oportunitetni stroški. Prav to doživljamo trenutno.
Nafta ima pri tem presenetljivo pomembno vlogo
Razvoj v zadnjih tednih kaže nenavadno verigo: Nafta raste ↓ Skrbi glede inflacije rastejo ↓ Pričakovanja glede obrestnih mer rastejo ↓ Donosi obveznic rastejo ↓ Dolar se krepi ↓ Zlato in srebro sta pod pritiskom
24. septembra je Reuters hkrati poročal o višjih cenah nafte, dolarju na dvomesečnem vrhu in zelo visokih donosih ameriških državnih obveznic (Treasury). Zlato je ob tem padlo na najnižjo raven po 16. septembru. Reuters
Srebro se tej makroekonomski mehaniki kratkoročno težko izogne.
Bo torej sreda odločila o reliju srebra?
Ne. To bi bilo preveč preprosto. Presenetljivo visoka vrednost PCE bi lahko srebro močno potisnila navzdol.
Presenetljivo nizka vrednost pa bi lahko zmanjšala pričakovanja glede obrestnih mer in plemenitim kovinam omogočila nekaj dihanja.
Toda:
Poročilo o inflaciji ne proizvede niti ene dodatne unče srebra.
In prav tu se začne druga zgodba.
Fizični trg srebra ostaja napet
Silver Institute za leto 2026 ponovno pričakuje:
primanjkljaj v ponudbi.
In sicer v višini približno: 67 milijonov unč. Silver Institute S tem bi bilo leto 2026 že:
šesto zaporedno leto s primanjkljajem.
Kumulativni primanjkljaji v tem obdobju po podatkih World Silver Survey znašajo približno:
762 milijonov unč. Silver Institute
To ni kratkoročna zgodba o Fed-u. To je strukturna tržna zgodba.
Hkrati ponudba le počasi dohiteva povpraševanje
Za leto 2026 Silver Institute pričakuje rudarsko proizvodnjo v višini približno: 820 milijonov unč. Plus: 1 %. Celotna ponudba srebra naj bi zrasla za približno: 1,5 % na približno 1,05 milijarde unč. Silver Institute To ni zanemarljivo. Vendar to tudi ni eksploziven odziv ponudbe na visoke cene. Eden od razlogov: Srebro se pogosto ne pridobiva kot glavni proizvod rudnika srebra. Velikokrat nastane kot stranski produkt pri pridobivanju drugih kovin. Višja cena srebra zato ne pomeni samodejno, da bo na trg kratkoročno prišlo bistveno več srebra.
Potem pa so tu še vlagatelji
Tukaj postane še posebej zanimivo. Silver Institute za leto 2026 pričakuje pri fizičnem investicijskem povpraševanju:
+20 %.
Na: 227 milijonov unč. Silver Institute
S tem naraščajoče povpraševanje po kovancih in palicah trči ob trg, ki že leta porabi več srebra, kot se ga na novo zagotovi.
Za zagovornike srebra je to močan argument. Toda tudi ta zgodba ima svojo drugo stran.
Srebro postaja žrtev lastnega uspeha
Visoke cene spreminjajo vedenje. To velja tudi za srebro. To je še posebej opazno pri fotovoltaiki. Sončne celice potrebujejo srebro. Toda ko srebro postaja vse dražje, imajo proizvajalci močno ekonomsko spodbudo: uporabiti manj srebra na celico. Ali pa srebro delno nadomestiti z drugimi materiali. Prav to se dogaja. Silver Institute zato kljub nadaljnji rasti solarnih instalacij pričakuje upad porabe srebra v tem sektorju. Celotna industrijska predelava srebra naj bi leta 2026 padla za približno: 2 % na približno: 650 milijonov unč. Silver Institute To je mehanizem, ki smo ga izpostavili že v našem zadnjem prispevku o srebru:
Več sončne energije ne pomeni samodejno več srebra.
In prav zato je srebro tako zanimivo
Pri zlatu lahko razmeroma jasno razlikujemo med investicijskim povpraševanjem, povpraševanjem po nakitu in povpraševanjem centralnih bank.
Srebro je bolj zapleteno. Koristi ima od: Elektrifikacije. Avtomobilske industrije. Elektronike. Podatkovnih centrov. Infrastrukture za umetno inteligenco (AI). Sončne energije. In hkrati pa to industrijsko povpraševanje tekmuje s: Kovanci. Palicami. ETP-ji. Nakitom. Srebrnino. To pomeni: Ko vlagatelji odkrijejo srebro, naletijo na trg, katerega fizično ponudbo že tako potrebujejo industrijski porabniki. Toda če cena preveč zraste, se ti porabniki odzovejo. Varčujejo s srebrom. Ga nadomeščajo. Ga reciklirajo. Prav zato iz tržnega primanjkljaja nikoli ne bi smeli samodejno sklepati na določeno ceno srebra.
In kaj pomeni sreda?
Kratkoročno: zelo veliko. Dolgoročno: bistveno manj.
Če bi bila osnovna inflacija PCE presenetljivo visoka, bi se lahko povečala pričakovanja glede nadaljnjih dvigov obrestnih mer Fed-a.
Dolar in donosi bi se lahko okrepili. Srebro bi lahko padlo. Če pa bi bila inflacija nižja, bi se ta mehanika lahko obrnila. Vendar nič od tega ne odgovarja na dolgoročno odločilno vprašanje. To se glasi:
Ali lahko investicijsko povpraševanje raste hitreje, kot visoke cene srebra zmanjšujejo industrijsko povpraševanje?
Prav tam se odloča o bolj razburljivi zgodbi o srebru. Ne v eni sredi. Ampak skozi leta.
Srebro ni majhno zlato
Morda je to najpomembnejši stavek. Srebro se na denarno politiko odziva kot plemenita kovina. Na konjunkturo se odziva kot industrijska kovina. Odziva se na inflacijo. Na obrestne mere. Na dolar. Na solarno proizvodnjo. Na elektrifikacijo. Na investicijsko povpraševanje. In na tehnološko nadomeščanje. Zato lahko srebro raste bistveno močneje kot zlato. In tudi bistveno močneje pade. Kdor na srebro gleda izključno kot na cenejšo različico zlata, spregleda prav to posebnost.
Sreda je lahko volatilna
Morda celo zelo volatilna. Toda o vprašanju, ali bo srebro pri 60, 70 ali nekoč spet bistveno višje, ne bo odločilo eno samo poročilo PCE. Odločilno je medsebojno delovanje: denarne politike. realnih obrestnih mer. investicijskega povpraševanja. industrijskega povpraševanja. substitucije. rudarske ponudbe. In: fizičnih zalog. Zato bi bilo pri srebru morda bolje manj gledati na naslednjo sredo. In bolj na prihodnja leta. Ker:
srebro pač ni le „majhno zlato“.
Je plemenita kovina in industrijska kovina hkrati.
In prav zato ostaja tako zanimivo. Ostanite daljnovidni.
Vaš
Helge Peter Ippensen
Ste pripravljeni preizkusiti Spargold?
Preprosto investirajte v fizične plemenite kovine.


