Najvišja davčna stopnja že pri povprečnem zaslužku? Kaj številke v resnici kažejo

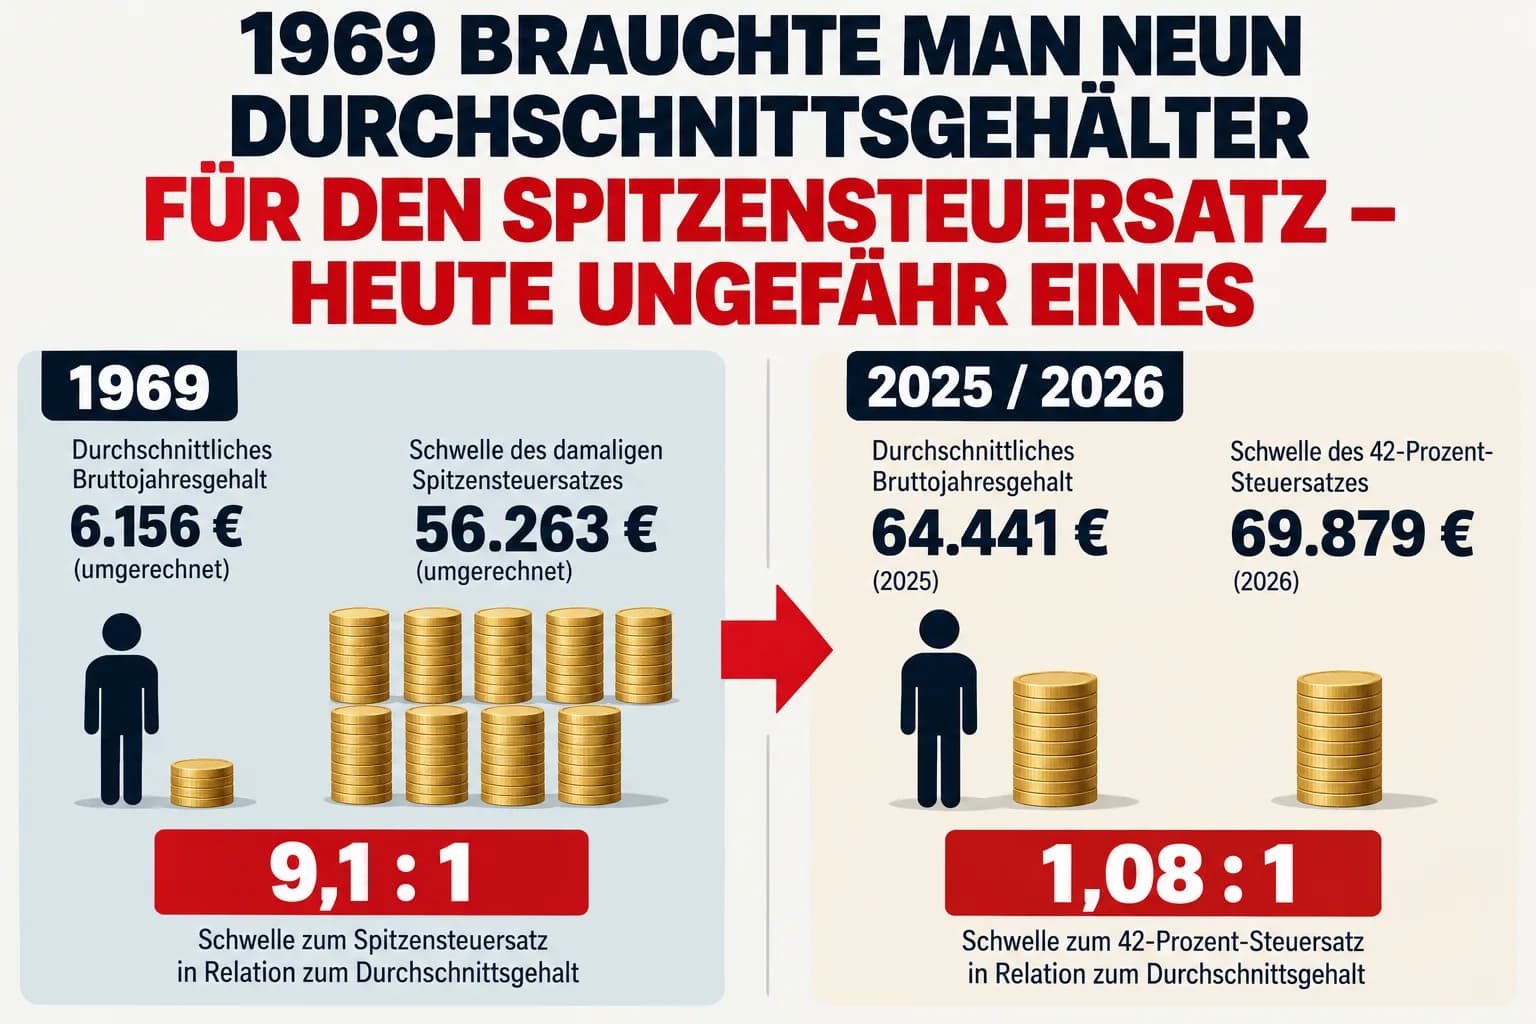
Leta 1969 je bilo za najvišjo davčno stopnjo potrebnih devet povprečnih plač – danes približno ena
Včasih grafikon pripoveduje zgodbo, ki zveni skoraj preveč spektakularno, da bi bila resnična. Ta je ena izmed njih. 1969: Povprečna bruto letna plača: 6.156 evrov – preračunano. Prag takratne najvišje davčne stopnje: 56.263 evrov. Razmerje:
9,1 : 1
In danes? Grafikon, ki sta ga objavila The Pioneer in Statista, za leto 2025 navaja povprečno bruto letno plačo v višini: 64.441 evrov. Prag 42-odstotne davčne stopnje bo po grafikonu leta 2026 znašal: 69.879 evrov. Razmerje:
1,08 : 1
Iz devetih povprečnih plač je tako – vsaj v tej primerjavi – nastala približno ena. To zveni kot velikansko prikrito povišanje davkov. Vendar zgodba ni povsem tako preprosta.
Najprej: Grafikon primerja dve različni kategoriji
To je ključnega pomena. Povprečna plača je: bruto dohodek. Dohodninska lestvica pa se uporablja za: davčno osnovo (obdavčljivi dohodek) angewendet. Med obema so na primer stroški v zvezi z delom in odbitni prispevki za socialno varnost. Zaposleni z bruto plačo 69.879 evrov zato običajno nima davčne osnove v višini 69.879 evrov. Trditev: „Povprečni zaslužkar danes plačuje najvišjo davčno stopnjo“ je zato zavajajoča. Vendar bi bilo prav tako napačno, če bi grafikon zaradi tega zavrnili. Kajti dolgoročni trend ostaja izjemen.
Najvišja davčna stopnja se je dejansko močno spustila
Leta 1969 je moral biti dohodek izjemno visoko nad povprečjem, preden je bila dosežena takratna najvišja davčna stopnja.
Danes se 42-odstotna mejna davčna stopnja začne že v dohodkovnem razredu, ki nikakor ne zadeva le klasičnih tistih z najvišjimi zaslužki.
In ravno tu se skriva politično in ekonomsko vprašanje:
Kaj pravzaprav razumemo pod pojmom tisti z najvišjim zaslužkom?
Nekoga z devetkratnikom povprečnega dohodka? S trikratnikom? Z dvakratnikom? Ali s približno povprečno bruto plačo? Odgovor na to ni matematičen. Je političen.
Ali nekdo nad to mejo res plača 42 odstotkov?
Ne. To je pogosta zabloda. Najvišja davčna stopnja je: mejna davčna stopnja. Poenostavljen primer:
Če se 42-odstotni razred začne pri približno 70.000 evrih davčne osnove in ima nekdo 71.000 evrov davčne osnove, se ne obdavči nenadoma vseh 71.000 evrov z 42 odstotki.
Višja mejna davčna stopnja zadeva le ustrezni zgornji del dohodka. Povprečna davčna stopnja na celoten dohodek ostaja nižja. To je bistvena razlika.
Kljub temu obstaja težava prikrite progresije
In tu postane prvotna teza zanimiva. Predstavljajmo si: Zaposleni zasluži 50.000 evrov. Cene se zvišajo za 5 odstotkov. Delodajalec mu prav tako zviša plačo za 5 odstotkov. Zdaj zasluži: 52.500 evrov. Realno pa ni postal nič bogatejši. Njegova kupna moč je ostala približno enaka. Če davčna lestvica ostane nespremenjena, se lahko njegova povprečna davčna stopnja kljub temu zviša. Takrat ima: nominalno višji dohodek – realno pa ne večje blaginje. Ravno to imenujemo:
prikrita progresija (kalte Progression).
Nemško zvezno ministrstvo za finance (Bundesfinanzministerium) presenetljivo jasno navaja, da lahko v tem primeru govorimo tudi o „povišanju davkov zaradi nedejavnosti“. Bundesministerium der Finanzen
Vendar so se na to odzvali
Trditev, da politika 67 let ni storila ničesar proti temu, je napačna. Od leta 2015 Bundesfinanzministerium redno objavlja poročila o progresiji. Od leta 2016 se mejne vrednosti davčnih razredov redno prilagajajo. Tudi za leto 2026 je bila lestvica ponovno premaknjena v desno. Splošna olajšava se je zvišala na: 12.348 evrov. BMF izrecno pojasnjuje, da naj bi ti ukrepi izravnali prikrito progresijo. Bundesministerium der Finanzen Zanimivo pa je: Ta redna sistematična korekcija obstaja šele približno deset let. Zgodovinski premik iz prejšnjih desetletij s tem ne izgine samodejno.
In ravno zato je pogled nazaj tako zanimiv
Vzemimo izključno logiko grafikona revije Pioneer. Leta 1969 je bil prag za najvišjo davčno stopnjo pri: 9,14-kratniku povprečnega zaslužka. Če bi želeli to razmerje ohraniti danes, bi morala ustrezna meja pri povprečni plači 64.441 evrov znašati približno:
589.000 evrov
To izrecno ne pomeni, da bi bilo 589.000 evrov „pravilna“ davčnopolitična meja. Kaže le, kako temeljito se je razmerje spremenilo.
In celo 300.000 evrov ni naravna konstanta
V razširjenem spremnem besedilu h grafikonu je navedeno, da bi morala meja danes dejansko znašati približno 300.000 evrov.
Tudi to je odvisno od izračuna. Uskladitev s cenami življenjskih potrebščin? S povprečnimi plačami? Z mediano plač? S produktivnostjo? S splošnim razvojem dohodkov v gospodarstvu? Glede na merilo dobimo različne rezultate. Zato iz zanimivega zgodovinskega grafikona ne bi smeli konstruirati navidezne natančnosti. Trdna ugotovitev se glasi:
Prag za redno najvišjo davčno stopnjo je danes glede na splošno raven dohodkov bistveno nižji kot konec šestdesetih let prejšnjega stoletja.
To samo po sebi je dovolj izjemno.
Zdaj vstopi v igro kupna moč
Zakaj nas ta tema zanima pri Spargold? Ne zato, ker bi se z zlatom izognili dohodnini. Temu ni tako. In še manj zato, ker bi bile plemenite kovine davčnopolitična rešitev. Zanimiv je predvsem mehanizem za grafikonom. Leta 1969 je bilo: 6.156 evrov povprečni dohodek. Danes je potrebnih več kot: 60.000 evrov da bi dosegli primerljivo nominalno velikost današnjega povprečnega dohodka. Seveda sta danes tudi življenjski standard in gospodarska uspešnost povsem drugačna. Vendar številke razkrivajo, kako močno se merska enota denar skozi desetletja spreminja.
Nominalno ni realno
To je morda najpomembnejša povezava med davki, inflacijo in ustvarjanjem premoženja. Ljudje pogosto razmišljajo nominalno. Moja plača se je zvišala. Moja hiša je vredna več. Moj portfelj je večji. Stanje na mojem računu se je povečalo. Vendar je relevantno vprašanje:
Ali se je zvišala tudi moja kupna moč?
Premoženje, ki se v 20 letih podvoji, svojega lastnika ni nujno naredilo dvakrat bogatejšega. Če se v istem času ustrezno zviša raven cen, je lahko realna rast premoženja bistveno manjša.
Ravno zato nas pri Spargold zanima dolgoročna perspektiva
Zlato ne ustvarja denarnega toka. Ne prinaša obresti. Njegova cena včasih precej niha. Vendar ima fizično zlato posebno lastnost: Ni terjatev do dolžnika. In njegove količine ni mogoče povečati z denarnopolitičnimi odločitvami na enak način kot količino denarja v valuti. Zato se zlato že stoletja uporablja kot oblika dolgoročne diverzifikacije premoženja. Ne kot zaščita pred določeno dohodninsko lestvico. Temveč kot možen gradnik proti drugemu tveganju:
dolgoročni izgubi denarne kupne moči.
Morda grafikon zato pripoveduje drugo zgodbo
Ne: „Politika nas že 67 let prikrito goljufa.“ Tega iz podatkov ni mogoče sklepati. Lahko pa sklepamo: Nominalni dohodki lahko močno narastejo, ne da bi meje med sredino in vrhom ostale nespremenjene. In: Inflacija skozi desetletja ne spreminja le cen. Spreminja tudi pomen nominalnih številk. Leta 1969 je bilo 56.263 evrov – preračunano – dohodkovna raven daleč nad povprečjem. Danes je številka v tem razponu sredi trga dela. To bi nas moralo opomniti:
Premoženja se dolgoročno ne meri v evrih.
Temveč v kupni moči.
Ostanite preudarni.
Vaš
Helge Peter Ippensen
Ste pripravljeni preizkusiti Spargold?
Preprosto investirajte v fizične plemenite kovine.


