DEAN namesto IBAN? Kaj nova številka računa digitalnega evra pomeni za evro in zlato

29. september 2026
Ste pripravljeni preizkusiti Spargold?
Preprosto investirajte v fizične plemenite kovine.

Preprosto investirajte v fizične plemenite kovine.
18 znakov.
V prihodnosti bi lahko za digitalni evro imeli podoben pomen, kot ga ima IBAN za naš današnji bančni račun.
Ime:
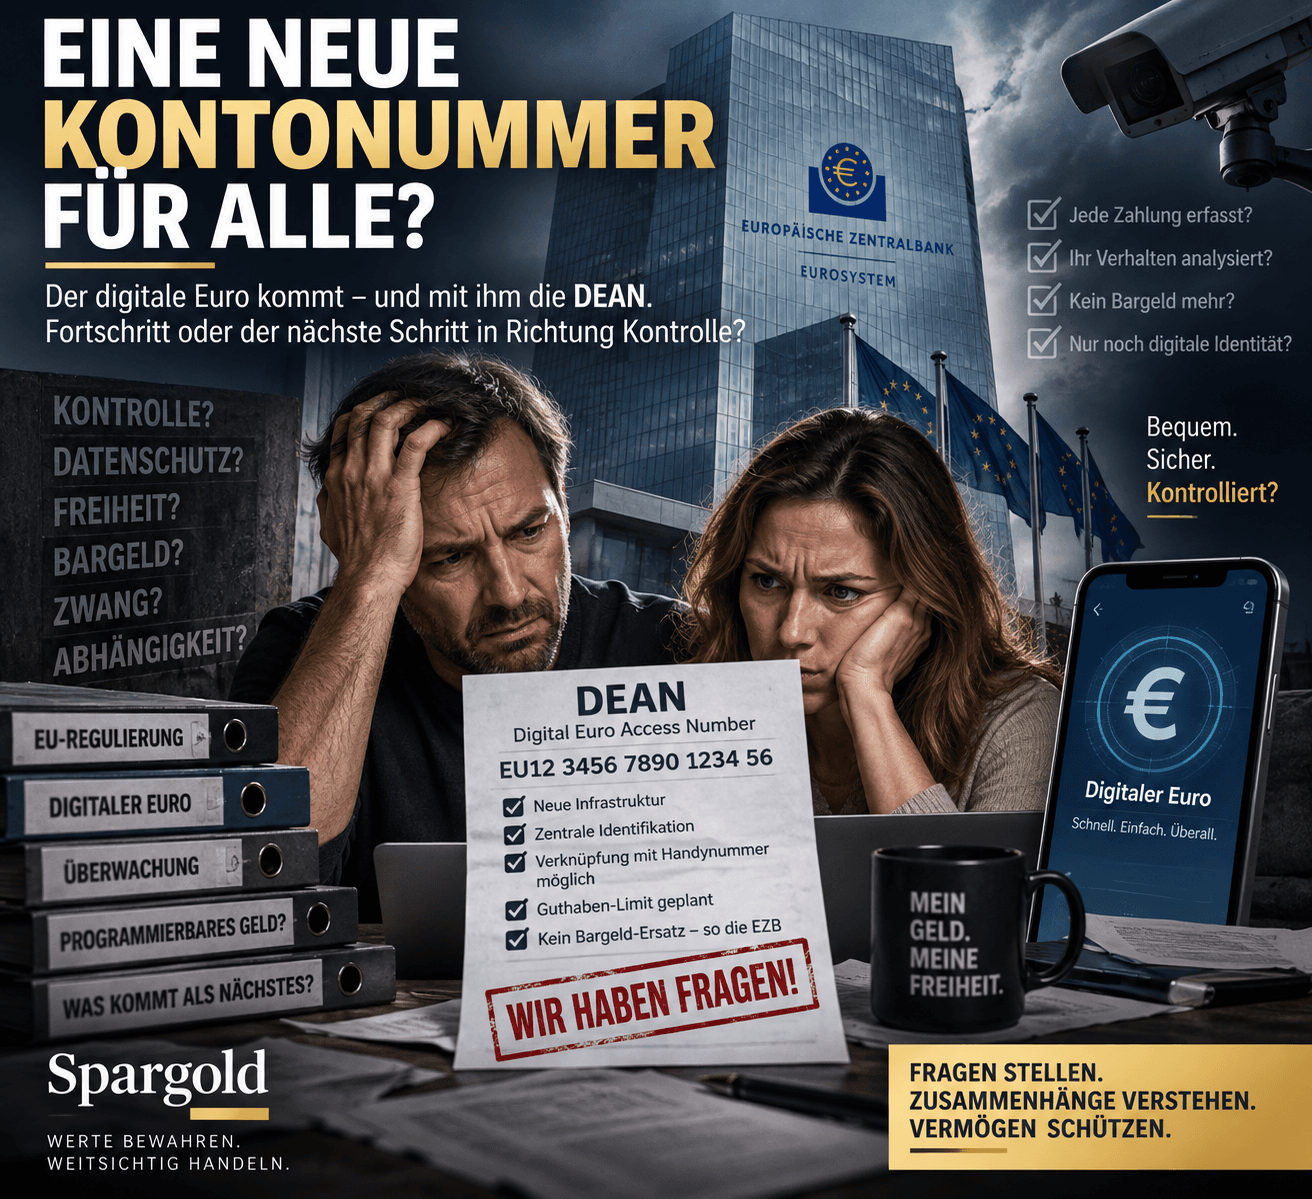
Digital Euro Access Number.
Medtem ko se javna razprava o digitalnem evru pogosto še vedno vrti okoli precej abstraktnih pojmov – varstvo podatkov, digitalni denar centralne banke, nadomestek za gotovino ali programabilni denar –, Evropska centralna banka že dolgo gradi tehnično infrastrukturo.
In prav zato je DEAN zanimiv.
Saj kaže:
Digitalni evro še ni sprejet.
Vendar se tehnično nanj že zelo konkretno pripravlja.
Poenostavljeno bi lahko rekli:
IBAN identificira vaš bančni račun.
DEAN identificira vaš račun digitalnega evra.
Vendar primerjava ni povsem točna.
Za obema številkama računov namreč stojita dve različni obliki denarja.
Denar na našem običajnem osebnem računu je v osnovi terjatev do poslovne banke.
Digitalni evro pa bi bil:
digitalni denar centralne banke.
Torej digitalna oblika javnega denarja, ki ga izdaja Evrosistem.
Prav za to nastaja lastna infrastruktura.
To niso ugibanja o prihodnosti.
V zahtevah za pilotno delovanje, objavljenih marca 2026, ECB natančno opisuje, kako naj bi to delovalo.
Pri ustvarjanju beta računa digitalnega evra ponudnik plačilnih storitev pri platformi Digital Euro Service Platform zaprosi za DEAN.
Platforma ustvari številko.
Ponudnik plačilnih storitev jo dodeli uporabniku.
Tako ima vsak ustrezen račun edinstveno identifikacijo. European Central Bank
Trenutni osnutek predvideva strukturo iz 18 alfanumeričnih znakov.
In začne se z:
To dejansko zveni nekoliko podobno IBAN-u.
Vendar je več kot le nov način zapisa za isti račun.
To je pomembna točka.
DEAN naj ne bi nadomestil IBAN-a.
Kdor bo še naprej uporabljal klasični osebni račun, bo za to še naprej potreboval obstoječo infrastrukturo bančnih računov.
DEAN spada izključno k infrastrukturi digitalnega evra.
Tako bi lahko v prihodnosti vzporedno obstajali dve ravni:
denar poslovnih bank → IBAN
in
digitalni denar centralne banke → DEAN
In prav tukaj se začne zares zanimiva zgodba.
Danes se večina našega denarja ne nahaja pri centralni banki.
Leži na računih pri poslovnih bankah.
Bančna stanja so terjatve do posamezne banke.
Neposreden dostop do denarja centralne banke pa imajo posamezniki do zdaj v bistvu le prek:
gotovine.
Digitalni evro naj bi to spremenil.
Denar centralne banke naj bi naredil dostopen tudi digitalno za vsakodnevni plačilni promet. European Central Bank
DEAN tako ne bi bila le nova številka računa.
Bila bi tehnični ključ do nove ravni evropskega denarnega sistema.
Verjetno pogosto ne.
ECB namreč načrtuje tudi tako imenovane psevdonime (aliase).
V pilotnem delovanju je za to sprva predvidena:
telefonska številka
predvidena.
Princip:
Telefonska številka
↓
DEAN
↓
Račun digitalnega evra
Telefonska številka bi bila pri tem le zlahka zapomljiv psevdonim.
V ozadju bi infrastruktura določila pripadajoči DEAN in plačilo ustrezno posredovala. European Central Bank
To je pomembno.
Saj bi s tem digitalni evro v vsakdanu lahko deloval precej preprosteje, kot bi lahko sklepali iz izraza „nova številka računa“.
Ne.
Vsaj glede na trenutno stanje ne.
To stopnjevanje nekaterih naslovov gre predaleč.
V pilotnem delovanju DEAN prejme tisti, ki kot udeleženec uporablja ustrezen beta račun digitalnega evra.
Tudi za kasnejši digitalni evro trenutno ni predvideno, da bi se vsakemu državljanu prisilno dodelil takšen račun.
ECB poudarja:
Nihče ne sme biti prisiljen uporabljati digitalnega evra. European Central Bank
Tako ostaja tudi obstoječi IBAN.
In tudi gotovina naj bi ostala.
Vsaj takšna je trenutna politična in regulativna zasnova.
Ker plačilnega sistema takšnega obsega ni mogoče začeti razvijati šele takrat, ko politika dokončno reče „da“.
ECB želi biti pripravljena na morebitno uvedbo v letu:
pripravljena.
V ta namen se bo v drugi polovici leta 2027 začelo dvanajstmesečno pilotno delovanje.
Izbranih je bilo že 36 ponudnikov plačilnih storitev. European Central Bank
Razvojna dela torej potekajo zdaj.
In to je morda najpomembnejše spoznanje:
Politično digitalni evro še ni dokončno sprejet.
Tehnično se njegova morebitna uvedba že pripravlja.
Oboje je lahko hkrati res.
Tukaj se zgodba o DEAN neposredno navezuje na našo prejšnjo analizo.
Digitalni evro ni zamišljen kot neomejen varčevalni račun.
ECB načrtuje:
zgornjo mejo stanja na računu.
Končni znesek še ni določen.
Na željo evropskih zakonodajalcev je ECB preučila scenarije s hipotetičnimi mejami do 3.000 evrov na osebo. European Central Bank
To ni sprejeta meja 3.000 evrov.
Kaže pa arhitekturo.
Zakaj sploh omejitev?
Ker želi ECB preprečiti, da bi državljani v velikem obsegu prenašali denar z računov poslovnih bank v denar centralne banke.
To bi namreč zlasti v kriznih časih lahko destabiliziralo financiranje bank.
Tudi za to že obstaja koncept.
Predpostavimo, da ima uporabnik 500 digitalnih evrov.
Želi pa plačati 800 evrov.
Tedaj bi razlika lahko samodejno prišla s povezanega bančnega računa.
ECB to imenuje:
Reverse Waterfall.
Nasprotno pa bi se denar, ki presega dovoljeno zgornjo mejo digitalnega evra, lahko samodejno preusmeril na povezani račun poslovne banke:
Waterfall. European Central Bank
Tako zgornja meja ne bi nujno omejevala plačilnega prometa.
Omejuje predvsem:
koliko digitalnega denarja centralne banke se lahko trajno hrani.
In prav ta razlika je pomembna.
Po trenutnem konceptu:
Ne.
ECB izrecno razmejuje programabilni denar in pogojna plačila.
Digitalni evro naj ne bi bil zasnovan tako, da bi organ lahko določil:
Ta denar se sme porabiti le za živila.
Ali:
Ta denar zapade v treh mesecih.
Ali:
Ta denar se ne sme uporabljati za določeno blago.
Takšne namenske vezave naj prav ne bi bile del digitalnega evra. European Central Bank
Možna pa naj bi bila pogojna plačila.
Na primer:
Denar se prenese šele, ko je blago dostavljeno.
To je tehnično nekaj drugega.
Tudi tukaj se splača razlikovati med upravičenim vprašanjem in prehitro trditvijo.
DEAN neizogibno ustvarja edinstveno identifikacijo računa.
To pa ne pomeni samodejno, da lahko ECB s tem osebno sledi vsakemu državljanu in vsakemu plačilu.
Trenutna arhitektura deluje s psevdonimizacijo in ponudniki plačilnih storitev kot vmesniki.
Za plačila brez povezave (offline) ECB obljublja celo raven varstva podatkov, ki naj bi se približala gotovini: podrobnosti plačila brez povezave naj bi poznala le plačnik in prejemnik. European Central Bank
Hkrati ostaja res:
Digitalni plačilni sistem potrebuje tehnične identifikatorje, pravila dostopa, programsko opremo, strojno opremo in regulativne določbe.
S tem nastajajo drugačne odvisnosti kot pri bankovcu v lastni roki.
Tudi to bi moralo biti dovoljeno trezno ugotoviti.
Zanimivo nasprotje se ne glasi:
Digitalni evro je slab – zlato je dobro.
To bi bilo preveč preprosto.
Oba izpolnjujeta popolnoma različne funkcije.
Digitalni evro naj bi bil optimiziran za:
plačila.
Hitro.
Digitalno.
Po vsej Evropi.
Z lastno infrastrukturo.
Fizično zlato je za to povsem neprimerno.
Nihče ne želi plačati kave z 0,0008 unče zlata.
Zlato pa ima lastnosti, ki jih digitalni evro zavestno nima.
Potrebuje:
tehnično infrastrukturo.
ponudnike plačilnih storitev.
identifikatorje, kot je DEAN.
programsko opremo.
pravila.
omejitve stanja na računu.
in navsezadnje delujoč Evrosistem.
Fizično zlato za svojo gole posedovanje vsega tega ne potrebuje.
Fizična zlata palica nima:
nobenega IBAN-a.
nobenega DEAN-a.
nobenega gesla.
nobene omejitve stanja s strani ECB.
Ima pa tudi:
nobenih obresti.
In njegova tržna cena lahko precej niha.
To ni vrednotenje.
Opisuje dve popolnoma različni funkciji.
Digitalizacija našega denarja napreduje.
To ni niti presenetljivo niti samodejno grozeče.
Vendar z vsako novo digitalno ravnijo narašča tudi pomen vprašanja:
In:
Prav v tem je za nas pomen fizičnih plemenitih kovin.
Ne kot nadomestek za evro.
Ne kot plačilno sredstvo za vsakdan.
Temveč kot možna dopolnitev znotraj razpršene premoženjske strukture.
Danes se zdi kot tehnična opomba.
18 znakov.
Nova identifikacija računa.
Še en pojem poleg IBAN-a in BIC-a.
Toda dejansko DEAN razkriva, kako konkretna je medtem postala arhitektura digitalnega evra.
Digitalni evro še ni uveden.
Njegova končna oblika še ni sprejeta.
In nihče danes ne ve, kako močno bi ga prebivalstvo dejansko uporabljalo.
Vendar se infrastruktura pripravlja.
Morda zato najzanimivejše vprašanje ni:
„Ali bom kmalu dobil novo številko računa?“
Temveč:
Odgovor na to bo šel daleč preko 18 znakov.
Ostanite daljnovidni.
Vaš
Helge Peter Ippensen