Goudbaren of gouden munten: wat past beter bij uw goudaankoop
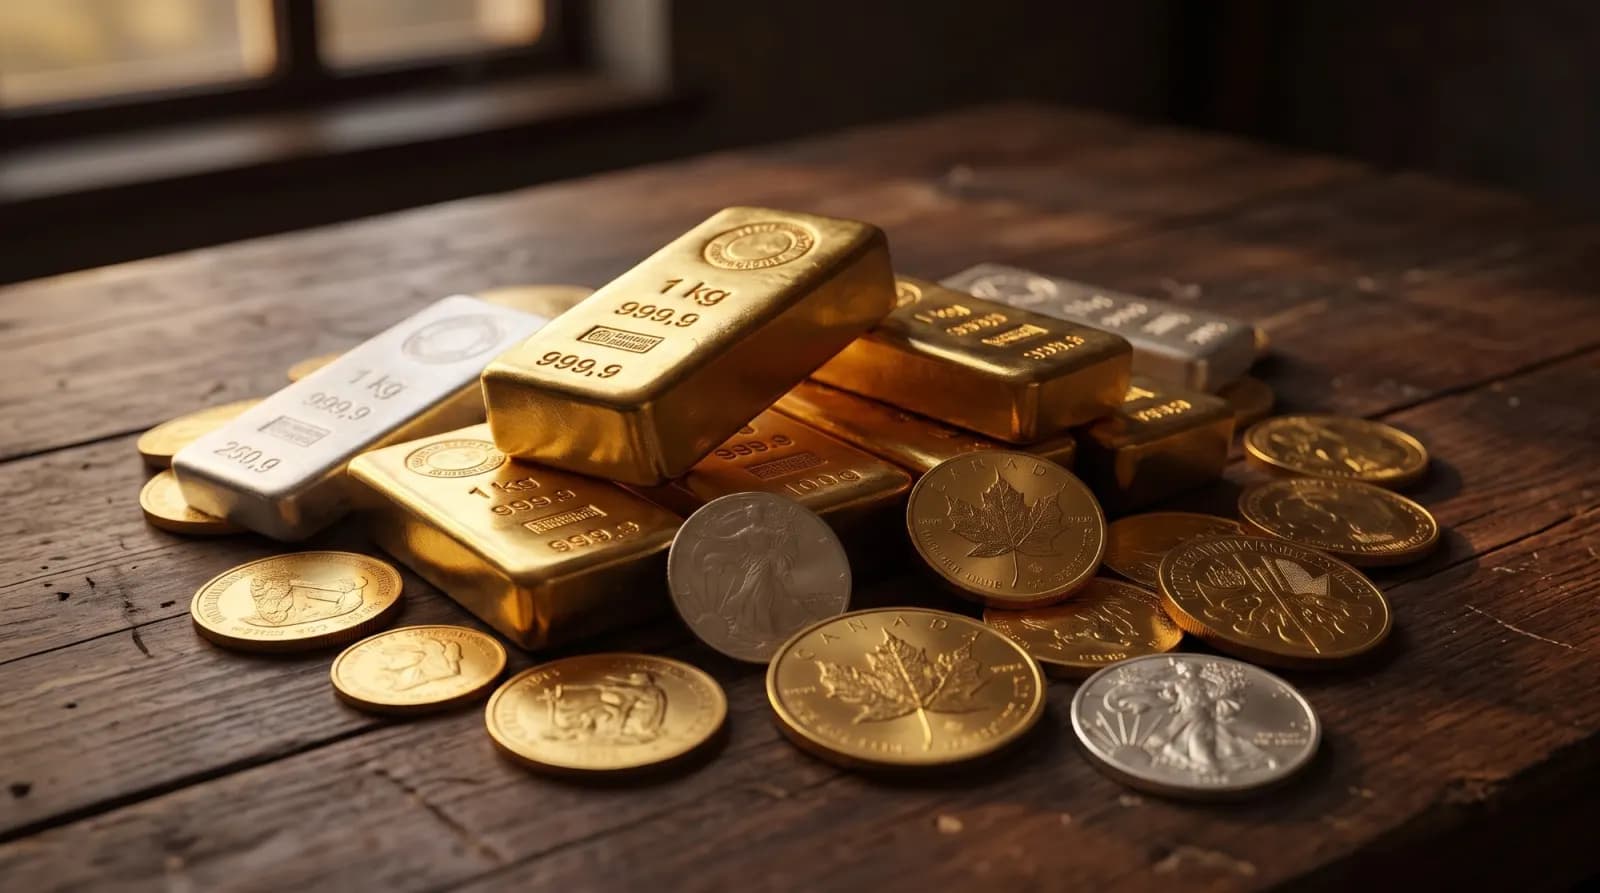
Goudbaren of munten – die vraag komt bij bijna elke goudaankoop op. Beide bevatten fysiek goud en zijn bij voldoende gehalte in Duitsland als beleggingsgoud vrijgesteld van btw. Ze verschillen in opslag, coupures en doorverkoop.
Wat is het verschil tussen baren en munten?
Goudbaren zijn gegoten of geslagen blokken die door een raffinaderij worden geproduceerd. Ze vermelden de fabrikant, het gewicht, het gehalte en vaak een serienummer. Gouden munten worden uitgegeven door staatsmunthuizen en hebben een nominale waarde. Daardoor zijn ze in het land van uitgifte wettig betaalmiddel, ook al ligt hun goudwaarde ver boven de nominale waarde.
Bij beide wordt de waarde vooral bepaald door het fijngoudgehalte. De prijs die u betaalt, bestaat uit de goudwaarde plus een opslag. Deze opslag is het belangrijkste verschil tussen de twee vormen.
Opslag: waarom kleine eenheden duurder zijn
Productie, controle, verpakking en distributie kosten voor een baar van 1 gram bijna evenveel als voor een baar van 100 gram. Hoe kleiner de eenheid, hoe hoger de opslag per gram goud. Grote baren hebben meestal de laagste opslag.
Munten zijn bewerkelijker om te slaan en hebben meestal een iets hogere opslag dan baren met hetzelfde goudgehalte. Het verschil is bijzonder groot bij kleine munten, zoals munten van een tiende ounce. De precieze opslag hangt af van de handelaar, het product en de marktsituatie. In tijden van grote vraag stijgt hij vaak merkbaar.
Coupures en flexibiliteit
Een grote baar is goedkoop in aankoop, maar kan alleen in zijn geheel worden verkocht. Wilt u later misschien een deel van uw goud verkopen, dan bieden meerdere kleinere eenheden meer flexibiliteit. Veel kopers combineren daarom grotere baren met enkele munten of kleinere baren.
Op de groothandelsmarkt wordt goud verhandeld in Good Delivery-baren van de London Bullion Market Association. Zo’n baar bevat tussen 350 en 430 troy ounces goud, meestal ongeveer 400 ounces. Voor particuliere kopers zijn deze baren ongebruikelijk. Gangbare formaten lopen van 1 g tot 1 kg, plus munten van 1 ounce en fractiemunten.
Doorverkoop
Bekende beleggingsmunten zoals de Krugerrand, de Maple Leaf of de Wiener Philharmoniker worden wereldwijd door handelaren herkend. Ze kunnen meestal zonder uitgebreide controle worden verkocht. Hetzelfde geldt voor baren van bekende fabrikanten op de LBMA Good Delivery List.
Baren van onbekende herkomst, een beschadigde verpakking of ontbrekende certificaten kunnen de verkoop bemoeilijken. Sommige handelaren controleren zulke stukken extra of betalen minder. Bewaar daarom facturen en certificaten. Ze helpen ook om de aanhoudingstermijn tegenover de Duitse belastingdienst aan te tonen.
Belasting: wat voor beide geldt
In Duitsland zijn goudbaren vanaf 995 duizendste en gouden munten die aan de voorwaarden van § 25c UStG (Duitse btw-wet) voldoen, vrijgesteld van btw. Voor munten hoort daarbij de voorwaarde dat hun gebruikelijke prijs niet meer dan 80% boven de goudwaarde ligt. Verzamelmunten met een hoge opslag komen daarom mogelijk niet in aanmerking.
Bij verkoop uit privévermogen behandelt de Duitse inkomstenbelastingwet baren en munten gelijk. Na een aanhoudingstermijn van meer dan één jaar is de winst belastingvrij.
Geslagen of gegoten baren?
Kleinere baren worden meestal uit een goudstrip gestanst en daarna geslagen. Ze hebben gladde oppervlakken en scherpe randen en worden vaak geleverd in een verzegelde kunststof kaart met certificaat. Grotere baren worden vaak gegoten. Hun oppervlak is onregelmatiger, maar dat verandert niets aan het goudgehalte.
Voor de doorverkoop is het belangrijk dat fabrikant, gewicht, gehalte en eventueel serienummer goed leesbaar zijn. Open verzegelde verpakkingen niet zonder goede reden. Sommige handelaren betalen voor baren in onbeschadigde originele verpakking een betere prijs of zien af van een extra controle.


