Duitsland heeft een van de grootste goudreserves en eigen gas in de bodem – en importeert fracking-gas uit het buitenland

28 september 2026
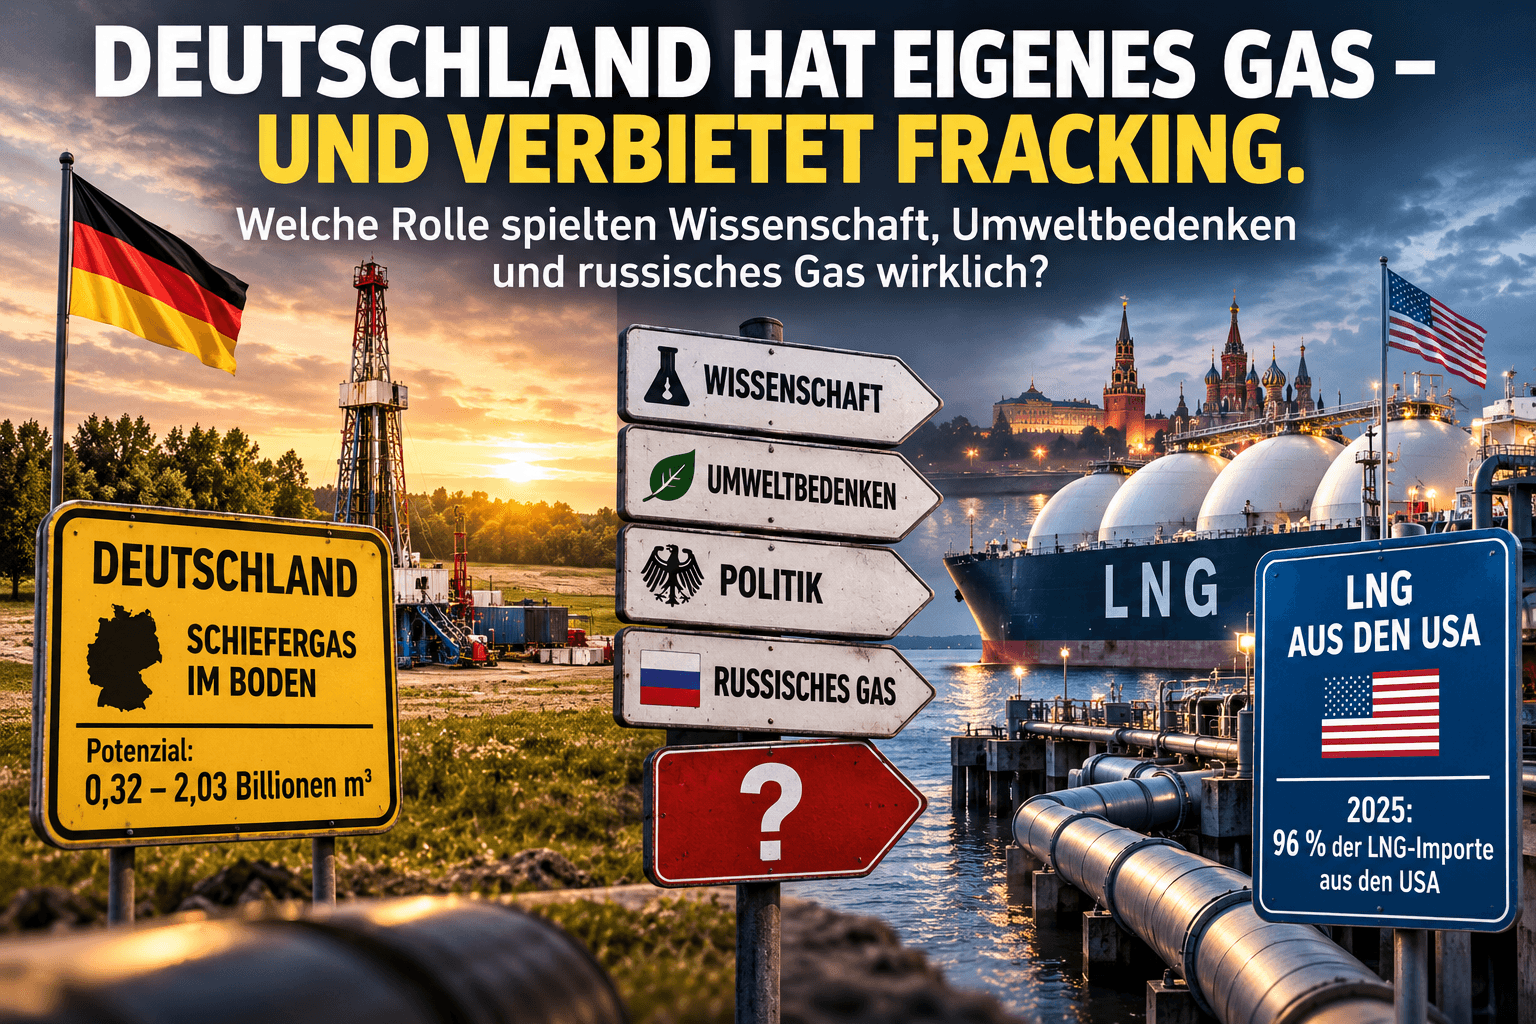

0,32 tot 2,03 biljoen kubieke meter.
Zo groot schatte de Bundesanstalt für Geowissenschaften und Rohstoffe (BGR) in 2016 de technisch winbare schaliegasvoorraden van Duitsland.
Een aanzienlijk deel daarvan:
onder Nedersaksen. Bundesgerichtshof
Desondanks is de commerciële winning van dit onconventionele aardgas in Duitsland sinds 2017 verboden.
Tegelijkertijd importeert Duitsland aardgas.
En alleen al in 2025 kwam er 106 terawattuur LNG via Duitse terminals het land binnen.
Rund:
van deze Duitse LNG-importen was afkomstig uit de VS. Bundesnetzagentur
Een land met aanzienlijke potentiële gasvoorraden in de eigen bodem importeert tegenwoordig dus onder andere aardgas uit een land waarvan de gasboom grotendeels door fracking mogelijk werd gemaakt.
Hoe heeft het zover kunnen komen?
Deze toont de politiek, ministeries, wetenschap, industrie, milieuorganisaties, media en Rusland in een groot relatiediagram.
De boodschap:
Wetenschappers beschouwden fracking als beheersbaar.
Rusland wilde zijn positie als gasleverancier behouden.
Milieuorganisaties waarschuwden voor fracking.
Media versterkten deze angsten.
De politiek volgde uiteindelijk de tegenstanders.
In 2016/17 kwam het verbod.
En Duitsland bleef afhankelijk van geïmporteerd gas.
Dat is een fascinerend verhaal.
Alleen:
Duitsland bezit inderdaad aanzienlijke schaliegasvoorraden.
De BGR heeft deze jarenlang onderzocht.
Voor Duitsland schatte zij de technisch winbare voorraden uiteindelijk op:
0,32 tot 2,03 biljoen kubieke meter. Bundesgerichtshof
Hiermee spreken we niet over een geologische curiositeit.
We spreken over een potentieel aanzienlijke energiebron.
Juist hier wordt het ingewikkeld.
Want:
is ook bij fracking een problematische zin.
De BGR onderzocht onder andere de vraag of vloeistoffen bij fracking door het gesteente tot in de ondiepe grondwaterlagen zouden kunnen doordringen.
Voor de geologische omstandigheden in Noord-Duitsland beoordeelde zij deze directe weg als:
uiterst onwaarschijnlijk. Bundesgerichtshof
Dat klinkt in eerste instantie als een geruststelling.
Maar het is geen volledige risicobeoordeling.
Want mogelijke problemen ontstaan niet alleen diep onder de grond.
Integriteit van het boorgat.
Chemicaliën.
Flowback.
Transport.
Opslag.
Methaanemissies.
Geïnduceerde seismiciteit.
Dat alles hoort eveneens bij de beoordeling.
Het UBA waarschuwde voor risico's, met name voor het grondwater, en wees op onzekerheden bij chemicaliën en afvalwater.
In 2012 adviseerden door het UBA aangestelde experts daarom om onconventioneel fracking niet grootschalig toe te passen, maar – indien überhaupt – stapsgewijs en onder nauwe wetenschappelijke begeleiding te werk te gaan. Umweltbundesamt
Ook later bleef het UBA skeptisch.
In 2023 argumenteerde het dat de winning van schaliegas noch op korte termijn noodzakelijk was, noch snel een wezenlijke bijdrage kon leveren aan het voorkomen van gastekorten of hoge prijzen; bovendien zou het op de lange termijn niet passen bij een broeikasgasneutrale energievoorziening. Umweltbundesamt
Daarmee wordt één ding duidelijk:
Er waren verschillende wetenschappelijke beoordelingen van risico's, baten en beheersbaarheid.
Op 24 juni 2016 stemde de Bondsdag.
Uitslag:
435 Voor
109 Tegen
9 Onthoudingen
Onconventioneel fracking werd in principe verboden. Deutscher Bundestag
En hier is een belangrijke correctie op de grafiek nodig.
Het verbod was niet simpelweg een besluit van de Groenen.
Duitsland werd geregeerd door:
CDU/CSU en SPD.
Zij namen de wet aan.
De Groenen en Die Linke eisten zelfs verdergaande verboden. Deutscher Bundestag
Dat is belangrijk wanneer men tegenwoordig verantwoordelijkheden bespreekt.
En daarmee komen we bij het eigenlijk interessante punt.
Duitsland koos niet tegen aardgas.
Duitsland koos tegen de exploitatie van een specifieke binnenlandse aardgasbron.
De vraag naar gas bleef.
Dus moest het gas ergens anders vandaan komen.
Jarenlang speelde Rusland hierbij een prominente rol.
Nord Stream werd het symbool van deze strategie.
Economisch gezien leek dit lange tijd aantrekkelijk:
grote hoeveelheden,
pijpleidinginfrastructuur,
relatief goedkope levering.
Geopolitiek gezien ontstond hiermee echter een concentratierisico.
De Russische aanval op Oekraïne veranderde de Europese energiearchitectuur fundamenteel.
Duitsland moest zijn gasvoorziening in korte tijd diversifiëren.
Er verrezen LNG-terminals.
Nieuwe toeleveringsketens werden opgezet.
Andere leverancierslanden werden belangrijker.
En daarmee ontstond een opmerkelijke situatie.
In 2025 kwam er via Duitse LNG-terminals:
106 TWh aardgas.
Dat was 10,3 procent van alle Duitse gasimporten.
Volgens gegevens van het BDEW was ongeveer:
van deze LNG-hoeveelheden afkomstig uit de VS. Bundesnetzagentur
En de VS werden juist door de exploitatie van onconventionele olie- en gasvoorraden een van de grootste energieproducenten ter wereld.
Men kan daarom een onaangename vraag stellen:
Daarop bestaat geen eenvoudig antwoord.
Want ook transportroutes, methaanemissies, lokale omgevingsfactoren en productiestandaarden moeten worden vergeleken.
Maar de vraag is legitiem.
Hier moeten we heel zorgvuldig blijven.
De grafiek suggereert:
Rusland wilde Duitse concurrentie voorkomen.
Russische media verspreidden negatieve berichten.
Milieugroeperingen namen deze narratieven over.
Politici volgden.
Fracking werd verboden.
Daarmee bleef Duitsland afhankelijk van Russisch gas.
Dat zou een enorm verhaal zijn.
Natuurlijk had Gazprom een economisch belang bij de verkoop van zoveel mogelijk Russisch gas aan Duitsland.
Natuurlijk zou grootschalige Duitse gaswinning potentieel hebben geconcurreerd met importgas.
Maar daaruit volgt nog niet:
Rusland heeft het Duitse fracking-verbod veroorzaakt.
Voor deze specifieke causale keten ontbreekt overtuigend bewijs.
En precies daarom moeten we dit niet als feit presenteren.
Want een ander probleem is volledig gedocumenteerd:
Duitsland koos voor een energiearchitectuur die jarenlang aanzienlijke importafhankelijkheden met zich meebracht.
Dat werkte zolang de leveringsrelaties stabiel waren.
Toen de geopolitieke situatie veranderde, veranderde een gunstige leveringsrelatie in een strategisch risico.
En precies hier begint het grotere economische verhaal.
Dat geldt niet alleen voor energie.
Een bedrijf kan volledig vertrouwen op één leverancier.
Een staat op één energieleverancier.
Een belegger op één activaklasse.
Een economie op één technologie.
Zolang alles werkt, lijkt diversificatie vaak inefficiënt.
Want redundantie kost geld.
Alternatieve toeleveringsketens kosten geld.
Reserves kosten geld.
Voorraadbeheer kost geld.
Diversificatie kan rendement kosten.
Totdat het onwaarschijnlijke geval zich voordoet.
Dan krijgt redundantie plotseling een prijs.
Duitsland bezit niet toevallig een van de grootste nationale goudreserves ter wereld.
Goud produceert geen stroom.
Het vervangt geen aardgas.
Het lost geen energiepolitieke problemen op.
Maar de logica achter strategische goudreserves is verbazingwekkend gelijkaardig.
Sondern veerkracht.
Fysiek goud is geen vordering op een schuldenaar.
Het heeft geen buitenlandse emittent nodig die aan zijn verplichtingen moet voldoen.
Het heeft geen pijpleiding.
En geen contractpartner wiens politieke belangen kunnen veranderen.
Daar staat tegenover dat het opslagkosten met zich meebrengt.
Het keert geen rente uit.
En de marktprijs fluctueert.
Ook hier betaalt men dus voor diversificatie.
Niet:
Fracking was juist.
En ook niet:
Fracking was onjuist.
Deze beslissing vereist een afweging van milieu-, klimaat-, economische en veiligheidsbelangen.
De belangrijkere les luidt:
Want leveringszekerheid heeft een waarde.
Diversificatie heeft een waarde.
En onafhankelijkheid heeft soms een waarde die in normale tijden nauwelijks zichtbaar is.
Dat geldt voor energie.
Voor toeleveringsketens.
Voor valuta.
En ook voor vermogen.
De vraag is daarom niet alleen:
Wat is vandaag het goedkoopst?
Sondern:
Misschien is precies dat het verschil tussen efficiëntie en veerkracht.
Blijf vooruitziend.
Uw
Helge Peter Ippensen