Topbelastingtarief al bij een gemiddeld inkomen? Wat de cijfers werkelijk laten zien

29 september 2026
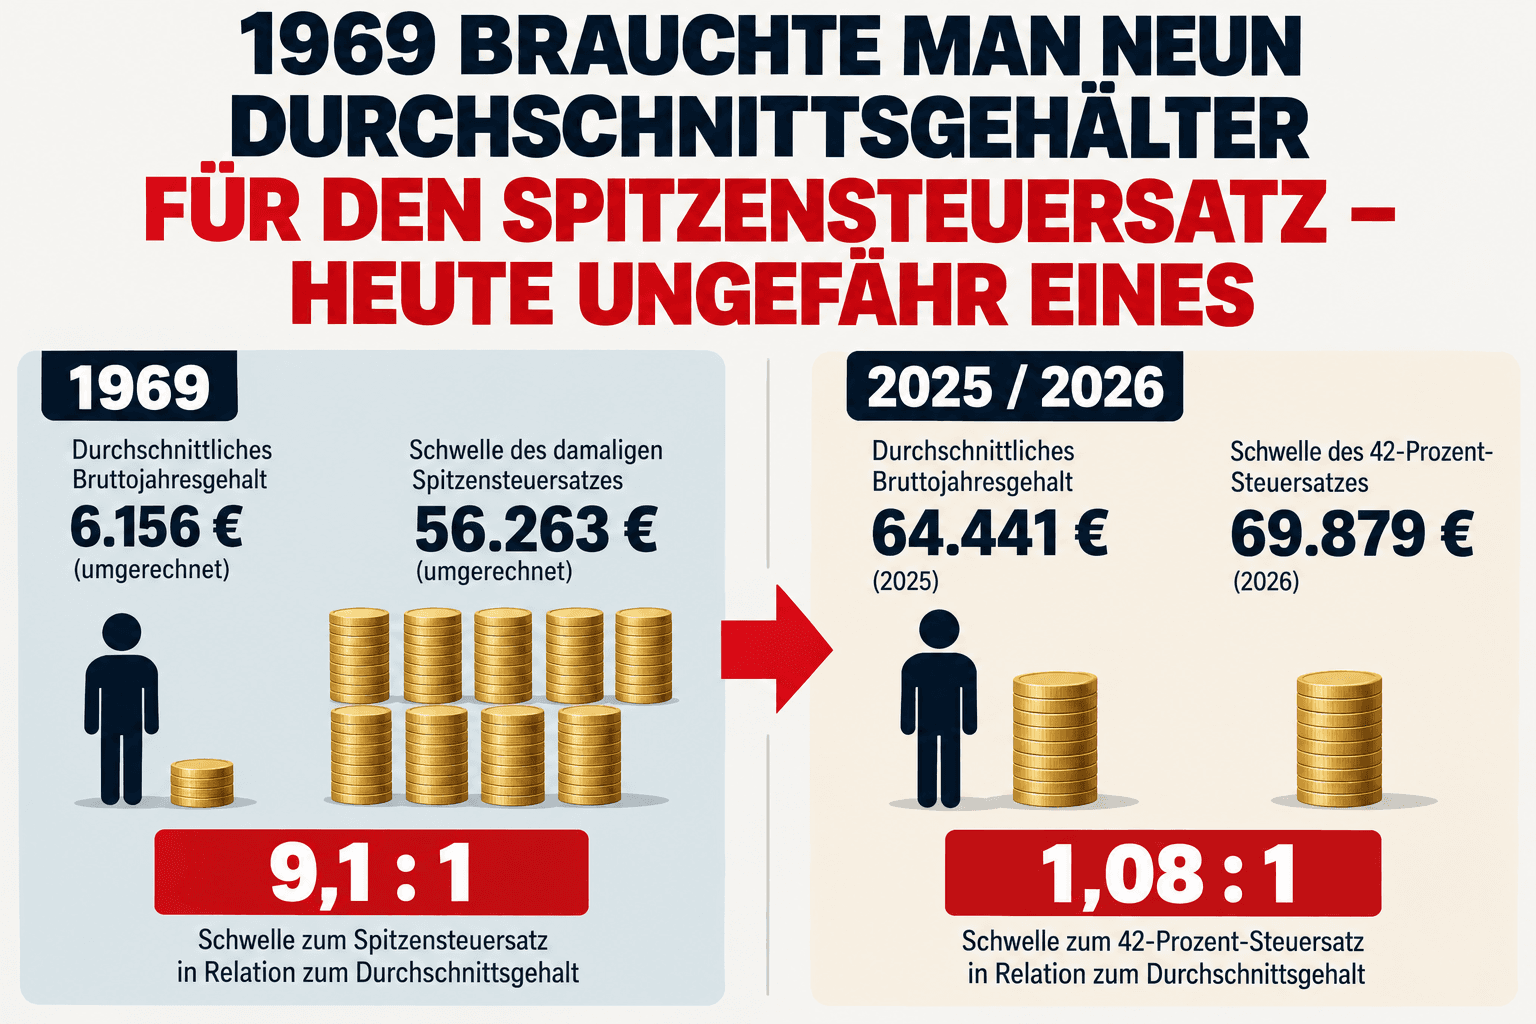

Soms vertelt een grafiek een verhaal dat bijna te spectaculair klinkt om waar te zijn.
Dit is er zo een.
1969:
Gemiddeld bruto jaarsalaris:
6.156 euro – omgerekend.
Drempel van het toenmalige topbelastingtarief:
56.263 euro.
Verhouding:
En vandaag?
De door The Pioneer en Statista gepubliceerde grafiek noemt voor 2025 een gemiddeld bruto jaarsalaris van:
64.441 euro.
De drempel van het belastingtarief van 42 procent ligt in 2026 volgens de grafiek op:
69.879 euro.
Verhouding:
Van negen modale inkomens is het daarmee – althans in deze vergelijking – ongeveer één geworden.
Dat klinkt als een gigantische heimelijke belastingverhoging.
Maar zo eenvoudig is het verhaal niet.
Dat is cruciaal.
Het gemiddelde salaris is een:
Bruto-inkomen.
Het inkomstenbelastingtarief wordt daarentegen toegepast op het:
belastbaar inkomen.
Tussen deze twee liggen bijvoorbeeld aftrekbare beroepskosten (Werbungskosten) en aftrekbare pensioenpremies.
Een werknemer met een brutosalaris van 69.879 euro heeft daarom normaal gesproken geen belastbaar inkomen van 69.879 euro.
De bewering:
„De gemiddelde verdiener betaalt vandaag de dag het topbelastingtarief“
is daarmee misleidend.
Maar om de grafiek daarom direct terzijde te schuiven, zou eveneens onjuist zijn.
Want de langetermijntrend blijft opmerkelijk.
In 1969 moest een inkomen uitzonderlijk ver boven het gemiddelde liggen voordat het toenmalige topbelastingtarief werd bereikt.
Vandaag de dag begint het marginale belastingtarief van 42 procent al in een inkomensregio die absoluut niet alleen de klassieke topverdieners treft.
En precies hier ligt de politieke en economische vraag:
Iemand met negen keer het gemiddelde inkomen?
Drie keer?
Het dubbele?
Of ongeveer het gemiddelde brutosalaris?
Het antwoord daarop is niet wiskundig.
Het is politisch.
Nee.
Dat is een veelvoorkomend misverstand.
Het topbelastingtarief is een:
marginaal belastingtarief.
Een vereenvoudigd voorbeeld:
Als de 42-procent-zone begint bij ongeveer 70.000 euro belastbaar inkomen en iemand heeft een belastbaar inkomen van 71.000 euro, dan wordt niet plotseling de volledige 71.000 euro met 42 procent belast.
Het hogere marginale tarief is alleen van toepassing op het betreffende bovenste deel van het inkomen.
Het gemiddelde belastingtarief over het gehele inkomen blijft lager.
Dat is een essentieel verschil.
En hier wordt de oorspronkelijke stelling interessant.
Stel je voor:
Een werknemer verdient 50.000 euro.
De prijzen stijgen met 5 procent.
Zijn werkgever verhoogt zijn salaris eveneens met 5 procent.
Nu verdient hij:
52.500 euro.
Reëel is hij echter niet rijker geworden.
Zijn koopkracht is slechts ongeveer gelijk gebleven.
Als het belastingtarief ongewijzigd blijft, kan zijn gemiddelde belastingtarief toch stijgen.
Hij heeft dan:
nominaal meer inkomen – maar reëel niet meer welvaart.
Precies dat noemt men:
Het Bundesministerium der Finanzen formuleert opmerkelijk duidelijk dat men hierbij ook kan spreken van een „belastingverhoging door inactiviteit“. Bundesministerium der Finanzen
De bewering dat de politiek hier 67 jaar lang niets tegen heeft ondernomen, is onjuist.
Sinds 2015 publiceert het Bundesministerium der Finanzen regelmatig progressierapporten.
Sinds 2016 worden de tariefgrenzen regelmatig aangepast.
Ook in 2026 is het tarief opnieuw naar rechts verschoven.
De belastingvrije voet steeg naar:
12.348 euro.
Het BMF verklaart uitdrukkelijk dat deze maatregelen bedoeld zijn om de koude progressie te compenseren. Bundesministerium der Finanzen
Interessant is echter:
Deze regelmatige systematische correctie bestaat pas sinds ongeveer tien jaar.
De historische verschuiving van de decennia daarvoor verdwijnt daardoor niet automatisch.
Laten we uitsluitend de logica van de Pioneer-grafiek nemen.
In 1969 lag de drempel voor het topbelastingtarief op:
9,14 keer het gemiddelde inkomen.
Als men deze verhouding vandaag de dag zou willen behouden, zou de betreffende grens bij een gemiddeld salaris van 64.441 euro op ongeveer:
moeten liggen.
Dat betekent uitdrukkelijk niet dat 589.000 euro de „juiste“ fiscaal-politieke grens zou zijn.
Het laat enkel zien hoe fundamenteel de verhouding is veranderd.
In de veelgeciteerde begeleidende tekst bij de grafiek staat dat de grens vandaag de dag eigenlijk rond de 300.000 euro zou moeten liggen.
Ook dat hangt af van de berekening.
Indexering op basis van consumentenprijzen?
Gemiddelde lonen?
Mediaanloon?
Productiviteit?
Algemene economische inkomensontwikkeling?
Afhankelijk van de maatstaf krijgt men verschillende resultaten.
Daarom moet men uit een interessante historische grafiek geen schijnprecisie construeren.
De robuuste conclusie luidt veeleer:
Dat alleen al is opmerkelijk genoeg.
Waarom interesseert dit onderwerp ons bij Spargold?
Niet omdat goud inkomstenbelasting vermijdt.
Dat doet het niet.
En zeker niet omdat edelmetalen een fiscaal-politieke oplossing zouden zijn.
Interessant is veeleer het mechanisme achter de grafiek.
In 1969 was:
6.156 euro
een gemiddeld inkomen.
Vandaag de dag is meer dan:
60.000 euro
nodig om een vergelijkbare nominale omvang van het huidige gemiddelde inkomen te bereiken.
Natuurlijk zijn de levensstandaard en de economische prestaties vandaag de dag ook totaal anders.
Maar de cijfers maken zichtbaar hoe sterk de meeteenheid geld over de decennia heen verandert.
Dat is misschien wel de belangrijkste verbinding tussen belastingen, inflatie en vermogensopbouw.
Mensen denken vaak nominaal.
Mijn salaris is gestegen.
Mijn huis is meer waard.
Mijn portefeuille is groter.
Mijn banksaldo is toegenomen.
Maar de relevante vraag luidt:
Een vermogen dat in 20 jaar verdubbelt, heeft de eigenaar niet noodzakelijkerwijs twee keer zo rijk gemaakt.
Als in diezelfde tijd het prijsniveau navenant is gestegen, kan de reële vermogensgroei aanzienlijk kleiner zijn.
Goud produceert geen cashflow.
Het betaalt geen rente.
De prijs ervan schommelt soms aanzienlijk.
Maar fysiek goud bezit een bijzondere eigenschap:
Het is geen vordering op een schuldenaar.
En de hoeveelheid ervan kan niet op dezelfde manier door monetair-politieke beslissingen worden verhoogd als de geldhoeveelheid van een valuta.
Daarom wordt goud al eeuwenlang gebruikt als een vorm van vermogensdiversificatie op de lange termijn.
Niet als bescherming tegen een specifiek inkomstenbelastingtarief.
Maar als mogelijke bouwsteen tegen een ander risico:
Niet:
„Sinds 67 jaar bedriegt de politiek ons heimelijk.“
Dat valt uit de data niet af te leiden.
Maar wel degelijk:
Nominale inkomens kunnen sterk stijgen, zonder dat de grenzen tussen het midden en de top ongewijzigd blijven.
En:
Inflatie verandert over de decennia heen niet alleen prijzen. Het verandert ook de betekenis van nominale cijfers.
In 1969 was 56.263 euro – omgerekend – een inkomensgrootte die ver buiten het gemiddelde lag.
Vandaag de dag ligt een getal van deze omvang midden in de arbeidsmarkt.
Dat zou ons eraan moeten herinneren:
Blijf verziend.
Uw
Helge Peter Ippensen