DEAN in plaats van IBAN? Wat het nieuwe rekeningnummer van de digitale euro betekent voor de euro en voor goud

29 september 2026
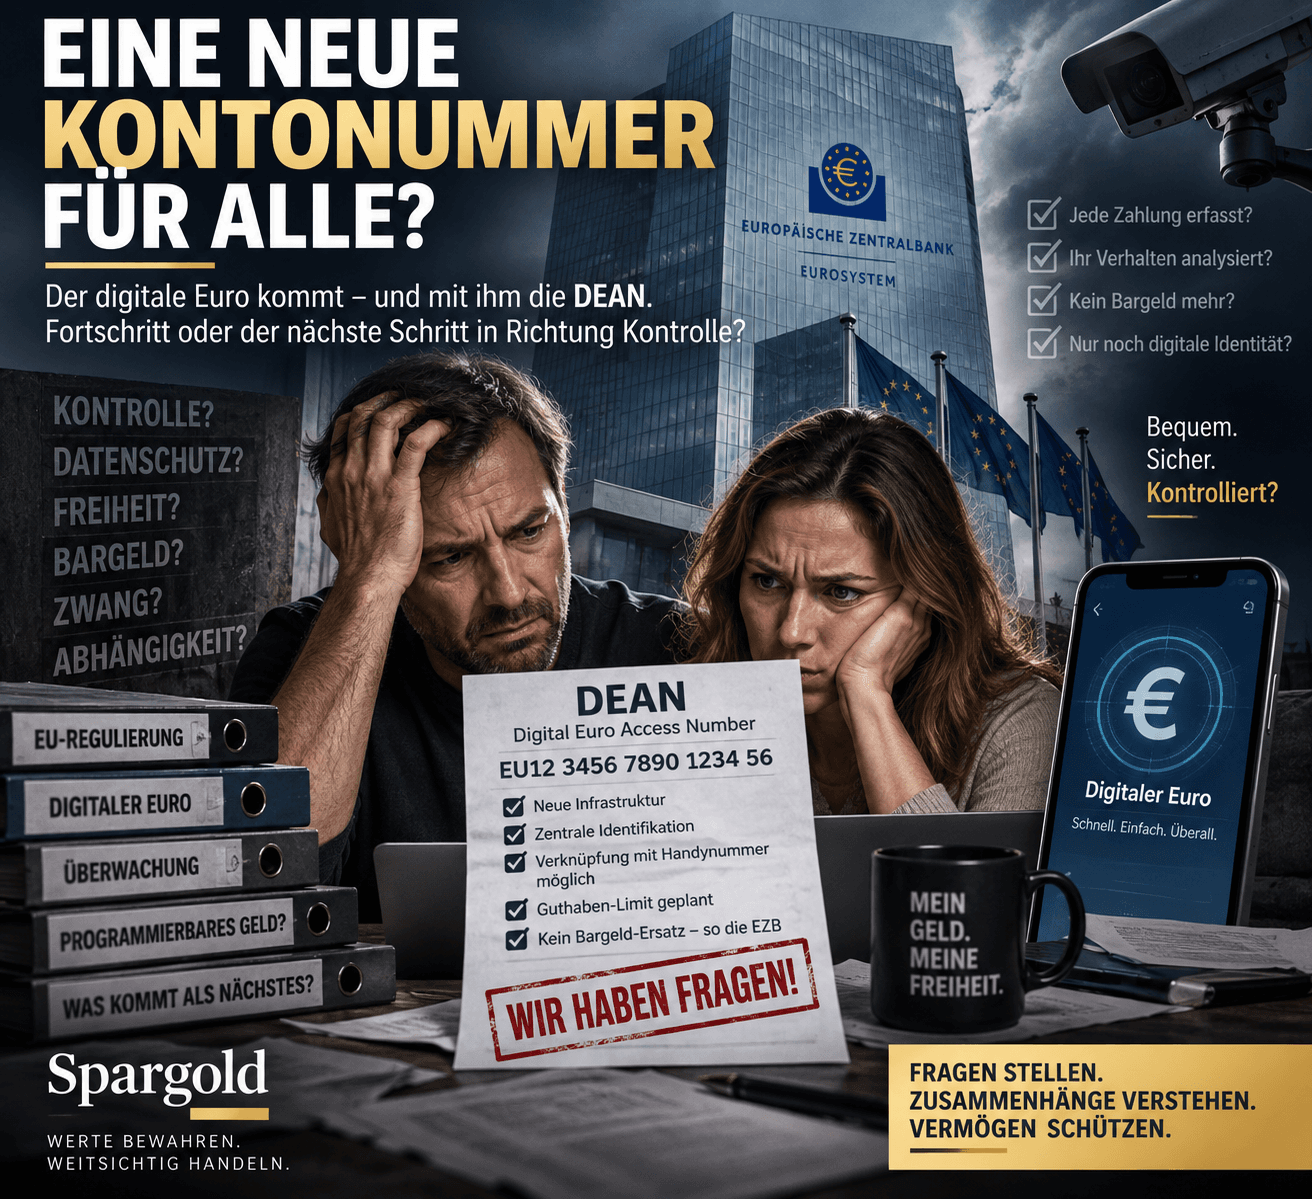

18 tekens.
Ze zouden in de toekomst voor de digitale euro een vergelijkbare betekenis kunnen krijgen als de IBAN voor onze huidige bankrekening.
De naam:
Digital Euro Access Number.
Terwijl de publieke discussie over de digitale euro vaak nog draait om vrij abstracte begrippen – gegevensbescherming, digitaal centralebankgeld, vervanging van contant geld of programmeerbaar geld –, bouwt de Europese Centrale Bank allang aan de technische infrastructuur.
En precies daarom is de DEAN interessant.
Want het laat zien:
De digitale euro is nog niet definitief besloten.
Maar technisch wordt de invoering ervan inmiddels zeer concreet voorbereid.
Eenvoudig gezegd zou je kunnen stellen:
De IBAN identificeert uw bankrekening.
De DEAN identificeert uw digitale-eurorekening.
De vergelijking is echter niet helemaal correct.
Want achter beide rekeningnummers gaan twee verschillende vormen van geld schuil.
Het geld op onze normale betaalrekening is in feite een vordering op een commerciële bank.
De digitale euro daarentegen zou zijn:
digitaal centralebankgeld.
Oftewel een digitale vorm van publiek geld, uitgegeven door het Eurosysteem.
Precies daarvoor wordt een eigen infrastructuur opgezet.
Dit is geen toekomstspeculatie.
In de in maart 2026 gepubliceerde eisen voor de pilotfase beschrijft de ECB precies hoe dit moet gaan werken.
Bij het aanmaken van een bèta-digitale-eurorekening vraagt de betalingsdienstaanbieder een DEAN aan bij het Digital Euro Service Platform.
Het platform genereert het nummer.
De betalingsdienstaanbieder wijst dit toe aan de gebruiker.
Hiermee heeft elke betreffende rekening een unieke identificatie. European Central Bank
Het huidige ontwerp voorziet hiervoor in een structuur van 18 alfanumerieke tekens.
En deze begint met:
Dat klinkt inderdaad een beetje als een IBAN.
Maar het is meer dan alleen een nieuwe schrijfwijze voor dezelfde rekening.
Dit is een belangrijk punt.
De DEAN is niet bedoeld om de IBAN te vervangen.
Wie een klassieke betaalrekening blijft gebruiken, heeft daarvoor nog steeds de bestaande bankrekeninginfrastructuur nodig.
De DEAN behoort uitsluitend tot de infrastructuur van de digitale euro.
Hiermee zouden in de toekomst twee niveaus naast elkaar kunnen bestaan:
Commercieel bankgeld → IBAN
en
digitaal centralebankgeld → DEAN
En precies hier begint het echt interessante verhaal.
Tegenwoordig bevindt een groot deel van ons geld zich niet bij de centrale bank.
Het staat op rekeningen bij commerciële banken.
Banksaldi zijn vorderingen op de betreffende bank.
Particulieren hebben daarentegen tot nu toe hoofdzakelijk directe toegang tot centralebankgeld via:
Bargeld.
De digitale euro moet daar verandering in brengen.
Het is de bedoeling dat centralebankgeld ook digitaal beschikbaar komt voor het dagelijkse betalingsverkeer. European Central Bank
De DEAN zou daarmee niet louter een nieuw rekeningnummer zijn.
Het zou een technische sleutel zijn tot een nieuw niveau van het Europese geldsysteem.
Waarschijnlijk vaak niet.
Want de ECB plant daarnaast zogenaamde aliassen.
In de pilotfase is daarvoor in eerste instantie het:
mobiele telefoonnummer
voorzien.
Het principe:
Telefoonnummer
↓
DEAN
↓
Digitale-eurorekening
Het telefoonnummer zou daarbij slechts de gemakkelijk te onthouden alias zijn.
Op de achtergrond zou de infrastructuur de bijbehorende DEAN vaststellen en de betaling dienovereenkomstig doorsturen. European Central Bank
Dit is belangrijk.
Want daardoor zou de digitale euro in het dagelijks leven aanzienlijk eenvoudiger kunnen overkomen dan de term „nieuw rekeningnummer“ doet vermoeden.
Nee.
Althans, volgens de huidige stand van zaken niet.
Deze verscherping in sommige krantenkoppen gaat te ver.
In de pilotfase krijgt alleen degene die als deelnemer een bijbehorende bèta-digitale-eurorekening gebruikt een DEAN.
Ook voor een latere digitale euro is het momenteel niet de bedoeling om elke burger verplicht zo'n rekening toe te wijzen.
De ECB benadrukt:
Niemand mag worden verplicht om de digitale euro te gebruiken. European Central Bank
Daarmee blijft ook de bestaande IBAN behouden.
En ook contant geld moet blijven bestaan.
Dat is althans de huidige politieke en regelgevende constructie.
Omdat een betalingssysteem van deze omvang niet pas ontwikkeld kan worden op het moment dat de politiek definitief „ja“ zegt.
De ECB wil klaar zijn voor een mogelijke invoering in het jaar:
Daartoe start in de tweede helft van 2027 een pilotfase van twaalf maanden.
Er zijn al 36 betalingsdienstaanbieders geselecteerd. European Central Bank
De ontwikkelingswerkzaamheden zijn dus nu in volle gang.
En dat is misschien wel het belangrijkste inzicht:
Politiek gezien is de digitale euro nog niet definitief besloten.
Technisch gezien wordt de mogelijke invoering ervan al voorbereid.
Beide zaken kunnen tegelijkertijd waar zijn.
Hier sluit het nieuwe DEAN-verhaal direct aan op onze eerdere analyse.
De digitale euro is niet bedoeld als een onbeperkte spaarrekening.
De ECB plant een:
saldolimiet.
Het definitieve bedrag staat nog niet vast.
Op verzoek van de Europese wetgevers heeft de ECB scenario's onderzocht met hypothetische limieten tot 3.000 euro per persoon. European Central Bank
Dit is geen definitief besloten grens van 3.000 euro.
Maar het laat de architectuur zien.
Waarom überhaupt een limiet?
Omdat de ECB wil voorkomen dat burgers op grote schaal geld verschuiven van commerciële bankrekeningen naar centralebankgeld.
Dat zou namelijk, vooral in tijden van crisis, de financiering van banken kunnen destabiliseren.
Ook daarvoor bestaat al een concept.
Stel dat een gebruiker 500 digitale euro bezit.
Hij wil echter voor 800 euro betalen.
Dan zou het verschil automatisch van de gekoppelde bankrekening kunnen komen.
De ECB noemt dit:
Reverse Waterfall.
Omgekeerd zou geld dat de toegestane limiet voor de digitale euro overschrijdt, automatisch kunnen worden doorgesluisd naar de gekoppelde commerciële bankrekening:
Waterfall. European Central Bank
Hiermee zou de limiet het betalingsverkeer niet noodzakelijkerwijs beperken.
Het beperkt vooral:
hoeveel digitaal centralebankgeld er permanent kan worden aangehouden.
En precies dat onderscheid is belangrijk.
Volgens het huidige concept:
Nee.
De ECB maakt een expliciet onderscheid tussen programmeerbaar geld en voorwaardelijke betalingen.
De digitale euro moet niet zo worden geconstrueerd dat een autoriteit zou kunnen bepalen:
Dit geld mag alleen aan levensmiddelen worden uitgegeven.
Of:
Dit geld vervalt over drie maanden.
Of:
Dit geld mag niet voor bepaalde goederen worden gebruikt.
Dergelijke doelbindingen mogen juist geen onderdeel zijn van de digitale euro. European Central Bank
Wat wel mogelijk moet zijn, zijn voorwaardelijke betalingen.
Bijvoorbeeld:
Geld wordt pas overgemaakt wanneer een goed is geleverd.
Dat is technisch gezien iets anders.
Ook hier is het de moeite waard om onderscheid te maken tussen een terechte vraag en een voorbarige bewering.
De DEAN creëert onvermijdelijk een unieke rekeningidentificatie.
Dat betekent echter niet automatisch dat de ECB daarmee elke burger en elke betaling persoonlijk kan volgen.
De huidige architectuur werkt met pseudonimisering en betalingsdienstaanbieders als interface.
Voor offline betalingen belooft de ECB zelfs een privacyniveau dat dat van contant geld benadert: de details van een offline betaling zouden alleen bekend zijn bij de betaler en de ontvanger. European Central Bank
Tegelijkertijd blijft het een feit:
Een digitaal betalingssysteem vereist technische identificatoren, toegangsregels, software, hardware en regelgevende kaders.
Daarmee ontstaan er andere afhankelijkheden dan bij een bankbiljet in eigen hand.
Ook dat moet men nuchter kunnen vaststellen.
De interessante tegenstelling is niet:
Digitale euro slecht – goud goed.
Dat zou veel te eenvoudig zijn.
Beide vervullen totaal verschillende functies.
De digitale euro moet worden geoptimaliseerd voor:
betalingen.
Snel.
Digitaal.
In heel Europa.
Met een eigen infrastructuur.
Fysiek goud is daarvoor volstrekt ongeschikt.
Niemand wil zijn koffie afrekenen met 0,0008 ounce goud.
Maar goud bezit eigenschappen die een digitale euro bewust niet heeft.
Het vereist:
een technische infrastructuur.
betalingsdienstaanbieders.
identificatoren zoals de DEAN.
software.
regels.
saldolimieten.
En uiteindelijk een functionerend Eurosysteem.
Fysiek goud heeft dit alles voor het loutere bezit ervan niet nodig.
Een fysieke goudbaar heeft:
geen IBAN.
geen DEAN.
geen wachtwoord.
geen saldolimiet van de ECB.
Maar ook:
geen rente.
En de marktprijs ervan kan aanzienlijk schommelen.
Dit is geen oordeel.
Het beschrijft twee totaal verschillende functies.
De digitalisering van ons geld schrijdt voort.
Dat is noch verrassend, noch automatisch bedreigend.
Maar met elk nieuw digitaal niveau neemt ook het belang van de vraag toe:
En:
Precies daar ligt voor ons de betekenis van fysieke edelmetalen.
Niet als vervanging voor de euro.
Niet als betaalmiddel voor alledag.
Sondern als mögliche Ergänzung innerhalb einer diversifizierten Vermögensstruktur.
Vandaag de dag lijkt het een technische voetnoot.
18 tekens.
Een nieuwe rekeningidentificatie.
Een extra term naast IBAN en BIC.
Maar in feite maakt de DEAN zichtbaar hoe concreet de architectuur van de digitale euro inmiddels is geworden.
De digitale euro is nog niet ingevoerd.
De definitieve vormgeving ervan is nog niet besloten.
En niemand weet vandaag de dag hoe intensief de bevolking er daadwerkelijk gebruik van zou maken.
Maar de infrastructuur wordt voorbereid.
Vielleicht lautet die interessanteste Frage deshalb nicht:
„Krijg ik binnenkort een nieuw rekeningnummer?“
Sondern:
Het antwoord daarop zal veel verder gaan dan 18 tekens.
Blijf vooruitziend.
Uw
Helge Peter Ippensen