Sudrabs pirms PCE izšķirošā brīža: Vai investoru rallijs tiešām draud sabrukt?

2026. gada 28. septembris
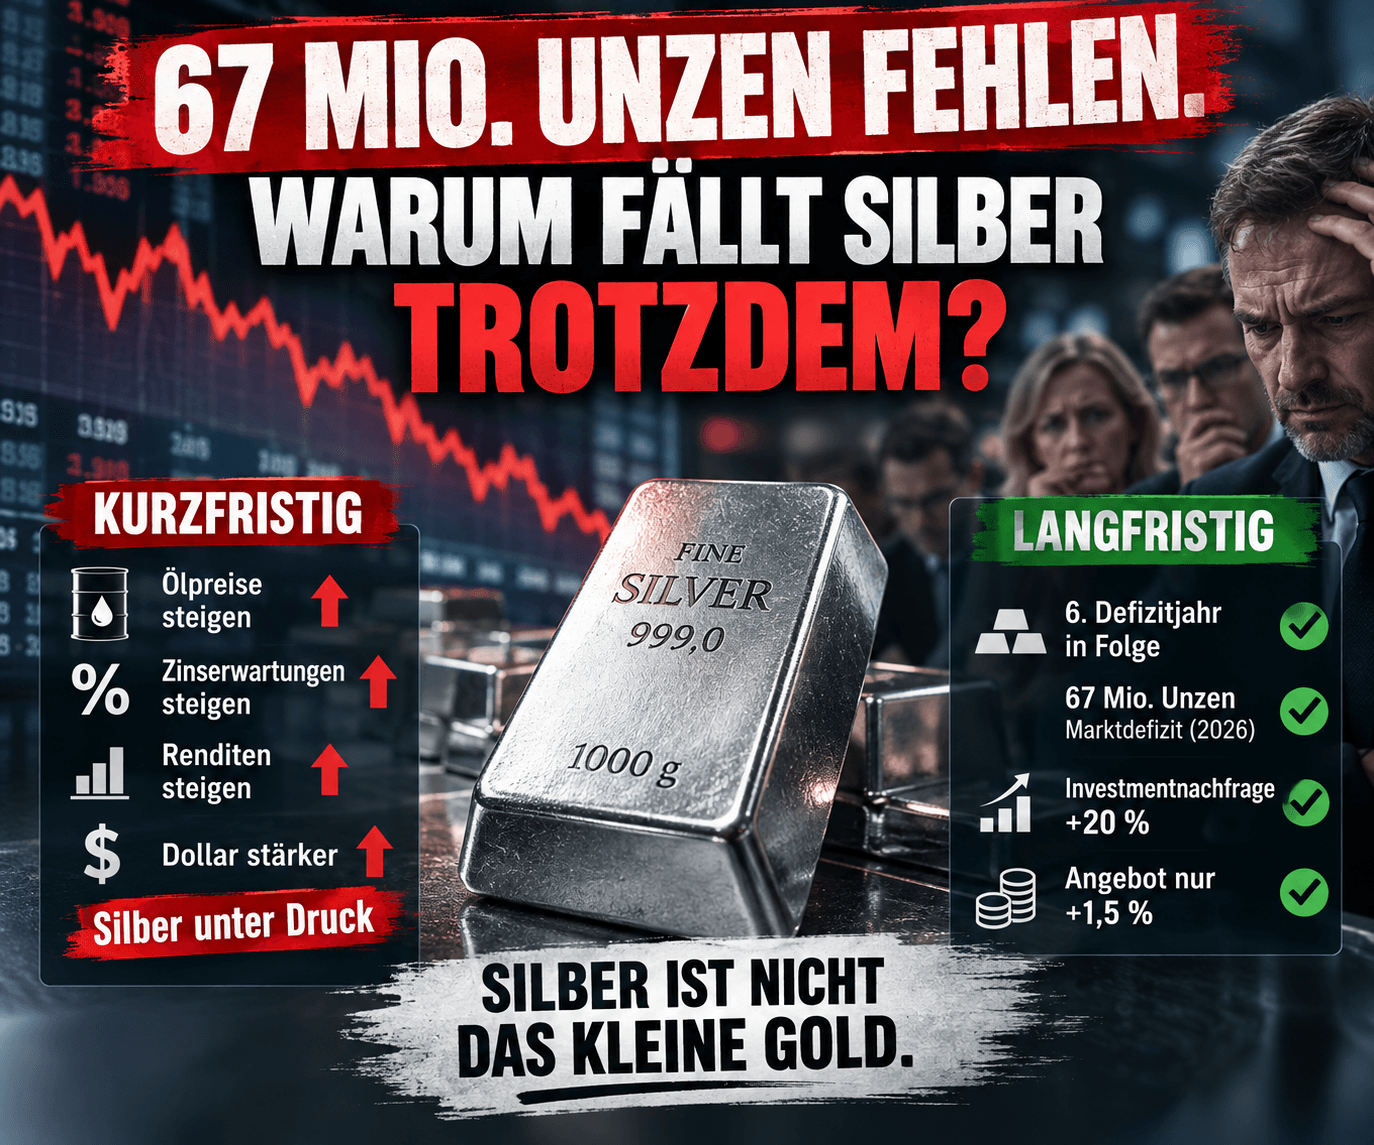

67 miljoni unču.
Tik liels 2026. gadā tiek prognozēts deficīts pasaules sudraba tirgū.
Jau:
Un tomēr īstermiņā sudrabs atrodas zem ievērojama spiediena.
Kā tas iet kopā?
Atbilde uz to diezgan labi parāda, kāpēc sudrabs pieder pie aizraujošākajiem un nervus kutinošākajiem dārgmetāliem.
Jo sudrabs vienlaikus dzīvo divas dzīves.
Tas ir:
Dārgmetāls.
Un:
Industriālais metāls.
Un šobrīd šīs abas pasaules velk dažādos virzienos.
30. septembrī Amerikas Ekonomiskās analīzes birojs publicēs augusta datus par personīgajiem ienākumiem un patēriņa izdevumiem.
Tajos slēpjas skaitlis, kas finanšu tirgus varētu interesēt īpaši:
Fed intensīvi novēro šo cenu indeksu.
Pēdējie publicētie jūlija dati nebija ne tuvu mierinoši.
PCE inflācija:
3,7 %.
Pamata PCE bez pārtikas un enerģijas:
3,3 %. ASV ekonomikas analīze
Abi rādītāji ir ievērojami virs Federālo rezervju sistēmas inflācijas mērķa.
Un tieši tāpēc trešdiena zeltam un sudrabam varētu būt volatila.
16. septembrī ASV centrālā banka paaugstināja savu pamatlikmi par:
25 bāzes punktiem.
Jaunais diapazons:
Tas bija pirmais likmju paaugstinājums vairāk nekā trīs gadu laikā. Federal Reserve
Ievērības cienīgs ir pamatojums.
Amerikas ekonomika turpina stabili augt.
Investīcijas ir spēcīgas.
Darba tirgus rādās stabils.
Bet:
Inflācija joprojām ir paaugstināta.
Dārgmetāliem tā ir nepatīkama kombinācija.
Sākumā tas izklausās paradoksāli.
Galu galā zelts un sudrabs tiek uzskatīti par klasisku aizsardzību pret naudas vērtības samazināšanos.
Kāpēc tad tie krītas tieši tad, kad pieaug bažas par inflāciju?
Tāpēc, ka tirgi nevērtē tikai inflāciju.
Tie vērtē arī:
Ja pieaugošās naftas cenas palielina inflāciju un Fed tāpēc turpina paaugstināt likmes, iespējams, pieaugs arī drošo valsts obligāciju ienesīgums.
Turpretī zelts un sudrabs maksā:
0 % procentus.
Līdz ar to pieaug to alternatīvās izmaksas.
Tieši to mēs šobrīd piedzīvojam.
Pēdējo nedēļu attīstība rāda neparastu ķēdi:
Nafta dārdzinās
↓
Inflācijas bažas pieaug
↓
Procentu likmju gaidas pieaug
↓
Obligāciju ienesīgums pieaug
↓
Dolārs mēdz kļūt spēcīgāks
↓
Zelts un sudrabs nonāk zem spiediena
24. septembrī Reuters vienlaikus ziņoja par augstākām naftas cenām, dolāru divu mēnešu augstākajā līmenī un ļoti augstu ASV Treasury ienesīgumu. Zelts tajā pašā laikā nokritās līdz zemākajam līmenim kopš 16. septembra. Reuters
Sudrabs īstermiņā gandrīz nevar izvairīties no šīs makroekonomiskās mehānikas.
Nē.
Tas būtu pārāk vienkārši.
Pārsteidzoši augsts PCE rādītājs varētu radīt ievērojamu spiedienu uz sudrabu.
Savukārt pārsteidzoši zems rādītājs varētu samazināt likmju gaidas un dot dārgmetāliem atelpu.
Bet:
Un tieši šeit sākas otrais stāsts.
Silver Institute 2026. gadā atkal sagaida:
Un proti, aptuveni:
67 miljonu unču apmērā. Sudraba institūts
Tādējādi 2026. gads būtu jau:
Kumulatīvie deficīti šajā posmā saskaņā ar World Silver Survey datiem sasniedz aptuveni:
Tas nav īstermiņa Fed stāsts.
Tas ir strukturāls tirgus stāsts.
2026. gadā Silver Institute sagaida raktuvju ieguvi aptuveni:
820 miljonu unču apmērā.
Plus:
1 %.
Kopējam sudraba piedāvājumam vajadzētu pieaugt par aptuveni:
1,5 %
līdz aptuveni 1,05 miljardiem unču. Sudraba institūts
Tas nav nekas, bet tā nav arī eksplozīva piedāvājuma reakcija uz augstām cenām.
Viens no iemesliem:
Sudrabs bieži netiek iegūts kā galvenais sudraba raktuvju produkts.
Tas daudzos gadījumos rodas kā blakusprodukts, iegūstot citus metālus.
Tāpēc augstāka sudraba cena automātiski nenozīmē, ka īstermiņā tirgū nonāks būtiski vairāk sudraba.
Šeit kļūst īpaši interesanti.
Silver Institute 2026. gadā fizisko investīciju pieprasījumā sagaida:
Līdz:
227 miljoniem unču. Sudraba institūts
Tādējādi pieaugošais pieprasījums pēc monētām un stieņiem sastopas ar tirgu, kurā jau gadiem tiek patērēts vairāk sudraba, nekā tiek saražots no jauna.
Sudraba "buļļiem" tas ir spēcīgs arguments.
Bet arī šim stāstam ir otra puse.
Augstas cenas maina uzvedību.
Tas attiecas arī uz sudrabu.
Īpaši skaidri to var redzēt fotovoltāikas nozarē.
Saules baterijām ir nepieciešams sudrabs.
Bet, ja sudrabs kļūst arvien dārgāks, ražotājiem ir spēcīgs ekonomisks stimuls:
izmantot mazāk sudraba katrā šūnā.
Vai arī daļēji aizstāt sudrabu ar citiem materiāliem.
Tieši tas arī notiek.
Tāpēc Silver Institute, neskatoties uz turpmāku saules enerģijas iekārtu skaita pieaugumu, sagaida sudraba patēriņa samazināšanos šajā nozarē.
Kopējai industriālajai sudraba apstrādei 2026. gadā vajadzētu samazināties par aptuveni:
2 %
līdz aptuveni:
650 miljoniem unču. Sudraba institūts
Tas ir mehānisms, kuru mēs jau izcēlām mūsu pēdējā rakstā par sudrabu:
Zelta gadījumā mēs varam diezgan skaidri nošķirt investīciju, juvelierizstrādājumu un centrālo banku pieprasījumu.
Sudrabs ir sarežģītāks.
Tas gūst labumu no:
Elektrifikācijas.
Automobiļu rūpniecības.
Elektronikas.
Datu centriem.
MI infrastruktūras.
Saules enerģijas.
Un vienlaikus šis industriālais pieprasījums konkurē ar:
Monētām.
Stieņiem.
ETP.
Rotaslietām.
Sudraba izstrādājumiem.
Tas nozīmē:
Kad investori atklāj sudrabu, viņi nonāk tirgū, kura fiziskais piedāvājums jau tāpat ir nepieciešams industriālajiem patērētājiem.
Bet, ja cena pieaug pārāk strauji, šie patērētāji reaģē.
Viņi taupa sudrabu.
Viņi to aizstāj.
Viņi to pārstrādā.
Tieši tāpēc no tirgus deficīta nekad nevajadzētu automātiski izsecināt konkrētu sudraba cenu.
Īstermiņā:
ļoti daudz.
Ilgtermiņā:
būtiski mazāk.
Ja pamata PCE inflācija izrādīsies pārsteidzoši augsta, varētu pieaugt gaidas par turpmākiem Fed likmju paaugstinājumiem.
Dolārs un ienesīgums varētu pieaugt.
Sudrabs varētu kristies.
Savukārt, ja inflācija izrādīsies vājāka, šī mehānika varētu mainīties uz pretējo.
Bet neviens no šiem variantiem neatbild uz ilgtermiņā izšķirošo jautājumu.
Tas ir:
Tieši tur izšķiras aizraujošākais sudraba stāsts.
Ne trešdienā.
Bet gadu gaitā.
Varbūt tas ir vissvarīgākais teikums.
Sudrabs reaģē uz monetāro politiku kā dārgmetāls.
Tas reaģē uz konjunktūru kā industriālais metāls.
Tas reaģē uz inflāciju.
Uz procentu likmēm.
Uz dolāru.
Uz saules enerģijas ražošanu.
Uz elektrifikāciju.
Uz investīciju pieprasījumu.
Un uz tehnoloģisko aizstāšanu.
Tāpēc sudrabs var pieaugt daudz straujāk nekā zelts.
Un kristies daudz straujāk.
Tie, kas sudrabu uzskata tikai par lētāku zelta variantu, palaiž garām tieši šo īpatnību.
Varbūt pat ļoti volatila.
Bet jautājumu par to, vai sudrabs būs pie 60, 70 vai kādreiz atkal ievērojami augstāk, neizšķirs viens pats PCE ziņojums.
Izšķiroša ir mijiedarbība starp:
Monetāro politiku.
Reālajām procentu likmēm.
Investīciju pieprasījumu.
Industriālo pieprasījumu.
Aizstāšanu (substitūciju).
Raktuvju piedāvājumu.
Un:
fiziskajiem krājumiem noliktavās.
Tāpēc attiecībā uz sudrabu varbūt vajadzētu mazāk skatīties uz nākamo trešdienu.
Un vairāk uz nākamajiem gadiem.
Jo:
Un tieši tāpēc tas paliek tik aizraujošs.
Saglabājiet tālredzību.
Jūsu
Helge Peter Ippensen