DEAN IBAN vietā? Ko jaunais digitālā eiro konta numurs nozīmē digitālajam eiro un zeltam

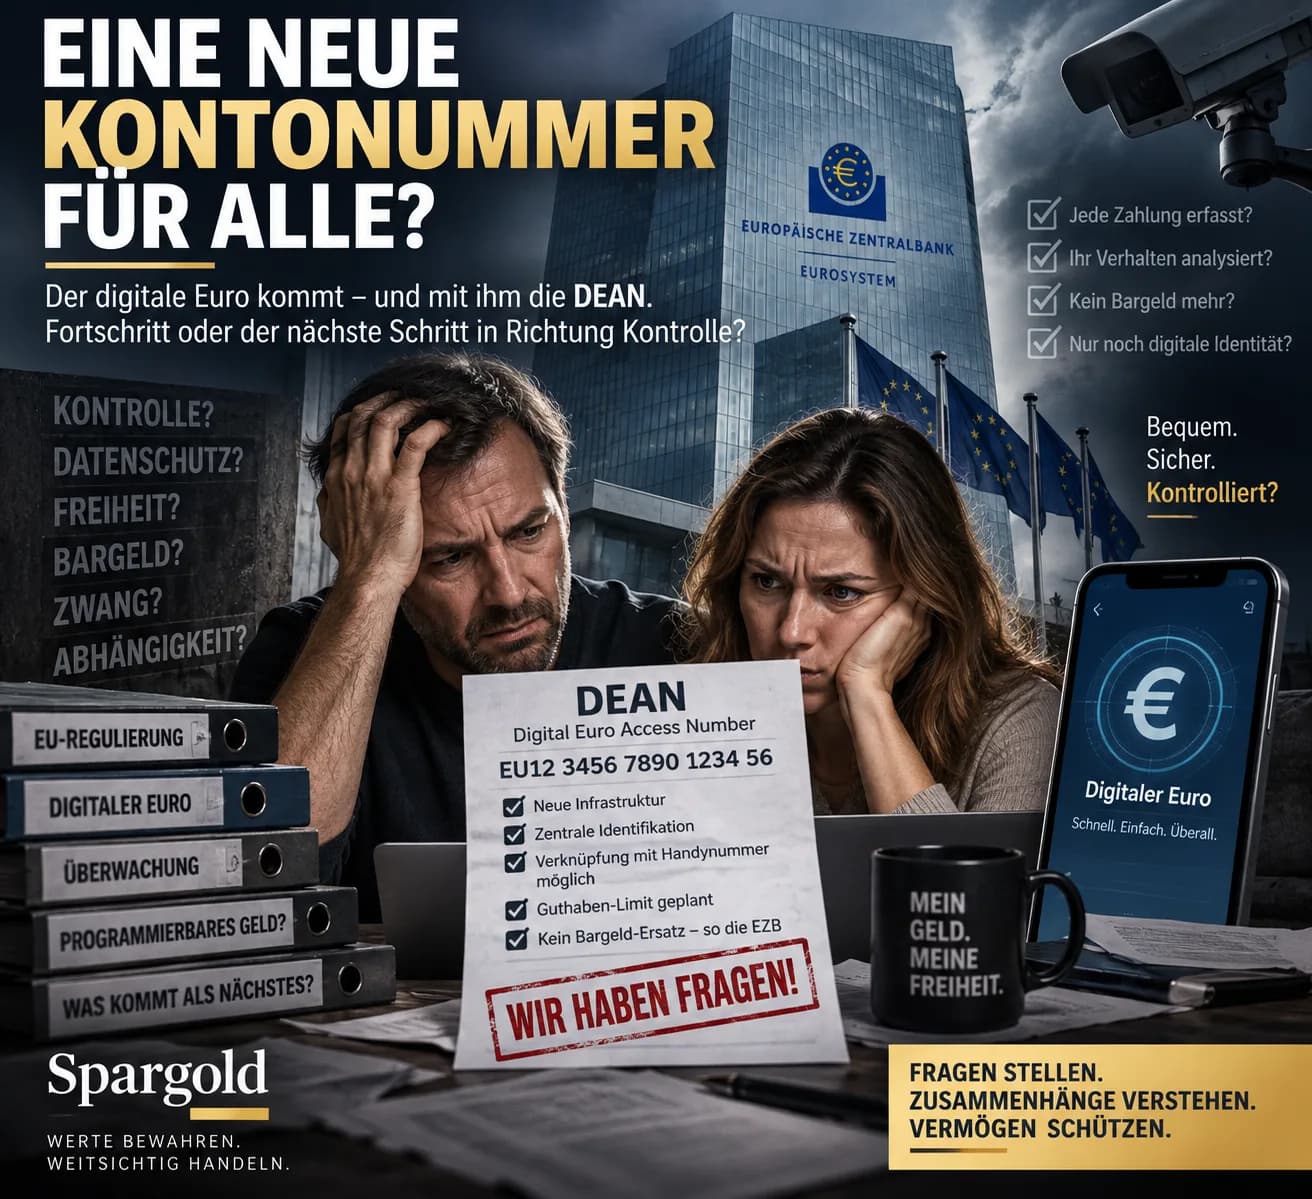
DEAN: Digitālais eiro iegūst savu konta numuru (bet zelts nē!) – un pēkšņi projekts kļūst ļoti konkrēts
18 rakstzīmes. Nākotnē tām digitālajam eiro varētu būt līdzīga nozīme kā IBAN mūsu pašreizējam bankas kontam. Nosaukums:
DEAN
Digital Euro Access Number.
Kamēr publiskās diskusijas par digitālo eiro bieži vien joprojām grozās ap diezgan abstraktiem jēdzieniem – datu aizsardzību, centrālās bankas digitālo naudu, skaidras naudas aizstāšanu vai programmējamu naudu –, Eiropas Centrālā banka jau sen veido tehnisko infrastruktūru.
Un tieši tāpēc DEAN ir interesants. Jo tas parāda: Lēmums par digitālo eiro vēl nav pieņemts. Taču tehniski tam šobrīd tiek veikta ļoti konkrēta sagatavošanās.
Kas ir DEAN?
Vienkāršoti varētu teikt: IBAN identificē jūsu bankas kontu. DEAN identificē jūsu digitālā eiro kontu. Tomēr šis salīdzinājums nav pilnīgi precīzs. Jo aiz abiem kontu numuriem stāv divi dažādi naudas veidi. Nauda mūsu parastajā norēķinu kontā būtībā ir prasība pret komercbanku. Turpretī digitālais eiro būtu: centrālās bankas digitālā nauda. Tātad publiskās naudas digitālā forma, ko emitē Eurosistēma. Tieši šim nolūkam tiek veidota atsevišķa infrastruktūra.
DEAN jau eksistē tehniskajās specifikācijās
Tā nav nākotnes spekulācija. 2026. gada martā publicētajās prasībās pilota darbībai ECB precīzi apraksta, kā tam vajadzētu darboties. Izveidojot beta digitālā eiro kontu, maksājumu pakalpojumu sniedzējs pieprasa DEAN no Digital Euro Service Platform. Platforma ģenerē numuru. Maksājumu pakalpojumu sniedzējs to piešķir lietotājam. Tādējādi katram attiecīgajam kontam ir unikāla identifikācija. European Central Bank Pašreizējais projekts paredz struktūru no 18 burtciparu rakstzīmēm. Un tā sākas ar: EU. European Central Bank Tas tiešām izklausās nedaudz pēc IBAN. Bet tas ir kas vairāk nekā tikai jauns pieraksta veids tam pašam kontam.
IBAN un DEAN pastāvētu līdzās
Tas ir svarīgs punkts. DEAN nav paredzēts aizstāt IBAN. Tiem, kuri turpinās izmantot klasisko norēķinu kontu, joprojām būs nepieciešama esošā bankas kontu infrastruktūra. DEAN pieder vienīgi digitālā eiro infrastruktūrai. Tādējādi nākotnē varētu pastāvēt divi līmeņi: Komercbanku nauda → IBAN un Centrālās bankas digitālā nauda → DEAN Un tieši šeit sākas patiešām interesantais stāsts.
Jo digitālais eiro nebūtu vienkārši vēl viens norēķinu konts
Šodien lielākā daļa mūsu naudas neatrodas centrālajā bankā. Tā atrodas kontos komercbankās. Banku noguldījumi ir prasības pret attiecīgo banku. Turpretī privātpersonām tieša piekļuve centrālās bankas naudai līdz šim ir bijusi galvenokārt caur: skaidru naudu. Digitālajam eiro tas būtu jāmaina. Tam būtu jāpadara centrālās bankas nauda pieejama digitāli arī ikdienas maksājumu darījumiem. European Central Bank Tādējādi DEAN nebūtu tikai jauns konta numurs. Tā būtu tehniska atslēga uz jaunu Eiropas naudas sistēmas līmeni.
Vai man turpmāk būs jāievada 18 rakstzīmes?
Visticamāk, bieži vien nē. Jo ECB papildus plāno tā sauktos aliasus. Pilota darbībā tam sākotnēji ir paredzēts: mobilā tālruņa numurs Princips: Tālruņa numurs
↓
DEAN
↓
Digitālā eiro konts Tālruņa numurs būtu tikai viegli atcerams aliass. Fonā infrastruktūra noteiktu atbilstošo DEAN un attiecīgi novirzītu maksājumu. European Central Bank Tas ir svarīgi.
Jo tādējādi digitālais eiro ikdienā varētu šķist daudz vienkāršāks, nekā liek domāt termins „jauns konta numurs“.
Vai tagad katrs eiropietis saņems DEAN?
Nē. Vismaz saskaņā ar pašreizējo stāvokli nē. Šāds dažu virsrakstu saasinājums ir pārspīlēts. DEAN pilota darbībā saņem tie, kuri kā dalībnieki izmanto atbilstošu beta digitālā eiro kontu. Arī vēlākam digitālajam eiro pašlaik nav paredzēts katram pilsonim obligāti piešķirt šādu kontu. ECB uzsver: Nevienam nevajadzētu būt pienākumam izmantot digitālo eiro. European Central Bank Tādējādi saglabājas arī esošais IBAN. Un arī skaidrai naudai vajadzētu palikt. Vismaz tieši tāda ir pašreizējā politiskā un regulatīvā konstrukcija.
Bet kāpēc tad jau tiek būvēta infrastruktūra?
Tāpēc, ka šāda mēroga maksājumu sistēmu nevar sākt izstrādāt tikai tad, kad politika beidzot pasaka „jā“. ECB vēlas būt gatava iespējamai ieviešanai gadā:
2029
Šim nolūkam 2027. gada otrajā pusē sāksies divpadsmit mēnešu pilota darbība. Jau ir izvēlēti 36 maksājumu pakalpojumu sniedzēji. European Central Bank Tātad izstrādes darbi notiek jau tagad. Un tā, iespējams, ir vissvarīgākā atziņa: Politiski par digitālo eiro vēl nav pieņemts galīgais lēmums. Tehniski tā iespējamā ieviešana jau tiek sagatavota. Abi apgalvojumi var būt patiesi vienlaikus.
Arī atlikums tiks ierobežots
Šeit jaunais DEAN stāsts tieši sasaucas ar mūsu iepriekšējo analīzi. Digitālais eiro nav domāts kā neierobežots krājkonts. ECB plāno: atlikuma augšējo robežu. Galīgā summa vēl nav noteikta.
Pēc Eiropas likumdevēju lūguma ECB ir izpētījusi scenārijus ar hipotētiskām robežām līdz pat 3000 eiro vienai personai. European Central Bank
Tas nav apstiprināts 3000 eiro limits. Bet tas parāda arhitektūru. Kāpēc vispār ir vajadzīgs limits?
Tāpēc, ka ECB vēlas novērst to, ka pilsoņi lielos apjomos pārvieto naudu no komercbanku kontiem uz centrālās bankas naudu.
Jo tas, jo īpaši krīzes laikos, varētu destabilizēt banku finansēšanu.
Kas notiek, ja es vēlos maksāt vairāk?
Arī tam jau ir koncepcija. Pieņemsim, ka lietotājam pieder 500 digitālie eiro. Bet viņš vēlas samaksāt 800 eiro. Tad starpība varētu tikt automātiski paņemta no piesaistītā bankas konta. ECB to sauc par: Reverse Waterfall.
Un otrādi – nauda, kas pārsniedz atļauto digitālā eiro augšējo robežu, varētu tikt automātiski novirzīta uz saistīto komercbankas kontu:
Waterfall. European Central Bank Tādējādi augšējā robeža ne vienmēr ierobežotu maksājumu apgrozījumu. Tā galvenokārt ierobežo: to, cik daudz centrālās bankas digitālās naudas var tikt turēts pastāvīgi. Un tieši šī atšķirība ir svarīga.
Vai tā ir programmējama nauda?
Saskaņā ar pašreizējo koncepciju: Nē. ECB skaidri nošķir programmējamu naudu no nosacījuma maksājumiem. Digitālais eiro nedrīkst tikt konstruēts tā, lai iestāde varētu noteikt: Šo naudu drīkst tērēt tikai pārtikai. Vai: Šīs naudas derīguma termiņš beidzas pēc trim mēnešiem. Vai: Šo naudu nedrīkst izmantot noteiktām precēm. Šādiem mērķa ierobežojumiem tieši nevajadzētu būt digitālā eiro sastāvdaļai. European Central Bank Turpretī būtu jābūt iespējamiem nosacījuma maksājumiem. Piemēram: Nauda tiek pārskaitīta tikai tad, kad prece ir piegādāta. Tehniski tas ir kaut kas cits.
Un kā ir ar datu aizsardzību?
Arī šeit ir vērts nošķirt pamatotu jautājumu no pārlieku steidzīga apgalvojuma. DEAN neizbēgami rada unikālu konta identifikatoru. Taču tas automātiski nenozīmē, ka ECB tādējādi var personīgi izsekot katru pilsoni un katru maksājumu. Pašreizējā arhitektūra strādā ar pseidonimizāciju un maksājumu pakalpojumu sniedzējiem kā saskarni.
Bezsaistes maksājumiem ECB pat sola datu aizsardzības līmeni, kas līdzinātos skaidrai naudai: bezsaistes maksājuma detaļas būtu zināmas tikai maksātājam un saņēmējam. European Central Bank
Vienlaikus patiesība paliek:
Digitālai maksājumu sistēmai ir nepieciešami tehniskie identifikatori, piekļuves noteikumi, programmatūra, aparatūra un regulatīvie nosacījumi.
Tādējādi rodas citādas atkarības nekā no banknotes paša rokā. Arī tas būtu jāatzīst objektīvi.
Un šeit sākas pati Spargold perspektīva
Interesantais pretstats nav: Digitālais eiro ir slikts – zelts ir labs. Tas būtu pārāk vienkārši. Abi pilda pilnīgi dažādas funkcijas. Digitālajam eiro jābūt optimizētam priekš: maksājumiem. Ātri. Digitāli. Visā Eiropā. Ar savu infrastruktūru. Fizisks zelts tam ir acīmredzami nepiemērots. Neviens nevēlas maksāt par savu kafiju ar 0,0008 uncēm zelta. Bet zeltam piemīt īpašības, kuru digitālajam eiro apzināti nav.
Digitālais eiro būtu nauda sistēmas ietvaros
Tam nepieciešama: tehniska infrastruktūra. Maksājumu pakalpojumu sniedzēji. Identifikatori, piemēram, DEAN. Programmatūra. Noteikumi. Atlikuma limiti. Un galu galā funkcionējoša Eurosistēma. Fiziskam zeltam tas viss nav nepieciešams, lai tas vienkārši piederētu. Fiziskam zelta stienim nav: nekāda IBAN. nekāda DEAN. nekādas paroles. nekāda ECB atlikuma limita. Bet arī: nekādu procentu ienākumu. Un tā tirgus cena var ievērojami svārstīties. Tas nav vērtējums. Tas apraksta divas pilnīgi atšķirīgas funkcijas.
Varbūt tāpēc mums prātā ir vajadzīgi abi
Mūsu naudas digitalizācija turpinās. Tas nav ne pārsteidzoši, ne automātiski apdraudoši. Taču ar katru jaunu digitālo līmeni pieaug arī jautājuma nozīme:
Kuras manas turības daļas eksistē vienīgi digitālo un institucionālo sistēmu ietvaros?
Un:
Kādus aktīvus es turu ārpus šādām prasību un maksājumu sistēmām?
Tieši tur mums slēpjas fizisko dārgmetālu nozīme. Ne kā eiro aizstājējam. Ne kā maksāšanas līdzeklim ikdienā. Bet gan kā iespējamam papildinājumam diversificētā aktīvu struktūrā.
Tāpēc DEAN stāsta plašāku stāstu
Šodien tas šķiet kā tehniska piezīme. 18 rakstzīmes. Jauns konta identifikators. Vēl viens termins līdzās IBAN un BIC. Bet patiesībā DEAN padara redzamu, cik konkrēta jau ir kļuvusi digitālā eiro arhitektūra. Digitālais eiro vēl nav ieviests. Tā galīgā forma vēl nav apstiprināta. Un neviens šodien nezina, cik lielā mērā iedzīvotāji to faktiski izmantotu. Bet infrastruktūra tiek sagatavota. Varbūt tāpēc interesantākais jautājums nav: „Vai es drīz saņemšu jaunu konta numuru?“ Bet gan:
Kā mainīsies mūsu attiecības ar naudu, ja pat centrālās bankas nauda iegūs digitālu kontu, identifikatoru un tehnisku infrastruktūru?
Atbilde uz to sniegsies tālu aiz 18 rakstzīmēm. Esiet tālredzīgi.
Jūsu
Helge Peter Ippensen
Vai esat gatavi izmēģināt Spargold?
Vienkārši investējiet fiziskos dārgmetālos.


