Maksimālā nodokļu likme jau pie vidējiem ienākumiem? Ko skaitļi rāda patiesībā

2026. gada 29. septembris
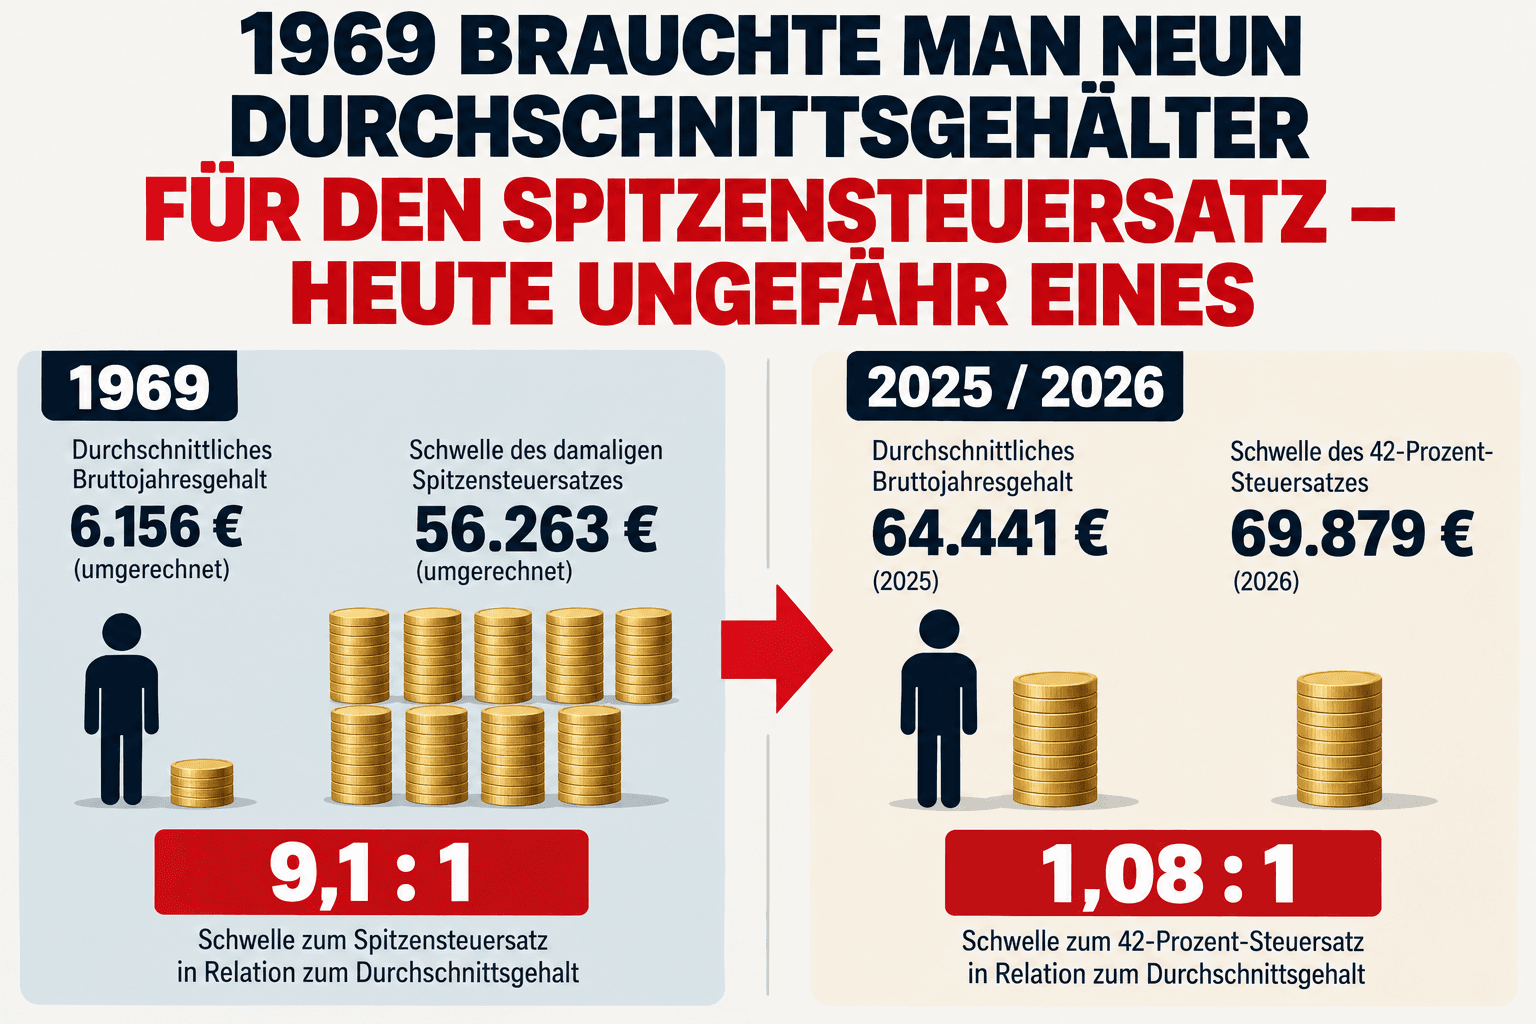

Dažreiz grafiks stāsta stāstu, kas izklausās gandrīz pārāk iespaidīgi, lai būtu patiesība.
Šis ir viens no tiem.
1969. gads:
Vidējā bruto gada alga:
6 156 eiro – pārrēķinot.
Toreizējās maksimālās nodokļu likmes slieksnis:
56 263 eiro.
Attiecība:
Un šodien?
The Pioneer un Statista publicētais grafiks 2025. gadam uzrāda vidējo bruto gada algu:
64 441 eiro.
42 procentu nodokļu likmes slieksnis 2026. gadā saskaņā ar grafiku ir:
69 879 eiro.
Attiecība:
Tādējādi no deviņām vidējām algām – vismaz šajā salīdzinājumā – ir kļuvusi aptuveni viena.
Tas izklausās pēc milzīga slepena nodokļu palielinājuma.
Tomēr stāsts nav tik vienkāršs.
Tas ir būtiski.
Vidējā alga ir:
bruto ienākumi.
Turpretī ienākuma nodokļa tarifs tiek piemērots:
ar nodokli apliekamajam ienākumam
angewendet.
Starp abiem ir, piemēram, profesionālie izdevumi un atskaitāmās apdrošināšanas iemaksas.
Tāpēc darbiniekam ar 69 879 eiro bruto algu parasti nav 69 879 eiro liels ar nodokli apliekamais ienākums.
Apgalvojums:
„Vidējās algas saņēmējs šodien maksā maksimālo nodokļu likmi“
tādējādi ir maldinošs.
Taču noraidīt grafiku šī iemesla dēļ būtu tikpat nepareizi.
Jo ilgtermiņa tendence joprojām ir ievērojama.
1969. gadā ienākumiem bija jābūt neparasti tālu virs vidējā līmeņa, pirms tika sasniegta toreizējā maksimālā nodokļu likme.
Šodien 42 procentu robežlikme sākas jau ienākumu līmenī, kas nebūt neattiecas tikai uz klasiskajiem augstāko ienākumu guvējiem.
Un tieši šeit rodas politiskais un ekonomiskais jautājums:
Kādu ar deviņkārtīgu vidējo ienākumu?
Trīskārtīgu?
Divkārtīgu?
Vai aptuveni vidējo bruto algu?
Atbilde uz to nav matemātiska.
Tā ir politiska.
Nē.
Tas ir izplatīts pārpratums.
Maksimālā nodokļu likme ir:
robežlikme.
Vienkāršots piemērs:
Ja 42 procentu zona sākas pie aptuveni 70 000 eiro ar nodokli apliekamā ienākuma un kādam ir 71 000 eiro ar nodokli apliekamais ienākums, tad pēkšņi visi 71 000 eiro netiek aplikti ar 42 procentu nodokli.
Augstākā robežlikme attiecas tikai uz attiecīgo ienākumu augšējo daļu.
Vidējā nodokļu likme visiem ienākumiem kopumā paliek zemāka.
Tā ir būtiska atšķirība.
Un šeit sākotnējā tēze kļūst interesanta.
Iedomāsimies:
Darbinieks nopelna 50 000 eiro.
Cenas pieaug par 5 procentiem.
Viņa darba devējs arī palielina algu par 5 procentiem.
Tagad viņš nopelna:
52 500 eiro.
Reāli viņš nav kļuvis bagātāks.
Viņa pirktspēja ir palikusi aptuveni nemainīga.
Ja nodokļu tarifs paliek nemainīgs, viņa vidējā nodokļu likme tomēr var pieaugt.
Tad viņam ir:
nomināli lielāki ienākumi – bet reāli ne lielāka labklājība.
Tieši to sauc par:
Federālā Finanšu ministrija formulē pārsteidzoši skaidri, ka šajā gadījumā var runāt arī par „nodokļu palielināšanu bezdarbības dēļ“. Bundesministerium der Finanzen
Apgalvojums, ka politika 67 gadus nav neko darījusi lietas labā, ir nepareizs.
Kopš 2015. gada Federālā Finanšu ministrija regulāri publicē progresijas ziņojumus.
Kopš 2016. gada regulāri tiek pielāgotas tarifu pamatvērtības.
Arī 2026. gadā tarifs atkal tika nobīdīts pa labi.
Neapliekamais minimums pieauga līdz:
12 348 eiro.
BMF skaidri norāda, ka šo pasākumu mērķis ir kompensēt auksto progresiju. Bundesministerium der Finanzen
Interesanti tomēr ir tas:
Šāda regulāra sistemātiska korekcija pastāv tikai aptuveni desmit gadus.
Iepriekšējo gadu desmitu vēsturiskā nobīde tādēļ automātiski neizzūd.
Pieņemsim tikai Pioneer grafika loģiku.
1969. gadā maksimālās nodokļu likmes slieksnis bija:
9,14 reizes lielāks par vidējo izpeļņu.
Ja mēs vēlētos saglabāt šo attiecību šodien, pie vidējās algas 64 441 eiro attiecīgajai robežai vajadzētu būt aptuveni:
liegt.
Tas skaidri nenozīmē, ka 589 000 eiro būtu „pareizā“ nodokļu politikas robeža.
Tas tikai parāda, cik fundamentāli ir mainījusies šī attiecība.
Plaši izplatītajā grafika pavadtekstā teikts, ka robežai šodien patiesībā vajadzētu būt ap 300 000 eiro.
Arī tas ir atkarīgs no aprēķina.
Aktualizēšana ar patēriņa cenām?
Vidējām algām?
Mediānas algu?
Produktivitāti?
Vispārējo ekonomisko ienākumu attīstību?
Atkarībā no mērauklas tiek iegūti dažādi rezultāti.
Tāpēc no interesanta vēsturiska grafika nevajadzētu konstruēt šķietamu precizitāti.
Drīzāk pamatotais apgalvojums ir:
Tas vien ir pietiekami ievērības cienīgi.
Kāpēc mūs Spargold interesē šī tēma?
Ne tāpēc, ka zelts palīdzētu izvairīties no ienākuma nodokļiem.
Tas to nedara.
Un noteikti ne tāpēc, ka dārgmetāli būtu nodokļu politikas risinājums.
Interesantāks ir mehānisms aiz grafika.
1969. gadā:
6 156 eiro
bija vidējie ienākumi.
Šodien ir nepieciešami vairāk nekā:
60 000 eiro
lai sasniegtu salīdzināmu šodienas vidējo ienākumu nominālo apjomu.
Protams, arī dzīves līmenis un ekonomiskā aktivitāte šodien ir pilnīgi citāda.
Bet skaitļi padara redzamu to, cik stipri naudas mērvienība mainās gadu desmitu laikā.
Tā, iespējams, ir vissvarīgākā saikne starp nodokļiem, inflāciju un turības veidošanu.
Cilvēki bieži domā nominālos skaitļos.
Mana alga ir pieaugusi.
Mana māja ir vērtīgāka.
Mans vērtspapīru portfelis ir lielāks.
Mans konta atlikums ir palielinājies.
Bet būtiskais jautājums ir:
Turība, kas 20 gadu laikā dubultojas, nav obligāti padarījusi tās īpašnieku divreiz bagātāku.
Ja tajā pašā laikā attiecīgi pieaug cenu līmenis, reālais turības pieaugums var būt ievērojami mazāks.
Zelts nerada naudas plūsmu.
Tas nemaksā procentus.
Tā cena dažkārt ievērojami svārstās.
Bet fiziskam zeltam piemīt īpaša īpašība:
tā nav prasība pret parādnieku.
Un tā daudzumu nevar palielināt ar monetārās politikas lēmumiem tādā pašā veidā kā valūtas daudzumu.
Tāpēc zelts gadsimtiem ilgi tiek izmantots kā ilgtermiņa turības diversifikācijas veids.
Ne kā aizsardzība pret noteiktu ienākuma nodokļa tarifu.
Bet gan kā iespējams elements pret citu risku:
Ne:
„Jau 67 gadus politika mūs slepeni krāpj.“
To no datiem nevar secināt.
Bet gan:
Nominālie ienākumi var strauji pieaugt, nemainoties robežām starp vidējo slāni un augstāko slāni.
Un:
Inflācija gadu desmitu laikā maina ne tikai cenas. Tā maina arī nominālo skaitļu nozīmi.
1969. gadā 56 263 eiro – pārrēķinot – bija ienākumu apjoms tālu virs vidējā.
Šodien šāda apjoma skaitlis atrodas darba tirgus vidū.
Tam vajadzētu mums atgādināt:
Saglabājiet tālredzību.
Jūsu
Helge Pēters Ippensens