Pensionāri: Vecuma nabadzības risks pēc 43 darba gadiem – zelta salīdzinājums

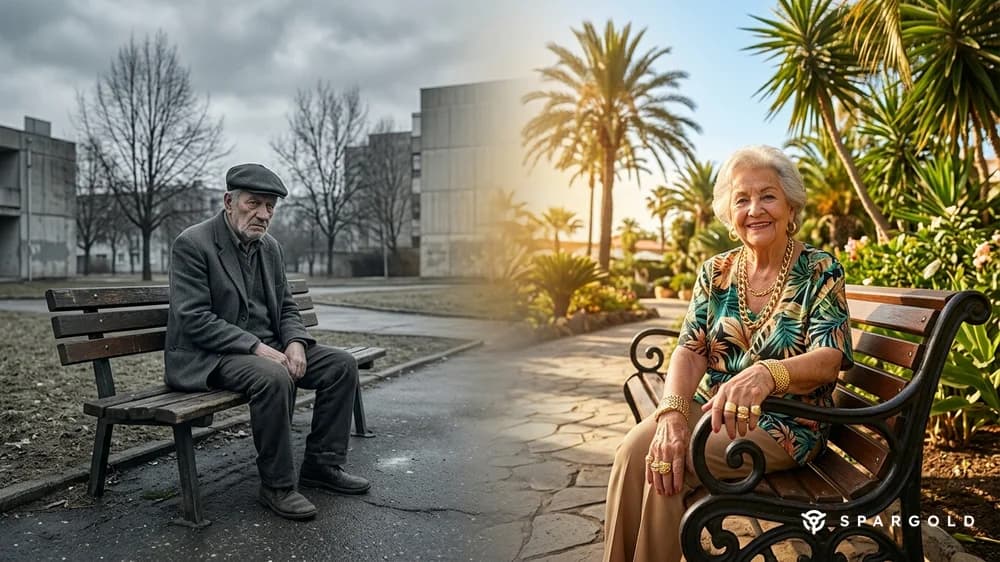
Īss secinājums: Vecuma nabadzības risks pēc 43 darba gadiem: tie, kuri ir strādājuši visu mūžu, bieži saņem valsts pensiju, kas ir tuvu nabadzības slieksnim — 1 381 eiro. Ja šī pati persona paralēli būtu investējusi 200 eiro mēnesī fiziskā zeltā, šodien būtu pieejami aptuveni 311 769 eiro — gandrīz trīsreiz vairāk nekā iemaksātais kapitāls 103 200 eiro apmērā. Dati uz 27.09.2026.
Vecuma nabadzības risks: ko šodien sniedz 43 darba gadi
Kāds pensionārs, kurš strādājis 43 gadus, ziņo: ar valsts pensiju tik tikko pietiek iztikai. Viņš nav izņēmums, bet gan sistēmiskas nepareizas attīstības spogulis. Saskaņā ar jaunākajiem Statistisches Bundesamt datiem 2024. gadā aptuveni 19,4 procenti no visiem cilvēkiem vecumā virs 65 gadiem bija pakļauti nabadzības riskam. Oficiālais nabadzības slieksnis vientuļiem cilvēkiem ir 1 381 eiro neto mēnesī.
Valsts pensija pēc 43 apdrošināšanas stāža gadiem: tie, kuri 43 gadus veic iemaksas no vidējās algas, uzkrāj 43 pensijas punktus. Pie pašreizējās pensijas vērtības 42,52 eiro (stāvoklis 2026. gada jūlijā) tas veido 1 828 eiro bruto — pēc veselības un ilgtermiņa aprūpes apdrošināšanas iemaksu atskaitīšanas summa parasti ir ievērojami mazāka. Tie, kuri strādājuši par algu, kas zemāka par vidējo — mazumtirdzniecībā, aprūpē, amatniecībā —, saņem vēl mazāk, dažkārt pat zem nabadzības sliekšņa 1 381 eiro.
Alternatīva: 200 eiro mēnesī zeltā
Iedomāsimies, ka kāds 1983. gadā — uzsākot darba gaitas — būtu nolēmis investēt 200 eiro mēnesī fiziskā zeltā. Nekādu fondu uzkrājumu plānu, nekādu ETF: vienkārši katru mēnesi pirkt un glabāt zeltu. Ko tas būtu devis?
Zelta cena eiro 1983. gadā bija aptuveni 553 eiro par Trojas unci. Šodien, 2026. gada septembrī, zelta cena ir aptuveni 3 760 eiro par Trojas unci. Tas atbilst vidējam gada pieauguma tempam (CAGR) 4,56 procentu apmērā — aprēķināts, pamatojoties uz vēsturiskajiem EUR zelta cenas datiem.
Ar ikmēneša saliktajiem procentiem tiek iegūts šāds rezultāts:
- Kopējā iemaksa: 103 200 eiro (200 eiro mēnesī × 43 gadi)
- Gala vērtība pēc 43 gadiem: 311 769 eiro
- Salikto procentu peļņa: 208 569 eiro
- Reizinātājs: vairāk nekā trīskāršs
No 103 200 eiro pašu kapitāla četru gadu desmitu laikā izveidojās 311 769 eiro — bez aktīvas pārvaldīšanas, bez fondu komisijas maksām, bez darījuma partnera riska.
Ko tas nozīmē: pensija pret zeltu tiešā salīdzinājumā
Valsts pensija: Pārdales sistēma. Veiktās iemaksas tiek tieši izmaksātas šodienas pensionāriem. Darbinieks iegūst tikai prasījuma tiesības — uz nākotnes maksājumiem no nākotnes iemaksām. Pie labvēlīgas demogrāfiskās attīstības tas darbojas labi. Sabiedrības novecošanās gadījumā — kā Vācijā — sistēma nonāk zem strukturāla spiediena.
Fiziskais zelts: Nav solījums, nav prasījums uz nākotnes maksājumiem — bet gan konkrēts īpašums. Unce zelta ir unce zelta neatkarīgi no demogrāfijas, inflācijas vai valsts budžeta. Zelts negarantē noteiktu ienesīgumu, bet tas aizsargā pirktspēju ilgtermiņā.
Protams, ikmēneša uzkrājums cilvēkiem ar zemiem ienākumiem bija reāls slogs. Taču pat ar pusi no uzkrājumu likmes — 100 eiro mēnesī — pēc 43 gadiem būtu uzkrāti aptuveni 155 885 eiro — būtisks drošības spilvens salīdzinājumā ar mazu pensiju.
Pilna tabula: gadu no gada (200 eiro/mēnesī zeltā)
Visas vērtības ir balstītas uz gada pieauguma tempu 4,56 procentu apmērā (vēsturiskais EUR zelta cenas CAGR 1983–2026) ar ikmēneša saliktajiem procentiem. Nodokļu un iegādes izmaksas nav ņemtas vērā.
| Gads | Iemaksāts | Depozīta vērtība | Faktors |
|---|---|---|---|
| 1 | 2 400 € | 2 450 € | 1,02x |
| 2 | 4 800 € | 5 011 € | 1,04x |
| 3 | 7 200 € | 7 689 € | 1,07x |
| 4 | 9 600 € | 10 490 € | 1,09x |
| 5 | 12 000 € | 13 418 € | 1,12x |
| 6 | 14 400 € | 16 480 € | 1,14x |
| 7 | 16 800 € | 19 681 € | 1,17x |
| 8 | 19 200 € | 23 028 € | 1,20x |
| 9 | 21 600 € | 26 528 € | 1,23x |
| 10 | 24 000 € | 30 187 € | 1,26x |
| 11 | 26 400 € | 34 014 € | 1,29x |
| 12 | 28 800 € | 38 014 € | 1,32x |
| 13 | 31 200 € | 42 198 € | 1,35x |
| 14 | 33 600 € | 46 572 € | 1,39x |
| 15 | 36 000 € | 51 145 € | 1,42x |
| 16 | 38 400 € | 55 927 € | 1,46x |
| 17 | 40 800 € | 60 927 € | 1,49x |
| 18 | 43 200 € | 66 155 € | 1,53x |
| 19 | 45 600 € | 71 621 € | 1,57x |
| 20 | 48 000 € | 77 337 € | 1,61x |
| 21 | 50 400 € | 83 313 € | 1,65x |
| 22 | 52 800 € | 89 562 € | 1,70x |
| 23 | 55.200 € | 96 096 € | 1,74x |
| 24 | 57 600 € | 102 928 € | 1,79x |
| 25 | 60 000 € | 110 071 € | 1,83x |
| 26 | 62 400 € | 117 540 € | 1,88x |
| 27 | 64 800 € | 125 350 € | 1,93x |
| 28 | 67 200 € | 133 515 € | 1,99x |
| 29 | 69 600 € | 142 053 € | 2,04x |
| 30 | 72 000 € | 150 981 € | 2,10x |
| 31 | 74 400 € | 160 315 € | 2,15x |
| 32 | 76 800 € | 170 075 € | 2,21x |
| 33 | 79 200 € | 180 281 € | 2,28x |
| 34 | 81 600 € | 190 951 € | 2,34x |
| 35 | 84 000 € | 202 108 € | 2,41x |
| 36 | 86 400 € | 213 774 € | 2,47x |
| 37 | 88 800 € | 225 972 € | 2,54x |
| 38 | 91 200 € | 238 726 € | 2,62x |
| 39 | 93 600 € | 252 062 € | 2,69x |
| 40 | 96 000 € | 266 006 € | 2,77x |
| 41 | 98.400 € | 280 585 € | 2,85x |
| 42 | 100 800 € | 295 830 € | 2,93x |
| 43 | 103 200 € | 311 769 € | 3,02x |
Biežāk uzdotie jautājumi par vecuma nabadzību un zeltu
Vai fiziskais zelts var kalpot kā pensijas uzkrājumu elements?
Zelts nav klasisks pensijas uzkrājums ar fiksētu izmaksu, bet gan materiāla vērtība pirktspējas saglabāšanai. Ilgtermiņā zelts, rēķinot eiro, ir sasniedzis vidējo gada pieauguma tempu aptuveni 4,56 procentu apmērā. Finanšu eksperti iesaka zeltu kā papildinājumu — parasti kā daļu no diversificēta portfeļa līdzās valsts pensijai un citiem uzkrājumu veidiem.
Vai peļņa no fiziskā zelta pārdošanas ir atbrīvota no nodokļiem?
Vācijā peļņa no fiziskā zelta pārdošanas pēc vairāk nekā gadu ilga turēšanas perioda ir atbrīvota no nodokļiem — atšķirībā no zelta ETF, kuriem tiek piemērots kapitāla pieauguma nodoklis. Tā ir fizisko dārgmetālu nodokļu priekšrocība salīdzinājumā ar daudziem finanšu produktiem.
Kādi ir riski, izmantojot zeltu kā pensijas uzkrājumu?
Zelts nemaksā ne procentus, ne dividendes, un tā vērtība starpā var ievērojami svārstīties. Ja kāds saskaras ar nelabvēlīgu tirgus brīdi tieši pirms pensionēšanās, iespējams, nāksies pārdot par zemām cenām. Tāpēc zelts ir piemērots galvenokārt kā ilgtermiņa elements — nevis kā vienīgais nodrošinājums vecumdienās.
Avoti
- Bundesregierung: Pensiju pielāgošana 2026. gada jūlijā — pensijas vērtība 42,52 eiro
- BuergerGeld.org: Vairāk nekā pusei pensionāru draud nabadzība 2026. gadā
- BuergerGeld.org: Standarta pensija 2026. gadā — pensijas vērtība un aprēķins
- Goldpreis.de: Zelta cena vēsturiski un šobrīd, 2026. gada septembris
- BuergerGeld.org: Nabadzības slieksnis 2026. gadā — pensionāri zem 1 381 eiro
- Spargold-Glossar: Zelta cena
Šis raksts nav uzskatāms par investīciju konsultāciju. Visi aprēķini ir balstīti uz vēsturiskajiem zelta cenas datiem un kalpo ilustratīviem nolūkiem. Pagātnes darbības rezultāti negarantē nākotnes rezultātus. Dārgmetālu pirkšana var būt saistīta ar cenu riskiem.
Vai esat gatavi izmēģināt Spargold?
Vienkārši investējiet fiziskos dārgmetālos.


