Digitālais eiro 2026: 10 mīti un kritikas punkti faktu pārbaudē

2026. gada 14. septembris

Debates par digitālo eiro arvien biežāk norit pēc dīvaina parauga.
Viena puse brīdina par uzraudzību, programmējamu naudu un skaidras naudas beigām.
Otra puse daudzas no šīm bažām bez vilcināšanās pasludina par „mītiem“.
Abas puses situāciju vienkāršo.
Jo digitālais eiro nav ne jau pieņemts „uzraudzības eiro“, ne arī vienkārši 20 eiro banknotes elektroniskā versija.
Un tieši tāpēc ir vērts aplūkot to, kas faktiski tiek plānots pieņemšanai.
Debatēs tas reizēm tiek aizmirsts.
Likumdošanas process turpinās.
2026. gada 9. jūlijā Eiropas Parlaments ar 416 balsīm „par“ un 169 „pret“ nobalsoja par sarunu uzsākšanu ar Padomi.
Tikai tad, kad būs izveidots tiesiskais regulējums, ECB lems par faktisko emisiju. Centrālā banka šobrīd strādā pie iespējamās ieviešanas 2029. gadā.
Tāpēc daudzas būtiskas detaļas joprojām ir politisko sarunu priekšmets.
Tieši tāpēc šodien nevajadzētu ne pilnībā kliedēt visas bažas par nākotni, ne arī piedēvēt īpašības, par kurām nemaz nav pieņemts lēmums.
Saskaņā ar pašreizējo projektu tam patiešām vajadzētu būt papildu maksāšanas iespējai.
ECB skaidri norāda, ka nevienu nevajadzētu spiest izmantot digitālo eiro.
Vēl interesantāks ir paralēlais likumdošanas process attiecībā uz skaidru naudu.
ES vēlas skaidri stiprināt tās pozīcijas. Padome vēlas nodrošināt plašu pienākumu pieņemt skaidru naudu un uzlikt dalībvalstīm par pienākumu garantēt pietiekamu piekļuvi skaidrai naudai.
Tāpēc apgalvojums, ka digitālā eiro ieviešana jau nozīmē lēmumu par skaidras naudas atcelšanu, nav savienojams ar pašreizējo tiesisko regulējumu.
Tomēr tas nenozīmē, ka bažas par ilgtermiņa skaidras naudas infrastruktūru būtu fundamentāli iracionālas.
Jo tiesības un faktiskie maksāšanas paradumi ir divas dažādas lietas.
Šī ir, iespējams, uzskatāmākā – un vienlaikus problemātiskākā – analoģija.
Ir kopīgas iezīmes.
Abi būtu centrālās bankas nauda.
Taču skaidrai naudai piemīt īpašības, kuras digitāli ir grūti pilnībā atdarināt.
50 eiro banknote darbojas bez konta, mobilā tālruņa, elektroapgādes vai maksājumu pakalpojumu sniedzēja.
Un skaidras naudas maksājums principā neatstāj nekādas centrālas elektroniskas darījumu pēdas.
Turpretī digitālajam eiro ir nepieciešama tehniska infrastruktūra.
Pat datu aizsardzībai labvēlīgam bezsaistes risinājumam jāspēj novērst to, ka viena un tā pati digitālās naudas vienība tiek iztērēta vairākas reizes.
Tāpēc pat Eiropas Datu aizsardzības kolēģija (EDPB) intensīvi pēta jautājumu par to, kā tehniski izveidot patiesi skaidrai naudai līdzīgu bezsaistes risinājumu.
Tāpēc digitālā skaidra nauda ir mērķa vīzija – nevis perfekta tehniska vienādība.
Jā.
Taču lielākoties tā ir komercbanku nauda.
5000 eiro norēķinu kontā ir prasība pret banku.
Turpretī digitālais eiro būtu centrālās bankas nauda.
Tā ir fundamentāla atšķirība.
Tieši tajā slēpjas viens no spēcīgākajiem argumentiem par labu digitālajam eiro:
Kāpēc iedzīvotājiem arvien vairāk bezskaidras naudas pasaulē nevajadzētu būt digitālai piekļuvei publiskajai centrālās bankas naudai?
Šis jautājums ir leģitīms.
Iespējams.
Taču to nevajadzētu uzskatīt par jau pierādītu faktu.
Pašreizējais Parlamenta projekts ietver plašus aizsardzības noteikumus. ECB jo īpaši nedrīkstētu saņemt piekļuvi fizisku personu personīgajiem identifikācijas datiem.
Bezsaistes maksājumi ir jāveido īpaši datu aizsardzībai draudzīgi.
Tie ir būtiski aizsardzības mehānismi.
Bet arī EDPB un EDPS ir pieprasījuši papildu datu aizsardzības garantijas.
Tāpēc nopietna nostāja ir šāda:
Digitālo eiro var izveidot datu aizsardzībai draudzīgāku nekā daudzas esošās komerciālās maksājumu sistēmas. Vai tas pilnībā izpildīs šo solījumu, ir atkarīgs no galīgā likuma un tehniskā īstenojuma.
Pašreizējā likumdošanas paketē tam nav pierādījumu.
Tieši pretēji.
ES paralēli strādā pie regulas, kuras mērķis ir stiprināt skaidras naudas pieņemšanu un piekļuvi tai.
Tomēr būtu jānošķir divi jautājumi:
Vai ir plānota skaidras naudas atcelšana?
Pēc pašreizējā stāvokļa: nē.
Vai skaidras naudas sabiedriskā nozīme ilgtermiņā tomēr var mazināties?
Protams.
Tas ir būtiski atkarīgs no patērētāju, banku un tirgotāju faktiskās rīcības.
Tas nav mīts, bet gan viens no deklarētajiem politiskajiem mērķiem.
Eiropa elektronisko maksājumu jomā ir stipri atkarīga no starptautiskiem privātiem pakalpojumu sniedzējiem.
Padome skaidri min stratēģisko autonomiju, ekonomisko drošību un noturību kā pamatojumu digitālajam eiro.
Tomēr tas, vai projekts patiešām sasniegs šos mērķus, ir cits jautājums.
Politisks mērķis vēl nav pierādīts panākums.
Saskaņā ar pašreiz paredzēto modeli: nē.
ECB skaidri norāda, ka digitālais eiro nedrīkst būt programmējama nauda – tātad nauda, kuras izmantošanu tehniski varētu ierobežot, piemēram, ar noteiktām precēm, vietām vai laika posmiem.
Tas ir svarīgi.
Taču arī šeit diskusija drīkst turpināties.
Jo iedzīvotājiem, protams, ir tiesības jautāt, kādām pilnvarām likumdevējam un centrālajai bankai vajadzētu būt ilgtermiņā.
Pareizā atbilde uz to ir stabils likumiskais ierobežojums.
Nevis pārmetums, ka pats jautājums ir nenopietns.
Digitālais eiro nedrīkst kļūt par neierobežotu vērtības uzkrāšanas līdzekli.
Tam ir paredzētas maksimālās summas.
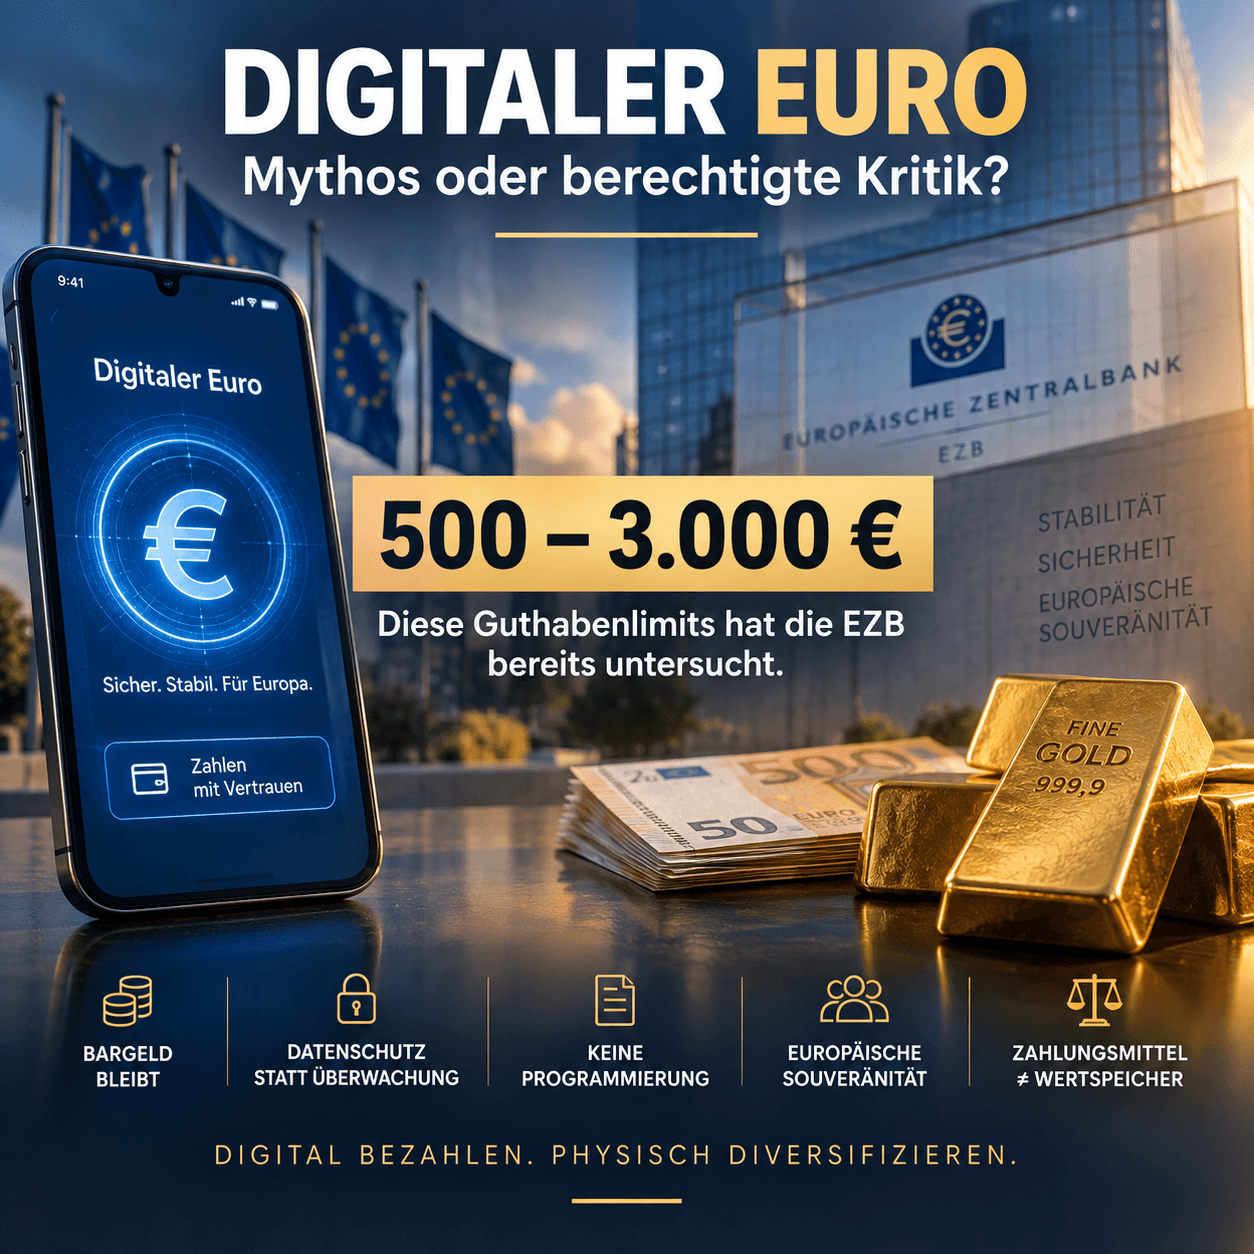
ECB pēc Eiropas Parlamenta lūguma ir izpētījusi scenārijus ar griestiem no 500 līdz 3000 eiro. Tas vēl nav lēmums par galīgo apmēru.
Pamatojums ir saprotams.
Ja iedzīvotāji varētu neierobežoti konvertēt banku noguldījumus centrālās bankas naudā, banku krīzes gadījumā milzīgas summas varētu ļoti ātri aizplūst no komercbankām.
Tas varētu pat paātrināt „banku skrējienu“ (bank run).
Tieši tāpēc apjoms ir jāierobežo.
Un šeit tas kļūst konceptuāli interesanti:
Digitālajam eiro jābūt naudai – taču apzināti ne pilnvērtīgam neierobežotam vērtības uzkrāšanas līdzeklim.
Digitālais eiro un zelts diez vai varētu būt vēl atšķirīgāki.
Digitālais eiro būtu:
digitāls,
valsts centrālās bankas nauda,
optimizēts maksājumiem,
iespējams, ierobežots apjoma ziņā
un bez procentu likmēm.
Fiziskais zelts ir:
analogs,
nav ikdienas maksāšanas līdzeklis,
nav centrālās bankas solījums,
nav pavairojams ar centrālās bankas lēmumu
un kā fizisks īpašums nav atkarīgs no ECB noteikta atlikuma limita.
No tā nebūt neizriet, ka zelts ir „labāka nauda“.
Abi pilda pilnīgi atšķirīgas funkcijas.
Tieši tāpēc salīdzinājums ir interesants.
Mūsdienu ekonomikai ir nepieciešamas efektīvas digitālo maksājumu sistēmas.
Par to šaubu ir maz.
Interesantākais jautājums ir:
Vai tāpēc arī jebkuram īpašuma veidam jābūt pilnībā digitālam?
Viens no otra neizriet.
Iespējams, mēs pat piedzīvosim divas paralēlas attīstības tendences.
Mūsu maksājumu aprite kļūst arvien digitālāka.
Vienlaikus centrālās bankas un privātie investori joprojām meklē aktīvus, kas eksistē ārpus tīri digitālām prasību sistēmām.
Zelts ir viens no tiem.
Nav jānoraida digitālais eiro, lai uzdotu kritiskus jautājumus.
Un tas nav jāatbalsta, lai noraidītu nepatiesus apgalvojumus.
Pašreizējie plāni ietver dažus ievērojami spēcīgus aizsardzības mehānismus.
Nav plānota skaidras naudas atcelšana.
Nav paredzēta mērķtiecīga programmēšana.
Datu aizsardzības noteikumi.
Bezsaistes iespējas.
Vienlaikus paliek pamatoti jautājumi.
Kā datu aizsardzība darbojas praksē?
Cik stabils ir bezsaistes risinājums?
Kurš ilgtermiņā lems par atlikuma griestiem?
Kādas pilnvaras ir ECB?
Kā mainās attiecības starp komercbankām un centrālo banku?
Un galvenais:
Kādi noteikumi būs spēkā ne tikai ieviešanas brīdī 2029. gadā – bet desmit vai divdesmit gadus vēlāk?
Tās nav sazvērestības teorijas.
Tie ir jautājumi par mūsu nākotnes naudas institucionālo arhitektūru.
Un varbūt mums debates vajadzētu risināt tieši tur.
Nevis:
Digitālais eiro – labs vai ļauns?
Bet gan:
Kādām īpašībām jāpiemīt naudai, lai mēs tai uzticētos arī pilnībā digitālā pasaulē?
Saglabājiet tālredzību
Jūsu Helge Pēters Ipensen (Helge Peter Ippensen)