Argento prima della resa dei conti sul PCE: il rally sta davvero per crollare per gli investitori?

Argento prima della resa dei conti sul PCE: il rally sta davvero per crollare per gli investitori?
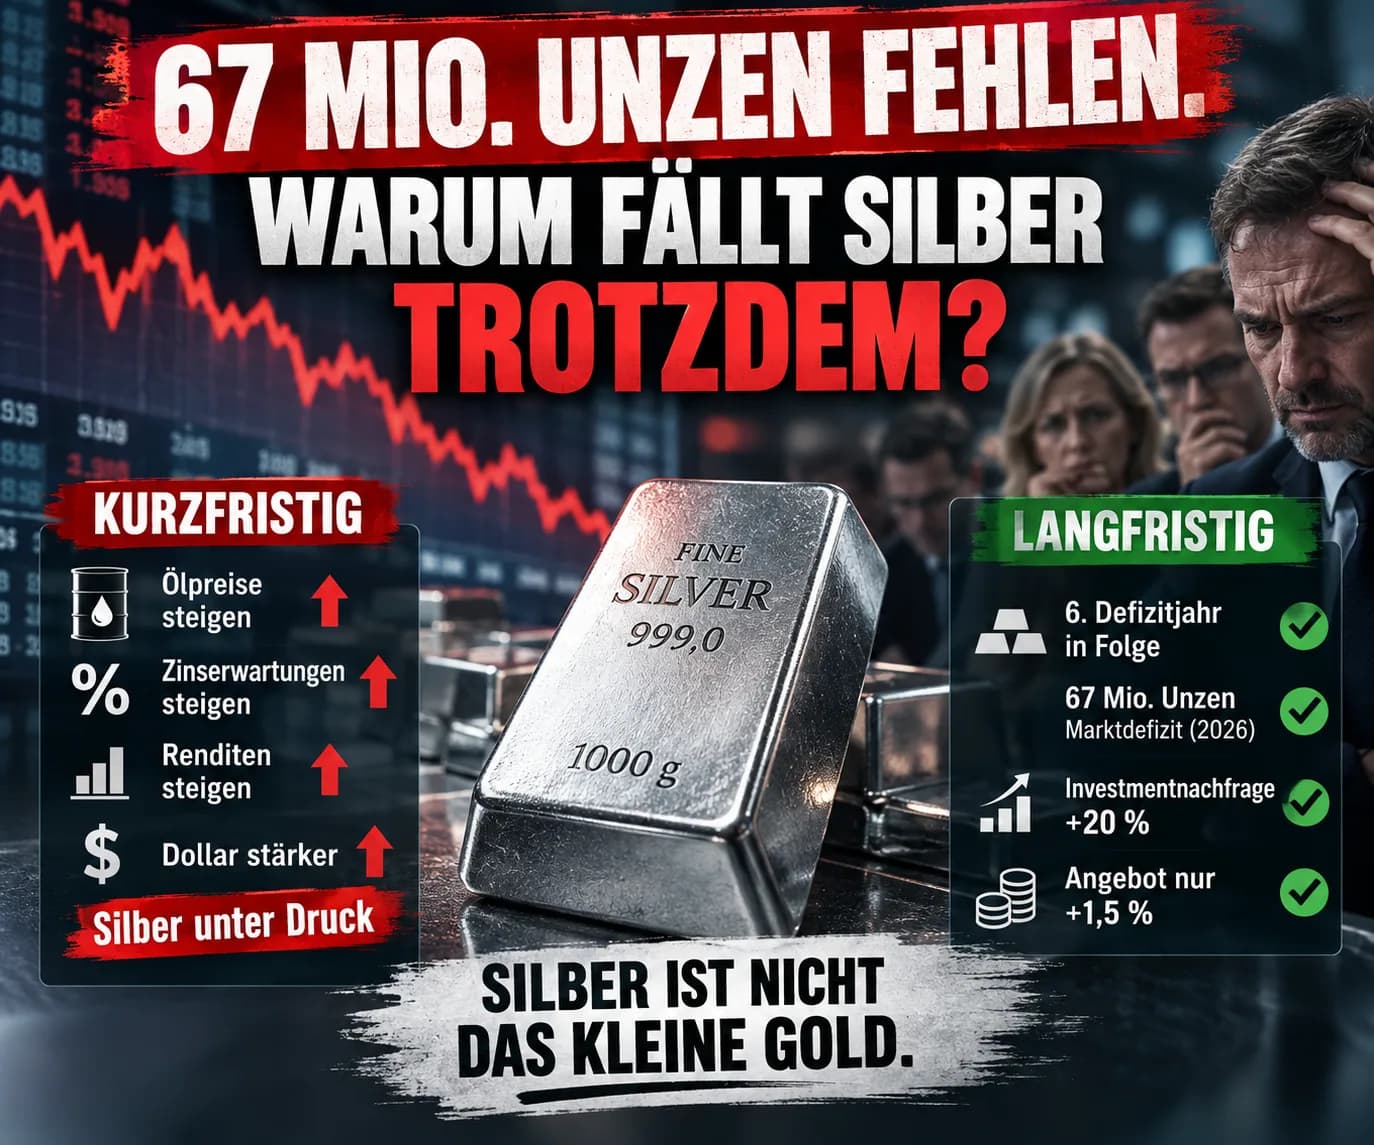
67 milioni di once. Questa è l'entità del deficit previsto per il mercato mondiale dell'argento nel 2026. Per la:
sesta volta consecutiva.
Eppure, nel breve termine, l'argento è sotto una pressione considerevole. Come si spiega tutto questo?
La risposta illustra bene perché l'argento sia uno dei metalli preziosi più affascinanti – e snervanti –.
Perché l'argento vive contemporaneamente due vite. È un: metallo prezioso. Ed è un: metallo industriale. E al momento, questi due mondi si stanno muovendo in direzioni opposte.
Mercoledì è prevista la grande resa dei conti
Il 30 settembre, il Bureau of Economic Analysis statunitense pubblicherà i dati di agosto relativi al reddito personale e alle spese per consumi.
All'interno si trova un dato che dovrebbe interessare particolarmente i mercati finanziari:
l'inflazione PCE.
La Fed monitora intensamente questo indice dei prezzi. Gli ultimi dati di luglio pubblicati sono stati tutt'altro che rassicuranti. Inflazione PCE: 3,7 %. PCE core senza alimentari ed energia: 3,3 %. Analisi economica USA Entrambi i valori sono significativamente superiori all'obiettivo di inflazione della Federal Reserve. Ed è proprio per questo che mercoledì potrebbe esserci volatilità per l'oro e l'argento.
La Fed ha già reagito
Il 16 settembre, la banca centrale statunitense ha alzato il tasso di riferimento di: 25 punti base. Il nuovo intervallo:
dal 3,75 al 4,00 %.
Si è trattato del primo rialzo dei tassi in oltre tre anni. Federal Reserve La motivazione è degna di nota. L'economia americana continua a crescere in modo solido. Gli investimenti sono robusti. Il mercato del lavoro appare stabile. Ma: l'inflazione rimane elevata. Questa è una combinazione sgradevole per i metalli preziosi.
Perché un'inflazione elevata non significa automaticamente un aumento dei prezzi dei metalli preziosi
All'inizio può sembrare paradosso. Dopotutto, l'oro e l'argento sono considerati coperture classiche contro la svalutazione monetaria. Perché allora scendono proprio quando aumentano i timori inflazionistici? Perché i mercati non valutano solo l'inflazione. Valutano anche:
la reazione della banca centrale ad essa.
Se l'aumento dei prezzi del petrolio fa salire l'inflazione e la Fed di conseguenza alza ulteriormente i tassi, potrebbero aumentare anche i rendimenti dei titoli di Stato sicuri.
L'oro e l'argento, invece, pagano: 0 % di interessi. Di conseguenza, il loro costo opportunità aumenta. Esattamente quello che stiamo vivendo in questo momento.
Il petrolio gioca un ruolo sorprendentemente importante in questo contesto
L'andamento delle ultime settimane mostra una catena insolita: il petrolio sale ↓ i timori inflazionistici aumentano ↓ le aspettative sui tassi salgono ↓ i rendimenti obbligazionari aumentano ↓ il dollaro tende a rafforzarsi ↓ l'oro e l'argento finiscono sotto pressione
Il 24 settembre, Reuters ha riportato contemporaneamente prezzi del petrolio più alti, un dollaro ai massimi di due mesi e rendimenti dei Treasury statunitensi molto elevati. L'oro è sceso al livello più basso dal 16 settembre. Reuters
L'argento difficilmente può sottrarsi a questa meccanica macroeconomica nel breve termine.
Quindi mercoledì si deciderà il destino del rally dell'argento?
No. Sarebbe troppo semplice. Un valore PCE sorprendentemente alto potrebbe mettere l'argento sotto forte pressione.
Un valore sorprendentemente basso, invece, potrebbe ridurre le aspettative sui tassi e dare respiro ai metalli preziosi.
Ma:
un rapporto sull'inflazione non produce una singola oncia d'argento in più.
Ed è proprio qui che inizia la seconda storia.
Il mercato fisico dell'argento rimane teso
Il Silver Institute prevede per il 2026 un altro:
deficit di offerta.
Pari a circa: 67 milioni di once. Silver Institute Il 2026 sarebbe quindi già il:
sesto anno consecutivo di deficit.
I deficit cumulati di questa fase ammontano, secondo la World Silver Survey, a circa:
762 milioni di once. Silver Institute
Questa non è una storia di breve termine legata alla Fed. È una storia di mercato strutturale.
Allo stesso tempo, l'offerta fatica a tenere il passo
Per il 2026, il Silver Institute prevede una produzione mineraria di circa: 820 milioni di once. In aumento del: 1 %. L'offerta totale di argento dovrebbe crescere di circa l' 1,5 % arrivando a circa 1,05 miliardi di once. Silver Institute Non è poco. Ma non è nemmeno una reazione esplosiva dell'offerta ai prezzi elevati. Un motivo: l'argento spesso non viene estratto come prodotto principale di una miniera d'argento. Viene spesso prodotto come sottoprodotto dell'estrazione di altri metalli.
Un prezzo dell'argento più alto non porta quindi automaticamente a una disponibilità significativamente maggiore di argento sul mercato nel breve termine.
E poi ci sono gli investitori
Qui la questione si fa particolarmente interessante. Il Silver Institute prevede per il 2026 una domanda di investimenti fisici del:
+20 %.
Pari a: 227 milioni di once. Silver Institute
In questo modo, la crescente domanda di monete e lingotti incontra un mercato che già da anni consuma più argento di quanto ne venga reso disponibile.
Per i rialzisti dell'argento, questo è un argomento forte. Ma anche questa storia ha un rovescio della medaglia.
L'argento cade vittima del proprio successo
I prezzi elevati cambiano i comportamenti. Questo vale anche per l'argento. Lo si vede chiaramente nel settore del fotovoltaico. Le celle solari richiedono argento. Ma se l'argento diventa sempre più costoso, i produttori hanno un forte incentivo economico a: utilizzare meno argento per cella. O a sostituire parzialmente l'argento con altri materiali. È esattamente quello che sta accadendo.
Il Silver Institute prevede quindi, nonostante la continua crescita delle installazioni solari, un calo del consumo di argento in questo settore.
La lavorazione industriale complessiva dell'argento dovrebbe scendere nel 2026 di circa il: 2 % a circa: 650 milioni di once. Silver Institute Questo è il meccanismo che abbiamo già evidenziato nel nostro ultimo articolo sull'argento:
Più solare non significa automaticamente più argento.
Ed è proprio per questo che l'argento è così interessante
Per l'oro possiamo distinguere in modo relativamente chiaro tra domanda di investimento, gioielleria e banche centrali. L'argento è più complicato. Beneficia di: Elettrificazione. Industria automobilistica. Elettronica. Data center. Infrastruttura IA. Energia solare. E allo stesso tempo, questa domanda industriale compete con: Monete. Lingotti. ETP. Gioielleria. Argenteria. Ciò significa che:
quando gli investitori scoprono l'argento, si imbattono in un mercato la cui offerta fisica è già richiesta dai consumatori industriali.
Ma se il prezzo sale troppo, questi consumatori reagiscono. Riducono l'uso di argento. Lo sostituiscono. Lo riciclano.
Proprio per questo motivo non si dovrebbe mai dedurre automaticamente un determinato prezzo dell'argento da un deficit di mercato.
E cosa significa mercoledì?
A breve termine: moltissimo. A lungo termine: molto meno.
Se l'inflazione PCE core dovesse risultare sorprendentemente alta, le aspettative di ulteriori rialzi dei tassi della Fed potrebbero aumentare.
Il dollaro e i rendimenti potrebbero salire. L'argento potrebbe scendere. Se invece l'inflazione dovesse risultare più debole, questa meccanica potrebbe invertirsi. Ma nessuna delle due risponde alla domanda cruciale a lungo termine. Ovvero:
La domanda di investimento può crescere più velocemente di quanto i prezzi elevati dell'argento riducano la domanda industriale?
È proprio lì che si decide la storia più avvincente dell'argento. Non in un mercoledì qualunque. Ma nel corso degli anni.
L'argento non è un „piccolo oro“
Forse questa è la frase più importante. L'argento reagisce alla politica monetaria come un metallo prezioso. Reagisce alla congiuntura economica come un metallo industriale. Reagisce all'inflazione. Ai tassi. Al dollaro. Alla produzione solare. All'elettrificazione. Alla domanda di investimento. E alla sostituzione tecnologica. Per questo l'argento può salire molto più violentemente dell'oro. E scendere molto più violentemente.
Chi considera l'argento esclusivamente come una variante più economica dell'oro trascura proprio questa particolarità.
Mercoledì potrebbe esserci volatilità
Forse anche molta volatilità.
Ma la questione se l'argento arriverà a 60, 70 o un giorno di nuovo significativamente più in alto non sarà decisa da un singolo rapporto PCE.
Decisiva è l'interazione tra: politica monetaria. tassi reali. domanda di investimento. domanda industriale. sostituzione. offerta mineraria. E: scorte fisiche. Per questo motivo, per l'argento bisognerebbe forse guardare meno al prossimo mercoledì. E più ai prossimi anni. Perché:
l'argento non è semplicemente il „piccolo oro“.
È allo stesso tempo un metallo prezioso e un metallo industriale.
Ed è proprio per questo che rimane così avvincente. Continuate a guardare lontano.
Vostro
Helge Peter Ippensen
Pronti a provare Spargold?
Investite facilmente in metalli preziosi fisici.


