Aliquota massima già con lo stipendio medio? Cosa mostrano davvero i numeri

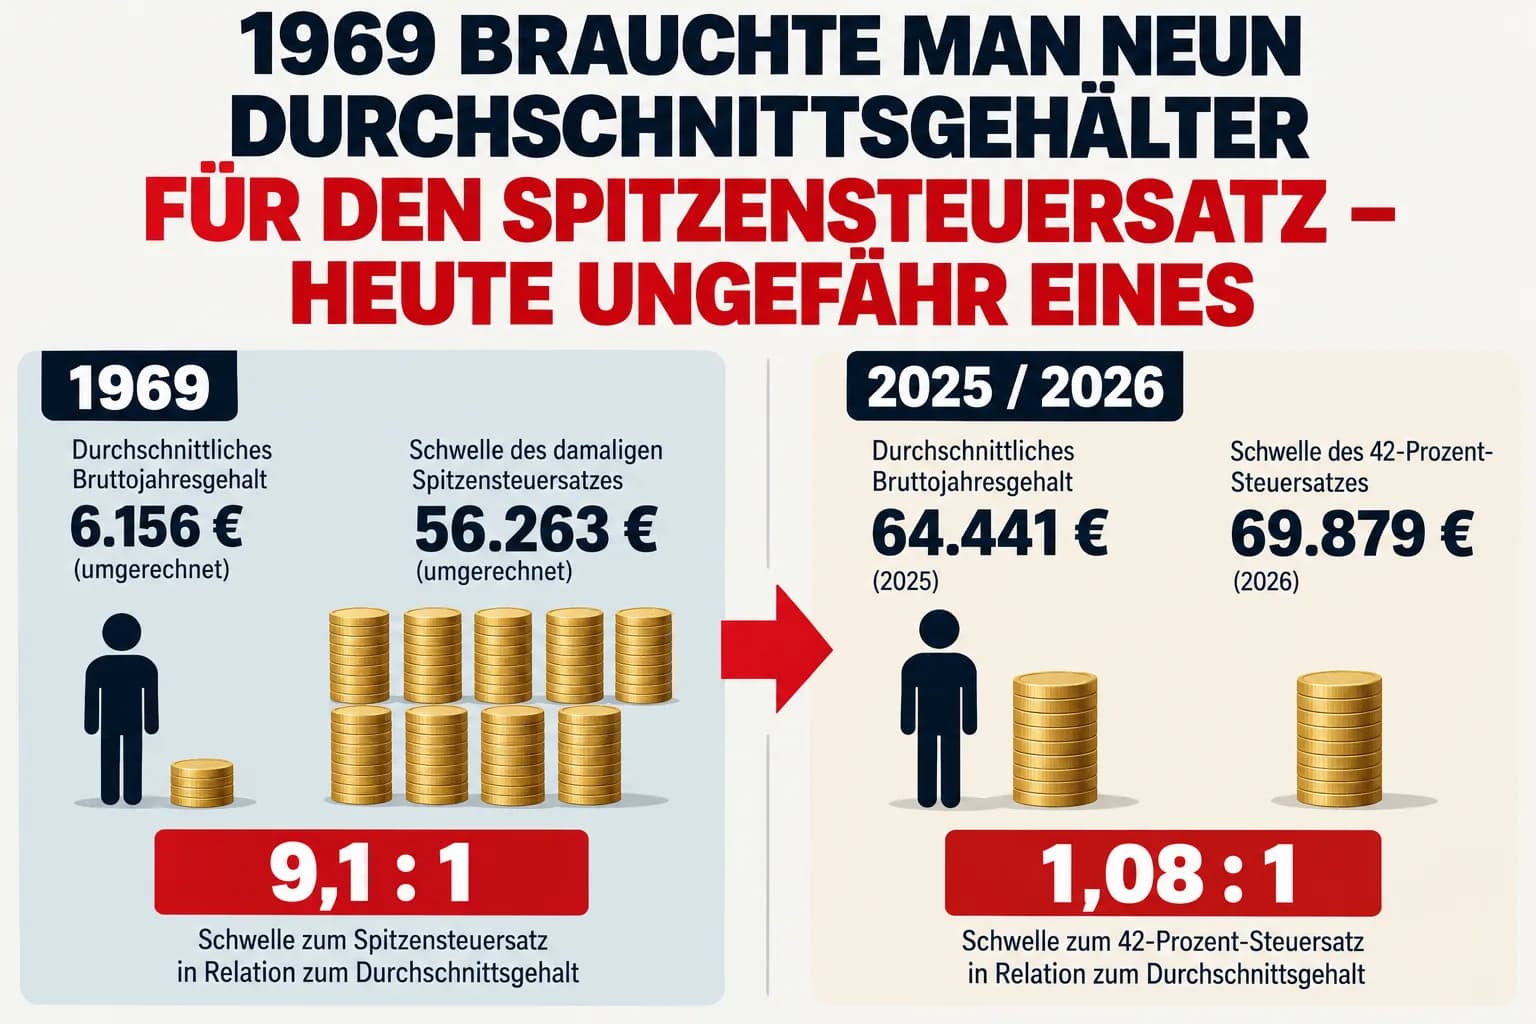
Nel 1969 servivano nove stipendi medi per l'aliquota massima – oggi circa uno
A volte un grafico racconta una storia che suona quasi troppo spettacolare per essere vera. Questa è una di quelle. 1969: Stipendio annuo lordo medio: 6.156 euro – convertiti. Soglia dell'aliquota fiscale massima di allora: 56.263 euro. Rapporto:
9,1 : 1
E oggi? Il grafico pubblicato da The Pioneer e Statista indica per il 2025 uno stipendio annuo lordo medio di: 64.441 euro. La soglia dell'aliquota fiscale del 42% nel 2026 si attesta, secondo il grafico, a: 69.879 euro. Rapporto:
1,08 : 1
Da nove stipendi medi si è passati quindi – almeno in questo confronto – a circa uno. Sembra un gigantesco aumento occulto delle tasse. Ma la storia non è così semplice.
Innanzitutto: il grafico confronta due grandezze diverse
Questo è fondamentale. Lo stipendio medio è un: reddito lordo. L'aliquota dell'imposta sul reddito viene invece applicata al: reddito imponibile applicato. Tra i due vi sono, ad esempio, le spese professionali e gli oneri previdenziali deducibili.
Un lavoratore dipendente con uno stipendio lordo di 69.879 euro non ha quindi normalmente un reddito imponibile di 69.879 euro.
L'affermazione: „Chi percepisce un reddito medio oggi paga l'aliquota massima“ è quindi fuorviante. Ma liquidare il grafico per questo motivo sarebbe altrettanto sbagliato. Perché la tendenza a lungo termine rimane notevole.
L'aliquota massima è effettivamente scesa molto in basso
Nel 1969, un reddito doveva essere eccezionalmente superiore alla media prima di raggiungere l'aliquota massima di allora.
Oggi l'aliquota marginale del 42% inizia già in una fascia di reddito che non riguarda affatto solo i classici top earner.
Ed è proprio qui che risiede la questione politica ed economica:
Cosa intendiamo esattamente per top earner?
Qualcuno con nove volte il reddito medio? Tre volte? Il doppio? O circa lo stipendio lordo medio? La risposta non è matematica. È politica.
Ma chi supera la soglia paga davvero il 42%?
No. Questo è un malinteso comune. L'aliquota massima è un'aliquota: marginale. Un esempio semplificato:
Se la fascia del 42% inizia a circa 70.000 euro di reddito imponibile e qualcuno possiede un reddito imponibile di 71.000 euro, non vengono improvvisamente tassati tutti i 71.000 euro al 42%.
L'aliquota marginale più elevata riguarda solo la corrispondente parte superiore del reddito. L'aliquota fiscale media sull'intero reddito rimane più bassa. Questa è una differenza fondamentale.
Tuttavia, esiste il problema della progressione a freddo
Ed è qui che la tesi originale diventa interessante. Immaginiamo: Un lavoratore guadagna 50.000 euro. I prezzi aumentano del 5%. Anche il suo datore di lavoro aumenta il suo stipendio del 5%. Ora guadagna: 52.500 euro. In termini reali, però, non è diventato più ricco. Il suo potere d'acquisto è rimasto pressoché invariato. Se l'aliquota fiscale rimane invariata, la sua aliquota media può comunque aumentare. In tal caso avrà: nominalmente più reddito – ma in termini reali non più benessere. Questo è esattamente ciò che viene definito:
progressione a freddo.
Il Ministero Federale delle Finanze formula in modo notevolmente chiaro che si può parlare anche di un „aumento delle tasse per inattività“. Ministero Federale delle Finanze
Tuttavia, sono state prese delle contromisure
L'affermazione che la politica non abbia fatto nulla al riguardo per 67 anni è falsa. Dal 2015, il Ministero Federale delle Finanze pubblica regolarmente rapporti sulla progressione. Dal 2016, i parametri delle aliquote vengono regolarmente adeguati. Anche nel 2026 l'aliquota è stata nuovamente spostata verso destra. La soglia di esenzione fiscale è salita a: 12.348 euro.
Il BMF spiega esplicitamente che queste misure servono a compensare la progressione a freddo. Ministero Federale delle Finanze
Tuttavia, è interessante notare che: Questa correzione sistematica regolare esiste solo da circa dieci anni. Lo spostamento storico dei decenni precedenti non scompare automaticamente per questo.
Ed è proprio per questo che guardare indietro è così interessante
Prendiamo esclusivamente la logica del grafico di Pioneer. Nel 1969 la soglia per l'aliquota massima era pari a: 9,14 volte lo stipendio medio.
Se si volesse mantenere questo rapporto oggi, con uno stipendio medio di 64.441 euro, la soglia corrispondente dovrebbe essere di circa:
589.000 euro
liegen. Questo non significa esplicitamente che 589.000 euro sarebbero la soglia „corretta“ di politica fiscale. Mostra semplicemente quanto il rapporto sia cambiato radicalmente.
E persino 300.000 euro non sono una costante naturale
Nel testo di accompagnamento diffuso con il grafico si legge che la soglia oggi dovrebbe essere in realtà di circa 300.000 euro.
Anche questo dipende dal calcolo. Adeguamento ai prezzi al consumo? Salari medi? Salario mediano? Produttività? Sviluppo del reddito macroeconomico? A seconda del parametro utilizzato si ottengono risultati diversi. Pertanto, non si dovrebbe costruire una falsa precisione partendo da un grafico storico interessante. L'affermazione solida è piuttosto:
La soglia dell'aliquota massima ordinaria è oggi notevolmente più bassa rispetto al livello generale dei redditi di quanto non fosse alla fine degli anni '60.
Già questo è sufficientemente degno di nota.
Ora entra in gioco il potere d'acquisto
Perché questo tema ci interessa in Spargold? Non perché l'oro eviti le imposte sul reddito. Non lo fa. E certamente non perché i metalli preziosi siano una soluzione di politica fiscale. È piuttosto interessante il meccanismo dietro il grafico. Nel 1969: 6.156 euro erano un reddito medio. Oggi sono necessari più di: 60.000 euro per raggiungere un ordine di grandezza nominale paragonabile al reddito medio odierno. Naturalmente, anche lo standard di vita e la performance economica oggi sono completamente diversi. Ma i numeri rendono visibile quanto l'unità di misura "denaro" cambi nel corso dei decenni.
Nominale non è reale
Questo è forse il collegamento più importante tra tasse, inflazione e accumulo di ricchezza. Le persone spesso pensano in termini nominali. Il mio stipendio è aumentato. La mia casa vale di più. Il mio portafoglio è più grande. Il mio saldo bancario è aumentato. Ma la domanda rilevante è:
Anche il mio potere d'acquisto è aumentato?
Un patrimonio che raddoppia in 20 anni non ha necessariamente reso il suo proprietario due volte più ricco.
Se nello stesso periodo il livello dei prezzi aumenta proporzionalmente, l'incremento reale della ricchezza può essere molto più piccolo.
Proprio per questo in Spargold ci interessa la prospettiva a lungo termine
L'oro non produce flussi di cassa. Non paga interessi. Il suo prezzo fluttua, a volte in modo considerevole. Ma l'oro fisico possiede una proprietà speciale: Non è un credito verso un debitore.
E la sua quantità non può essere aumentata attraverso decisioni di politica monetaria nello stesso modo in cui avviene per la massa monetaria di una valuta.
Per questo l'oro viene utilizzato da secoli come forma di diversificazione patrimoniale a lungo termine. Non come protezione da una specifica aliquota dell'imposta sul reddito. Ma come possibile tassello contro un altro rischio:
la perdita a lungo termine del potere d'acquisto monetario.
Forse è per questo che il grafico racconta un'altra storia
Non: „Da 67 anni la politica ci inganna segretamente.“ Questo non si può dedurre dai dati. Ma certamente: I redditi nominali possono aumentare fortemente senza che i confini tra ceto medio e fascia alta rimangano invariati. E: L'inflazione non cambia solo i prezzi nel corso dei decenni. Cambia anche il significato dei numeri nominali. Nel 1969, 56.263 euro – convertiti – erano una grandezza di reddito ben al di fuori della media. Oggi una cifra di questo ordine di grandezza si trova nel mezzo del mercato del lavoro. Questo dovrebbe ricordarci che:
La ricchezza non si misura in euro a lungo termine.
Ma in potere d'acquisto.
Restate lungimiranti.
Vostro
Helge Peter Ippensen
Pronti a provare Spargold?
Investite facilmente in metalli preziosi fisici.


