Umirovljenici: Opasnost od siromaštva u starosti nakon 43 godine rada - Usporedba sa zlatom

27. rujna 2026.
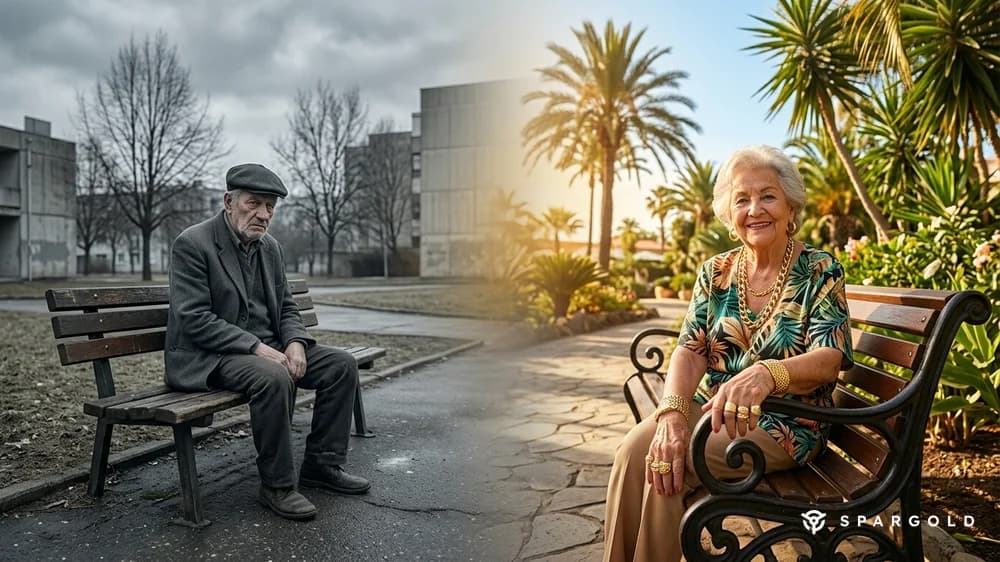

Kratki zaključak: Opasnost od siromaštva u starosti nakon 43 godine rada: Tko je radio cijeli život, često prima zakonsku mirovinu blizu granice siromaštva od 1.381 euro. Da je ista osoba paralelno investirala 200 eura mjesečno u fizičko zlato, danas bi joj na raspolaganju bilo oko 311.769 eura — gotovo trostruko više od uplaćenog kapitala od 103.200 eura. Stanje: 27.09.2026.
Jedan umirovljenik koji je radio 43 godine izvještava: zakonska mirovina jedva je dovoljna za život. On nije izoliran slučaj — već ogledalo sistemskog pogrešnog razvoja. Prema aktualnim podacima Saveznog zavoda za statistiku (Statistisches Bundesamt), u 2024. godini oko 19,4 posto svih ljudi starijih od 65 godina bilo je izloženo riziku od siromaštva. Službena granica siromaštva iznosi 1.381 euro neto mjesečno za samce.
Zakonska mirovina nakon 43 godine staža: Tko 43 godine uplaćuje doprinose na temelju prosječne plaće, ostvaruje 43 mirovinska boda. Uz trenutnu vrijednost mirovine od 42,52 eura (stanje u srpnju 2026.), to iznosi 1.828 eura bruto — nakon odbitaka za zdravstveno osiguranje i osiguranje za njegu, iznos je obično znatno niži. Oni koji su radili za plaću ispod prosjeka — u maloprodaji, njezi, obrtništvu — završavaju još niže, dijelom ispod granice siromaštva od 1.381 euro.
Zamislimo da je netko 1983. godine — na početku karijere — odlučio investirati 200 eura mjesečno u fizičko zlato. Bez plana štednje u fondovima, bez ETF-a: jednostavno svaki mjesec kupiti zlato i držati ga. Što bi to donijelo?
Cijena zlata u eurima 1983. godine iznosila je oko 553 eura po finoj unci. Danas, u rujnu 2026., zlato kotira na oko 3.760 eura po finoj unci. To odgovara prosječnoj godišnjoj stopi rasta (CAGR) od 4,56 posto — izračunato na temelju povijesnih podataka o cijeni zlata u EUR.
Uz mjesečni izračun složene kamate dobiva se sljedeći rezultat:
Od 103.200 eura vlastitog kapitala tijekom četiri desetljeća nastalo je 311.769 eura — bez aktivnog upravljanja, bez naknada za fondove, bez rizika druge ugovorne strane.
Zakonska mirovina: Sustav međugeneracijske solidarnosti. Uplaćeni doprinosi idu izravno današnjim umirovljenicima. Zaposlenik stječe samo pravo — na buduće isplate iz budućih doprinosa. Uz povoljan demografski razvoj to funkcionira dobro. U društvu koje stari — kao što je to u Njemačkoj — sustav dolazi pod strukturalni pritisak.
Fizičko zlato: Nije obećanje, nije pravo na buduće isplate — već konkretno vlasništvo. Unca zlata je unca zlata, neovisno o demografiji, inflaciji ili državnim proračunima. Zlato ne jamči određeni prinos, ali štiti kupovnu moć kroz duga vremenska razdoblja.
Naravno, mjesečna štednja za osobe s niskim primanjima predstavljala je stvarno opterećenje. Ali čak i s upola manjom stopom štednje od 100 eura mjesečno, nakon 43 godine uštedjelo bi se oko 155.885 eura — značajna rezerva u usporedbi s oskudnom mirovinom.
Sve vrijednosti temelje se na godišnjoj stopi rasta od 4,56 posto (povijesni CAGR cijene zlata u EUR 1983.–2026.) uz mjesečni obračun složene kamate. Porezi i troškovi kupnje nisu uzeti u obzir.
| Godina | Uplaćeno | Vrijednost portfelja | Faktor |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Zlato nije klasična mirovinska skrb s fiksnom isplatom, već materijalna imovina za očuvanje kupovne moći. Dugoročno gledano, zlato je u eurima ostvarilo godišnju stopu rasta od oko 4,56 posto. Financijski stručnjaci preporučuju zlato kao dopunu — obično kao dio diversificiranog portfelja uz zakonsku mirovinu i druge oblike štednje.
U Njemačkoj je dobit od prodaje fizičkog zlata nakon razdoblja držanja duljeg od godinu dana neoporeziva — za razliku od zlatnih ETF-ova koji podliježu porezu na dohodak od kapitala. To je porezna prednost fizičkih plemenitih metala u usporedbi s mnogim financijskim proizvodima.
Zlato ne isplaćuje ni kamate ni dividende i njegova vrijednost u međuvremenu može značajno oscilirati. Tko se neposredno prije mirovine susretne s nepovoljnim trenutkom na tržištu, možda će morati prodavati po niskim cijenama. Stoga je zlato prvenstveno prikladno kao dugoročna komponenta — ne kao jedino osiguranje u starosti.
Ovaj prilog nije investicijski savjet. Svi izračuni temelje se na povijesnim podacima o cijeni zlata i služe u svrhu ilustracije. Prošli rezultati nisu jamstvo budućih rezultata. Kupnja plemenitih metala može biti povezana s cjenovnim rizicima.