Srebro uoči PCE obračuna: Hoće li se reli ulagačima doista urušiti?

Srebro uoči PCE obračuna: Hoće li se reli ulagačima doista urušiti?
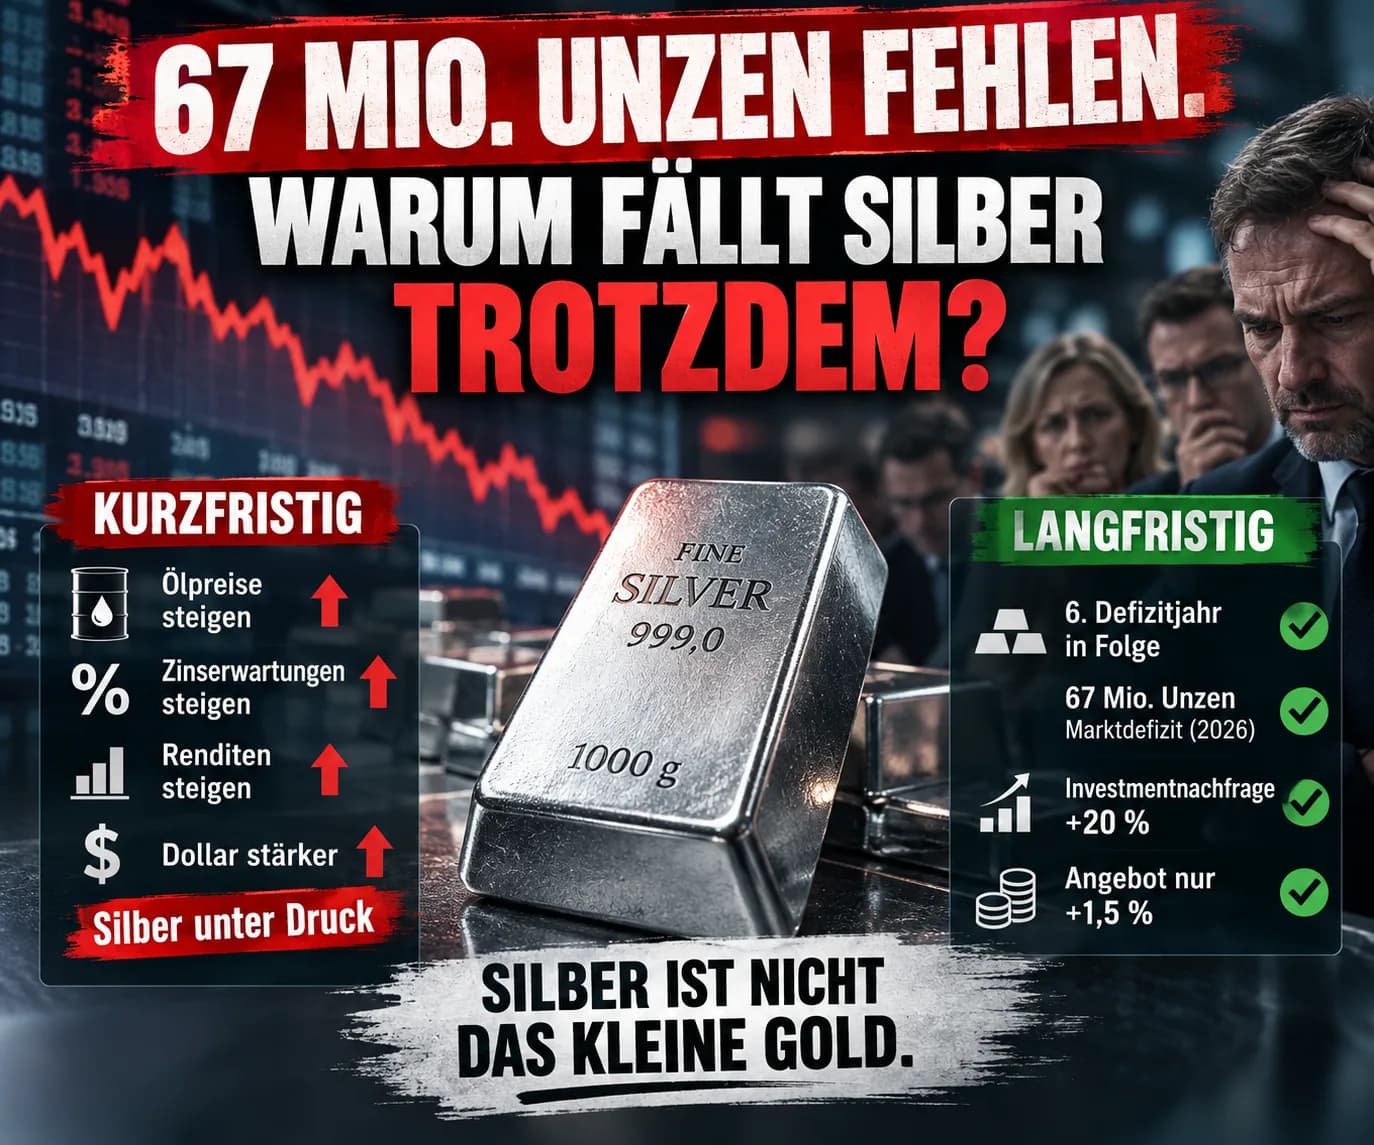
67 milijuna unci. Toliki bi, prema predviđanjima, trebao biti deficit na svjetskom tržištu srebra 2026. godine. Po:
šesti put zaredom.
Pa ipak, srebro je kratkoročno pod znatnim pritiskom. Kako to dvoje ide zajedno? Odgovor na to prilično dobro pokazuje zašto srebro spada u najfascinantnije – i najstresnije – plemenite metale. Jer srebro istovremeno vodi dva života. Ono je: Plemeniti metal. I: Industrijski metal. A trenutačno ta dva svijeta vuku u različitim smjerovima.
U srijedu slijedi veliki obračun
Dana 30. rujna američki Bureau of Economic Analysis objavit će podatke za kolovoz o osobnim dohocima i izdacima za potrošnju.
U njima se krije brojka koja bi mogla posebno zanimati financijska tržišta:
PCE inflacija.
Fed intenzivno prati ovaj indeks cijena. Posljednji objavljeni podaci za srpanj bili su sve samo ne umirujući. PCE inflacija: 3,7 %. Temeljni PCE bez hrane i energije: 3,3 %. Ekonomska analiza SAD Obje su vrijednosti znatno iznad inflacijskog cilja Federal Reservea. I upravo bi zato srijeda mogla biti volatilna za zlato i srebro.
Fed je već reagirao
Dana 16. rujna američka središnja banka povećala je svoju ključnu kamatnu stopu za: 25 baznih bodova. Novi raspon:
3,75 do 4,00 %.
Bilo je to prvo povećanje kamatnih stopa u više od tri godine. Federal Reserve Obrazloženje je vrijedno pažnje. Američko gospodarstvo i dalje solidno raste. Investicije su robusne. Tržište rada pokazuje se stabilnim. Ali: Inflacija ostaje povišena. To je neugodna kombinacija za plemenite metale.
Jer visoka inflacija ne znači automatski rast cijena plemenitih metala
To isprva zvuči paradoksalno. Zlato i srebro se, naposljetku, smatraju klasičnom zaštitom od obezvrjeđivanja novca. Zašto onda padaju upravo kada raste zabrinutost zbog inflacije? Zato što tržišta ne procjenjuju samo inflaciju. Ona procjenjuju i:
reakciju središnje banke na nju.
Ako rastuće cijene nafte povećavaju inflaciju, a Fed zbog toga nastavi podizati kamatne stope, vjerojatno će porasti i prinosi na sigurne državne obveznice.
Zlato i srebro, s druge strane, plaćaju: 0 % kamata. Time rastu njihovi oportunitetni troškovi. Upravo to trenutačno doživljavamo.
Nafta pritom igra iznenađujuće važnu ulogu
Razvoj događaja proteklih tjedana pokazuje neobičan lanac: Nafta raste ↓ Zabrinutost zbog inflacije raste ↓ Očekivanja u vezi s kamatnim stopama rastu ↓ Prinosi na obveznice rastu ↓ Dolar ima tendenciju jačanja ↓ Zlato i srebro dolaze pod pritisak
Dana 24. rujna Reuters je istovremeno izvijestio o višim cijenama nafte, dolaru na dvomjesečnom vrhuncu i vrlo visokim prinosima na američke državne obveznice (Treasury). Zlato je pritom palo na najnižu razinu od 16. rujna. Reuters
Srebro se kratkoročno teško može oduprijeti ovoj makroekonomskoj mehanici.
Dakle, odlučuje li srijeda o reliju srebra?
Ne. To bi bilo prejednostavno. Iznenađujuće visoka vrijednost PCE-a mogla bi srebro staviti pod znatan pritisak.
Iznenađujuće niska vrijednost mogla bi, naprotiv, smanjiti očekivanja u vezi s kamatnim stopama i dati plemenitim metalima prostora za disanje.
Ali:
Izvješće o inflaciji ne proizvodi niti jednu dodatnu uncu srebra.
I upravo tu počinje druga priča.
Fizičko tržište srebra ostaje napeto
Silver Institute za 2026. ponovno očekuje:
deficit ponude.
I to od otprilike: 67 milijuna unci. Silver Institute Time bi 2026. bila već:
šesta godina deficita zaredom.
Kumulativni deficiti u ovoj fazi, prema World Silver Surveyu, iznose ukupno oko:
762 milijuna unci. Silver Institute
To nije kratkoročna priča o Fed-u. To je strukturna tržišna priča.
Istovremeno, ponuda tek polako sustiže potražnju
Za 2026. Silver Institute očekuje rudarsku proizvodnju od oko: 820 milijuna unci. Plus: 1 %. Ukupna ponuda srebra trebala bi porasti za otprilike: 1,5 % na oko 1,05 milijardi unci. Silver Institute To nije zanemarivo. Ali to nije ni eksplozivna reakcija ponude na visoke cijene. Jedan od razloga: Srebro se često ne dobiva kao glavni proizvod rudnika srebra. Često nastaje kao nusproizvod pri vađenju drugih metala. Viša cijena srebra stoga ne dovodi automatski do toga da na tržište kratkoročno stigne znatno više srebra.
A tu su još i ulagači
Ovdje postaje posebno zanimljivo. Silver Institute u 2026. očekuje kod fizičke investicijske potražnje:
+20 %.
Na: 227 milijuna unci. Silver Institute
Time rastuća potražnja za kovanicama i polugama pogađa tržište koje ionako godinama troši više srebra nego što se novog osigurava.
Za "bikove" na srebru to je snažan argument. Ali i ova priča ima naličje.
Srebro postaje žrtva vlastitog uspjeha
Visoke cijene mijenjaju ponašanje. To vrijedi i za srebro. Posebno jasno se to vidi kod fotonapona. Solarne ćelije trebaju srebro. Ali ako srebro postaje sve skuplje, proizvođači imaju snažan ekonomski poticaj: koristiti manje srebra po ćeliji. Ili djelomično zamijeniti srebro drugim materijalima. Upravo se to događa. Silver Institute stoga očekuje pad potrošnje srebra u ovom sektoru unatoč daljnjem rastu solarnih instalacija. Ukupna industrijska prerada srebra trebala bi 2026. pasti za oko: 2 % na otprilike: 650 milijuna unci. Silver Institute To je mehanizam koji smo već istaknuli u našem posljednjem prilogu o srebru:
Više solara ne znači automatski više srebra.
I upravo je zato srebro tako zanimljivo
Kod zlata možemo relativno jasno razlikovati investicijsku potražnju, potražnju za nakitom i potražnju središnjih banaka.
Srebro je kompliciranije. Ono profitira od: Elektrifikacije. Automobilske industrije. Elektronike. Podatkovnih centara. AI infrastrukture. Solarne energije. A istovremeno ta industrijska potražnja konkurira s: Kovanicama. Polugama. ETP-ovima. Nakitom. Srebrnim posuđem. To znači: Kada ulagači otkriju srebro, nailaze na tržište čija je fizička ponuda ionako potrebna industrijskim potrošačima. Ali ako cijena previše poraste, ti potrošači reagiraju. Štede na srebru. Supstituiraju ga. Recikliraju. Upravo zato se iz tržišnog deficita nikada ne bi smjela automatski izvoditi određena cijena srebra.
A što znači srijeda?
Kratkoročno: jako puno. Dugoročno: znatno manje.
Ako temeljni PCE inflacija ispadne iznenađujuće visoka, mogla bi porasti očekivanja o daljnjim povećanjima kamatnih stopa Fed-a.
Dolar i prinosi mogli bi ojačati. Srebro bi moglo pasti. Ako pak inflacija ispadne slabija, ova bi se mehanika mogla preokrenuti. Ali ni jedno ni drugo ne daje odgovor na dugoročno odlučujuće pitanje. Ono glasi:
Može li investicijska potražnja rasti brže nego što visoke cijene srebra smanjuju industrijsku potražnju?
Upravo se tu odlučuje o uzbudljivijoj priči o srebru. Ne u jednu srijedu. Nego tijekom godina.
Srebro nije malo zlato
Možda je to najvažnija rečenica. Srebro reagira na monetarnu politiku kao plemeniti metal. Reagira na konjunkturu kao industrijski metal. Reagira na inflaciju. Na kamatne stope. Na dolar. Na solarnu proizvodnju. Na elektrifikaciju. Na investicijsku potražnju. I na tehnološku supstituciju. Zato srebro može rasti znatno snažnije od zlata. I padati znatno snažnije. Tko srebro promatra isključivo kao jeftiniju varijantu zlata, zanemaruje upravo tu posebnost.
Srijeda može biti volatilna
Možda čak i vrlo volatilna.
Ali o pitanju hoće li srebro biti na 60, 70 ili u nekom trenutku ponovno znatno više, neće odlučiti jedno jedino izvješće o PCE-u.
Odlučujuće je međudjelovanje: Monetarne politike. Realnih kamatnih stopa. Investicijske potražnje. Industrijske potražnje. Supstitucije. Rudarske ponude. I: fizičkih zaliha. Zato bi kod srebra možda trebalo manje gledati na sljedeću srijedu. A više na godine koje dolaze. Jer:
Srebro jednostavno nije "malo zlato".
Ono je istovremeno i plemeniti metal i industrijski metal.
I upravo zato ostaje tako uzbudljivo. Ostanite dalekovidni.
Vaš
Helge Peter Ippensen
Spremni isprobati Spargold?
Jednostavno investirajte u fizičke plemenite metale.


