Najviša porezna stopa već kod prosječne zarade? Što brojke doista pokazuju

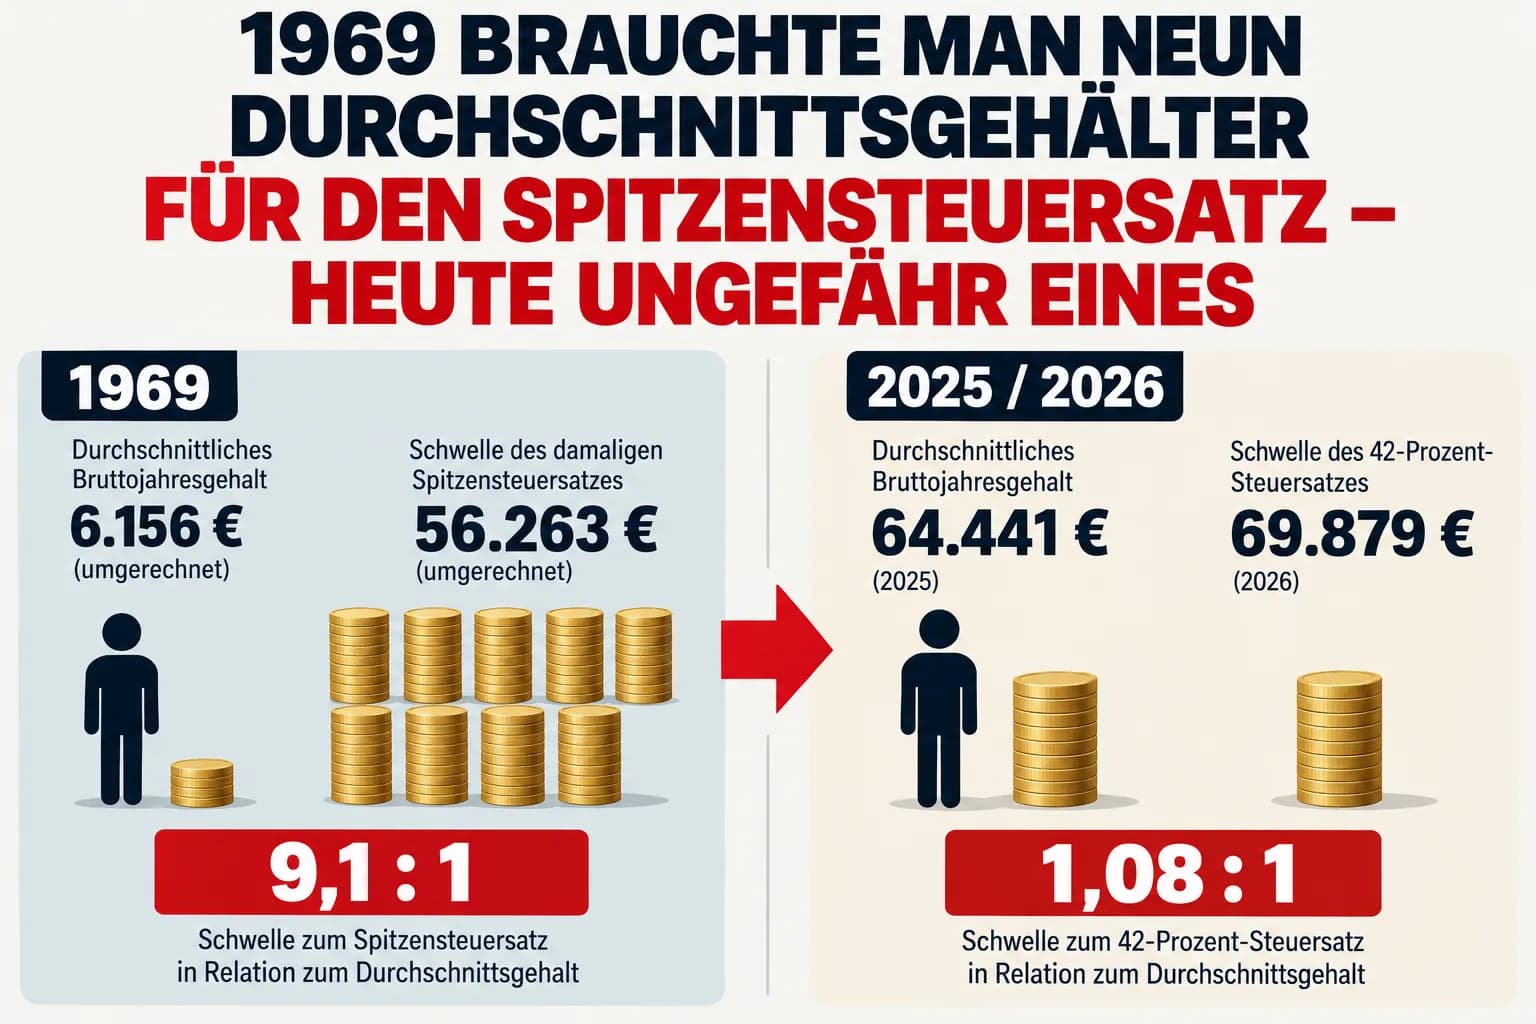
1969. bilo je potrebno devet prosječnih plaća za najvišu poreznu stopu – danas otprilike jedna
Ponekad grafikon priča priču koja zvuči gotovo previše spektakularno da bi bila istinita. Ova je jedna od njih. 1969.: Prosječna godišnja bruto plaća: 6.156 eura – preračunato. Prag tadašnje najviše porezne stope: 56.263 eura. Omjer:
9,1 : 1
A danas? Grafikon koji su objavili The Pioneer i Statista navodi za 2025. prosječnu godišnju bruto plaću od: 64.441 euro. Prag porezne stope od 42 posto u 2026. godini prema grafikonu iznosi: 69.879 eura. Omjer:
1,08 : 1
Od devet prosječnih plaća tako je – barem u ovoj usporedbi – ostala otprilike jedna. To zvuči kao golemo prikriveno povećanje poreza. No, priča nije baš tako jednostavna.
Prvo: Grafikon uspoređuje dvije različite veličine
To je ključno. Prosječna plaća je: bruto dohodak. S druge strane, tarifa poreza na dohodak primjenjuje se na: oporezivi dohodak . Između to dvoje nalaze se, primjerice, troškovi vezani uz rad i odbitni izdaci za osiguranje. Zaposlenik s bruto plaćom od 69.879 eura stoga obično nema oporezivi dohodak od 69.879 eura. Tvrdnja: „Prosječni zarađivač danas plaća najvišu poreznu stopu“ stoga je zavaravajuća. No, odbaciti grafikon zbog toga bilo bi jednako pogrešno. Jer dugoročni trend ostaje izvanredan.
Najviša porezna stopa doista se pomaknula znatno prema dolje
1969. dohodak je morao biti iznimno iznad prosjeka da bi se dosegla tadašnja najviša porezna stopa.
Danas granična porezna stopa od 42 posto počinje već u regiji dohotka koja nipošto ne pogađa samo klasične vrhunske zarađivače.
I upravo tu leži političko i ekonomsko pitanje:
Što zapravo podrazumijevamo pod vrhunskim zarađivačem?
Nekoga s deveterostrukim prosječnim dohotkom? Trostrukim? Dvostrukim? Ili otprilike s prosječnom bruto plaćom? Odgovor na to nije matematički. On je politički.
No, plaća li netko iznad granice doista 42 posto?
Ne. To je uobičajena zabluda. Najviša porezna stopa je: granična porezna stopa. Jednostavan primjer:
Ako zona od 42 posto počinje na oko 70.000 eura oporezivog dohotka, a netko ima 71.000 eura oporezivog dohotka, neće se odjednom svih 71.000 eura oporezovati s 42 posto.
Viša granična porezna stopa odnosi se samo na odgovarajući gornji dio dohotka. Prosječna porezna stopa na cjelokupni dohodak ostaje niža. To je bitna razlika.
Unatoč tome, postoji problem hladne progresije
I tu izvorna teza postaje zanimljiva. Zamislimo: Zaposlenik zarađuje 50.000 eura. Cijene rastu za 5 posto. Njegov poslodavac također mu povećava plaću za 5 posto. Sada zarađuje: 52.500 eura. No, realno nije postao bogatiji. Njegova kupovna moć ostala je tek otprilike ista. Ako porezna tarifa ostane nepromijenjena, njegova prosječna porezna stopa ipak može porasti. On tada ima: nominalno veći dohodak – ali realno ne i veće blagostanje. Upravo se to naziva:
hladna progresija.
Savezno ministarstvo financija formulira iznimno jasno da se pritom može govoriti i o „povećanju poreza neradom“. Bundesministerium der Finanzen
Međutim, na to se reagiralo
Tvrdnja da politika 67 godina nije poduzela ništa protiv toga je pogrešna. Od 2015. Savezno ministarstvo financija redovito objavljuje izvješća o progresiji. Od 2016. ključne vrijednosti tarifa redovito se prilagođavaju. I u 2026. godini tarifa je ponovno pomaknuta udesno. Osnovni neoporezivi iznos porastao je na: 12.348 eura. BMF izričito objašnjava da bi te mjere trebale nadoknaditi hladnu progresiju. Bundesministerium der Finanzen Zanimljivo je, međutim: Ova redovita sustavna korekcija postoji tek oko deset godina. Povijesni pomak iz prethodnih desetljeća time ne nestaje automatski.
I upravo je zato pogled unatrag tako zanimljiv
Uzmimo isključivo logiku grafikona The Pioneera. 1969. prag za najvišu porezna stopu bio je na: 9,14 puta većem iznosu od prosječne zarade.
Kada bi se taj omjer želio zadržati i danas, odgovarajuća granica pri prosječnoj plaći od 64.441 euro morala bi biti na otprilike:
589.000 eura
To izričito ne znači da bi 589.000 eura bila „ispravna“ porezno-politička granica. To samo pokazuje koliko se temeljito taj omjer promijenio.
Pa čak ni 300.000 eura nije prirodna konstanta
U raširenom popratnom tekstu uz grafikon navodi se da bi granica danas zapravo trebala biti oko 300.000 eura. I to ovisi o izračunu. Usklađivanje s potrošačkim cijenama? Prosječnim plaćama? Medijalnom plaćom? Produktivnošću? Ukupnim gospodarskim razvojem dohotka? Ovisno o mjerilu, dobivaju se različiti rezultati. Stoga se iz zanimljivog povijesnog grafikona ne bi trebala konstruirati prividna točnost. Čvrsta tvrdnja glasi:
Prag za redovnu najvišu poreznu stopu danas je, u odnosu na opću razinu dohotka, znatno niži nego krajem 1960-ih.
To je samo po sebi dovoljno izvanredno.
Sada u igru ulazi kupovna moć
Zašto nas u Spargoldu zanima ova tema? Ne zato što zlato izbjegava porez na dohodak. Ono to ne čini. A pogotovo ne zato što bi plemeniti metali bili porezno-političko rješenje. Zanimljiv je zapravo mehanizam koji stoji iza grafikona. 1969. bilo je: 6.156 eura prosječan dohodak. Danas je potrebno više od: 60.000 eura kako bi se postigao usporediv nominalni red veličine današnjeg prosječnog dohotka. Naravno, životni standard i gospodarski učinak danas su također potpuno drugačiji. No, brojke čine vidljivim koliko se mjerna jedinica novca mijenja tijekom desetljeća.
Nominalno nije realno
To je možda najvažnija poveznica između poreza, inflacije i izgradnje imovine. Ljudi često razmišljaju nominalno. Moja plaća je porasla. Moja kuća vrijedi više. Moj portfelj je veći. Stanje na mom računu se povećalo. No, relevantno pitanje glasi:
Je li i moja kupovna moć porasla?
Imovina koja se udvostruči u 20 godina nije nužno učinila svog vlasnika dvostruko bogatijim. Ako se u istom razdoblju razina cijena sukladno poveća, realni prirast imovine može biti znatno manji.
Upravo nas zato u Spargoldu zanima dugoročna perspektiva
Zlato ne proizvodi novčani tijek. Ono ne plaća kamate. Njegova cijena djelomično znatno oscilira. No, fizičko zlato posjeduje posebno svojstvo: Ono nije potraživanje prema dužniku.
I njegova se količina ne može povećati monetarno-političkim odlukama na isti način kao što se može povećati količina novca neke valute.
Stoga se zlato stoljećima koristi kao oblik dugoročne diversifikacije imovine. Ne kao zaštita od određene tarife poreza na dohodak. Nego kao mogući gradivni element protiv drugog rizika:
dugoročnog gubitka monetarne kupovne moći.
Možda grafikon zato priča drugu priču
Ne: „Već 67 godina politika nas potajno vara.“ To se ne može izvesti iz podataka. Ali svakako: Nominalni dohoci mogu snažno rasti, a da granice između sredine i vrha ne ostanu nepromijenjene. I: Inflacija tijekom desetljeća ne mijenja samo cijene. Ona mijenja i značenje nominalnih brojki. 1969. iznos od 56.263 eura – preračunato – bio je veličina dohotka daleko izvan prosjeka. Danas se brojka tog reda veličine nalazi usred tržišta rada. To bi nas trebalo podsjetiti:
Imovina se dugoročno ne mjeri u eurima.
Nego u kupovnoj moći.
Ostanite dalekovidni.
Vaš
Helge Peter Ippensen
Spremni isprobati Spargold?
Jednostavno investirajte u fizičke plemenite metale.


