DEAN umjesto IBAN-a? Što novi broj računa digitalnog eura znači za digitalni euro i zlato

29. rujna 2026.
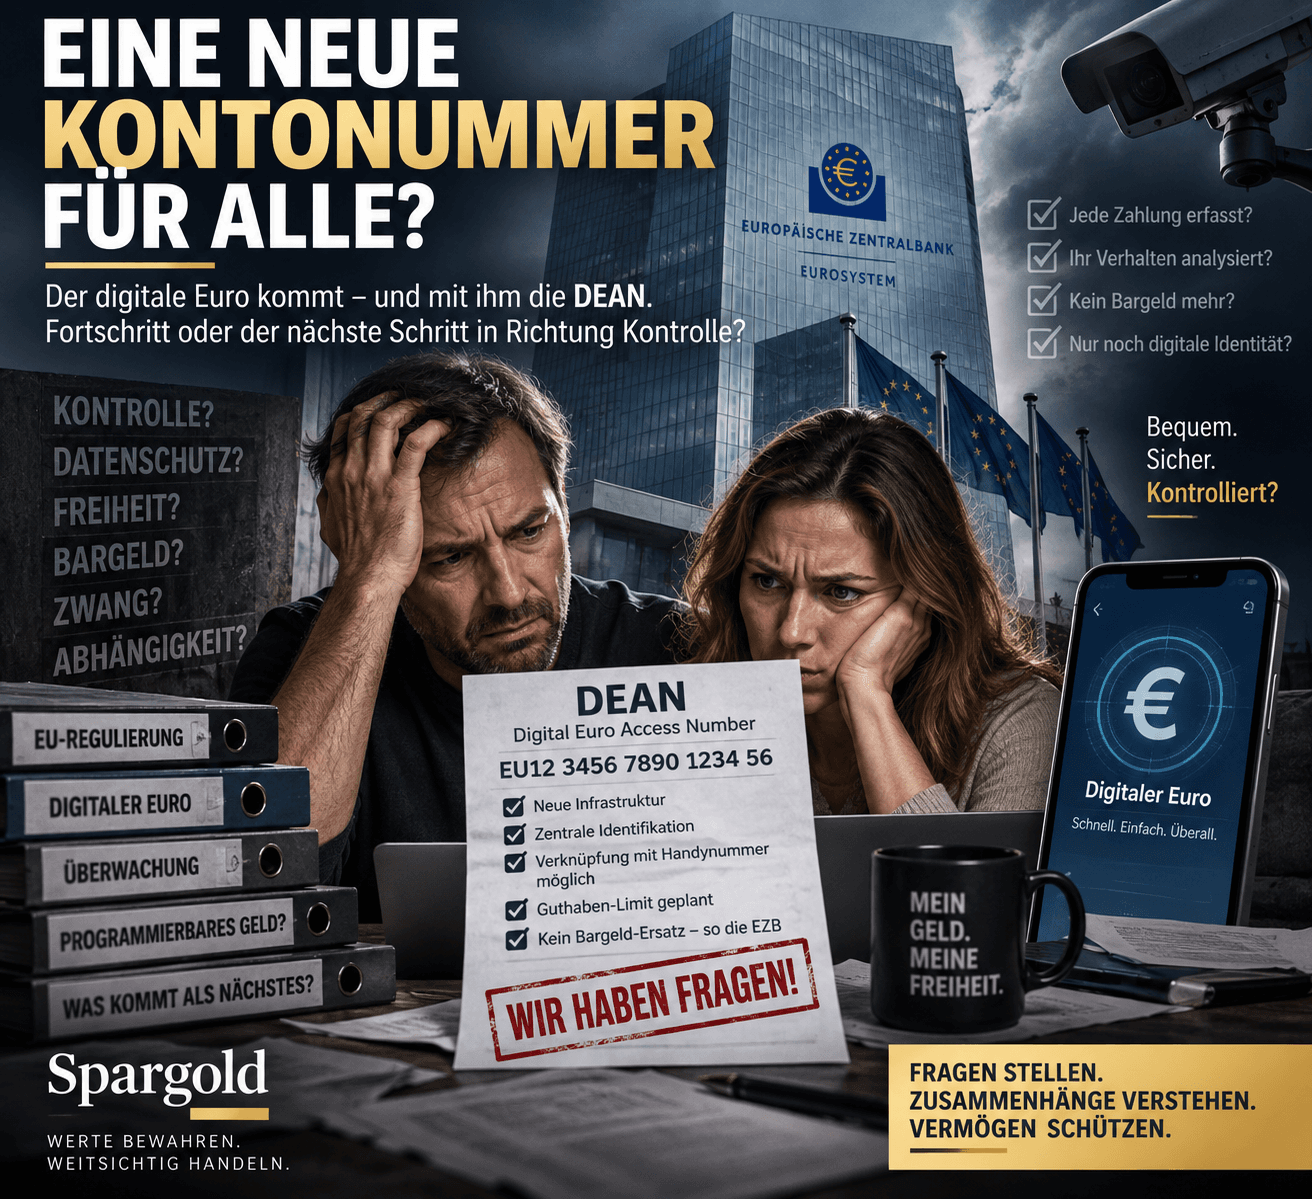

18 znakova.
Oni bi u budućnosti mogli dobiti slično značenje za digitalni euro kao što IBAN ima za naš današnji bankovni račun.
Naziv:
Digital Euro Access Number.
Dok se javna rasprava o digitalnom euru često još vrti oko prilično apstraktnih pojmova – zaštita podataka, digitalni novac središnje banke, zamjena za gotovinu ili programabilni novac –, Europska središnja banka već dugo gradi tehničku infrastrukturu.
I upravo je zato DEAN zanimljiv.
Jer on pokazuje:
Digitalni euro još nije odobren.
Ali tehnički se u međuvremenu na njega vrlo konkretno priprema.
Pojednostavljeno bi se moglo reći:
IBAN identificira vaš bankovni račun.
DEAN identificira vaš račun digitalnog eura.
Usporedba ipak nije sasvim točna.
Jer iza oba broja računa stoje dva različita oblika novca.
Novac na našem uobičajenom tekućem računu u osnovi je potraživanje prema poslovnoj banci.
Digitalni euro bi, s druge strane, bio:
digitalni novac središnje banke.
Dakle, digitalni oblik javnog novca koji izdaje Eurosustav.
Upravo za to nastaje vlastita infrastruktura.
To nije spekulacija o budućnosti.
U zahtjevima za pilot-projekt objavljenim u ožujku 2026., ESB točno opisuje kako bi to trebalo funkcionirati.
Prilikom otvaranja beta računa digitalnog eura, pružatelj platnih usluga traži DEAN od Digital Euro Service Platforme.
Platforma generira broj.
Pružatelj platnih usluga dodjeljuje ga korisniku.
Time svaki odgovarajući račun posjeduje jedinstvenu identifikaciju. Europska središnja banka
Trenutačni nacrt predviđa strukturu od 18 alfanumeričkih znakova.
I počinje s:
To doista zvuči pomalo kao IBAN.
Ali to je više od novog načina pisanja za isti račun.
To je važna točka.
DEAN ne bi trebao zamijeniti IBAN.
Tko i dalje koristi klasični tekući račun, za to i dalje treba postojeću infrastrukturu bankovnih računa.
DEAN pripada isključivo infrastrukturi digitalnog eura.
Time bi u budućnosti mogle postojati dvije razine jedna uz drugu:
Novac poslovnih banaka → IBAN
i
digitalni novac središnje banke → DEAN
I upravo ovdje počinje doista zanimljiva priča.
Danas se velik dio našeg novca ne nalazi u središnjoj banci.
On leži na računima u poslovnim bankama.
Bankovni depoziti su potraživanja prema dotičnoj banci.
Izravan pristup novcu središnje banke privatne osobe do sada su imale uglavnom putem:
gotovine.
Digitalni euro bi to trebao promijeniti.
Trebao bi učiniti novac središnje banke dostupnim i digitalno za svakodnevni platni promet. Europska središnja banka
DEAN stoga ne bi bio samo novi broj računa.
Bio bi to tehnički ključ za novu razinu europskog monetarnog sustava.
Vjerojatno često ne.
Jer ESB dodatno planira takozvane aliase.
U pilot-projektu je za to najprije predviđen:
broj mobilnog telefona
vorgesehen.
Princip:
Broj telefona
↓
DEAN
↓
Račun digitalnog eura
Broj telefona bi pritom bio samo lako pamtljiv alias.
U pozadini bi infrastruktura utvrdila pripadajući DEAN i u skladu s tim proslijedila plaćanje. Europska središnja banka
To je važno.
Jer bi time digitalni euro u svakodnevici mogao djelovati znatno jednostavnije nego što pojam „novi broj računa“ sugerira.
Ne.
Barem ne prema trenutačnom stanju.
Ovo zaoštravanje nekih naslova ide predaleko.
DEAN u pilot-projektu dobiva onaj tko kao sudionik koristi odgovarajući beta račun digitalnog eura.
Ni za kasniji digitalni euro trenutno nije predviđeno da se svakom građaninu prisilno dodijeli takav račun.
ESB naglašava:
Nitko ne bi trebao biti obvezan koristiti digitalni euro. Europska središnja banka
Time ostaje i postojeći IBAN.
A gotovina bi također trebala ostati.
Barem je to trenutačna politička i regulatorna konstrukcija.
Jer se platni sustav ove veličine ne može početi razvijati tek kada politika konačno kaže „da“.
ESB želi biti spremna za moguće uvođenje u godini:
bereit sein.
Za to u drugoj polovici 2027. počinje dvanaestomjesečni pilot-projekt.
Već je odabrano 36 pružatelja platnih usluga. Europska središnja banka
Razvojni radovi, dakle, traju sada.
I to je možda najvažnija spoznaja:
Politički digitalni euro još nije konačno odobren.
Tehnički se njegovo moguće uvođenje već priprema.
Oboje može biti istinito istovremeno.
Ovdje se nova priča o DEAN-u izravno nadovezuje na našu raniju analizu.
Digitalni euro nije zamišljen kao neograničeni štedni račun.
ESB planira:
gornju granicu stanja na računu.
Konačni iznos još nije utvrđen.
Na zahtjev europskih zakonodavaca, ESB je ispitala scenarije s hipotetskim granicama do 3.000 eura po osobi. Europska središnja banka
To nije odobrena granica od 3.000 eura.
Ali pokazuje arhitekturu.
Zašto uopće limit?
Jer ESB želi spriječiti da građani u velikoj mjeri prebacuju novac s računa poslovnih banaka u novac središnje banke.
Jer bi to, osobito u kriznim vremenima, moglo destabilizirati financiranje banaka.
I za to već postoji koncept.
Pretpostavimo da korisnik posjeduje 500 digitalnih eura.
Ali želi platiti 800 eura.
Tada bi razlika mogla automatski doći s povezanog bankovnog računa.
ESB to naziva:
Reverse Waterfall.
Obrnuto, novac koji premašuje dopuštenu gornju granicu digitalnog eura mogao bi se automatski proslijediti na povezani račun poslovne banke:
Waterfall. Europska središnja banka
Time gornja granica ne bi nužno ograničavala platni promet.
Ona ograničava prvenstveno:
koliko se digitalnog novca središnje banke može trajno držati.
I upravo je ta razlika važna.
Prema trenutačnom konceptu:
Ne.
ESB izričito razgraničava programabilni novac od uvjetnih plaćanja.
Digitalni euro ne bi trebao biti konstruiran tako da bi neko tijelo moglo odrediti:
Ovaj novac smije se trošiti samo na namirnice.
Ili:
Ovaj novac istječe za tri mjeseca.
Ili:
Ovaj novac ne smije se koristiti za određenu robu.
Takve namjenske obveze upravo ne bi trebale biti sastavni dio digitalnog eura. Europska središnja banka
S druge strane, trebala bi biti moguća uvjetna plaćanja.
Na primjer:
Novac se prenosi tek kada je roba isporučena.
To je tehnički nešto drugo.
I ovdje se isplati razlikovati opravdano pitanje od preuranjenih tvrdnji.
DEAN neizbježno stvara jedinstvenu identifikaciju računa.
To, međutim, ne znači automatski da ESB time može osobno pratiti svakog građanina i svako plaćanje.
Trenutačna arhitektura radi s pseudonimizacijom i pružateljima platnih usluga kao sučeljem.
Za offline plaćanja ESB čak obećava razinu zaštite podataka koja bi se trebala približiti gotovini: Detalje offline plaćanja trebali bi poznavati samo platitelj i primatelj. Europska središnja banka
Istovremeno ostaje točno:
Digitalni platni sustav zahtijeva tehničke identifikatore, pravila pristupa, softver, hardver i regulatorne odredbe.
Time nastaju drugačije ovisnosti nego kod novčanice u vlastitoj ruci.
I to bi se trebalo moći trijezno utvrditi.
Zanimljiva suprotnost ne glasi:
Digitalni euro je loš – zlato je dobro.
To bi bilo previše jednostavno.
Oboje ispunjava potpuno različite funkcije.
Digitalni euro trebao bi biti optimiziran za:
plaćanja.
Brzo.
Digitalno.
Diljem Europe.
S vlastitom infrastrukturom.
Fizičko zlato je za to krajnje neprikladno.
Nitko ne želi platiti svoju kavu s 0,0008 unci zlata.
Ali zlato posjeduje svojstva koja digitalni euro svjesno nema.
On zahtijeva:
tehničku infrastrukturu.
pružatelje platnih usluga.
identifikatore poput DEAN-a.
softver.
pravila.
limite stanja na računu.
I u konačnici funkcionalan Eurosustav.
Fizičko zlato za samo posjedovanje ne treba ništa od toga.
Fizička zlatna poluga posjeduje:
nema IBAN.
nema DEAN.
nema lozinku.
nema limit stanja na računu od strane ESB-a.
Ali također:
nema kamata.
I njegova tržišna cijena može znatno oscilirati.
To nije ocjena.
To opisuje dvije potpuno različite funkcije.
Digitalizacija našeg novca napreduje.
To nije ni iznenađujuće ni automatski prijeteće.
Ali sa svakom novom digitalnom razinom raste i važnost pitanja:
I:
Upravo u tome za nas leži važnost fizičkih plemenitih metala.
Nije kao zamjena za euro.
Nije kao sredstvo plaćanja za svakodnevicu.
Već kao moguća dopuna unutar diversificirane strukture imovine.
Danas se čini kao tehnička fusnota.
18 znakova.
Nova identifikacija računa.
Još jedan pojam uz IBAN i BIC.
Ali zapravo DEAN čini vidljivim koliko je arhitektura digitalnog eura u međuvremenu postala konkretna.
Digitalni euro još nije uveden.
Njegovo konačno oblikovanje još nije odobreno.
I nitko danas ne zna koliko bi ga stanovništvo doista koristilo.
Ali infrastruktura se priprema.
Možda najzanimljivije pitanje stoga ne glasi:
„Hoću li uskoro dobiti novi broj računa?“
Nego:
Odgovor na to ići će daleko iznad 18 znakova.
Ostanite dalekovidni.
Vaš
Helge Peter Ippensen