Kraj Riester-mirovine: Što reforma 2027. znači za vašu mirovinsku štednju
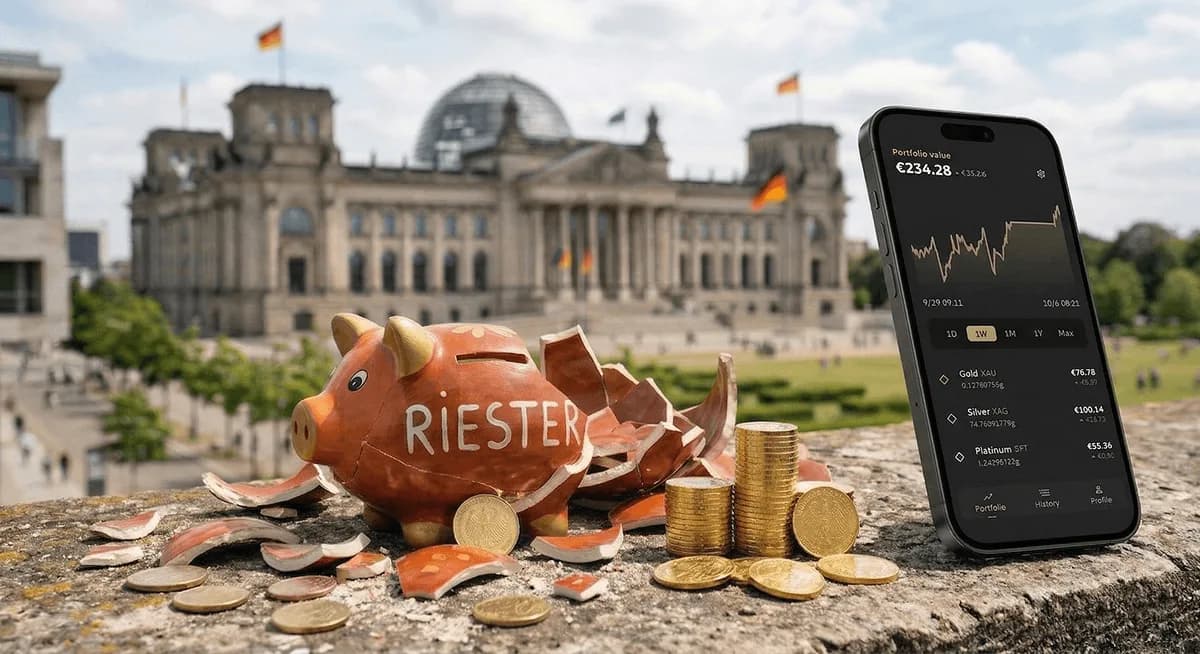
Bundestag je službeno zapečatio kraj Riester-mirovine u njezinom dosadašnjem obliku. Od 1. siječnja 2027. otvara se novo poglavlje privatne mirovinske štednje. No, dok politika govori o „prekretnici“, milijuni štediša se pitaju: Je li moj novac u novim državnim depozitima doista siguran?
Retrospektiva: Zašto je „projekt Riester“ propao
Od 2002. godine Riester-mirovina bila je perjanica privatne štednje. No, bilanca je porazna: visoke naknade, komplicirana pravila o poticajima i kruto jamstvo uplaćenih doprinosa često su u potpunosti pojeli prinos. Inflacija posljednjih godina dokrajčila je mnoge ugovore. Krajem 2024. godine već je četvrtina od gotovo 15 milijuna ugovora bila u stanju mirovanja.
Novi model od 2027.: Više rizika, veći prinos?
Srž reforme je odustajanje od 100-postotnog jamstva na uplaćene doprinose. Novi Altersvorsorgedepot (depozit za mirovinsku štednju) oslanja se na tržište kapitala. Ovo su najvažnije točke:
- Poticaji: Za svaki uplaćeni euro država daje 50 centi (do godišnjeg doprinosa od 360 €), nakon toga 25 centi do granice od 1.800 €.
- Dodatak za djecu: Obitelji su osnažene. Puni dodatak od 300 € po djetetu ostvaruje se već uz vlastiti udio od 25 € mjesečno.
- Standardni depozit: Proizvod pokrenut od strane države s ograničenim troškovima od 1,0 % trebao bi izvršiti pritisak na tržište.
Problem s papirnatom imovinom
Iako reforma obećava fleksibilnost, osnovni problem ostaje: mirovinska štednja i dalje je vezana uz financijske proizvode i valute. Povijest pokazuje da državno poticani modeli često gube na atraktivnosti zbog visokih administrativnih troškova ili promjena političkog smjera. Osim toga, čisti dionički portfelj podložan je visokoj volatilnosti u starosti.
Zaključak: Plemeniti metali kao istinska „zaštita stečenih prava“
Reforma 2027. možda je korak u pravom smjeru, ali ne zamjenjuje čvrste temelje. Dok politika eksperimentira s novim modelima depozita, jedna klasa imovine dokazuje se tisućljećima: fizički plemeniti metali.
Zlato i srebro nude zaštitu koju nijedan državni certifikat ne može jamčiti. Oni su oslobođeni rizika treće strane i idealan su oslonac za vaš portfelj. U vremenu u kojem se mirovinski sustavi moraju „temeljito obnavljati“ svakih 20 godina, zlato jednostavno ostaje zlato.
Naš savjet: Nadopunite svoju strategiju štednje stvarnim vrijednostima. Putem aplikacije Spargold App jednostavno investirate u fizičko zlato i srebro. Tako gradite privatnu dodatnu mirovinu koja ne ovisi o zakonskim promjenama ili burzovnim krahovima.
Spremni isprobati Spargold?
Jednostavno investirajte u fizičke plemenite metale.


