Le taux d'imposition maximal dès le salaire moyen ? Ce que les chiffres révèlent réellement

29 septembre 2026
Prêt à essayer Spargold ?
Investissez simplement dans les métaux précieux physiques.

Investissez simplement dans les métaux précieux physiques.
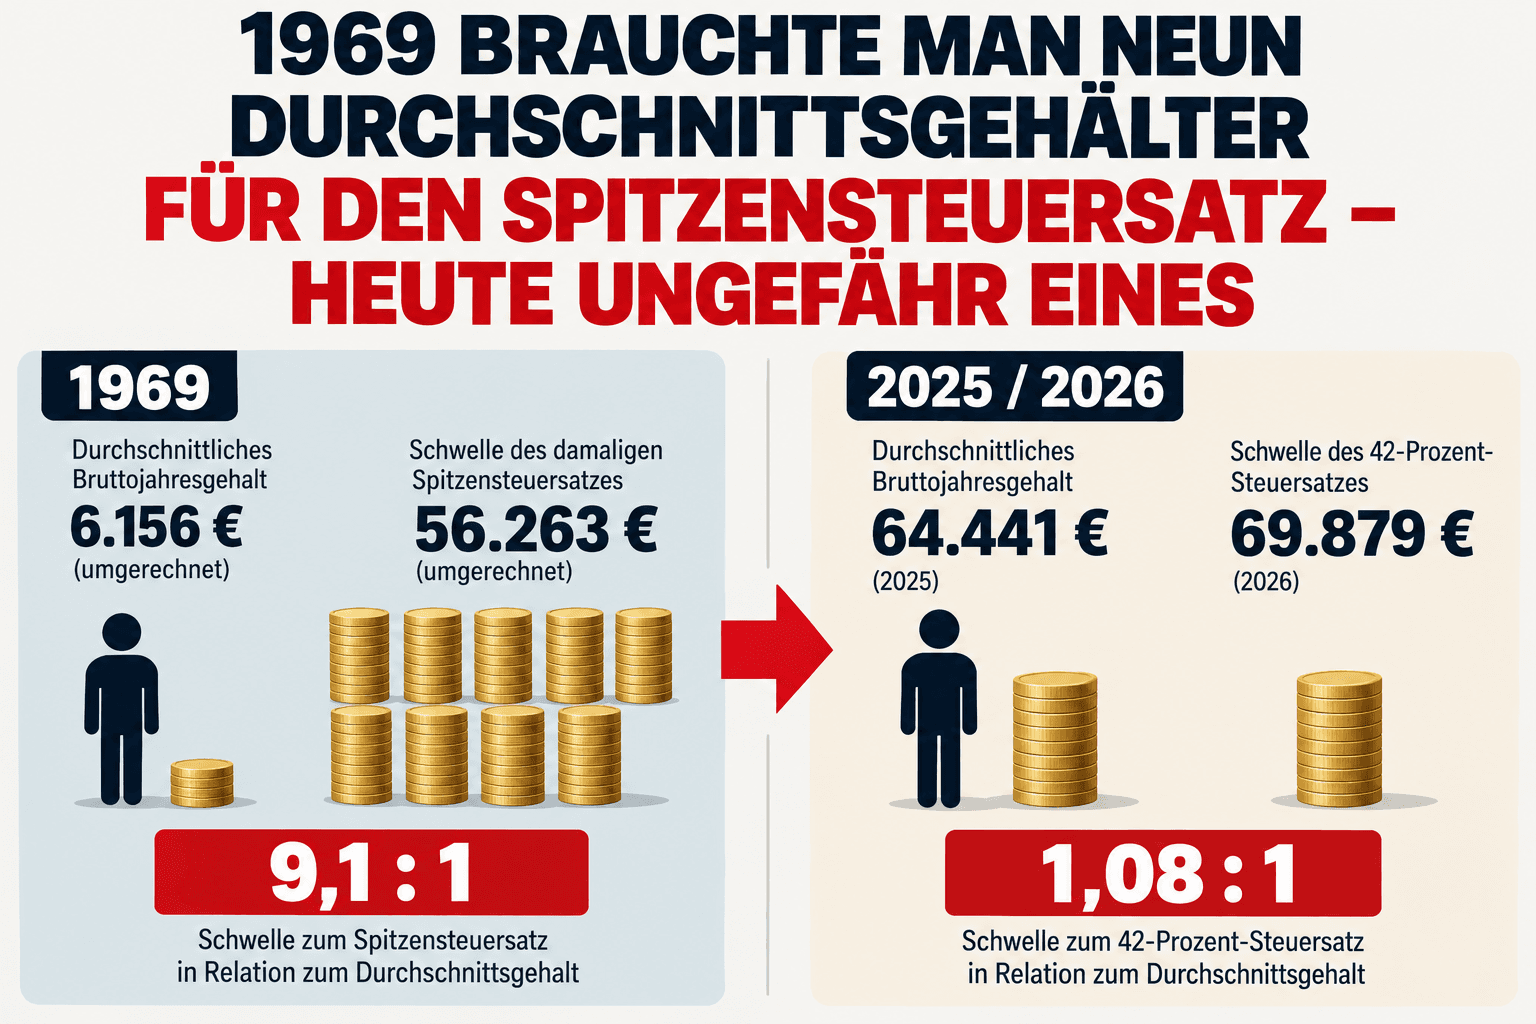
Parfois, un graphique raconte une histoire qui semble presque trop spectaculaire pour être vraie.
Celle-ci en fait partie.
1969 :
Salaire brut annuel moyen :
6 156 euros – convertis.
Seuil du taux d'imposition maximal de l'époque :
56 263 euros.
Ratio :
Et aujourd'hui ?
Le graphique publié par The Pioneer et Statista indique pour 2025 un salaire brut annuel moyen de :
64 441 euros.
Le seuil du taux d'imposition de 42 % se situera en 2026, selon le graphique, à :
69 879 euros.
Ratio :
De neuf salaires moyens, nous sommes ainsi passés – du moins dans cette comparaison – à environ un seul.
Cela ressemble à une gigantesque augmentation d'impôts déguisée.
Pourtant, l'histoire n'est pas si simple.
C'est un point décisif.
Le salaire moyen est un :
revenu brut.
Le barème de l'impôt sur le revenu est quant à lui appliqué au :
revenu imposable.
Entre les deux se trouvent, par exemple, les frais professionnels et les cotisations de prévoyance déductibles.
Un salarié avec un salaire brut de 69 879 euros ne dispose donc normalement pas d'un revenu imposable de 69 879 euros.
L'affirmation :
« Le salarié moyen paie aujourd'hui le taux d'imposition maximal »
est donc trompeuse.
Mais rejeter le graphique pour autant serait tout aussi erroné.
Car la tendance à long terme reste remarquable.
En 1969, un revenu devait être exceptionnellement supérieur à la moyenne avant d'atteindre le taux d'imposition maximal de l'époque.
Aujourd'hui, le taux marginal d'imposition de 42 % commence déjà dans une tranche de revenus qui ne concerne pas uniquement les hauts revenus classiques.
Et c'est précisément là que réside la question politique et économique :
Quelqu'un avec neuf fois le revenu moyen ?
Trois fois ?
Le double ?
Ou environ le salaire brut moyen ?
La réponse n'est pas mathématique.
Elle est politique.
Non.
C'est un malentendu courant.
Le taux d'imposition maximal est un :
taux marginal d'imposition.
Un exemple simplifié :
Si la zone des 42 % commence à environ 70 000 euros de revenu imposable et que quelqu'un possède 71 000 euros de revenu imposable, l'intégralité des 71 000 euros n'est pas soudainement taxée à 42 %.
Le taux marginal plus élevé ne concerne que la partie supérieure correspondante du revenu.
Le taux d'imposition moyen sur l'ensemble du revenu reste inférieur.
C'est une différence fondamentale.
Et c'est ici que la thèse initiale devient intéressante.
Imaginons :
Un salarié gagne 50 000 euros.
Les prix augmentent de 5 %.
Son employeur augmente également son salaire de 5 %.
Il gagne désormais :
52 500 euros.
En réalité, il n'est pas devenu plus riche.
Son pouvoir d'achat est simplement resté à peu près identique.
Si le barème fiscal reste inchangé, son taux d'imposition moyen peut tout de même augmenter.
Il a alors :
nominalement plus de revenus – mais réellement pas plus de richesse.
C'est précisément ce que l'on appelle la :
Le ministère fédéral des Finances formule de manière remarquablement claire que l'on peut également parler d'une « augmentation d'impôts par l'inaction ». Ministère fédéral des Finances
L'affirmation selon laquelle la politique n'aurait rien fait pendant 67 ans est fausse.
Depuis 2015, le ministère fédéral des Finances publie régulièrement des rapports sur la progression.
Depuis 2016, les seuils du barème sont régulièrement ajustés.
En 2026 également, le barème a de nouveau été décalé vers la droite.
L'abattement de base est passé à :
12 348 euros.
Le BMF explique explicitement que ces mesures visent à compenser la progression à froid. Ministère fédéral des Finances
Ce qui est intéressant, cependant :
Cette correction systématique et régulière n'existe que depuis une dizaine d'années environ.
Le décalage historique des décennies précédentes ne disparaît pas automatiquement pour autant.
Reprenons exclusivement la logique du graphique de Pioneer.
En 1969, le seuil du taux d'imposition maximal se situait à :
9,14 fois le salaire moyen.
Si l'on voulait maintenir ce ratio aujourd'hui, avec un salaire moyen de 64 441 euros, le seuil correspondant devrait se situer à environ :
Cela ne signifie absolument pas que 589 000 euros serait le « bon » seuil de politique fiscale.
Cela montre simplement à quel point le rapport a fondamentalement changé.
Dans le texte d'accompagnement courant du graphique, il est dit que le seuil devrait aujourd'hui se situer à environ 300 000 euros.
Cela dépend aussi du mode de calcul.
Actualisation avec les prix à la consommation ?
Les salaires moyens ?
Le salaire médian ?
La productivité ?
L'évolution globale des revenus économiques ?
Selon l'étalon choisi, on obtient des résultats différents.
C'est pourquoi il ne faut pas construire une fausse précision à partir d'un graphique historique intéressant.
L'affirmation robuste est plutôt la suivante :
Cela seul est déjà assez remarquable.
Pourquoi ce sujet nous intéresse-t-il chez Spargold ?
Pas parce que l'or permet d'éviter l'impôt sur le revenu.
Ce n'est pas le cas.
Et certainement pas parce que les métaux précieux seraient une solution de politique fiscale.
Ce qui est intéressant, c'est plutôt le mécanisme derrière le graphique.
En 1969, 6 156 euros constituaient un revenu moyen.
Aujourd'hui, plus de 60 000 euros sont nécessaires pour atteindre un ordre de grandeur nominal comparable au revenu moyen actuel.
Bien sûr, le niveau de vie et la performance économique sont également totalement différents aujourd'hui.
Mais les chiffres rendent visible à quel point l'unité de mesure « monnaie » change au fil des décennies.
C'est peut-être le lien le plus important entre les impôts, l'inflation et la constitution d'un patrimoine.
Les gens pensent souvent en termes nominaux.
Mon salaire a augmenté.
Ma maison vaut plus.
Mon portefeuille est plus important.
Le solde de mon compte a augmenté.
Mais la question pertinente est la suivante :
Un patrimoine qui double en 20 ans n'a pas nécessairement rendu son propriétaire deux fois plus riche.
Si, au cours de la même période, le niveau des prix augmente de manière correspondante, l'accroissement réel du patrimoine peut être nettement plus faible.
L'or ne produit pas de flux de trésorerie.
Il ne paie pas d'intérêts.
Son prix fluctue parfois considérablement.
Mais l'or physique possède une propriété particulière :
Il n'est pas une créance sur un débiteur.
Et sa quantité ne peut pas être augmentée par des décisions de politique monétaire de la même manière que la masse monétaire d'une devise.
C'est pourquoi l'or est utilisé depuis des siècles comme une forme de diversification patrimoniale à long terme.
Non pas comme une protection contre un barème d'imposition spécifique.
Mais comme un élément possible contre un autre risque :
Pas :
« Depuis 67 ans, la politique nous trompe en secret. »
Cela ne peut pas être déduit des données.
Mais bien :
Les revenus nominaux peuvent fortement augmenter sans que les frontières entre la classe moyenne et l'élite ne restent inchangées.
Et :
L'inflation ne modifie pas seulement les prix au fil des décennies. Elle modifie également la signification des chiffres nominaux.
En 1969, 56 263 euros – convertis – représentaient un niveau de revenu bien au-delà de la moyenne.
Aujourd'hui, un chiffre de cet ordre de grandeur se situe en plein milieu du marché du travail.
Cela devrait nous rappeler :
Restez prévoyants.
Bien à vous,
Helge Peter Ippensen