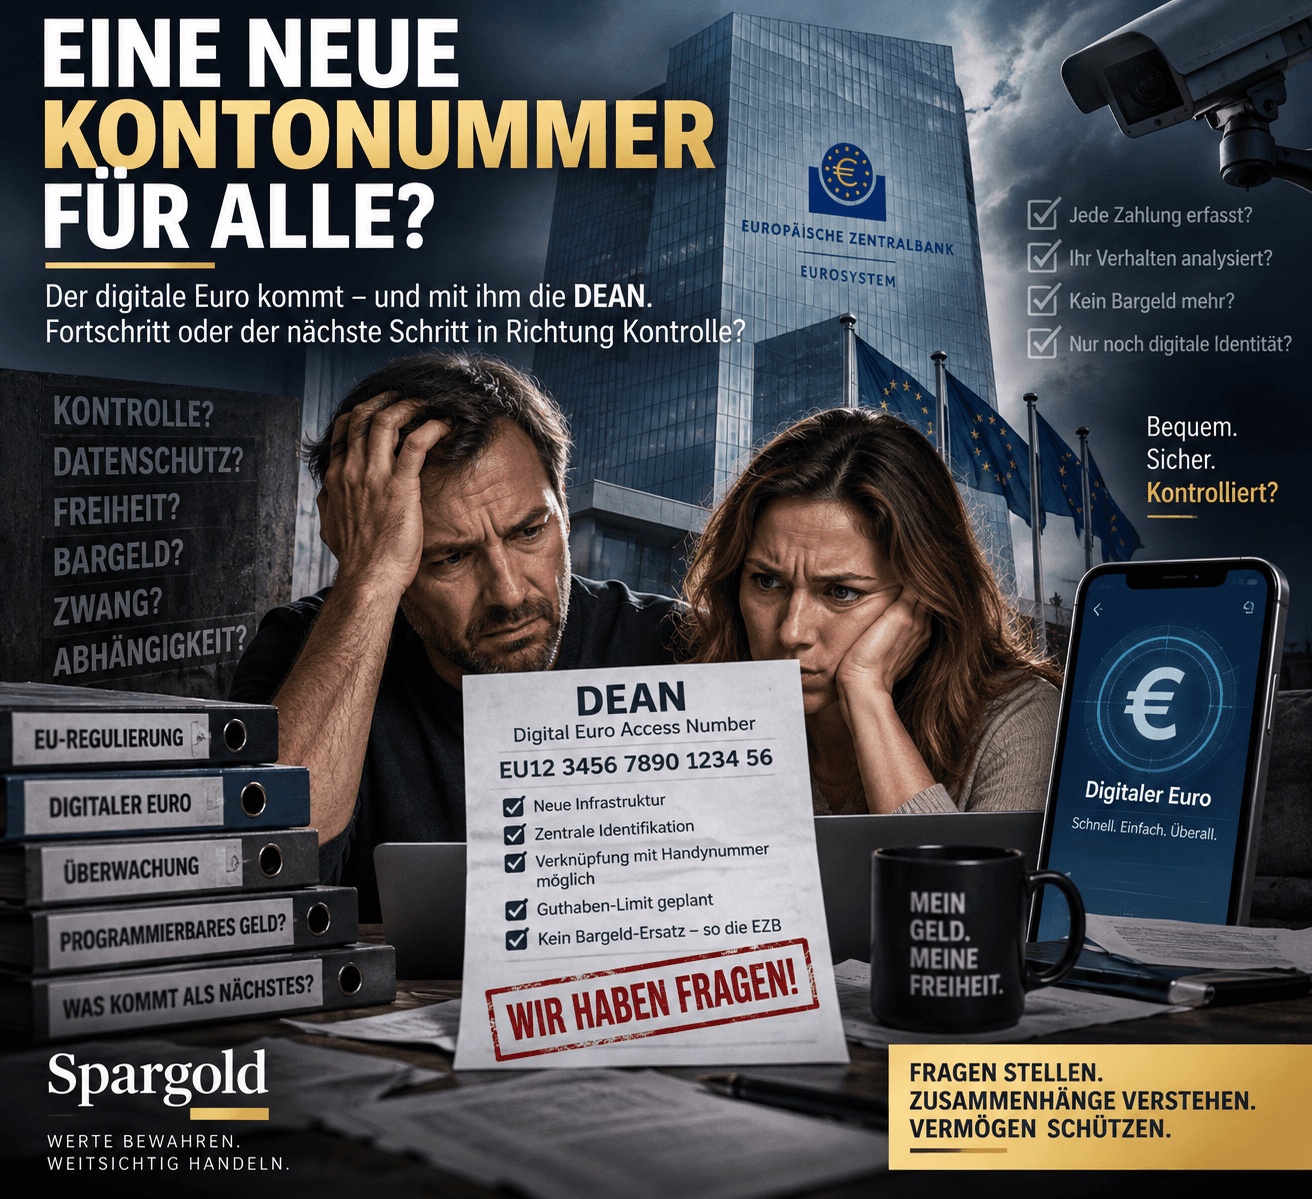
DEAN au lieu de l'IBAN ? Ce que le nouveau numéro de compte de l'euro numérique signifie pour l'or

29 septembre 2026
Prêt à essayer Spargold ?
Investissez simplement dans les métaux précieux physiques.

Investissez simplement dans les métaux précieux physiques.
18 caractères.
Ils pourraient à l'avenir revêtir pour l'euro numérique une importance similaire à celle de l'IBAN pour nos comptes bancaires actuels.
Le nom :
Digital Euro Access Number.
Alors que le débat public sur l'euro numérique tourne encore souvent autour de concepts assez abstraits – protection des données, monnaie numérique de banque centrale, remplacement des espèces ou monnaie programmable –, la Banque centrale européenne (BCE) construit depuis longtemps l'infrastructure technique.
Et c'est précisément pour cela que le DEAN est intéressant.
Car il démontre :
L'euro numérique n'a pas encore été officiellement adopté.
Mais techniquement, les préparatifs deviennent désormais très concrets.
Pour simplifier, on pourrait dire :
L'IBAN identifie votre compte bancaire.
Le DEAN identifie votre compte en euros numériques.
Toutefois, la comparaison n'est pas tout à fait exacte.
Car derrière ces deux numéros de compte se cachent deux formes de monnaie différentes.
L'argent sur notre compte courant classique est fondamentalement une créance vis-à-vis d'une banque commerciale.
L'euro numérique serait en revanche :
de la monnaie numérique de banque centrale.
À savoir une forme numérique de monnaie publique, émise par l'Eurosystème.
C'est précisément pour cela qu'une infrastructure distincte est en cours de création.
Il ne s'agit pas de spéculations sur l'avenir.
Dans les exigences relatives à la phase pilote publiées en mars 2026, la BCE décrit précisément comment cela doit fonctionner.
Lors de la création d'un compte euro numérique bêta, le prestataire de services de paiement demande un DEAN auprès de la Digital Euro Service Platform.
La plateforme génère le numéro.
Le prestataire de services de paiement l'attribue à l'utilisateur.
Ainsi, chaque compte correspondant possède une identification unique. European Central Bank
Le projet actuel prévoit pour cela une structure de 18 caractères alphanumériques.
Et elle commence par :
Cela ressemble effectivement un peu à l'IBAN.
Mais c'est plus qu'une nouvelle notation pour un même compte.
C'est un point crucial.
Le DEAN ne doit pas remplacer l'IBAN.
Ceux qui continuent d'utiliser un compte courant classique auront toujours besoin de l'infrastructure bancaire existante.
Le DEAN appartient exclusivement à l'infrastructure de l'euro numérique.
Ainsi, deux niveaux pourraient coexister à l'avenir :
Monnaie de banque commerciale → IBAN
et
Monnaie numérique de banque centrale → DEAN
Et c'est précisément ici que l'histoire devient réellement intéressante.
Aujourd'hui, une grande partie de notre argent ne se trouve pas à la banque centrale.
Il est déposé sur des comptes auprès de banques commerciales.
Les avoirs bancaires sont des créances vis-à-vis de la banque concernée.
En revanche, les particuliers n'ont jusqu'aprésent un accès direct à la monnaie de la banque centrale que par le biais des :
espèces.
L'euro numérique est censé changer cela.
Il doit rendre la monnaie de la banque centrale également disponible sous forme numérique pour les transactions quotidiennes. European Central Bank
Le DEAN ne serait donc pas seulement un nouveau numéro de compte.
Il serait une clé technique vers un nouveau niveau du système monétaire européen.
Probablement pas souvent.
Car la BCE prévoit également des alias.
Dans la phase pilote, il est d'abord prévu d'utiliser le :
numéro de téléphone mobile
Le principe :
Numéro de téléphone
↓
DEAN
↓
Compte euro numérique
Le numéro de téléphone ne serait qu'un alias facile à retenir.
En arrière-plan, l'infrastructure déterminerait le DEAN correspondant et redirigerait le paiement en conséquence. European Central Bank
C'est important.
Car cela permettrait à l'euro numérique de paraître beaucoup plus simple au quotidien que ne le suggère le terme « nouveau numéro de compte ».
Non.
Du moins pas en l'état actuel des choses.
Cette simplification de certains titres de presse va trop loin.
Dans la phase pilote, seul celui qui utilise un compte euro numérique bêta en tant que participant reçoit un DEAN.
Même pour un euro numérique ultérieur, il n'est pas prévu actuellement d'attribuer d'office un tel compte à chaque citoyen.
La BCE souligne :
Personne ne sera obligé d'utiliser l'euro numérique. European Central Bank
Ainsi, l'IBAN existant subsiste.
Et les espèces doivent également subsister.
C'est du moins la construction politique et réglementaire actuelle.
Parce qu'un système de paiement de cette envergure ne peut pas être développé seulement une fois que le monde politique a donné son feu vert définitif.
La BCE souhaite être prête pour une éventuelle introduction en :
Pour cela, une phase pilote de douze mois débutera au second semestre 2027.
36 prestataires de services de paiement ont déjà été sélectionnés. European Central Bank
Les travaux de développement sont donc en cours.
Et c'est peut-être là l'enseignement le plus important :
Politiquement, l'euro numérique n'est pas encore définitivement adopté.
Techniquement, son éventuelle introduction est déjà en cours de préparation.
Les deux peuvent être vrais simultanément.
Ici, l'histoire du DEAN rejoint directement nos analyses précédentes.
L'euro numérique n'est pas conçu comme un compte d'épargne illimité.
La BCE prévoit un :
plafond d'encours.
Le montant définitif n'est pas encore fixé.
À la demande des législateurs européens, la BCE a étudié des scénarios avec des limites hypothétiques allant jusqu'à 3 000 euros par personne. European Central Bank
Il ne s'agit pas d'une limite de 3 000 euros déjà décidée.
Mais cela montre l'architecture.
Pourquoi une limite ?
Parce que la BCE souhaite éviter que les citoyens ne transfèrent massivement de l'argent des comptes de banques commerciales vers la monnaie de la banque centrale.
Car cela pourrait déstabiliser le financement des banques, en particulier en période de crise.
Là aussi, un concept existe déjà.
Supposons qu'un utilisateur possède 500 euros numériques.
Il souhaite toutefois payer 800 euros.
La différence pourrait alors provenir automatiquement du compte bancaire associé.
La BCE appelle cela le :
Reverse Waterfall.
À l'inverse, l'argent qui dépasserait le plafond autorisé de l'euro numérique pourrait être automatiquement redirigé vers le compte de banque commerciale associé :
Waterfall. European Central Bank
Ainsi, le plafond ne limiterait pas nécessairement les transactions.
Il limite surtout :
la quantité de monnaie numérique de banque centrale pouvant être détenue durablement.
Et c'est précisément cette distinction qui est importante.
Selon le concept actuel :
Non.
La BCE fait une distinction explicite entre la monnaie programmable et les paiements conditionnels.
L'euro numérique ne doit pas être conçu de manière à ce qu'une autorité puisse définir :
Cet argent ne peut être dépensé que pour de la nourriture.
Ou :
Cet argent expire dans trois mois.
Ou :
Cet argent ne peut pas être utilisé pour certaines marchandises.
De telles affectations spécifiques ne doivent justement pas faire partie de l'euro numérique. European Central Bank
En revanche, des paiements conditionnels devraient être possibles.
Par exemple :
L'argent n'est transféré que lorsqu'une marchandise a été livrée.
C'est techniquement différent.
Ici aussi, il convient de distinguer la question légitime de l'affirmation hâtive.
Le DEAN crée inévitablement un identifiant de compte unique.
Cela ne signifie pas pour autant automatiquement que la BCE peut ainsi suivre personnellement chaque citoyen et chaque paiement.
L'architecture actuelle utilise la pseudonymisation et les prestataires de services de paiement comme interface.
Pour les paiements hors ligne, la BCE promet même un niveau de protection des données proche de celui des espèces : les détails d'un paiement hors ligne ne devraient être connus que du payeur et du destinataire. European Central Bank
En même temps, il reste vrai que :
Un système de paiement numérique nécessite des identifiants techniques, des règles d'accès, des logiciels, du matériel et des prescriptions réglementaires.
Cela crée des dépendances différentes de celles d'un billet de banque que l'on tient dans sa main.
Il convient également de pouvoir le constater avec lucidité.
Le contraste intéressant n'est pas :
L'euro numérique est mauvais – l'or est bon.
Ce serait bien trop simple.
Les deux remplissent des fonctions totalement différentes.
L'euro numérique doit être optimisé pour :
les paiements.
Rapides.
Numériques.
À l'échelle européenne.
Avec sa propre infrastructure.
L'or physique est on ne peut plus inadapté à cet usage.
Personne ne souhaite payer son café avec 0,0008 once d'or.
Mais l'or possède des propriétés que l'euro numérique ne possède délibérément pas.
Il nécessite :
une infrastructure technique.
des prestataires de services de paiement.
des identifiants comme le DEAN.
des logiciels.
des règles.
des limites de solde.
Et, en fin de compte, un Eurosystème fonctionnel.
L'or physique n'a besoin de rien de tout cela pour sa simple détention.
Un lingot d'or physique ne possède :
pas d'IBAN.
pas de DEAN.
pas de mot de passe.
pas de limite de solde de la BCE.
Mais aussi :
pas d'intérêts.
Et son prix de marché peut fluctuer considérablement.
Il ne s'agit pas d'un jugement de valeur.
Cela décrit deux fonctions totalement différentes.
La numérisation de notre monnaie progresse.
Ce n'est ni surprenant, ni automatiquement menaçant.
Mais avec chaque nouveau niveau numérique, l'importance de la question suivante augmente :
Et :
C'est précisément là que réside pour nous l'importance des métaux précieux physiques.
Non pas comme substitut à l'euro.
Non pas comme moyen de paiement pour le quotidien.
Mais comme un complément possible au sein d'une structure de patrimoine diversifiée.
Aujourd'hui, il apparaît comme une note technique de bas de page.
18 caractères.
Un nouvel identifiant de compte.
Un terme de plus aux côtés de l'IBAN et du BIC.
Mais en réalité, le DEAN rend visible à quel point l'architecture de l'euro numérique est devenue concrète.
L'euro numérique n'est pas encore introduit.
Sa configuration définitive n'est pas encore arrêtée.
Et personne ne sait aujourd'hui à quel point la population l'utiliserait réellement.
Mais l'infrastructure se prépare.
Peut-être que la question la plus intéressante n'est donc pas :
« Vais-je bientôt recevoir un nouveau numéro de compte ? »
Mais :
La réponse à cette question ira bien au-delà de 18 caractères.
Restez prévoyants.
Votre
Helge Peter Ippensen