L'argent face au choc du PCE : le rallye est-il vraiment en train d'échapper aux investisseurs ?

28 septembre 2026
Prêt à essayer Spargold ?
Investissez simplement dans les métaux précieux physiques.

Investissez simplement dans les métaux précieux physiques.
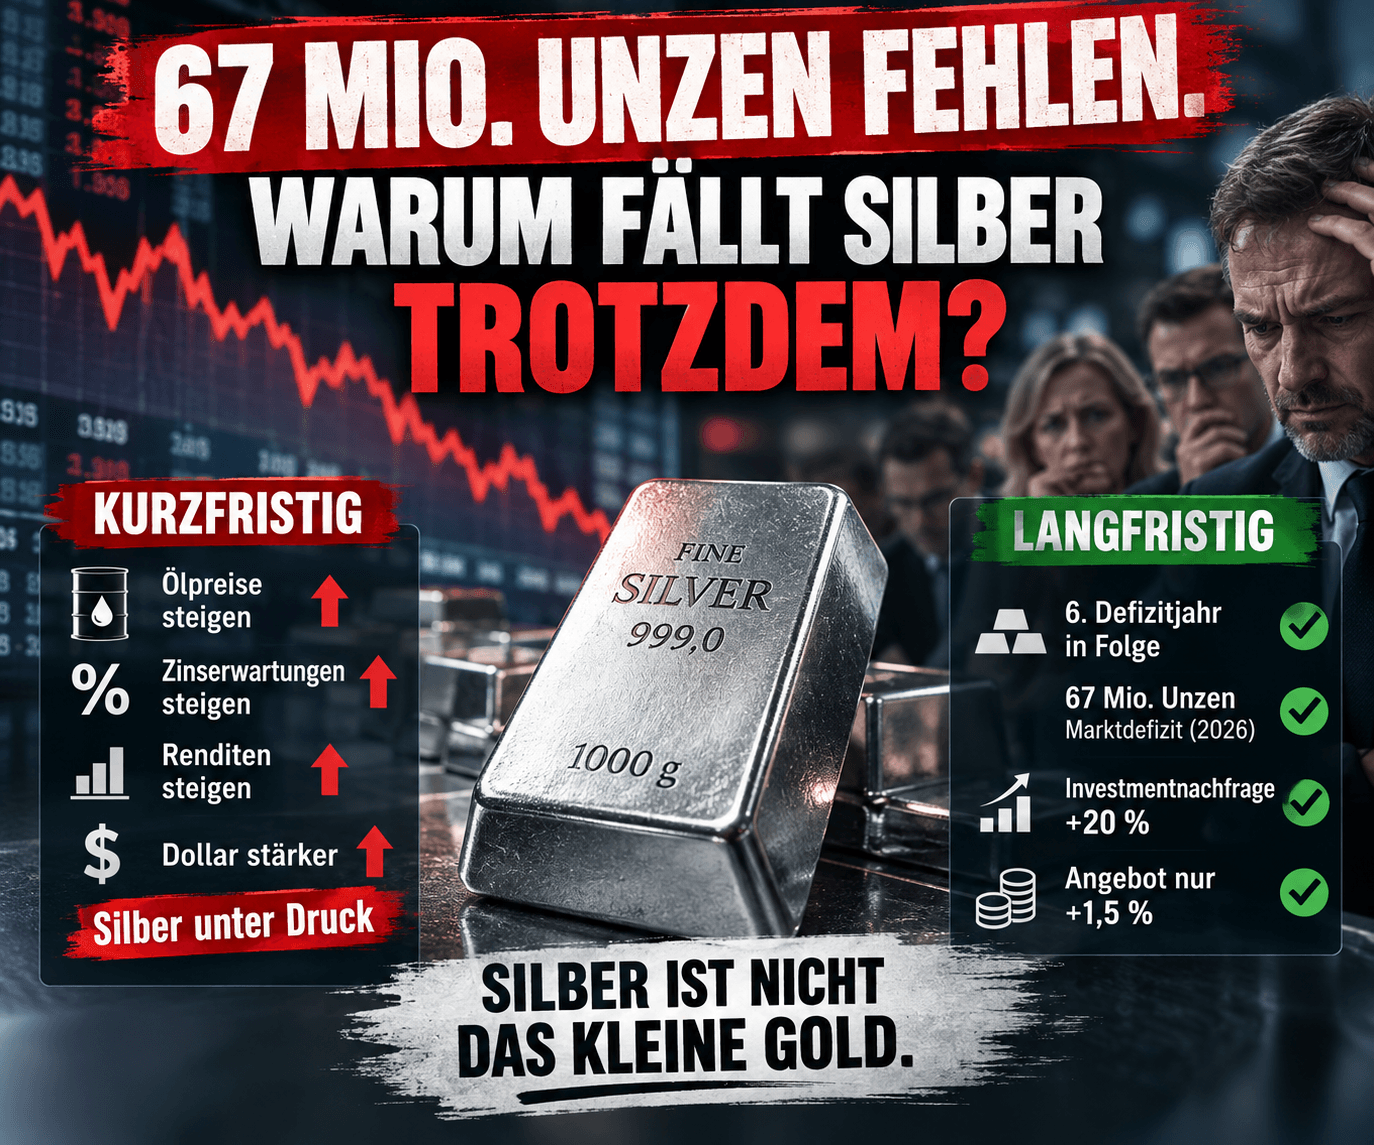
67 millions d'onces.
C'est l'ampleur du déficit prévu sur le marché mondial de l'argent pour 2026.
Pour la :
Et pourtant, l'argent subit une pression considérable à court terme.
Comment expliquer ce paradoxe ?
La réponse illustre parfaitement pourquoi l'argent compte parmi les métaux précieux les plus fascinants – et les plus éprouvants pour les nerfs.
Car l'argent mène simultanément deux vies.
Il est :
Métal précieux.
Et :
Métal industriel.
Et pour le moment, ces deux mondes tirent dans des directions opposées.
Le 30 septembre, le Bureau of Economic Analysis américain publiera les données d'août relatives aux revenus et aux dépenses de consommation des particuliers.
Ces données contiennent un chiffre que les marchés financiers surveillent de très près :
La Fed observe cet indice de prix avec attention.
Les dernières données publiées pour juillet étaient loin d'être rassurantes.
Inflation PCE :
3,7 %.
PCE core (hors alimentation et énergie) :
3,3 %. Analyse économique USA
Ces deux indicateurs se situent nettement au-dessus de l'objectif d'inflation de la Federal Reserve.
C'est précisément pour cette raison que la journée de mercredi pourrait être volatile pour l'or et l'argent.
Le 16 septembre, la banque centrale américaine a relevé son taux directeur de :
25 points de base.
La nouvelle fourchette :
Il s'agissait de la première hausse des taux depuis plus de trois ans. Federal Reserve
La justification est notable.
L'économie américaine continue de croître solidement.
Les investissements sont robustes.
Le marché du travail se montre stable.
Mais :
L'inflation reste élevée.
Pour les métaux précieux, c'est une combinaison défavorable.
Cela semble paradoxal au premier abord.
L'or et l'argent sont, après tout, considérés comme des protections classiques contre la dévaluation monétaire.
Pourquoi chutent-ils alors précisément lorsque les inquiétudes inflationnistes augmentent ?
Parce que les marchés n'évaluent pas seulement l'inflation.
Ils évaluent également :
Si la hausse des prix du pétrole alimente l'inflation et que la Fed continue par conséquent de relever ses taux, les rendements des obligations d'État sûres augmentent généralement aussi.
En revanche, l'or et l'argent rapportent :
0 % d'intérêt.
Leur coût d'opportunité augmente donc.
C'est exactement ce que nous vivons actuellement.
L'évolution des dernières semaines montre une réaction en chaîne inhabituelle :
Le pétrole monte
↓
Les craintes d'inflation augmentent
↓
Les anticipations de taux augmentent
↓
Les rendements obligataires augmentent
↓
Le dollar a tendance à se renforcer
↓
L'or et l'argent subissent des pressions
Le 24 septembre, Reuters a fait état simultanément de prix du pétrole plus élevés, d'un dollar à son plus haut niveau depuis deux mois et de rendements très élevés sur les US Treasuries. L'or est alors tombé à son niveau le plus bas depuis le 16 septembre. Reuters
L'argent peut difficilement échapper à cette mécanique macroéconomique à court terme.
Non.
Ce serait bien trop simple.
Une valeur PCE étonnamment élevée pourrait mettre l'argent sous forte pression.
Une valeur étonnamment basse pourrait, au contraire, réduire les anticipations de taux et donner de l'air aux métaux précieux.
Mais :
Et c'est précisément ici que commence la seconde histoire.
Le Silver Institute prévoit à nouveau pour 2026 :
Et ce, d'environ :
67 millions d'onces. Silver Institute
Cela ferait de 2026 la :
Les déficits cumulés de cette phase s'élèvent, selon le World Silver Survey, à environ :
Ce n'est pas une histoire de court terme liée à la Fed.
C'est une histoire de marché structurelle.
Pour 2026, le Silver Institute prévoit une production minière d'environ :
820 millions d'onces.
Soit :
+1 %.
L'offre totale d'argent devrait croître d'environ :
1,5 %
pour atteindre environ 1,05 milliard d'onces. Silver Institute
Ce n'est pas négligeable.
Mais ce n'est pas non plus une réaction explosive de l'offre face aux prix élevés.
L'une des raisons :
L'argent n'est souvent pas extrait comme produit principal d'une mine d'argent.
Il est fréquemment un sous-produit de l'extraction d'autres métaux.
Par conséquent, un prix de l'argent plus élevé n'entraîne pas automatiquement l'arrivée massive de nouvelles quantités d'argent sur le marché à court terme.
C'est là que cela devient particulièrement intéressant.
Le Silver Institute prévoit pour 2026 une demande d'investissement physique de :
Soit :
227 millions d'onces. Silver Institute
Ainsi, une demande croissante de pièces et de lingots rencontre un marché qui consomme déjà depuis des années plus d'argent qu'il n'en produit.
Pour les haussiers sur l'argent, c'est un argument de poids.
Mais cette histoire a aussi son revers.
Les prix élevés modifient les comportements.
Cela vaut aussi pour l'argent.
On le voit très nettement dans le secteur du photovoltaïque.
Les cellules solaires nécessitent de l'argent.
Mais si l'argent devient de plus en plus cher, les fabricants ont une forte incitation économique :
utiliser moins d'argent par cellule.
Ou remplacer partiellement l'argent par d'autres matériaux.
C'est exactement ce qui se passe.
Le Silver Institute prévoit donc une baisse de la consommation d'argent dans ce secteur, malgré la croissance continue des installations solaires.
La transformation industrielle globale de l'argent devrait baisser en 2026 d'environ :
2 %
pour s'établir à environ :
650 millions d'onces. Silver Institute
C'est le mécanisme que nous avions déjà mis en lumière dans notre dernier article sur l'argent :
Pour l'or, nous pouvons distinguer assez clairement la demande d'investissement, de joaillerie et des banques centrales.
L'argent est plus complexe.
Il profite de :
L'électrification.
L'industrie automobile.
L'électronique.
Des centres de données.
De l'infrastructure de l'IA.
De l'énergie solaire.
Et parallèlement, cette demande industrielle concurrence :
Les pièces.
Les lingots.
Les ETP.
La bijouterie.
L'orfévrerie.
Cela signifie que :
Lorsque les investisseurs découvrent l'argent, ils arrivent sur un marché dont l'offre physique est déjà sollicitée par les consommateurs industriels.
Mais si le prix monte trop, ces consommateurs réagissent.
Ils économisent l'argent.
Ils substituent.
Ils recyclent.
C'est pourquoi il ne faut jamais déduire automatiquement un prix spécifique de l'argent à partir d'un déficit du marché.
À court terme :
beaucoup.
À long terme :
beaucoup moins.
Si l'inflation PCE core s'avérait étonnamment élevée, les attentes de nouvelles hausses de taux de la Fed pourraient augmenter.
Le dollar et les rendements pourraient progresser.
L'argent pourrait chuter.
À l'inverse, si l'inflation s'avérait plus faible, cette mécanique pourrait s'inverser.
Mais ni l'un ni l'autre ne répond à la question décisive à long terme.
Celle-ci est :
C'est là que se joue l'histoire la plus passionnante de l'argent.
Pas en un mercredi.
Mais sur plusieurs années.
C'est peut-être la phrase la plus importante.
L'argent réagit à la politique monétaire comme un métal précieux.
Il réagit à la conjoncture comme un métal industriel.
Il réagit à l'inflation.
Aux taux d'intérêt.
Au dollar.
À la production solaire.
À l'électrification.
À la demande d'investissement.
Et à la substitution technologique.
C'est pourquoi l'argent peut monter beaucoup plus violemment que l'or.
Et chuter beaucoup plus violemment.
Quiconque considère l'argent exclusivement comme une variante moins chère de l'or ignore précisément cette particularité.
Peut-être même très volatil.
Mais la question de savoir si l'argent se situera à 60, 70 ou un jour nettement plus haut ne sera pas tranchée par un seul rapport PCE.
L'élément décisif est l'interaction entre :
La politique monétaire.
Les taux réels.
La demande d'investissement.
La demande industrielle.
La substitution.
L'offre minière.
Et :
les stocks physiques.
C'est pourquoi, concernant l'argent, il convient peut-être de moins regarder le mercredi prochain.
Et davantage les années à venir.
Car :
Et c'est précisément pour cela qu'il reste si passionnant.
Restez prévoyants.
Votre
Helge Peter Ippensen