Hopea ennen PCE-ratkaisua: Onko ralli todella murenemassa sijoittajien käsissä?

Hopea ennen PCE-ratkaisua: Onko ralli todella murenemassa sijoittajien käsissä?
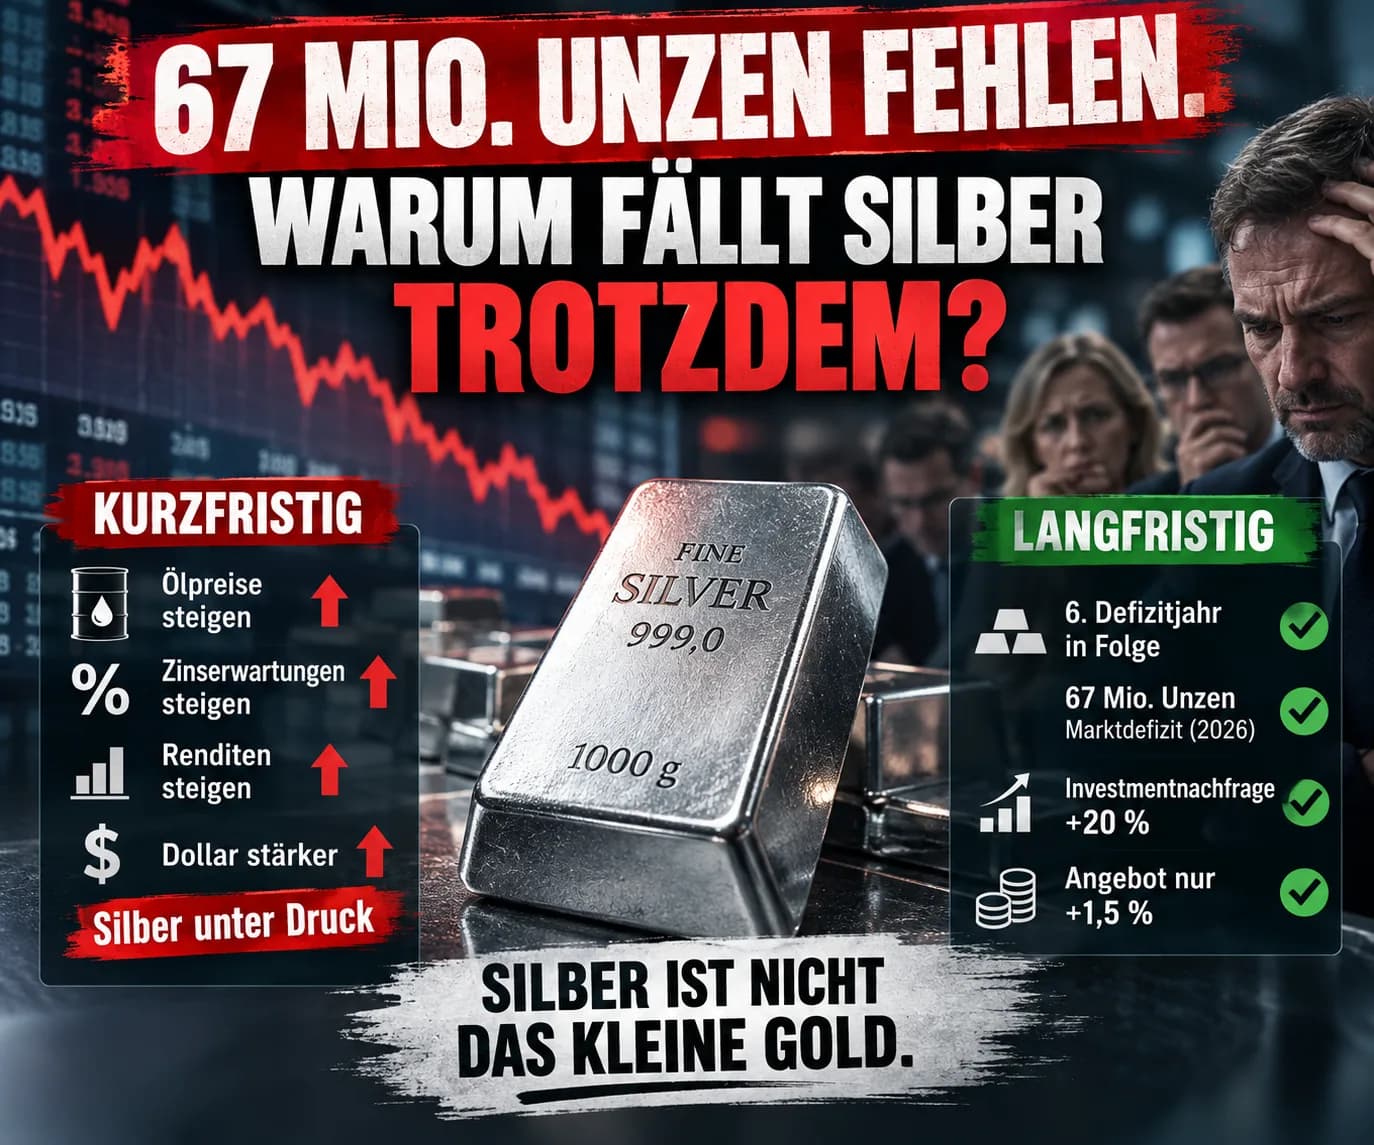
67 miljoonaa unssia. Näin suuri on ennustettu vaje maailman hopeamarkkinoilla vuonna 2026. Kyseessä on:
kuudes kerta peräkkäin.
Silti hopea on lyhyellä aikavälillä huomattavan paineen alla. Miten tämä on mahdollista? Vastaus tähän osoittaa varsin hyvin, miksi hopea on yksi kiehtovimmista – ja hermoja raastavimmista – jalometalleista. Sillä hopea elää samanaikaisesti kahta elämää. Se on: Jalometalli. Ja: Teollisuusmetalli. Tällä hetkellä nämä kaksi maailmaa vetävät eri suuntiin.
Keskiviikkona on suuren ratkaisun aika
Yhdysvaltain Bureau of Economic Analysis julkaisee 30. syyskuuta elokuun tiedot henkilökohtaisista tuloista ja kulutusmenoista.
Tämä sisältää luvun, josta rahoitusmarkkinat ovat erityisen kiinnostuneita:
PCE-inflaatio.
Fed seuraa tätä hintaindeksiä tiiviisti. Viimeksi julkaistut heinäkuun tiedot olivat kaikkea muuta kuin rauhoittavia. PCE-inflaatio: 3,7 %. Pohja-PCE ilman elintarvikkeita ja energiaa: 3,3 %. Yhdysvaltain talousanalyysi Molemmat ovat selvästi Federal Reserven inflaatiotavoitteen yläpuolella. Juuri tästä syystä keskiviikosta voi tulla kullan ja hopean osalta volatiili.
Fed on jo reagoinut
Syyskuun 16. päivänä Yhdysvaltain keskuspankki nosti ohjauskorkoaan: 25 korkopistettä. Uusi vaihteluväli:
3,75–4,00 %.
Se oli ensimmäinen koronnosto yli kolmeen vuoteen. Federal Reserve Perustelu on huomionarvoinen. Yhdysvaltain talous kasvaa edelleen vakaasti. Investoinnit ovat vahvoja. Työmarkkinat näyttävät vakailla. Mutta: Inflaatio pysyy koholla. Tämä on jalometalleille epämiellyttävä yhdistelmä.
Sillä korkea inflaatio ei automaattisesti tarkoita jalometallien hintojen nousua
Tämä kuulostaa aluksi paradoksaaliselta. Kultaa ja hopeaa pidetään perinteisinä suojina rahan arvon alenemista vastaan. Miksi ne sitten laskevat juuri silloin, kun inflaatiohuolet lisääntyvät? Koska markkinat eivät arvioi vain inflaatiota. Ne arvioivat myös:
keskuspankin reaktiota siihen.
Kun nousevat öljyn hinnat kiihdyttävät inflaatiota ja Fed nostaa siksi korkoja edelleen, myös turvallisten valtionlainojen tuotot saattavat nousta.
Kulta ja hopea taas tuottavat: 0 % korkoa. Tämä nostaa niiden vaihtoehtoiskustannuksia. Juuri tätä koemme tällä hetkellä.
Öljyllä on yllättävän tärkeä rooli
Viime viikkojen kehitys osoittaa epätavallisen ketjun: Öljy nousee ↓ Inflaatiohuolet nousevat ↓ Korko-odotukset nousevat ↓ Velkakirjojen tuotot nousevat ↓ Dollari vahvistuu yleensä ↓ Kulta ja hopea joutuvat paineeseen
Reuters raportoi 24. syyskuuta samanaikaisesti korkeammista öljyn hinnoista, kahden kuukauden huipussaan olevasta dollarista ja erittäin korkeista US Treasury -tuotoista. Kulta laski samalla alimmalle tasolleen sitten syyskuun 16. päivän. Reuters
Hopea ei voi lyhyellä aikavälillä juurikaan välttyä tältä makrotaloudelliselta mekaniikalta.
Ratkaiseeko keskiviikko siis hopearallin kohtalon?
Ei. Se olisi aivan liian yksinkertaista. Yllättävän korkea PCE-arvo voisi asettaa hopean merkittävän paineen alle. Yllättävän alhainen arvo voisi puolestaan vähentää korko-odotuksia ja antaa jalometalleille hengitystilaa. Mutta:
Yksikään inflaatioraportti ei tuota yhtäkään ylimääräistä unssia hopeaa.
Ja juuri tästä alkaa toinen tarina.
Fyysisen hopean markkinat pysyvät kireinä
Silver Institute odottaa vuodelle 2026 jälleen:
tarjontavajetta.
Ja tarkalleen ottaen noin: 67 miljoonaa unssia. Silver Institute Tämä tekisi vuodesta 2026 jo:
kuudennen peräkkäisen alijäämävuoden.
Tämän vaiheen kumulatiivinen vaje on World Silver Surveyn mukaan noin:
762 miljoonaa unssia. Silver Institute
Tämä ei ole lyhyen aikavälin Fed-tarina. Tämä on rakenteellinen markkinatarina.
Samaan aikaan tarjonta kasvaa vain hitaasti
Vuodelle 2026 Silver Institute odottaa kaivostuotannon olevan noin: 820 miljoonaa unssia. Kasvua: 1 %. Hopean kokonaistarjonnan odotetaan kasvavan noin: 1,5 % noin 1,05 miljardiin unssiin. Silver Institute Se ei ole merkityksetöntä. Mutta se ei ole myöskään räjähdysmäinen tarjontareaktio korkeisiin hintoihin. Yksi syy: Hopeaa ei useinkaan louhita hopeakaivoksen päätuotteena. Sitä syntyy usein muiden metallien louhinnan sivutuotteena.
Siksi korkeampi hopean hinta ei automaattisesti johda siihen, että markkinoille tulisi lyhyellä aikavälillä huomattavasti enemmän hopeaa.
Ja sitten ovat vielä sijoittajat
Tässä kohdassa tilanne muuttuu erityisen mielenkiintoiseksi. Silver Institute odottaa vuodelle 2026 fyysisen sijoituskysynnän osalta:
+20 %.
Yhteensä: 227 miljoonaa unssia. Silver Institute
Näin ollen kolikoiden ja harkkojen kasvava kysyntä kohtaa markkinat, jotka ovat jo vuosia kuluttaneet enemmän hopeaa kuin uutta on saatu tilalle.
Hopea-härille tämä on vahva argumentti. Mutta tälläkin tarinalla on kääntöpuolensa.
Hopea on oman menestyksensä uhri
Korkeat hinnat muuttavat käyttäytymistä. Tämä pätee myös hopeaan. Erityisen selvästi tämä näkyy aurinkosähkössä (photovoltaics). Aurinkokennot tarvitsevat hopeaa. Mutta kun hopea kallistuu jatkuvasti, valmistajilla on vahva taloudellinen kannustin: käyttää vähemmän hopeaa kennoa kohden. Tai korvata hopea osittain muilla materiaaleilla. Juuri näin tapahtuu.
Silver Institute odottaa siksi hopean kulutuksen laskevan tällä alalla, vaikka aurinkopaneelien asennukset jatkavat kasvuaan.
Hopean teollisen käytön odotetaan kokonaisuudessaan laskevan vuonna 2026 noin: 2 % noin: 650 miljoonaan unssiin. Silver Institute Tämä on mekanismi, jonka toimme esiin jo edellisessä hopeaa käsittelevässä kirjoituksessamme:
Lisää aurinkovoimaa ei automaattisesti tarkoita lisää hopeaa.
Ja juuri siksi hopea on niin mielenkiintoista
Kullan kohdalla voimme erottaa suhteellisen selvästi sijoitus-, koru- ja keskuspankkikysynnän. Hopea on monimutkaisempaa. Se hyötyy: Sähköistymisestä. Autoteollisuudesta. Elektroniikasta. Palvelinkeskuksista. Tekoälyinfrastruktuurista. Aurinkoenergiasta. Ja samanaikaisesti tämä teollinen kysyntä kilpailee seuraavien kanssa: Kolikot. Harkot. ETP-tuotteet. Korut. Hopeaesineet. Tämä tarkoittaa:
Kun sijoittajat löytävät hopean, he kohtaavat markkinat, joiden fyysistä tarjontaa teolliset kuluttajat tarvitsevat jo valmiiksi.
Mutta jos hinta nousee liikaa, nämä kuluttajat reagoivat. He säästävät hopeassa. He korvaavat sen muilla aineilla. He kierrättävät. Juuri tästä syystä markkinavajeesta ei pitäisi koskaan automaattisesti päätellä tiettyä hopean hintaa.
Ja mitä keskiviikko tarkoittaa?
Lyhyellä aikavälillä: erittäin paljon. Pitkällä aikavälillä: huomattavasti vähemmän.
Jos pohja-PCE-inflaatio on yllättävän korkea, odotukset Fedin jatkokoronnostoista voivat kasvaa.
Dollari ja tuotot voivat nousta.
Hopea voi laskea. Jos inflaatio taas on odotettua heikompaa, tämä mekanismi voi kääntyä päinvastaiseksi. Mutta kumpikaan ei vastaa pitkällä aikavälillä ratkaisevaan kysymykseen. Se kuuluu:
Voiko sijoituskysyntä kasvaa nopeammin kuin korkeat hopean hinnat vähentävät teollista kysyntää?
Juuri siinä ratkeaa hopean jännittävämpi tarina. Ei yhtenä keskiviikkona. Vaan vuosien kuluessa.
Hopea ei ole mikään "pikku-kulta"
Tämä on ehkä tärkein lause. Hopea reagoi rahapolitiikkaan kuin jalometalli. Se reagoi suhdanteisiin kuin teollisuusmetalli. Se reagoi inflaatioon. Korkoihin. Dollariin. Aurinkopaneelien tuotantoon. Sähköistymiseen. Sijoituskysyntään. Ja teknologiseen korvaamiseen. Siksi hopea voi nousta huomattavasti voimakkaammin kuin kulta. Ja laskea huomattavasti rajummin. Ne, jotka pitävät hopeaa vain kullan halvempana versiona, jättävät huomiotta juuri tämän erityispiirteen.
Keskiviikosta voi tulla volatiili
Ehkä jopa erittäin volatiili.
Mutta kysymystä siitä, onko hopea 60, 70 tai joskus taas huomattavasti korkeammalla, ei ratkaista yhden PCE-raportin perusteella.
Ratkaisevaa on seuraavien tekijöiden yhteispeli:
Rahapolitiikka. Reaalikorot. Sijoituskysyntä. Teollisuuden kysyntä. Korvaaminen (substituutio). Kaivostarjonta. Ja: fyysiset varastot. Siksi hopean kohdalla kannattaisi ehkä katsoa vähemmän ensi keskiviikkoon. Ja enemmän tuleviin vuosiin. Sillä:
Hopea ei ole vain "pikku-kulta".
Se on jalometalli ja teollisuusmetalli samanaikaisesti.
Ja juuri siksi se pysyy niin jännittävänä. Pysykää kaukonäköisinä.
Teidän
Helge Peter Ippensen
Oletko valmis kokeilemaan Spargoldia?
Sijoita fyysisiin jalometalleihin vaivattomasti.


