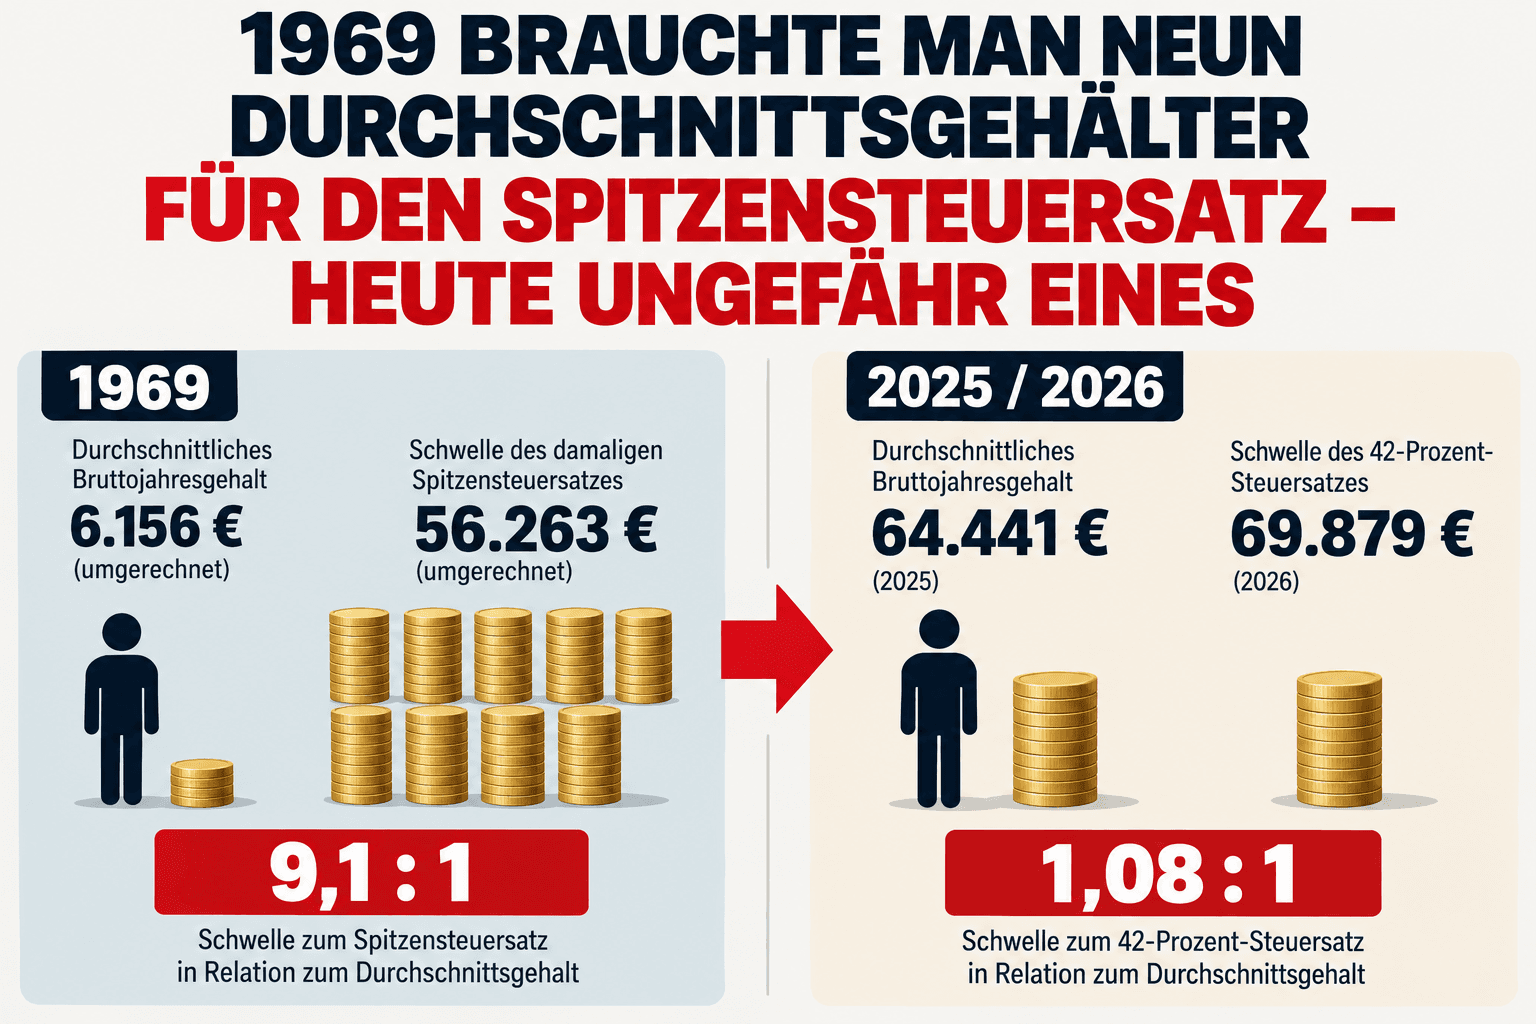
Joskus graafi kertoo tarinan, joka kuulostaa melkein liian uskomattomalta ollakseen totta.
Tämä on yksi niistä.
1969:
Keskimääräinen bruttovuosipalkka:
6 156 euroa – muunnettuna.
Silloisen huippuveroprosentin kynnys:
56 263 euroa.
Suhde:
Ja tänään?
The Pioneer- ja Statista-palveluiden julkaisema graafi ilmoittaa vuodelle 2025 keskimääräiseksi bruttovuosipalkaksi:
64 441 euroa.
42 prosentin veroasteen kynnys on graafin mukaan vuonna 2026:
69 879 euroa.
Suhde:
Yhdeksästä keskipalkasta tuli siten – ainakin tässä vertailussa – suunnilleen yksi.
Tämä kuulostaa valtavalta piilevältä veronkorotukselta.
Mutta tarina ei ole aivan niin yksinkertainen.
Tämä on ratkaisevaa.
Keskipalkka on:
Bruttotulo.
Tuloveroasteikkoa sovelletaan sitä vastoin:
verotettavaan tuloon.
Näiden väliin jäävät esimerkiksi tulonhankkimismenot ja vähennyskelpoiset vakuutusmaksut.
Työntekijällä, jonka bruttopalkka on 69 879 euroa, ei siksi yleensä ole 69 879 euron verotettavaa tuloa.
Väite:
„Keskituloinen maksaa tänään huippuveroprosenttia“
on siten harhaanjohtava.
Mutta graafin sivuuttaminen tämän vuoksi olisi yhtä lailla väärin.
Sillä pitkän aikavälin suuntaus on huomionarvoinen.
Vuonna 1969 tulojen oli oltava poikkeuksellisen paljon keskiarvon yläpuolella, ennen kuin silloinen huippuveroprosentti saavutettiin.
Nykyään 42 prosentin marginaaliveroaste alkaa jo tulotasolla, joka ei suinkaan koske vain perinteisiä huipputuloisia.
Ja juuri tässä piilee poliittinen ja taloudellinen kysymys:
Henkilöä, jolla on yhdeksänkertainen keskipalkka?
Kolminkertainen?
Kaksinkertainen?
Vai suunnilleen keskimääräinen bruttopalkka?
Vastaus tähän ei ole matemaattinen.
Se on poliittinen.
Ei.
Tämä on yleinen väärinkäsitys.
Huippuveroprosentti on:
Marginaaliveroaste.
Yksinkertaistettu esimerkki:
Jos 42 prosentin vyöhyke alkaa noin 70 000 euron verotettavasta tulosta ja henkilöllä on 71 000 euron verotettava tulo, koko 71 000 euroa ei yllättäen veroteta 42 prosentilla.
Korkeampi marginaaliveroaste koskee vain vastaavaa tulon yläosaa.
Koko tulon keskimääräinen veroaste säilyy alhaisempana.
Tämä on olennainen ero.
Ja tässä kohtaa alkuperäinen teesi muuttuu mielenkiintoiseksi.
Kuvitellaanpa:
Työntekijä ansaitsee 50 000 euroa.
Hinnat nousevat 5 prosenttia.
Hänen työnantajansa nostaa hänen palkkaansa myös 5 prosenttia.
Nyt hän ansaitsee:
52 500 euroa.
Reaalisesti hän ei kuitenkaan ole rikastunut.
Hänen ostovoimansa on pysynyt suunnilleen samana.
Jos verotaulukko pysyy muuttumattomana, hänen keskimääräinen veroasteensa voi silti nousta.
Hänellä on tällöin:
nimellisesti enemmän tuloja – mutta reaalisesti ei enemmän hyvinvointia.
Juuri tätä kutsutaan nimellä:
Saksan valtiovarainministeriö muotoilee huomattavan selvästi, että tässä yhteydessä voidaan puhua myös „veronkorotuksesta toimettomuuden kautta“. Bundesministerium der Finanzen
Väite, että politiikka ei olisi tehnyt asialle mitään 67 vuoteen, on väärä.
Vuodesta 2015 lähtien Saksan valtiovarainministeriö on julkaissut säännöllisesti progressioraportteja.
Vuodesta 2016 lähtien verotaulukon raja-arvoja on tarkistettu säännöllisesti.
Myös vuonna 2026 taulukkoa siirrettiin jälleen oikealle.
Perusvähennys nousi:
12 348 euroon.
BMF selittää nimenomaan, että näillä toimenpiteillä on tarkoitus hyvittää kylmää progressiota. Bundesministerium der Finanzen
Mielenkiintoista on kuitenkin:
Tämä säännöllinen systemaattinen korjaus on ollut olemassa vasta noin kymmenen vuotta.
Aiempien vuosikymmenten historiallinen siirtymä ei häviä tämän myötä automaattisesti.
Käytetään yksinomaan Pioneer-graafin logiikkaa.
Vuonna 1969 huippuveroprosentin kynnys oli:
9,14-kertainen keskituloon nähden.
Jos tämä suhde haluttaisiin säilyttää tänään, vastaavan rajan pitäisi 64 441 euron keskipalkalla olla noin:
Tämä ei tarkoita, että 589 000 euroa olisi „oikea“ veropoliittinen raja.
Se osoittaa vain, kuinka perustavanlaatuisesti suhde on muuttunut.
Graafin oheistekstissä todetaan, että rajan pitäisi nykyään olla todellisuudessa noin 300 000 euroa.
Tämäkin riippuu laskentatavasta.
Päivitys kuluttajahintojen mukaan?
Keskipalkkojen?
Mediaanipalkan?
Tuottavuuden?
Kansantalouden tulokehityksen?
Mittarista riippuen saadaan erilaisia tuloksia.
Siksi mielenkiintoisesta historiallisesta graafista ei pitäisi rakentaa nennäistä tarkkuutta.
Vahva johtopäätös kuuluu pikemminkin:
Tämä itsessään on tarpeeksi huomionarvoista.
Miksi tämä aihe kiinnostaa meitä Spargoldilla?
Ei siksi, että kulta auttaisi välttämään tuloveroja.
Se ei tee sitä.
Eikä varsinkaan siksi, että jalometallit olisivat veropoliittinen ratkaisu.
Mielenkiintoista on pikemminkin graafin takana oleva mekanismi.
Vuonna 1969:
6 156 euroa
oli keskipalkka.
Nykyään tarvitaan yli:
60 000 euroa
jotta saavutetaan vastaava nimellinen suuruusluokka nykyisessä keskipalkassa.
Tietysti elintaso ja taloudellinen suorituskyky ovat tänään myös täysin toisenlaisia.
Mutta luvut tekevät näkyväksi sen, kuinka paljon mittayksikkö raha muuttuu vuosikymmenten saatossa.
Tämä on ehkä tärkein yhteys verojen, inflaation ja varallisuuden kerryttämisen välillä.
Ihmiset ajattelevat usein nimellisarvoisesti.
Palkkani on noussut.
Taloni on arvokkaampi.
Salkkuni on suurempi.
Tilini saldo on kasvanut.
Mutta olennainen kysymys kuuluu:
Varallisuus, joka kaksinkertaistuu 20 vuodessa, ei välttämättä ole tehnyt omistajastaan kaksi kertaa rikkaampaa.
Jos hintataso nousee samassa ajassa vastaavasti, reaalinen varallisuuden kasvu voi olla huomattavasti pienempi.
Kulta ei tuota kassavirtaa.
Se ei maksa korkoa.
Sen hinta vaihtelee osittain voimakkaasti.
Mutta fyysisellä kullalla on erityinen ominaisuus:
Se ei ole saatava velalliselta.
Eikä sen määrää voida lisätä rahapoliittisilla päätöksillä samalla tavalla kuin valuutan rahamäärää.
Siksi kultaa on käytetty vuosisatojen ajan yhtenä pitkän aikavälin varallisuuden hajauttamisen muotona.
Ei suojana tiettyä tuloveroastetta vastaan.
Vaan mahdollisena rakennuspalikkana toista riskiä vastaan:
Ei:
„Politiikka on huijannut meitä salaa 67 vuotta.“
Tätä ei voida päätellä tiedoista.
Mutta kylläkin:
Nimelliset tulot voivat nousta voimakkaasti ilman, että keskiluokan ja huipun väliset rajat pysyvät muuttumattomina.
Ja:
Inflaatio ei muuta vuosikymmenten saatossa vain hintoja. Se muuttaa myös nimellisten lukujen merkitystä.
Vuonna 1969 56 263 euroa – muunnettuna – oli tulotaso kaukana keskiarvon yläpuolella.
Nykyään tämän suuruusluokan luku on keskellä työmarkkinoita.
Tämän pitäisi muistuttaa meitä:
Pysykää kaukonäköisenä.
Teidän
Helge Peter Ippensen