DEAN IBANin sijaan? Mitä digitaalisen euron uusi tilinumero tarkoittaa ja mitä se merkitsee kullalle

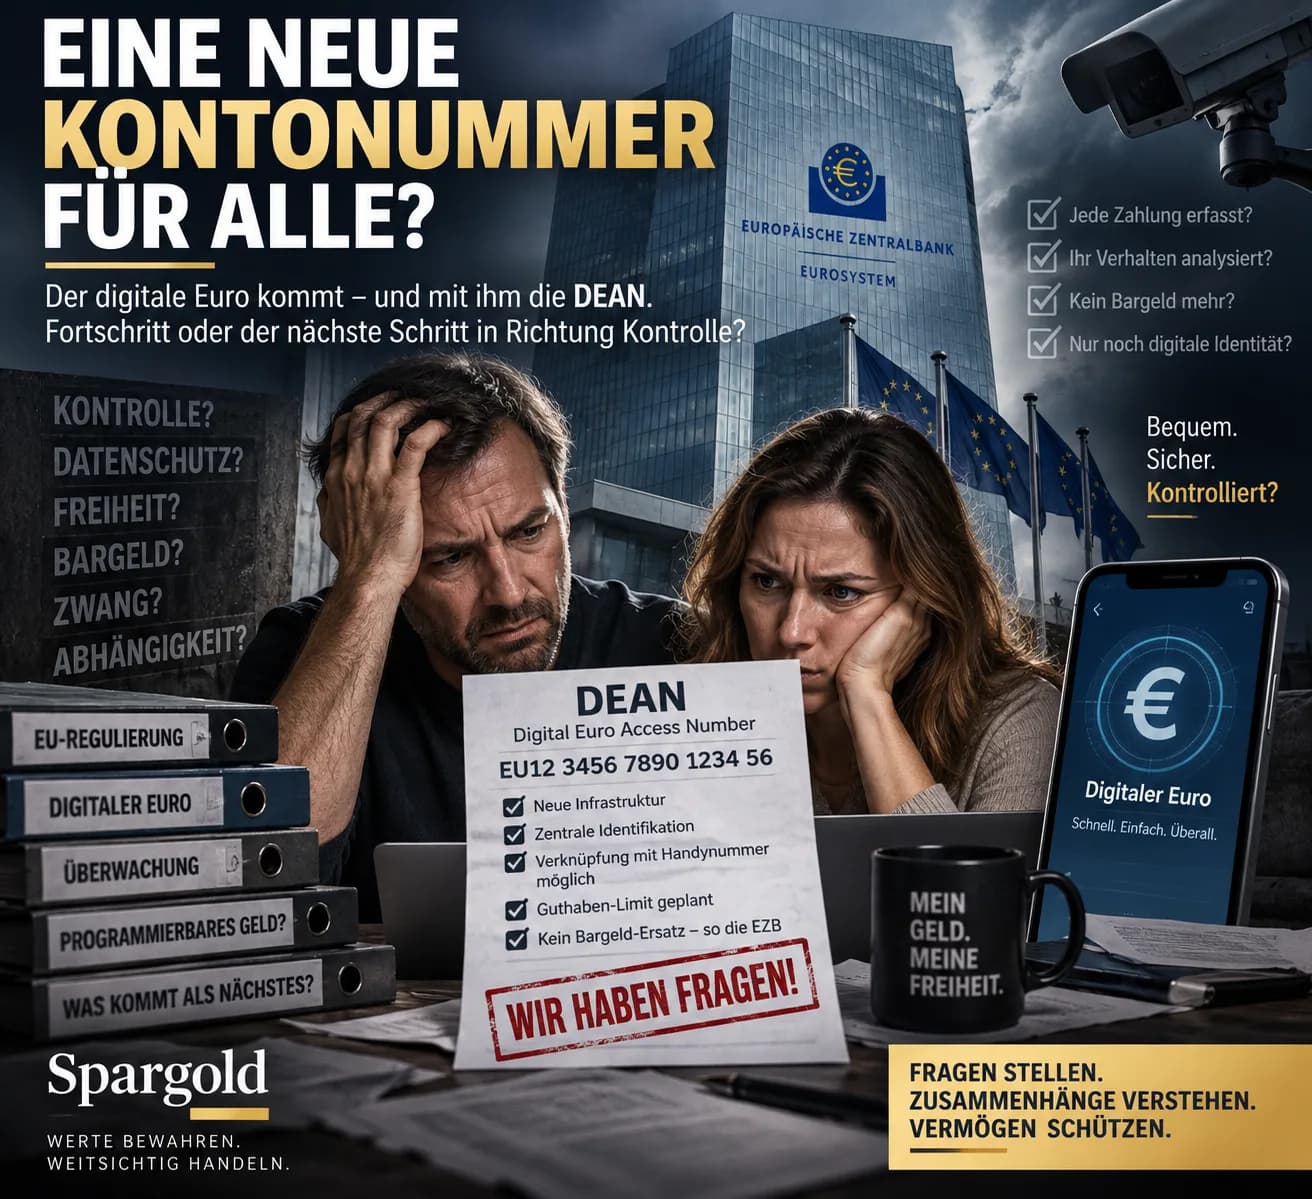
DEAN: Digitaalinen euro saa oman tilinumeron (kulta ei kuitenkaan!) – ja yhtäkkiä hanke muuttuu hyvin konkreettiseksi
18 merkkiä. Ne voisivat tulevaisuudessa saada digitaaliselle eurolle vastaavan merkityksen kuin IBAN nykyiselle pankkitilillemme. Nimi:
DEAN
Digital Euro Access Number.
Vaikka julkinen keskustelu digitaalisesta eurosta pyörii usein vielä melko abstraktien käsitteiden – tietosuojan, digitaalisen keskuspankkirahan, käteisen korvaamisen tai ohjelmoitavan rahan – ympärillä, Euroopan keskuspankki on jo pitkään rakentanut teknistä infrastruktuuria.
Ja juuri siksi DEAN on mielenkiintoinen. Sillä se osoittaa: Digitaalisesta eurosta ei ole vielä tehty päätöstä. Mutta teknisesti siihen valmistaudutaan jo hyvin konkreettisesti.
Mikä on DEAN?
Yksinkertaistettuna voitaisiin sanoa: IBAN yksilöi pankkitilisi. DEAN yksilöi digitaalisen euron tilisi. Vertailu ei kuitenkaan ole täysin tarkka. Sillä molempien tilinumeroiden takana on kaksi eri rahamuotoa. Normaalin käyttötilimme raha on periaatteessa saatava liikepankilta. Digitaalinen euro taas olisi: digitaalista keskuspankkirahaa. Eli eurojärjestelmän liikkeeseen laskema julkisen rahan digitaalinen muoto. Juuri tätä varten luodaan oma infrastruktuuri.
DEAN on jo olemassa teknisissä määrittelyissä
Tämä ei ole tulevaisuuden spekulaatiota.
Maaliskuussa 2026 julkaistuissa pilottikäytön vaatimuksissa EKP kuvailee tarkasti, miten sen on tarkoitus toimia.
Beta-vaiheen digitaalisen euron tiliä avattaessa maksupalveluntarjoaja pyytää DEAN-tunnusta Digital Euro Service Platformilta.
Alusta luo numeron. Maksupalveluntarjoaja osoittaa sen käyttäjälle. Näin jokaisella vastaavalla tilillä on yksiselitteinen tunniste. European Central Bank Nykyinen luonnos kaavailee rakenteeksi 18 aakkosnumeerista merkkiä. Ja se alkaa kirjaimilla: EU. European Central Bank Se kuulostaa tosiaan hieman IBANilta. Mutta se on enemmän kuin vain uusi kirjoitustapa samalle tilille.
IBAN ja DEAN eläisivät rinnakkain
Tämä on tärkeä seikka. DEANin ei ole tarkoitus korvata IBANia.
Perinteistä käyttötiliä käyttävät tarvitsevat edelleen nykyistä pankkitili-infrastruktuuria.
DEAN kuuluu yksinomaan digitaalisen euron infrastruktuuriin. Näin tulevaisuudessa voisi olla kaksi rinnakkaista tasoa: Liikepankkiraha → IBAN ja digitaalinen keskuspankkiraha → DEAN Ja tästä alkaa todella mielenkiintoinen tarina.
Sillä digitaalinen euro ei olisi vain yksi uusi käyttötili
Nykyään suurin osa rahoistamme ei ole keskuspankissa. Se on liikepankkien tileillä. Pankkitalletukset ovat saatavia kyseiseltä pankilta.
Suora pääsy keskuspankkirahaan on yksityishenkilöillä tähän asti ollut pääasiassa vain:
käteisen kautta. Digitaalisen euron on tarkoitus muuttaa tämä.
Sen tavoitteena on tuoda keskuspankkiraha digitaalisesti saataville myös päivittäiseen maksuliikenteeseen. European Central Bank
DEAN ei siis olisi pelkkä uusi tilinumero. Se olisi tekninen avain eurooppalaisen rahajärjestelmän uudelle tasolle.
Pitääkö minun jatkossa näppäillä 18 merkkiä?
Todennäköisesti useinkaan ei. Sillä EKP suunnittelee lisäksi niin kutsuttuja aliaksia. Pilottikäytössä tähän on ensivaiheessa kaavailtu: matkapuhelinnumeroa vorgesehen. Periaate: Puhelinnumero
↓
DEAN
↓
Digitaalisen euron tili Puhelinnumero olisi vain helposti muistettava alias.
Taustalla infrastruktuuri selvittäisi vastaavan DEAN-tunnuksen ja välittäisi maksun eteenpäin. European Central Bank
Tämä on tärkeää.
Sillä sen myötä digitaalinen euro voisi arjessa vaikuttaa huomattavasti yksinkertaisemmalta kuin termi „uusi tilinumero“ antaa ymmärtää.
Saako jokainen eurooppalainen nyt DEAN-tunnuksen?
Ei. Ainakaan nykytiedon mukaan ei. Joidenkin otsikoiden kärjistykset menevät liian pitkälle.
Pilottivaiheessa DEANin saa se, joka osallistujana käyttää vastaavaa beta-vaiheen digitaalisen euron tiliä.
Myöskään myöhemmän digitaalisen euron osalta ei ole tällä hetkellä suunniteltu, että jokaiselle kansalaiselle osoitettaisiin tällainen tili pakolla.
EKP korostaa: Ketään ei tule velvoittaa käyttämään digitaalista euroa. European Central Bank Näin ollen myös nykyinen IBAN säilyy. Ja myös käteisen on tarkoitus säilyä. Ainakin tämä on nykyinen poliittinen ja sääntelyllinen linjaus.
Mutta miksi infrastruktuuria sitten jo rakennetaan?
Koska tämän kokoluokan maksujärjestelmää ei voida alkaa kehittää vasta sitten, kun politiikka sanoo lopullisen kyllän.
EKP haluaa olla valmis mahdollista käyttöönottoa varten vuonna:
2029
Tätä varten vuoden 2027 jälkipuoliskolla alkaa 12 kuukauden mittainen pilottikäyttö. 36 maksupalveluntarjoajaa on jo valittu. European Central Bank Kehitystyö on siis käynnissä nyt. Ja tämä on ehkä tärkein havainto: Poliittisesti digitaalisesta eurosta ei ole vielä tehty lopullista päätöstä. Teknisesti sen mahdollista käyttöönottoa valmistellaan jo. Molemmat voivat olla totta samanaikaisesti.
Myös saldoa on tarkoitus rajoittaa
Tässä uusi DEAN-tarina kytkeytyy suoraan aiempaan analyysiimme. Digitaalista euroa ei ole tarkoitettu rajattomaksi säästötiliksi. EKP suunnittelee: saldon ylärajaa. Lopullista summaa ei ole vielä päätetty.
Eurooppalaisten lainsäätäjien pyynnöstä EKP on tutkinut skenaarioita, joissa on hypoteettisia rajoja, kuten 3 000 euroa henkilöä kohden. European Central Bank
Tämä ei ole päätetty 3 000 euron raja. Mutta se osoittaa arkkitehtuurin. Miksi ylipäätään raja?
Koska EKP haluaa estää sen, että kansalaiset siirtäisivät suuria määriä rahaa liikepankkien tileiltä keskuspankkirahaan.
Sillä se voisi erityisesti kriisiaikoina horjuttaa pankkien rahoitusta.
Mitä tapahtuu, jos haluan maksaa enemmän?
Myös tähän on jo olemassa konsepti. Oletetaan, että käyttäjällä on 500 digitaalista euroa. Hän haluaa kuitenkin maksaa 800 euroa. Tällöin erotus voisi tulla automaattisesti yhdistetyltä pankkitililtä. EKP kutsuu tätä nimellä: Reverse Waterfall.
Vastaavasti raha, joka ylittää sallitun digitaalisen euron ylärajan, voitaisiin ohjata automaattisesti yhdistetylle liikepankkitilille:
Waterfall. European Central Bank Näin yläraja ei välttämättä rajoittaisi maksuliikennettä. Se rajoittaa ennen kaikkea sitä: kuinka paljon digitaalista keskuspankkirahaa voidaan pitää hallussa pysyvästi. Ja juuri tämä erottelu on tärkeä.
Onko tämä ohjelmoitavaa rahaa?
Nykyisen konseptin mukaan: Ei. EKP tekee selvän eron ohjelmoitavan rahan ja ehdollisten maksujen välillä. Digitaalista euroa ei ole tarkoitus rakentaa niin, että viranomainen voisi määrätä: Tätä rahaa saa käyttää vain elintarvikkeisiin. Tai: Tämä raha vanhenee kolmessa kuukaudessa. Tai: Tätä rahaa ei saa käyttää tiettyihin tuotteisiin.
Tällaiset käyttötarkoitussidonnaisuudet eivät nimenomaan kuulu digitaaliseen euroon. European Central Bank
Sen sijaan ehdollisten maksujen on tarkoitus olla mahdollisia. Esimerkiksi: Raha siirtyy vasta, kun tavara on toimitettu. Tämä on teknisesti eri asia.
Entä tietosuoja?
Tässäkin kannattaa erottaa oikeutettu kysymys ja hätäinen väite. DEAN luo väistämättä yksiselitteisen tilitunnisteen.
Se ei kuitenkaan automaattisesti tarkoita, että EKP voisi sen avulla seurata jokaista kansalaista ja jokaista maksua henkilökohtaisesti.
Nykyinen arkkitehtuuri hyödyntää pseudonymisointia ja maksupalveluntarjoajia rajapintana.
Offline-maksuihin EKP lupaa jopa tietosuojan tason, jonka on tarkoitus lähestyä käteistä: offline-maksun yksityiskohdat tietävät vain maksaja ja saaja. European Central Bank
Samalla on totta:
Digitaalinen maksujärjestelmä tarvitsee teknisiä tunnisteita, pääsysääntöjä, ohjelmistoja, laitteistoja ja sääntelyllisiä määräyksiä.
Näin syntyy erilaisia riippuvuuksia kuin omassa kädessä olevan setelin kohdalla. Myös tämä on voitava todeta kiihkottomasti.
Ja tästä alkaa varsinainen sijoituskullan näkökulma
Mielenkiintoinen vastakkainasettelu ei ole: Digitaalinen euro huono – kulta hyvä. Se olisi aivan liian yksinkertaista. Molemmat täyttävät täysin erilaisia tehtäviä. Digitaalinen euro on tarkoitus optimoida: maksuihin. Nopeasti. Digitaalisesti. Euroopan laajuisesti. Omalla infrastruktuurillaan. Fyysinen kulta on siihen täysin soveltumatonta. Kukaan ei halua maksaa kahviaan 0,0008 unssilla kultaa. Mutta kullalla on ominaisuuksia, joita digitaalisella eurolla ei tietoisesti ole.
Digitaalinen euro olisi rahaa järjestelmän sisällä
Se tarvitsee: teknisen infrastruktuurin. maksupalveluntarjoajia. tunnisteita kuten DEAN. ohjelmistoja. sääntöjä. saldorajoja. Ja viime kädessä toimivan eurojärjestelmän. Fyysinen kulta ei tarvitse mitään näistä pelkkään omistamiseen. Fyysisellä kultaharkolla ei ole: IBANia. DEANia. salasanaa. EKP:n asettamaa saldorajaa. Mutta sillä ei ole myöskään: korkotuottoa. Ja sen markkinahinta voi vaihdella huomattavasti. Tämä ei ole arvostus. Se kuvaa kahta täysin erilaista tehtävää.
Ehkä siksi tarvitsemme molempia ajattelussamme
Rahamme digitalisoituminen etenee. Se ei ole yllättävää eikä automaattisesti uhkaavaa. Mutta jokaisen uuden digitaalisen tason myötä kasvaa myös kysymyksen merkitys:
Mitkä osat varallisuudestani ovat olemassa ainoastaan digitaalisten ja institutionaalisten järjestelmien sisällä?
Ja:
Mitä varallisuuseriä hallitsen tällaisten saatava- ja maksujärjestelmien ulkopuolella?
Juuri tässä on meille fyysisten jalometallien merkitys. Ei euron korvikkeena. Ei arjen maksuvälineenä. Vaan mahdollisena täydennyksenä hajautetussa varallisuusrakenteessa.
DEAN kertoo siksi suurempaa tarinaa
Tänään se vaikuttaa tekniseltä alaviitteeltä. 18 merkkiä. Uusi tilitunniste. Vielä yksi termi IBANin ja BICin rinnalle.
Mutta todellisuudessa DEAN tekee näkyväksi, kuinka konkreettiseksi digitaalisen euron arkkitehtuuri on jo muuttunut.
Digitaalista euroa ei ole vielä otettu käyttöön. Sen lopullista muotoa ei ole vielä päätetty.
Eikä kukaan tiedä tänään, kuinka paljon väestö sitä todellisuudessa käyttäisi.
Mutta infrastruktuuria valmistellaan. Ehkä mielenkiintoisin kysymys ei siksi ole: „Saanko pian uuden tilinumeron?“ Vaan:
Miten suhteemme rahaan muuttuu, kun jopa keskuspankkiraha saa digitaalisen tilin, tunnisteen ja teknisen infrastruktuurin?
Vastaus siihen on paljon laajempi kuin 18 merkkiä. Pysykää kaukonäköisinä.
Teidän
Helge Peter Ippensen
Oletko valmis kokeilemaan Spargoldia?
Sijoita fyysisiin jalometalleihin vaivattomasti.


