Silber vor dem PCE-Showdown: Fliegt Anlegern jetzt wirklich die Rallye um die Ohren?

28. September 2026
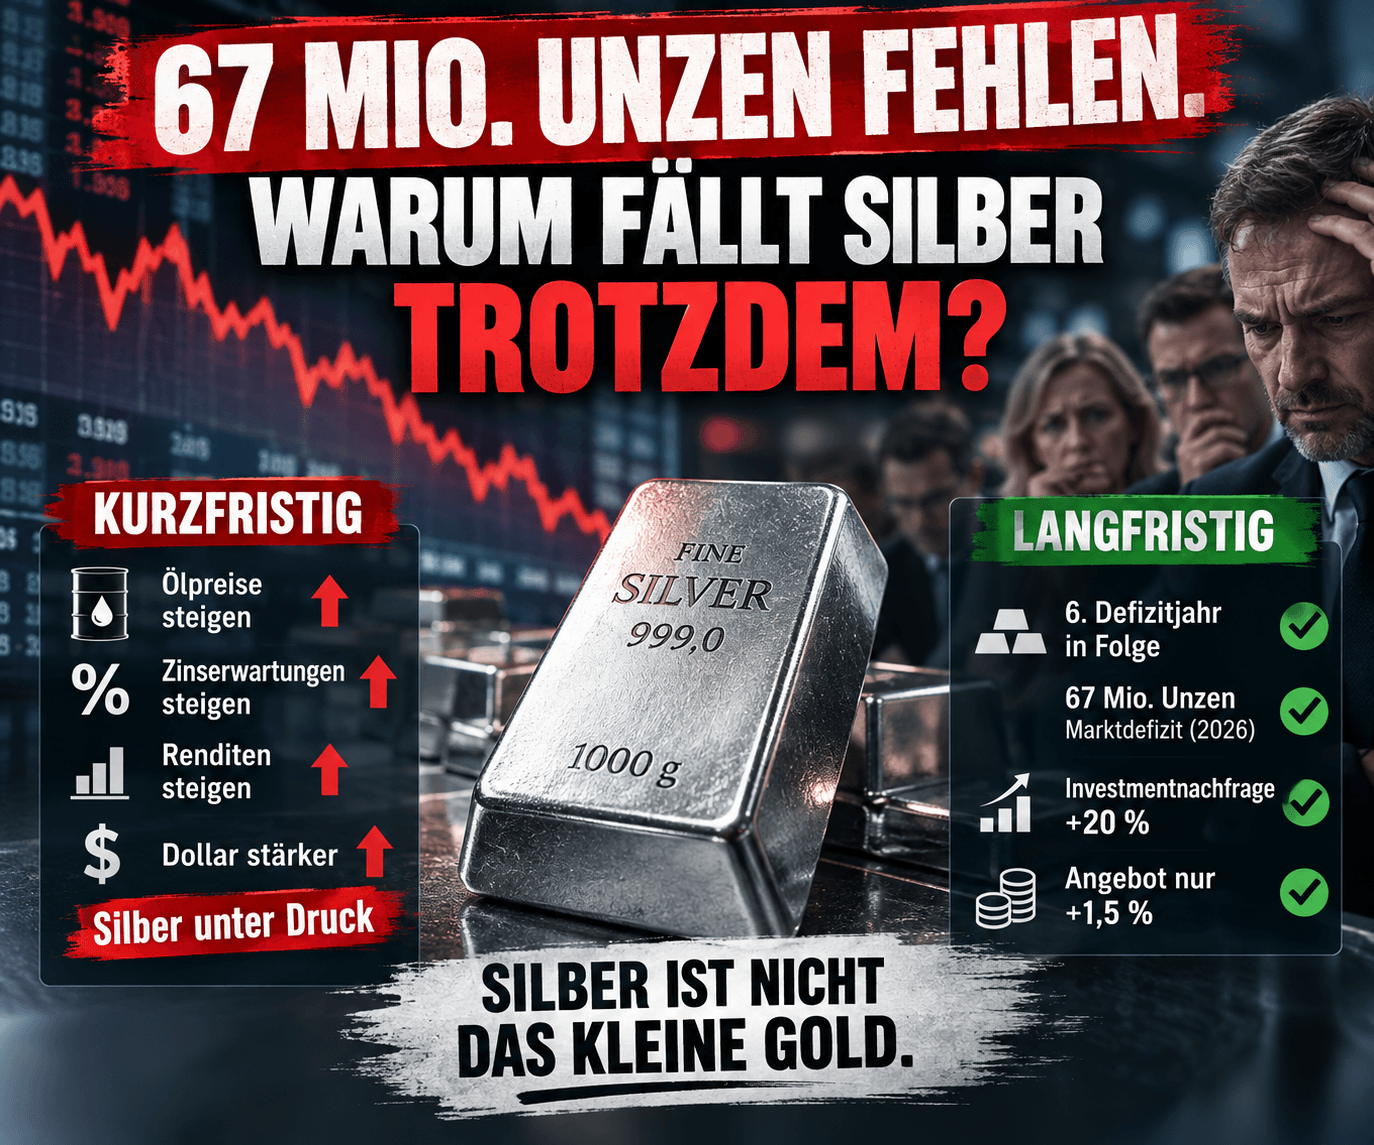

67 Millionen Unzen.
So groß soll 2026 das Defizit am weltweiten Silbermarkt ausfallen.
Zum:
Und trotzdem steht Silber kurzfristig unter erheblichem Druck.
Wie passt das zusammen?
Die Antwort darauf zeigt ziemlich gut, warum Silber zu den faszinierendsten – und nervenaufreibendsten – Edelmetallen gehört.
Denn Silber führt gleichzeitig zwei Leben.
Es ist:
Edelmetall.
Und:
Industriemetall.
Und momentan ziehen diese beiden Welten in unterschiedliche Richtungen.
Am 30. September veröffentlicht das amerikanische Bureau of Economic Analysis die August-Daten zu den persönlichen Einkommen und Konsumausgaben.
Darin steckt eine Zahl, die die Finanzmärkte besonders interessieren dürfte:
Die Fed beobachtet diesen Preisindex intensiv.
Die zuletzt veröffentlichten Juli-Daten waren alles andere als beruhigend.
PCE-Inflation:
3,7 %.
Kern-PCE ohne Lebensmittel und Energie:
3,3 %. Wirtschaftsanalyse USA
Beides liegt deutlich oberhalb des Inflationsziels der Federal Reserve.
Und genau deshalb könnte der Mittwoch für Gold und Silber volatil werden.
Am 16. September erhöhte die US-Notenbank ihren Leitzins um:
25 Basispunkte.
Die neue Spanne:
Es war die erste Zinserhöhung seit mehr als drei Jahren. Federal Reserve
Bemerkenswert ist die Begründung.
Die amerikanische Wirtschaft wächst weiterhin solide.
Investitionen sind robust.
Der Arbeitsmarkt zeigt sich stabil.
Aber:
Die Inflation bleibt erhöht.
Das ist für Edelmetalle eine unangenehme Kombination.
Das klingt zunächst paradox.
Gold und Silber gelten schließlich als klassische Absicherung gegen Geldentwertung.
Warum fallen sie dann ausgerechnet, wenn Inflationssorgen zunehmen?
Weil Märkte nicht nur die Inflation bewerten.
Sie bewerten auch:
Wenn steigende Ölpreise die Inflation erhöhen und die Fed deshalb die Zinsen weiter anhebt, steigen möglicherweise auch die Renditen sicherer Staatsanleihen.
Gold und Silber zahlen dagegen:
0 % Zinsen.
Damit steigen ihre Opportunitätskosten.
Genau das erleben wir momentan.
Die Entwicklung der vergangenen Wochen zeigt eine ungewöhnliche Kette:
Öl steigt
↓
Inflationssorgen steigen
↓
Zinserwartungen steigen
↓
Anleiherenditen steigen
↓
Dollar wird tendenziell stärker
↓
Gold und Silber geraten unter Druck
Am 24. September berichtete Reuters gleichzeitig über höhere Ölpreise, einen Dollar auf Zweimonatshoch und sehr hohe US-Treasury-Renditen. Gold fiel dabei auf den niedrigsten Stand seit dem 16. September. Reuters
Silber kann sich dieser makroökonomischen Mechanik kurzfristig kaum entziehen.
Nein.
Das wäre viel zu einfach.
Ein überraschend hoher PCE-Wert könnte Silber deutlich unter Druck setzen.
Ein überraschend niedriger Wert könnte dagegen Zinserwartungen reduzieren und Edelmetallen Luft verschaffen.
Aber:
Und genau hier beginnt die zweite Geschichte.
Das Silver Institute erwartet für 2026 erneut:
Und zwar von ungefähr:
67 Millionen Unzen. Silberinstitut
Damit wäre 2026 bereits das:
Die kumulierten Defizite dieser Phase summieren sich laut World Silver Survey auf rund:
Das ist keine kurzfristige Fed-Geschichte.
Das ist eine strukturelle Marktgeschichte.
Für 2026 erwartet das Silver Institute eine Minenproduktion von rund:
820 Millionen Unzen.
Plus:
1 %.
Das gesamte Silberangebot soll um ungefähr:
1,5 %
auf rund 1,05 Milliarden Unzen wachsen. Silberinstitut
Das ist nicht nichts.
Aber es ist auch keine explosionsartige Angebotsreaktion auf hohe Preise.
Ein Grund:
Silber wird häufig nicht als Hauptprodukt einer Silbermine gewonnen.
Es entsteht vielfach als Nebenprodukt bei der Förderung anderer Metalle.
Ein höherer Silberpreis führt deshalb nicht automatisch dazu, dass kurzfristig wesentlich mehr Silber auf den Markt kommt.
Hier wird es besonders interessant.
Das Silver Institute erwartet 2026 bei der physischen Investmentnachfrage:
Auf:
227 Millionen Unzen. Silberinstitut
Damit trifft eine steigende Nachfrage nach Münzen und Barren auf einen Markt, der ohnehin seit Jahren mehr Silber verbraucht als neu bereitgestellt wird.
Für Silber-Bullen ist das ein starkes Argument.
Aber auch diese Geschichte hat eine Kehrseite.
Hohe Preise verändern Verhalten.
Das gilt auch für Silber.
Besonders deutlich sieht man das bei Photovoltaik.
Solarzellen benötigen Silber.
Aber wenn Silber immer teurer wird, haben Hersteller einen starken wirtschaftlichen Anreiz:
weniger Silber pro Zelle einzusetzen.
Oder Silber teilweise durch andere Materialien zu ersetzen.
Genau das passiert.
Das Silver Institute erwartet deshalb trotz weiter wachsender Solarinstallationen sinkenden Silberverbrauch in diesem Bereich.
Die industrielle Silberverarbeitung insgesamt soll 2026 um etwa:
2 %
auf rund:
650 Millionen Unzen
fallen. Silberinstitut
Das ist der Mechanismus, den wir bereits in unserem letzten Silber-Beitrag herausgearbeitet haben:
Bei Gold können wir relativ klar zwischen Investment-, Schmuck- und Zentralbanknachfrage unterscheiden.
Silber ist komplizierter.
Es profitiert von:
Elektrifizierung.
Automobilindustrie.
Elektronik.
Rechenzentren.
KI-Infrastruktur.
Solarenergie.
Und gleichzeitig konkurriert diese industrielle Nachfrage mit:
Münzen.
Barren.
ETPs.
Schmuck.
Silberwaren.
Das bedeutet:
Wenn Anleger Silber entdecken, treffen sie auf einen Markt, dessen physisches Angebot ohnehin von industriellen Verbrauchern benötigt wird.
Aber wenn der Preis zu stark steigt, reagieren diese Verbraucher.
Sie sparen Silber ein.
Sie substituieren.
Sie recyceln.
Genau deshalb sollte man aus einem Marktdefizit niemals automatisch einen bestimmten Silberpreis ableiten.
Kurzfristig:
sehr viel.
Langfristig:
wesentlich weniger.
Sollte die Kern-PCE-Inflation überraschend hoch ausfallen, könnten die Erwartungen weiterer Fed-Zinserhöhungen steigen.
Dollar und Renditen könnten zulegen.
Silber könnte fallen.
Sollte die Inflation dagegen schwächer ausfallen, könnte sich diese Mechanik umkehren.
Aber beides beantwortet nicht die langfristig entscheidende Frage.
Die lautet:
Genau dort entscheidet sich die spannendere Silbergeschichte.
Nicht an einem Mittwoch.
Sondern über Jahre.
Vielleicht ist das der wichtigste Satz.
Silber reagiert auf Geldpolitik wie ein Edelmetall.
Es reagiert auf Konjunktur wie ein Industriemetall.
Es reagiert auf Inflation.
Auf Zinsen.
Auf den Dollar.
Auf Solarproduktion.
Auf Elektrifizierung.
Auf Investmentnachfrage.
Und auf technologische Substitution.
Deshalb kann Silber wesentlich heftiger steigen als Gold.
Und wesentlich heftiger fallen.
Wer Silber ausschließlich als günstigere Variante von Gold betrachtet, übersieht genau diese Besonderheit.
Vielleicht sogar sehr volatil.
Aber die Frage, ob Silber bei 60, 70 oder irgendwann wieder deutlich höher steht, wird nicht von einem einzigen PCE-Bericht entschieden.
Entscheidend ist das Zusammenspiel aus:
Geldpolitik.
Realzinsen.
Investmentnachfrage.
Industrienachfrage.
Substitution.
Minenangebot.
Und:
physischen Lagerbeständen.
Deshalb sollte man beim Silber vielleicht weniger auf den nächsten Mittwoch schauen.
Und stärker auf die nächsten Jahre.
Denn:
Und genau deshalb bleibt es so spannend.
Bleiben Sie weitsichtig.
Ihr
Helge Peter Ippensen