DEAN statt IBAN? Was die neue Kontonummer des digitalen Euro und für Gold bedeutet

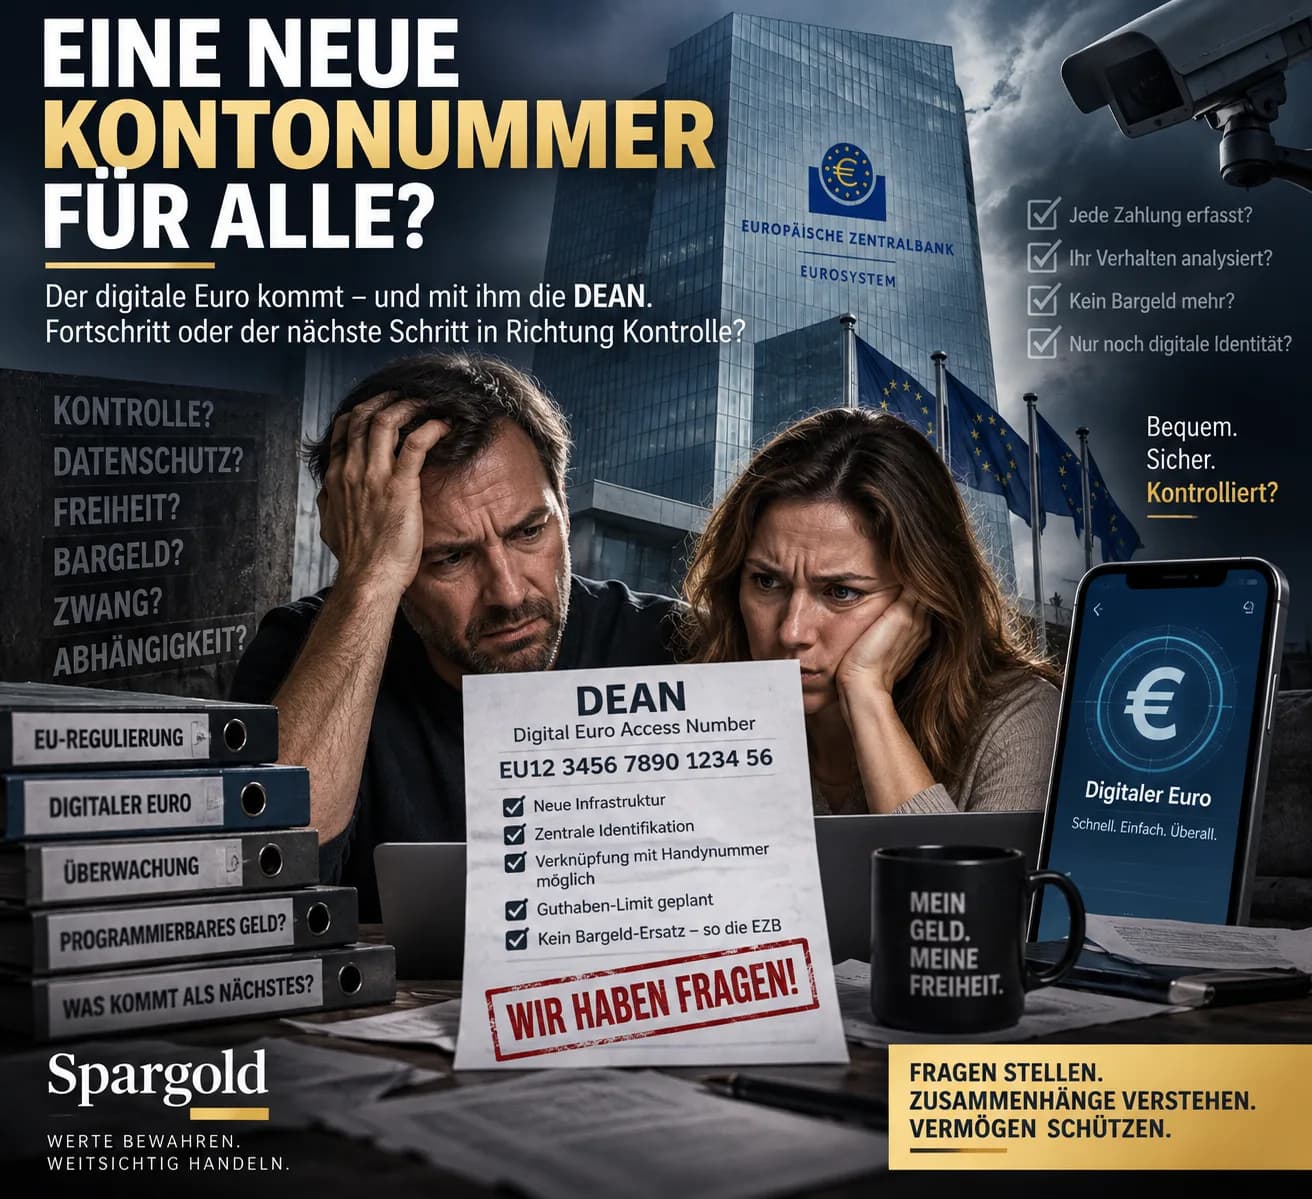
DEAN: Der digitale Euro bekommt eine eigene Kontonummer (Gold aber nicht!) – und plötzlich wird das Projekt sehr konkret
18 Zeichen.
Sie könnten künftig für den digitalen Euro eine ähnliche Bedeutung bekommen wie die IBAN für unser heutiges Bankkonto.
Der Name:
DEAN
Digital Euro Access Number.
Während die öffentliche Diskussion über den digitalen Euro häufig noch um ziemlich abstrakte Begriffe kreist – Datenschutz, digitales Zentralbankgeld, Bargeldersatz oder programmierbares Geld –, baut die Europäische Zentralbank längst an der technischen Infrastruktur.
Und genau deshalb ist die DEAN interessant. Denn sie zeigt: Der digitale Euro ist noch nicht beschlossen. Aber technisch wird inzwischen sehr konkret darauf vorbereitet.
Was ist eine DEAN?
Vereinfacht könnte man sagen: Die IBAN identifiziert Ihr Bankkonto. Die DEAN identifiziert Ihr Digital-Euro-Konto. Ganz korrekt ist der Vergleich allerdings nicht. Denn hinter beiden Kontonummern stehen zwei unterschiedliche Formen von Geld. Das Geld auf unserem normalen Girokonto ist grundsätzlich eine Forderung gegenüber einer Geschäftsbank. Der digitale Euro wäre dagegen: digitales Zentralbankgeld. Also eine digitale Form öffentlichen Geldes, herausgegeben vom Eurosystem. Genau dafür entsteht eine eigene Infrastruktur.
Die DEAN existiert bereits in den technischen Spezifikationen
Das ist keine Zukunftsspekulation.
In den im März 2026 veröffentlichten Anforderungen für den Pilotbetrieb beschreibt die EZB genau, wie das funktionieren soll.
Beim Anlegen eines Beta-Digital-Euro-Kontos fordert der Zahlungsdienstleister bei der Digital Euro Service Platform eine DEAN an.
Die Plattform erzeugt die Nummer. Der Zahlungsdienstleister weist sie dem Nutzer zu. Damit besitzt jedes entsprechende Konto eine eindeutige Identifikation. European Central Bank Der aktuelle Entwurf sieht dafür eine Struktur aus 18 alphanumerischen Zeichen vor. Und sie beginnt mit: EU. European Central Bank Das klingt tatsächlich ein wenig nach IBAN. Aber es ist mehr als eine neue Schreibweise für dasselbe Konto.
IBAN und DEAN würden nebeneinander existieren
Das ist ein wichtiger Punkt. Die DEAN soll die IBAN nicht ersetzen.
Wer weiterhin ein klassisches Girokonto nutzt, benötigt dafür weiterhin die bestehende Bankkontoinfrastruktur.
Die DEAN gehört ausschließlich zur Infrastruktur des digitalen Euro. Damit könnten künftig zwei Ebenen nebeneinander bestehen: Geschäftsbankgeld → IBAN und digitales Zentralbankgeld → DEAN Und genau hier beginnt die wirklich interessante Geschichte.
Denn der digitale Euro wäre nicht einfach ein weiteres Girokonto
Heute befindet sich ein Großteil unseres Geldes nicht bei der Zentralbank. Es liegt auf Konten bei Geschäftsbanken. Bankguthaben sind Forderungen gegenüber der jeweiligen Bank. Direkten Zugang zu Zentralbankgeld besitzen Privatpersonen dagegen bislang im Wesentlichen über: Bargeld. Der digitale Euro soll das verändern.
Er soll Zentralbankgeld auch digital für den täglichen Zahlungsverkehr verfügbar machen. European Central Bank
Die DEAN wäre damit nicht bloß eine neue Kontonummer. Sie wäre ein technischer Schlüssel zu einer neuen Ebene des europäischen Geldsystems.
Muss ich künftig 18 Zeichen eintippen?
Wahrscheinlich häufig nicht. Denn die EZB plant zusätzlich sogenannte Aliase. Im Pilotbetrieb ist dafür zunächst die: Mobiltelefonnummer vorgesehen. Das Prinzip: Telefonnummer
↓
DEAN
↓
Digital-Euro-Konto Die Telefonnummer wäre dabei lediglich der leicht merkbare Alias.
Im Hintergrund würde die Infrastruktur die dazugehörige DEAN ermitteln und die Zahlung entsprechend weiterleiten. European Central Bank
Das ist wichtig.
Denn dadurch könnte der digitale Euro im Alltag wesentlich einfacher wirken, als der Begriff „neue Kontonummer“ vermuten lässt.
Bekommt jetzt jeder Europäer eine DEAN?
Nein. Zumindest nach dem derzeitigen Stand nicht. Diese Zuspitzung einiger Schlagzeilen geht zu weit. Eine DEAN erhält im Pilotbetrieb, wer als Teilnehmer ein entsprechendes Beta-Digital-Euro-Konto nutzt.
Auch für einen späteren digitalen Euro ist derzeit nicht vorgesehen, jedem Bürger zwangsweise ein solches Konto zuzuteilen.
Die EZB betont: Niemand soll verpflichtet werden, den digitalen Euro zu nutzen. European Central Bank Damit bleibt auch die bestehende IBAN. Und Bargeld soll ebenfalls bleiben. Zumindest ist genau das die gegenwärtige politische und regulatorische Konstruktion.
Aber warum baut man dann schon die Infrastruktur?
Weil ein Zahlungssystem dieser Größenordnung nicht erst entwickelt werden kann, wenn die Politik endgültig Ja sagt.
Die EZB möchte für eine mögliche Einführung im Jahr:
2029
bereit sein. Dafür beginnt in der zweiten Jahreshälfte 2027 ein zwölfmonatiger Pilotbetrieb. 36 Zahlungsdienstleister wurden bereits ausgewählt. European Central Bank Die Entwicklungsarbeiten laufen also jetzt. Und das ist vielleicht die wichtigste Erkenntnis: Politisch ist der digitale Euro noch nicht endgültig beschlossen. Technisch wird seine mögliche Einführung bereits vorbereitet. Beides kann gleichzeitig wahr sein.
Auch das Guthaben soll begrenzt werden
Hier knüpft die neue DEAN-Geschichte unmittelbar an unsere frühere Analyse an. Der digitale Euro ist nicht als unbegrenztes Sparkonto gedacht. Die EZB plant eine: Guthabenobergrenze. Der endgültige Betrag steht noch nicht fest.
Auf Wunsch der europäischen Gesetzgeber hat die EZB Szenarien mit hypothetischen Grenzen von bis zu 3.000 Euro pro Person untersucht. European Central Bank
Das ist keine beschlossene 3.000-Euro-Grenze. Aber es zeigt die Architektur. Warum überhaupt ein Limit?
Weil die EZB verhindern möchte, dass Bürger in großem Umfang Geld von Geschäftsbankkonten in Zentralbankgeld verschieben.
Denn das könnte insbesondere in Krisenzeiten die Finanzierung der Banken destabilisieren.
Was passiert, wenn ich mehr bezahlen möchte?
Auch dafür gibt es bereits ein Konzept. Angenommen, ein Nutzer besitzt 500 digitale Euro. Er möchte aber für 800 Euro bezahlen. Dann könnte die Differenz automatisch vom verknüpften Bankkonto kommen. Die EZB nennt das: Reverse Waterfall.
Umgekehrt könnte Geld, das die zulässige Digital-Euro-Obergrenze überschreitet, automatisch auf das verbundene Geschäftsbankkonto weitergeleitet werden:
Waterfall. European Central Bank Damit würde die Obergrenze den Zahlungsverkehr nicht zwangsläufig begrenzen. Sie begrenzt vor allem: wie viel digitales Zentralbankgeld dauerhaft gehalten werden kann. Und genau diese Unterscheidung ist wichtig.
Ist das programmierbares Geld?
Nach dem derzeitigen Konzept: Nein. Die EZB grenzt ausdrücklich zwischen programmierbarem Geld und bedingten Zahlungen ab. Der digitale Euro soll nicht so konstruiert werden, dass eine Behörde festlegen könnte: Dieses Geld darf nur für Lebensmittel ausgegeben werden. Oder: Dieses Geld verfällt in drei Monaten. Oder: Dieses Geld darf nicht für bestimmte Waren verwendet werden. Solche Zweckbindungen sollen gerade nicht Bestandteil des digitalen Euro sein. European Central Bank Möglich sein sollen dagegen bedingte Zahlungen. Beispielsweise: Geld wird erst übertragen, wenn eine Ware geliefert wurde. Das ist technisch etwas anderes.
Und was ist mit dem Datenschutz?
Auch hier lohnt sich die Unterscheidung zwischen berechtigter Frage und vorschneller Behauptung. Die DEAN schafft zwangsläufig eine eindeutige Kontokennung.
Das bedeutet aber nicht automatisch, dass die EZB damit jeden Bürger und jede Zahlung persönlich verfolgen kann.
Die aktuelle Architektur arbeitet mit Pseudonymisierung und Zahlungsdienstleistern als Schnittstelle.
Für Offline-Zahlungen verspricht die EZB sogar ein Datenschutzniveau, das sich Bargeld annähern soll: Die Details einer Offline-Zahlung sollen nur Zahler und Empfänger kennen. European Central Bank
Gleichzeitig bleibt richtig:
Ein digitales Zahlungssystem benötigt technische Identifikatoren, Zugangsregeln, Software, Hardware und regulatorische Vorgaben.
Damit entstehen andere Abhängigkeiten als bei einem Geldschein in der eigenen Hand. Auch das sollte man nüchtern feststellen dürfen.
Und hier beginnt die eigentliche Spargold-Perspektive
Der interessante Gegensatz lautet nicht: Digitaler Euro schlecht – Gold gut. Das wäre viel zu einfach. Beide erfüllen völlig unterschiedliche Funktionen. Der digitale Euro soll optimiert werden für: Zahlungen. Schnell. Digital. Europaweit. Mit einer eigenen Infrastruktur. Physisches Gold ist dafür denkbar ungeeignet. Niemand möchte seinen Kaffee mit 0,0008 Unzen Gold bezahlen. Aber Gold besitzt Eigenschaften, die ein digitaler Euro bewusst nicht besitzt.
Der digitale Euro wäre Geld innerhalb eines Systems
Er benötigt: eine technische Infrastruktur. Zahlungsdienstleister. Identifikatoren wie die DEAN. Software. Regeln. Guthabenlimits. Und letztlich ein funktionierendes Eurosystem. Physisches Gold benötigt all das für seinen bloßen Besitz nicht. Ein physischer Goldbarren besitzt: keine IBAN. keine DEAN. kein Passwort. kein Guthabenlimit der EZB. Aber auch: keine Verzinsung. Und sein Marktpreis kann erheblich schwanken. Das ist keine Wertung. Es beschreibt zwei völlig unterschiedliche Funktionen.
Vielleicht brauchen wir deshalb beides im Kopf
Die Digitalisierung unseres Geldes schreitet voran. Das ist weder überraschend noch automatisch bedrohlich. Aber mit jeder neuen digitalen Ebene steigt auch die Bedeutung der Frage:
Welche Teile meines Vermögens existieren ausschließlich innerhalb digitaler und institutioneller Systeme?
Und:
Welche Vermögenswerte halte ich außerhalb solcher Forderungs- und Zahlungssysteme?
Genau dort liegt für uns die Bedeutung physischer Edelmetalle. Nicht als Ersatz für den Euro. Nicht als Zahlungsmittel für den Alltag. Sondern als mögliche Ergänzung innerhalb einer diversifizierten Vermögensstruktur.
Die DEAN erzählt deshalb eine größere Geschichte
Heute erscheint sie wie eine technische Fußnote. 18 Zeichen. Eine neue Kontokennung. Ein weiterer Begriff neben IBAN und BIC. Aber tatsächlich macht die DEAN sichtbar, wie konkret die Architektur des digitalen Euro inzwischen geworden ist. Der digitale Euro ist noch nicht eingeführt. Seine endgültige Ausgestaltung ist noch nicht beschlossen. Und niemand weiß heute, wie stark die Bevölkerung ihn tatsächlich nutzen würde. Aber die Infrastruktur wird vorbereitet. Vielleicht lautet die interessanteste Frage deshalb nicht: „Bekomme ich bald eine neue Kontonummer?“ Sondern:
Wie verändert sich unser Verhältnis zu Geld, wenn selbst Zentralbankgeld ein digitales Konto, eine Kennung und eine technische Infrastruktur bekommt?
Die Antwort darauf wird weit über 18 Zeichen hinausgehen. Bleiben Sie weitsichtig.
Ihr
Helge Peter Ippensen
Bereit Spargold auszuprobieren?
Investiere einfach in physische Edelmetalle.


