Spitzensteuersatz schon beim Durchschnittsverdienst? Was die Zahlen wirklich zeigen

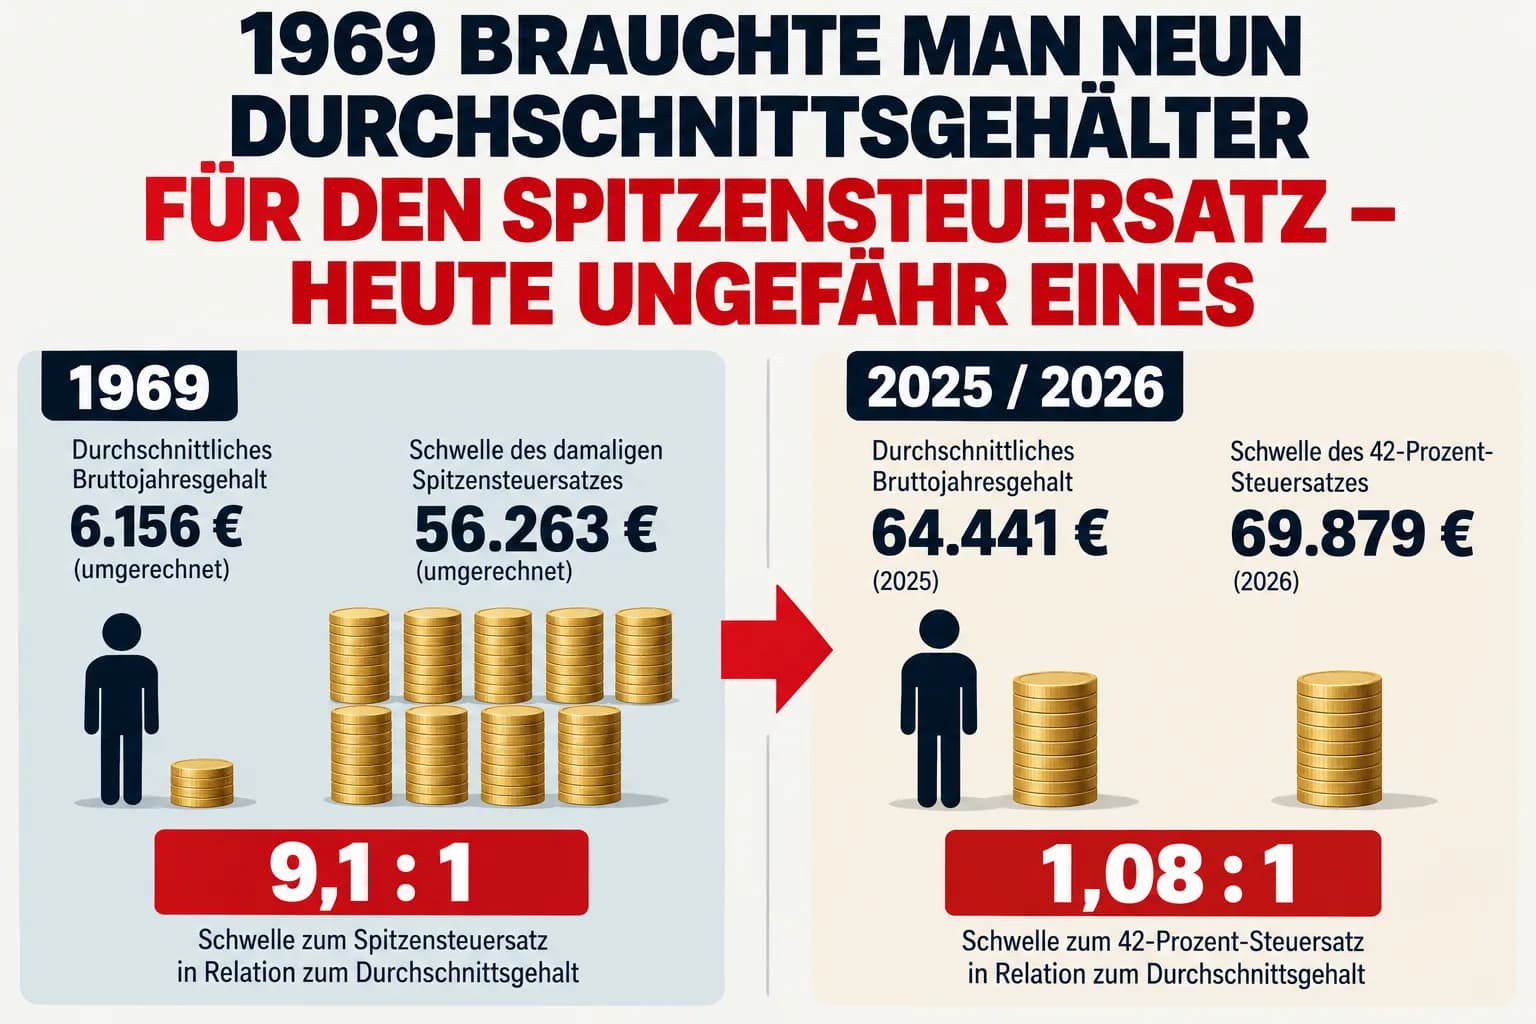
1969 brauchte man neun Durchschnittsgehälter für den Spitzensteuersatz – heute ungefähr eines
Manchmal erzählt eine Grafik eine Geschichte, die fast zu spektakulär klingt, um wahr zu sein. Diese gehört dazu. 1969: Durchschnittliches Bruttojahresgehalt: 6.156 Euro – umgerechnet. Schwelle des damaligen Spitzensteuersatzes: 56.263 Euro. Verhältnis:
9,1 : 1
Und heute?
Die von The Pioneer und Statista veröffentlichte Grafik nennt für 2025 ein durchschnittliches Bruttojahresgehalt von:
64.441 Euro. Die Schwelle des 42-Prozent-Steuersatzes liegt 2026 laut Grafik bei: 69.879 Euro. Verhältnis:
1,08 : 1
Aus neun Durchschnittsgehältern wurde damit – jedenfalls in dieser Gegenüberstellung – ungefähr eines.
Das klingt nach einer gigantischen heimlichen Steuererhöhung. Doch ganz so einfach ist die Geschichte nicht.
Zunächst: Die Grafik vergleicht zwei unterschiedliche Größen
Das ist entscheidend. Das Durchschnittsgehalt ist ein: Bruttoeinkommen. Der Einkommensteuertarif wird dagegen auf das: zu versteuernde Einkommen angewendet. Zwischen beiden liegen beispielsweise Werbungskosten und abzugsfähige Vorsorgeaufwendungen.
Ein Arbeitnehmer mit 69.879 Euro Bruttogehalt besitzt deshalb normalerweise kein zu versteuerndes Einkommen von 69.879 Euro.
Die Behauptung: „Der Durchschnittsverdiener zahlt heute Spitzensteuersatz“ ist damit irreführend. Aber die Grafik deshalb abzutun, wäre ebenso falsch. Denn der langfristige Trend bleibt bemerkenswert.
Der Spitzensteuersatz ist tatsächlich weit nach unten gewandert
1969 musste ein Einkommen außergewöhnlich weit oberhalb des Durchschnitts liegen, bevor der damalige Spitzensteuersatz erreicht wurde.
Heute beginnt der 42-Prozent-Grenzsteuersatz bereits in einer Einkommensregion, die keineswegs nur klassische Spitzenverdiener betrifft.
Und genau hier liegt die politische und ökonomische Frage:
Was verstehen wir eigentlich unter einem Spitzenverdiener?
Jemanden mit dem neunfachen Durchschnittseinkommen? Dem dreifachen? Dem doppelten? Oder ungefähr dem durchschnittlichen Bruttogehalt? Die Antwort darauf ist keine mathematische. Sie ist politisch.
Aber zahlt jemand oberhalb der Grenze wirklich 42 Prozent?
Nein. Das ist ein verbreitetes Missverständnis. Der Spitzensteuersatz ist ein: Grenzsteuersatz. Ein vereinfachtes Beispiel:
Wenn die 42-Prozent-Zone bei rund 70.000 Euro zu versteuerndem Einkommen beginnt und jemand 71.000 Euro zu versteuerndes Einkommen besitzt, werden nicht plötzlich sämtliche 71.000 Euro mit 42 Prozent besteuert.
Der höhere Grenzsteuersatz betrifft nur den entsprechenden oberen Teil des Einkommens. Der durchschnittliche Steuersatz auf das gesamte Einkommen bleibt niedriger. Das ist ein wesentlicher Unterschied.
Trotzdem existiert das Problem der kalten Progression
Und hier wird die ursprüngliche These interessant. Stellen wir uns vor: Ein Arbeitnehmer verdient 50.000 Euro. Die Preise steigen um 5 Prozent. Sein Arbeitgeber erhöht sein Gehalt ebenfalls um 5 Prozent. Jetzt verdient er: 52.500 Euro. Real ist er aber nicht reicher geworden. Seine Kaufkraft ist lediglich ungefähr gleich geblieben. Wenn der Steuertarif unverändert bleibt, kann sein durchschnittlicher Steuersatz trotzdem steigen. Er hat dann: nominal mehr Einkommen – aber real nicht mehr Wohlstand. Genau das bezeichnet man als:
kalte Progression.
Das Bundesfinanzministerium formuliert bemerkenswert deutlich, dass man dabei auch von einer „Steuererhöhung durch Untätigkeit“ sprechen kann. Bundesministerium der Finanzen
Allerdings wurde darauf reagiert
Die Behauptung, die Politik habe 67 Jahre lang nichts dagegen unternommen, ist falsch. Seit 2015 veröffentlicht das Bundesfinanzministerium regelmäßig Progressionsberichte. Seit 2016 werden die Tarifeckwerte regelmäßig angepasst. Auch 2026 wurde der Tarif erneut nach rechts verschoben. Der Grundfreibetrag stieg auf: 12.348 Euro.
Das BMF erklärt ausdrücklich, dass diese Maßnahmen die kalte Progression ausgleichen sollen. Bundesministerium der Finanzen
Interessant ist allerdings: Diese regelmäßige systematische Korrektur gibt es eben erst seit rund zehn Jahren. Die historische Verschiebung der Jahrzehnte davor verschwindet dadurch nicht automatisch.
Und genau deshalb ist der Blick zurück so interessant
Nehmen wir einmal ausschließlich die Logik der Pioneer-Grafik. 1969 lag die Schwelle zum Spitzensteuersatz beim: 9,14-Fachen des Durchschnittsverdienstes.
Wollte man dieses Verhältnis heute beibehalten, müsste die entsprechende Grenze bei einem Durchschnittsgehalt von 64.441 Euro bei ungefähr:
589.000 Euro
liegen. Das bedeutet ausdrücklich nicht, dass 589.000 Euro die „richtige“ steuerpolitische Grenze wären. Es zeigt lediglich, wie fundamental sich das Verhältnis verändert hat.
Und selbst 300.000 Euro sind keine Naturkonstante
Im verbreiteten Begleittext zur Grafik heißt es, die Grenze müsste heute eigentlich bei etwa 300.000 Euro liegen.
Auch das hängt von der Berechnung ab. Fortschreibung mit Verbraucherpreisen? Durchschnittslöhnen? Medianlohn? Produktivität? Gesamtwirtschaftlicher Einkommensentwicklung? Je nach Maßstab erhält man unterschiedliche Ergebnisse. Deshalb sollte man aus einer interessanten historischen Grafik keine Scheingenauigkeit konstruieren. Die robuste Aussage lautet vielmehr:
Die Schwelle zum regulären Spitzensteuersatz liegt heute relativ zum allgemeinen Einkommensniveau erheblich niedriger als Ende der 1960er-Jahre.
Das allein ist bemerkenswert genug.
Jetzt kommt die Kaufkraft ins Spiel
Warum interessiert uns dieses Thema bei Spargold? Nicht, weil Gold Einkommensteuern vermeidet. Das tut es nicht. Und schon gar nicht, weil Edelmetalle eine steuerpolitische Lösung wären. Interessant ist vielmehr der Mechanismus hinter der Grafik. 1969 waren: 6.156 Euro ein Durchschnittseinkommen. Heute sind mehr als: 60.000 Euro notwendig, um eine vergleichbare nominale Größenordnung des heutigen Durchschnittseinkommens zu erreichen. Natürlich sind Lebensstandard und Wirtschaftsleistung heute ebenfalls völlig andere. Aber die Zahlen machen sichtbar, wie stark sich die Maßeinheit Geld über Jahrzehnte verändert.
Nominal ist nicht real
Das ist vielleicht die wichtigste Verbindung zwischen Steuern, Inflation und Vermögensaufbau. Menschen denken häufig nominal. Mein Gehalt ist gestiegen. Mein Haus ist mehr wert. Mein Depot ist größer. Mein Kontostand hat sich erhöht. Aber die relevante Frage lautet:
Ist meine Kaufkraft ebenfalls gestiegen?
Ein Vermögen, das sich in 20 Jahren verdoppelt, hat seinen Besitzer nicht zwangsläufig doppelt so reich gemacht.
Wenn sich in derselben Zeit das Preisniveau entsprechend erhöht, kann der reale Vermögenszuwachs wesentlich kleiner sein.
Genau deshalb interessiert uns bei Spargold die lange Perspektive
Gold produziert keinen Cashflow. Es zahlt keine Zinsen. Sein Preis schwankt teilweise erheblich. Aber physisches Gold besitzt eine besondere Eigenschaft: Es ist keine Forderung gegenüber einem Schuldner.
Und seine Menge lässt sich nicht im selben Sinne durch geldpolitische Entscheidungen erhöhen wie die Geldmenge einer Währung.
Deshalb wird Gold seit Jahrhunderten als eine Form langfristiger Vermögensdiversifikation verwendet. Nicht als Schutz vor einem bestimmten Einkommensteuertarif. Sondern als möglicher Baustein gegen ein anderes Risiko:
den langfristigen Verlust monetärer Kaufkraft.
Vielleicht erzählt die Grafik deshalb eine andere Geschichte
Nicht: „Seit 67 Jahren betrügt uns die Politik heimlich.“ Das lässt sich aus den Daten nicht ableiten. Aber sehr wohl: Nominale Einkommen können stark steigen, ohne dass die Grenzen zwischen Mitte und Spitze unverändert bleiben. Und: Inflation verändert über Jahrzehnte nicht nur Preise. Sie verändert auch die Bedeutung nominaler Zahlen.
1969 waren 56.263 Euro – umgerechnet – eine Einkommensgröße weit außerhalb des Durchschnitts.
Heute liegt eine Zahl in dieser Größenordnung mitten im Arbeitsmarkt. Das sollte uns daran erinnern:
Vermögen misst man langfristig nicht in Euro.
Sondern in Kaufkraft.
Bleiben Sie weitsichtig.
Ihr
Helge Peter Ippensen
Bereit Spargold auszuprobieren?
Investiere einfach in physische Edelmetalle.


