Rentner: Altersarmutsgefahr nach 43 Jahren Arbeit - Gold-Vergleich

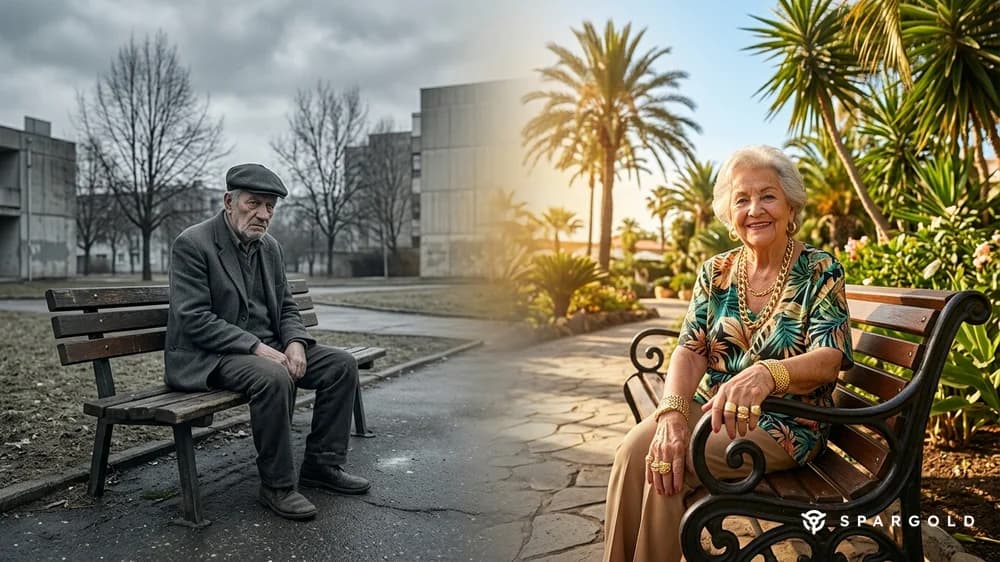
Altersarmutsgefahr nach 43 Jahren Arbeit: Wer ein Leben lang gearbeitet hat, erhält oft eine gesetzliche Rente nahe der Armutsgrenze von 1.381 Euro. Hätte dieselbe Person parallel 200 Euro monatlich in physisches Gold investiert, stünden heute rund 311.769 Euro zur Verfügung — fast das Dreifache des eingezahlten Kapitals von 103.200 Euro.
Altersarmutsgefahr: Was 43 Jahre Arbeit heute bringen
Ein Rentner, der 43 Jahre lang gearbeitet hat, berichtet: Die gesetzliche Rente reicht kaum zum Leben. Er ist damit kein Einzelfall — sondern Spiegel einer systemischen Fehlentwicklung. Laut aktuellen Zahlen des Statistischen Bundesamts waren 2024 rund 19,4 Prozent aller Menschen ab 65 Jahren armutsgefährdet. Die offizielle Armutsgrenze liegt bei 1.381 Euro netto im Monat für Alleinstehende.
Die gesetzliche Rente nach 43 Beitragsjahren: Wer 43 Jahre lang beim Durchschnittsverdienst einzahlt, kommt auf 43 Rentenpunkte. Bei einem aktuellen Rentenwert von 42,52 Euro (Stand Juli 2026) ergibt das 1.828 Euro brutto — nach Kranken- und Pflegeversicherungsabzügen meist deutlich darunter. Wer unter dem Durchschnittsverdienst gearbeitet hat — im Einzelhandel, in der Pflege, im Handwerk — landet noch tiefer, teils unter der Armutsgrenze von 1.381 Euro.
Die Alternative: 200 Euro monatlich in Gold
Stellen wir uns vor, jemand hätte 1983 — beim Berufseinstieg — beschlossen, monatlich 200 Euro in physisches Gold zu investieren. Kein Fondssparplan, kein ETF: einfach jeden Monat Gold kaufen und halten. Was hätte das gebracht?
Der Goldpreis in Euro lag im Jahr 1983 bei rund 553 Euro je Feinunze. Heute, im September 2026, notiert Gold bei rund 3.760 Euro je Feinunze. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,56 Prozent — berechnet auf Basis historischer EUR-Goldpreisdaten.
Mit monatlichem Zinseszins ergibt sich folgendes Ergebnis:
- Gesamteinzahlung: 103.200 Euro (200 Euro monatlich × 43 Jahre)
- Endwert nach 43 Jahren: 311.769 Euro
- Zinseszins-Gewinn: 208.569 Euro
- Multiplikator: mehr als das Dreifache
Aus 103.200 Euro Eigenkapital wurden über vier Jahrzehnte hinweg 311.769 Euro — ohne aktives Management, ohne Fondsgebühren, ohne Gegenparteirisiko.
Was das bedeutet: Rente vs. Gold im direkten Vergleich
Gesetzliche Rente: Ein Umlageverfahren. Die eingezahlten Beiträge fließen direkt an heutige Rentner. Der Arbeitnehmer erwirbt lediglich einen Anspruch — auf zukünftige Zahlungen aus zukünftigen Beiträgen. Bei günstiger demografischer Entwicklung funktioniert das gut. Bei einer alternden Gesellschaft — wie in Deutschland — gerät das System unter strukturellen Druck.
Physisches Gold: Kein Versprechen, kein Anspruch auf zukünftige Zahlungen — sondern konkretes Eigentum. Eine Unze Gold ist eine Unze Gold, unabhängig von Demografie, Inflation oder Staatshaushalten. Gold schützt keine bestimmte Rendite, aber es schützt Kaufkraft über lange Zeiträume.
Selbstverständlich war die monatliche Sparleistung für Geringverdiener eine reale Belastung. Aber selbst mit der halben Sparrate von 100 Euro monatlich hätte man nach 43 Jahren rund 155.885 Euro angespart — ein bedeutendes Polster gegenüber einer knappen Rente.
Die vollständige Tabelle: Jahr für Jahr (200 Euro/Monat in Gold)
Alle Werte basieren auf einer jährlichen Wachstumsrate von 4,56 Prozent (historischer EUR-Goldpreis-CAGR 1983–2026) mit monatlichem Zinseszins. Steuer- und Kaufkosten sind nicht berücksichtigt.
| Jahr | Eingezahlt | Depotwert | Faktor |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Häufige Fragen zu Altersarmut und Gold
Kann physisches Gold als Baustein der Altersvorsorge dienen?
Gold ist keine klassische Altersvorsorge mit fester Auszahlung, sondern ein Sachwert zum Kaufkrafterhalt. Langfristig hat Gold in Euro gerechnet eine jährliche Wachstumsrate von rund 4,56 Prozent erzielt. Finanzexperten empfehlen Gold als Ergänzung — typischerweise als ein Teil eines diversifizierten Portfolios neben der gesetzlichen Rente und anderen Sparformen.
Ist der Gewinn aus dem Verkauf von physischem Gold steuerfrei?
In Deutschland ist der Gewinn aus dem Verkauf von physischem Gold nach einer Haltefrist von mehr als einem Jahr steuerfrei — anders als bei Gold-ETFs, die der Kapitalertragsteuer unterliegen. Dies ist ein steuerlicher Vorteil physischer Edelmetalle gegenüber vielen Finanzprodukten.
Was sind die Risiken bei Gold als Altersvorsorge?
Gold zahlt weder Zinsen noch Dividenden und kann in der Zwischenzeit erheblich im Wert schwanken. Wer kurz vor der Rente auf einen ungünstigen Marktmoment trifft, muss möglicherweise zu niedrigen Preisen verkaufen. Daher eignet sich Gold vor allem als langfristiger Baustein — nicht als alleinige Absicherung im Alter.
Quellen
- Bundesregierung: Rentenanpassung Juli 2026 — Rentenwert 42,52 Euro
- BuergerGeld.org: Über die Hälfte der Rentner armutsgefährdet 2026
- BuergerGeld.org: Standardrente 2026 — Rentenwert und Berechnung
- Goldpreis.de: Goldpreis historisch und aktuell, September 2026
- BuergerGeld.org: Armutsgrenze 2026 — Rentner unter 1.381 Euro
- Spargold-Glossar: Goldpreis
Dieser Beitrag ist keine Anlageberatung. Alle Berechnungen basieren auf historischen Goldpreisdaten und dienen der Veranschaulichung. Vergangene Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse. Edelmetallkäufe können mit Kursrisiken verbunden sein.
Bereit Spargold auszuprobieren?
Investiere einfach in physische Edelmetalle.


