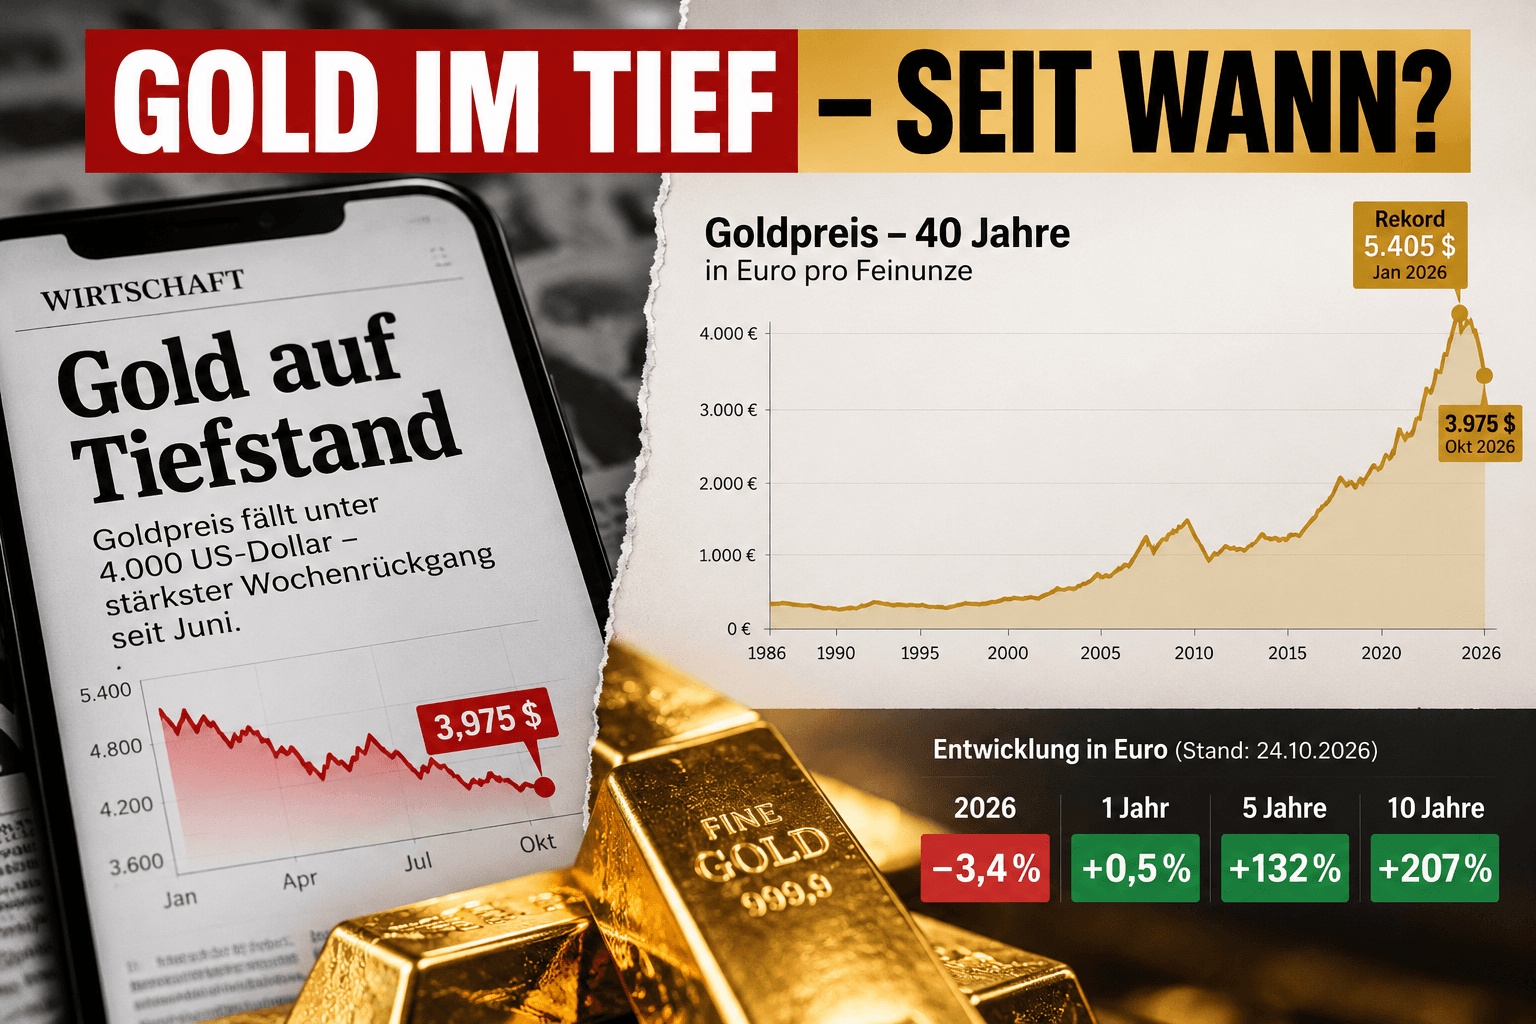
„Zlato na dně.“
Tento titulek je pravdivý.
A zároveň může vyvolat zcela falešný dojem.
23. října kleslo zlato dočasně na přibližně 3 975 dolarů za trojskou unci.
Tříměsíční minimum.
Pod 4 000 dolarů.
Pokles o přibližně čtyři procenta během jednoho týdne.
Kdo sleduje pouze tato čísla, vidí:
Poté si otevřeme stejný graf za deset let.
A najednou vidíme něco úplně jiného.
V eurech je zlato aktuálně o přibližně:
Pět let:
+132 procent.
Dvanáct měsíců:
prakticky beze změny.
Který z těchto příběhů je pravdivý?
A právě v tom spočívá problém.
„Zlato na minimu“ zní absolutně.
Ale nikdy tomu tak není.
Kurz může být současně:
denním maximem.
tříměsíčním minimem.
ročním průměrem.
desetiletým maximem.
A na 40letém grafu stále velmi vysoko.
Proto by ke každému tvrzení o maximu nebo minimu měla automaticky patřit druhá informace:
Bez této informace se z údaje o kurzu rychle stává vyprávění.
To by se i přes veškerou kritiku titulků nemělo opomíjet.
29. ledna dosáhlo zlato podle World Gold Council rekordní úrovně:
Koncem září to bylo:
4 176 dolarů.
23. října kleslo zlato dočasně pod:
4 000 dolarů.
Při výpočtu z rekordního maxima tak chybí přibližně:
To je značná korekce.
Kdo koupil zlato koncem ledna, může se jen stěží těšit tím, že cena zlata byla před 40 lety podstatně nižší.
Jeho osobní investiční horizont začal možná:
A právě proto není časový horizont akademickou otázkou.
Rozhoduje o tom, jak investoři pohyb kurzu skutečně prožívají.
Podíváme se na stejnou investici v eurech.
GOLD.DE aktuálně vykazuje přibližně následující vývoj:
10 let:
+206,8 procenta
5 let:
+131,7 procenta
1 rok:
+0,5 procenta
2026:
−3,4 procenta.
Čtyři časová období.
Čtyři naprosto odlišné příběhy.
Stejný kov.
Stejná dnešní cena.
Zviditelňuje, jak silně jsou titulky ovlivněny volbou počátečního bodu.
Kdo nechá příběh začít v lednu 2026, uvidí pád.
Kdo začne v roce 2021, uvidí masivní nárůst.
Kdo začne v roce 2016, uvidí více než ztrojnásobení.
Kdo sleduje pouze uplynulé tři měsíce, vidí dno.
A kdo začne včera, může z téměř každého pohybu udělat titulek.
To neplatí jen u zlata.
Stejný princip lze skvěle demonstrovat na Bitcoinu.
60 000 dolarů může pro investora znamenat:
katastrofu,
fantastický zisk
nebo:
naprosto nezajímavý průběžný stav.
Rozhodující je, zda srovnání začíná na:
20 000,
40 000,
100 000
nebo jakémkoli jiném kurzu.
Číslo má bez referenčního bodu překvapivě malou vypovídací hodnotu.
I 40letý graf může působit manipulativně.
Ne nutně záměrně.
Ale vizuálně.
Když hodnota aktiva vzroste z několika set eur na několik tisíc eur, působí nedávné výkyvy na pravém okraji téměř bezvýznamně.
Pokles o 20 nebo 25 procent najednou vypadá jako malý zub.
Pro investora, který nastoupil krátce předtím, to však žádný malý zub není.
To je druhý rozhodující bod.
400 eur v roce 1986 bylo ekonomicky něco úplně jiného než 400 eur dnes.
V průběhu desetiletí ztrácejí peníze vlivem inflace kupní sílu.
Spolkový statistický úřad (Statistisches Bundesamt) měří tento vývoj pomocí indexu spotřebitelských cen.
Kdo porovnává aktiva za 40 let, neměl by se proto ptát jen:
Ale:
Nominální výnos a reálný výnos nejsou totéž.
Zlato je často označováno jako:
uchovatel hodnoty.
To neznamená:
Že cena zlata musí každý rok růst.
Nebo:
Že zlato musí každý rok porazit inflaci.
Zlato ve své historii zažilo dlouhá období, kdy se investoři museli smířit s reálnými ztrátami.
To by se nemělo popírat.
Dlouhodobá otázka zní spíše:
To je jiná otázka než:
„Co udělá zlato příští týden?“
Zlato začalo velkolepě.
V lednu cena vzrostla na rekordní úroveň.
V létě klesla dočasně opět pod 4 000 dolarů.
V srpnu následoval prudký nárůst.
Září:
−8,5 procenta.
Říjen:
opětovný tlak.
Cena zlata byla v roce 2026 všechno, jen ne stabilní.
Kdo ztotožňuje zlato se:
chápe zlato špatně.
V září výrazně vzrostly výnosy desetiletých amerických státních dluhopisů.
Zároveň posílil dolar.
Obojí zlato zatěžuje.
Zlato totiž nevyplácí:
Čím atraktivnější se zdají být úročená aktiva, tím vyšší jsou náklady obětované příležitosti zlaté pozice.
K tomu se přidal pokles spekulativních pozic ve futures.
23. října situaci dále vyostřily rostoucí ceny ropy.
Dražší ropa může zvýšit inflaci.
Vyšší inflace může zabránit snižování úrokových sazeb, respektive zvýšit pravděpodobnost nového zvyšování sazeb.
Vyšší úrokové sazby jsou pro zlato krátkodobě často protivětrem.
Korekce má tedy zcela pochopitelné příčiny.
To je možná ten zajímavější příběh.
V září:
Cena zlata:
−8,5 procenta.
Zároveň do globálních fyzicky krytých zlatých ETF přiteklo:
respektive přibližně:
To ukazuje:
Pohyb ceny a dlouhodobá, respektive strategická poptávka nemusí mít vždy stejný směr.
Různí účastníci trhu mají různé časové horizonty.
Krátkodobý obchodník může prodávat.
Dlouhodobý investor může zároveň kupovat.
Centrální banka může sledovat zcela jiné cíle.
Někdy o něm mluvíme, jako by trh měl nějaký názor.
„Trh ztrácí důvěru.“
„Trh utíká ze zlata.“
„Trh kupuje zlato.“
Trh se přitom skládá z milionů rozhodnutí.
S různými:
časovými horizonty,
cíli,
omezeními,
riziky
a očekáváními.
To také vysvětluje, proč klesající cena automaticky neznamená:
A rostoucí cena automaticky neznamená:
Zní to banálně.
Ale pro perspektivu spoření do zlata je to důležité.
Fyzický zlatý slitek neví:
zda je dnes pátek,
zda příští týden zasedá Fed,
zda analytik snižuje cílovou cenu,
nebo zda titulek právě mluví o „pádu“.
Je to:
určité množství fyzického zlata.
Jeho tržní hodnota kolísá.
Někdy značně.
Jeho fyzické množství nikoliv.
Kdo se dívá výhradně na cenu, vidí:
4 000 dolarů.
5 400 dolarů.
3 975 dolarů.
Kdo se dívá na aktivum, vidí:
Obojí patří k sobě.
Chyba začíná až tehdy, když se díváme pouze na jednu stranu.
Zlato nemá žádnou „skutečnou“ cenu 5 400 dolarů.
Ale 4 000 dolarů také není důkazem toho, že by jeho dlouhodobá hodnota zmizela.
Na jedné straně:
„Zlato se hroutí – pryč s ním.“
Na druhé:
„Zlato dlouhodobě vždy roste – prostě kupujte.“
Obojí je příliš jednoduché.
Zlato může masivně korigovat.
Zlato může roky zklamávat.
Zlato nevyplácí úroky.
Skladování stojí peníze.
A přesto může mít zlato v rámci diverzifikovaného majetku zvláštní funkci.
Protože fyzické zlato:
Nikoliv:
Ale:
Tři dny?
Tři měsíce?
Tři roky?
30 let?
Kdo se dívá na stejnou investici s různými horizonty, dostává různé odpovědi.
A právě proto seriózní finanční komunikace vždy vyžaduje:
cena + časové období + měna + kupní síla.
Pokud jeden z těchto bodů chybí, chybí část příběhu.
Když se tam píše:
měla by první otázka znít:
Jaké dno?
Tříměsíční minimum?
Roční minimum?
Desetileté minimum?
Reálné?
Nominální?
Dolarové?
Eurové?
A pokud někdo místo toho ukáže 40letý graf:
rovněž se ptejte:
Protože i dlouhodobost může být framing.
Ano:
Zlato je přibližně 26 procent pod svým lednovým rekordem.
A ano:
Zlato je v eurech přibližně 207 procent nad úrovní před deseti lety.
Obojí platí současně.
Možná právě v tom spočívá nejdůležitější poznatek.
Nikoliv:
Ten jeden graf je správně a ten druhý špatně.
Sondern:
A rozhodnutí o majetku by se pokud možno neměla činit na základě výseku.
Titulek nám totiž říká, co se stalo včera.
Dlouhý graf nám říká, co se dělo po celá desetiletí.
Skutečně důležitou otázkou zůstává:
Zůstaňte prozíraví.
Váš
Helge Peter Ippensen
Poznámka: Tento příspěvek slouží výhradně k informačním účelům a nepředstavuje investiční, daňové ani právní poradenství, ani výzvu k nákupu nebo prodeji drahých kovů nebo finančních nástrojů.