
Готови ли сте да опитате Spargold?
Инвестирайте лесно в физически благородни метали.
Инвестирайте лесно в физически благородни метали.
„Златото на дъно.“
Заглавието е вярно.
И същевременно може да създаде напълно погрешно впечатление.
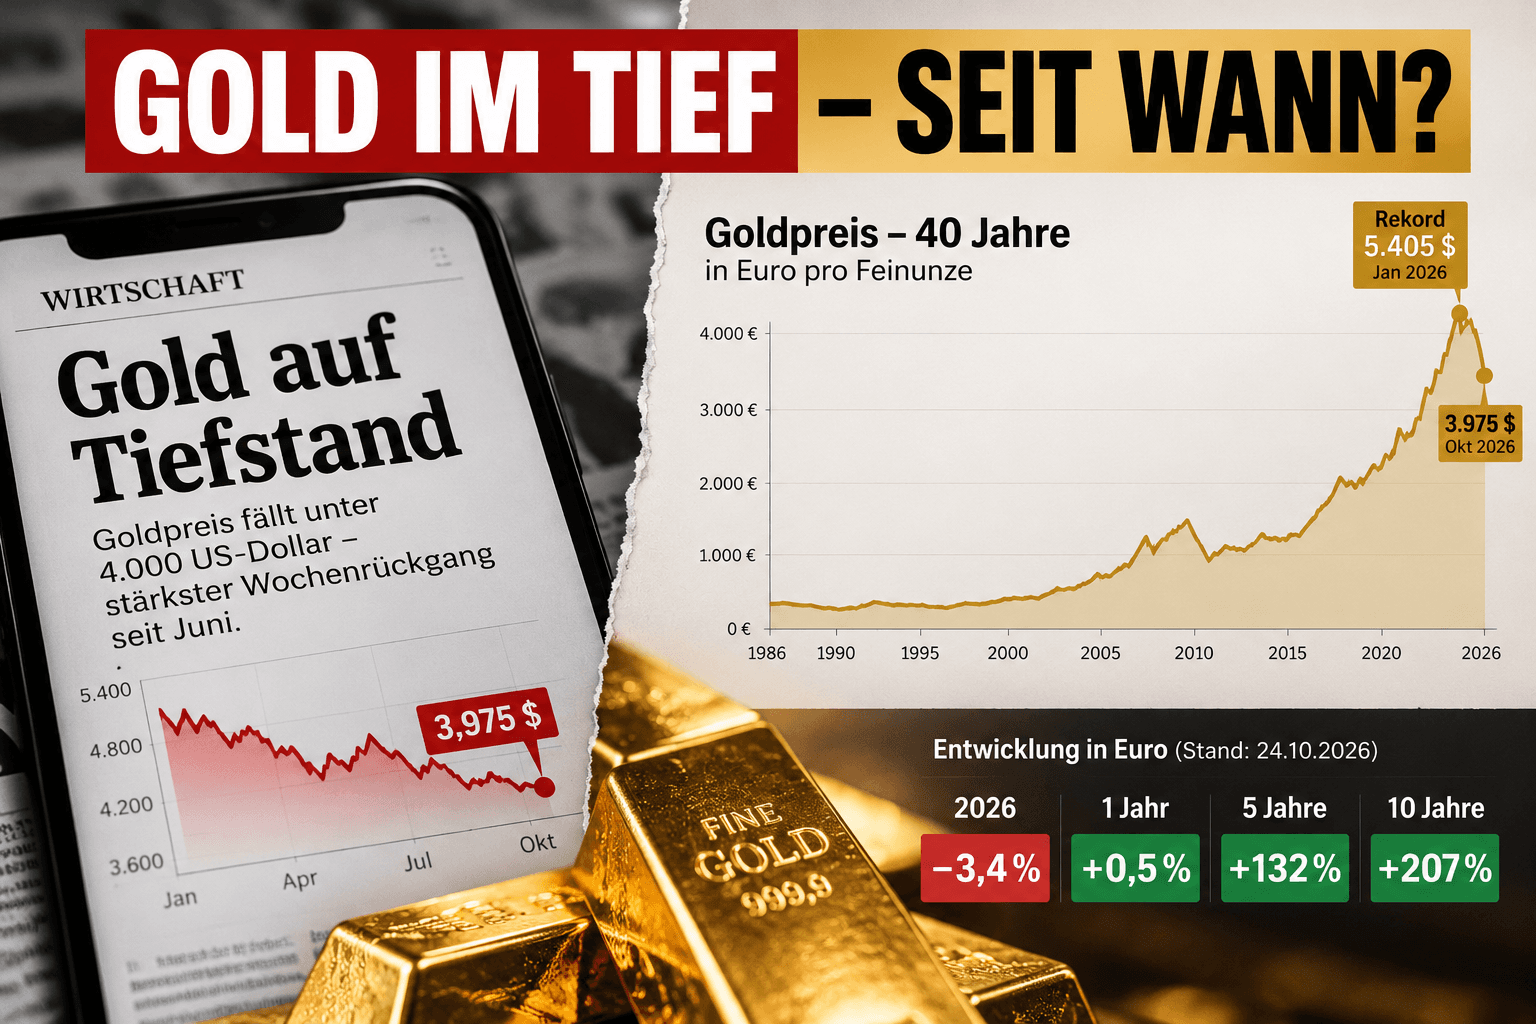
На 23 октомври златото за кратко падна до около 3 975 долара за тройунция.
Тримесечно дъно.
Под 4 000 долара.
Около четири процента спад в рамките на една седмица.
Всеки, който гледа само тези цифри, вижда:
След това отваряме същата графика за период от десет години.
И изведнъж виждаме нещо съвсем различно.
В евро златото в момента е с около:
Пет години:
+132 процента.
Дванадесет месеца:
практически без промяна.
Коя от тези истории е вярна?
И точно в това се крие проблемът.
„Златото на най-ниско ниво“ звучи абсолютно.
Но никога не е.
Една цена може да бъде едновременно:
дневен връх.
тримесечно дъно.
средна стойност за годината.
десетгодишен връх.
И на 40-годишна графика все още да е далеч нагоре.
Ето защо всяко твърдение за връх или дъно всъщност трябва автоматично да включва втора информация:
Без тази информация данните за цената бързо се превръщат в разказ.
Това не бива да се пренебрегва въпреки критиките към заглавията.
На 29 януари златото достигна рекордно ниво според World Gold Council от:
В края на септември цената беше:
4 176 долара.
На 23 октомври златото за кратко падна под:
4 000 долара.
Изчислено спрямо рекордния връх, липсват приблизително:
Това е значителна корекция.
Всеки, който е купил злато в края на януари, едва ли може да се утеши с факта, че цената на златото е била значително по-ниска преди 40 години.
Неговият личен инвестиционен хоризонт вероятно е започнал:
И точно затова времевият хоризонт не е академичен въпрос.
Той определя как инвеститорите действително преживяват движението на цените.
Нека погледнем същата инвестиция в евро.
GOLD.DE в момента отчита приблизително следното развитие:
10 години:
+206,8 процента
5 години:
+131,7 процента
1 година:
+0,5 процента
2026:
−3,4 процента.
Четири периода.
Четири напълно различни истории.
Същият метал.
Същата днешна цена.
Тя показва колко силно се влияят заглавията от избора на началната им точка.
Всеки, който започва историята през януари 2026 г., вижда срив.
Всеки, който започва през 2021 г., вижда масивен ръст.
Всеки, който започва през 2016 г., вижда повече от утрояване.
Всеки, който гледа само последните три месеца, вижда дъно.
А всеки, който започва от вчера, може да превърне почти всяко движение в заглавие.
Това не се отнася само за златото.
Същият принцип може отлично да се демонстрира с Bitcoin.
60 000 долара за един инвеститор могат да бъдат:
бедствие,
фантастична печалба
или:
напълно безинтересен междинен етап.
Решаващо е дали сравнението започва от:
20 000,
40 000,
100 000
или някоя друга цена.
Едно число без референтна точка притежава изненадващо малка информативна стойност.
Дори една 40-годишна графика може да действа манипулативно.
Не задължително умишлено.
Но визуално.
Когато стойността на един актив се повиши от няколкостотин евро до няколко хиляди евро, последните колебания в десния край изглеждат почти незначителни.
Спад от 20 или 25 процента изведнъж изглежда като малка назъбена линия.
За инвеститора, който е влязъл малко преди това обаче, това не е малка назъбена линия.
Това е втората решаваща точка.
400 евро през 1986 г. са били икономически нещо съвсем различно от 400 евро днес.
В продължение на десетилетия парите губят покупателна способност поради инфлацията.
Федералната статистическа служба измерва това развитие чрез индекса на потребителските цени.
Всеки, който сравнява активи за период от 40 години, всъщност не трябва да пита само:
А по-скоро:
Номиналната доходност и реалната доходност не са едно и също нещо.
Златото често се описва като:
съхранител на стойност.
Това не означава:
че цената на златото трябва да се покачва всяка година.
Или:
че златото трябва да побеждава инфлацията всяка година.
В своята история златото е преживявало дълги периоди, в които инвеститорите е трябвало да приемат реални загуби.
Това не бива да се отрича.
Дългосрочният въпрос е по-скоро:
Това е различен въпрос от:
„Какво ще направи златото следващата седмица?“
Златото започна грандиозно.
През януари цената се покачи до рекордно ниво.
През лятото тя отново падна за кратко под 4 000 долара.
През август последва силен ръст.
Септември:
−8,5 процента.
Октомври:
нов натиск.
Цената на златото през 2026 г. беше всичко друго, но не и стабилна.
Всеки, който отъждествява златото със:
следователно разбира златото погрешно.
През септември доходността по десетгодишните американски държавни облигации се повиши значително.
Същевременно доларът поскъпна.
И двете оказват натиск върху златото.
Защото златото:
Колкото по-атрактивни изглеждат лихвоносните инвестиции, толкова по-високи стават алтернативните разходи за златна позиция.
Към това се добави и закриването на спекулативни фючърсни позиции.
На 23 октомври покачващите се цени на петрола допълнително влошиха ситуацията.
По-скъпият петрол може да повиши инфлацията.
По-високата инфлация може да попречи на намаляването на лихвите или съответно да направи новите повишения на лихвите по-вероятни.
По-високите лихви в краткосрочен план често са насрещен вятър за златото.
Следователно корекцията има напълно разбираеми причини.
Това е може би по-интересната история.
През септември:
Цена на златото:
−8,5 процента.
Същевременно в глобалните физически обезпечени златни ETF-и се вляха:
или съответно около:
Това показва:
движението на цената и дългосрочното или стратегическото търсене невинаги трябва да имат една и съща посока.
Различните участници на пазара имат различни времеви хоризонти.
Един краткосрочен трейдър може да продава.
Един дългосрочен инвеститор същевременно може да купува.
Една централна банка от своя страна може да преследва съвсем различни цели.
Понякога говорим за него така, сякаш пазарът има мнение.
„Пазарът губи доверие.“
„Пазарът бяга от златото.“
„Пазарът купува злато.“
Всъщност един пазар се състои от милиони решения.
С различни:
времеви хоризонти,
цели,
ограничения,
рискове
и очаквания.
Това обяснява и защо падащата цена не означава автоматично:
А растящата цена не означава автоматично:
Това звучи банално.
Но за перспективата на спестяването в злато е важно.
Едно физическо кюлче злато не знае:
дали днес е петък,
дали Fed заседава следващата седмица,
дали някой анализатор понижава целевата цена,
или дали някое заглавие в момента говори за „срив“.
То е:
определено количество физическо злато.
Пазарната му стойност се колебае.
Понякога значително.
Физическото му количество – не.
Всеки, който гледа единствено цената, вижда:
4 000 долара.
5 400 долара.
3 975 долара.
Всеки, който гледа актива, вижда:
Двете неща вървят заедно.
Грешката започва едва когато се разглежда само едната страна.
Златото няма „истинска“ цена от 5 400 долара.
Но и 4 000 долара не са доказателство, че дългосрочната му стойност е изчезнала.
От една страна:
„Златото се срива – излизайте.“
От друга:
„Златото винаги расте в дългосрочен план – просто купувайте.“
И двете са твърде прости.
Златото може да претърпи масивна корекция.
Златото може да разочарова с години.
Златото не плаща лихви.
Съхранението струва пари.
И въпреки това златото може да има специална функция в рамките на диверсифицираното имущество.
Защото физическото злато:
Не:
А по-скоро:
Три дни?
Три месеца?
Три години?
30 години?
Всеки, който разглежда една и съща инвестиция с различни хоризонти, получава различни отговори.
И точно затова сериозната финансова комуникация винаги се нуждае от:
Цена + Период + Валута + Покупателна способност.
Ако една от тези точки липсва, липсва част от историята.
Когато там пише:
първият въпрос трябва да бъде:
Кое дъно?
Тримесечно дъно?
Годишно дъно?
Десетгодишно дъно?
Реално?
Номинално?
Долар?
Евро?
И ако някой вместо това покаже 40-годишна графика:
също попитайте:
Защото и дългосрочността може да бъде рамкиране (framing).
Да:
Златото е с около 26 процента под януарския си рекорд.
И да:
В евро златото е с около 207 процента над нивото отпреди десет години.
И двете са верни едновременно.
Може би точно в това се крие най-важното прозрение.
Не:
Едната графика е правилна, а другата – грешна.
А по-скоро:
И решенията за активите не трябва да се вземат на базата на един откъс.
Защото заглавието ни казва какво се е случило вчера.
Дългата графика ни казва какво се е случвало в продължение на десетилетия.
Наистина важният въпрос остава:
Останете далновидни.
Ваш
Хелге Петер Ипенсен
Забележка: Тази публикация служи единствено за информационни цели и не представлява инвестиционен, данъчен или правен съвет, нито покана за покупка или продажба на благородни метали или финансови инструменти.
