Дизел на цена от 2,45 евро: Какво означават рекордните цени на горивата за инфлацията и покупателната способност

17 септември 2026 г.
Готови ли сте да опитате Spargold?
Инвестирайте лесно в физически благородни метали.

Инвестирайте лесно в физически благородни метали.
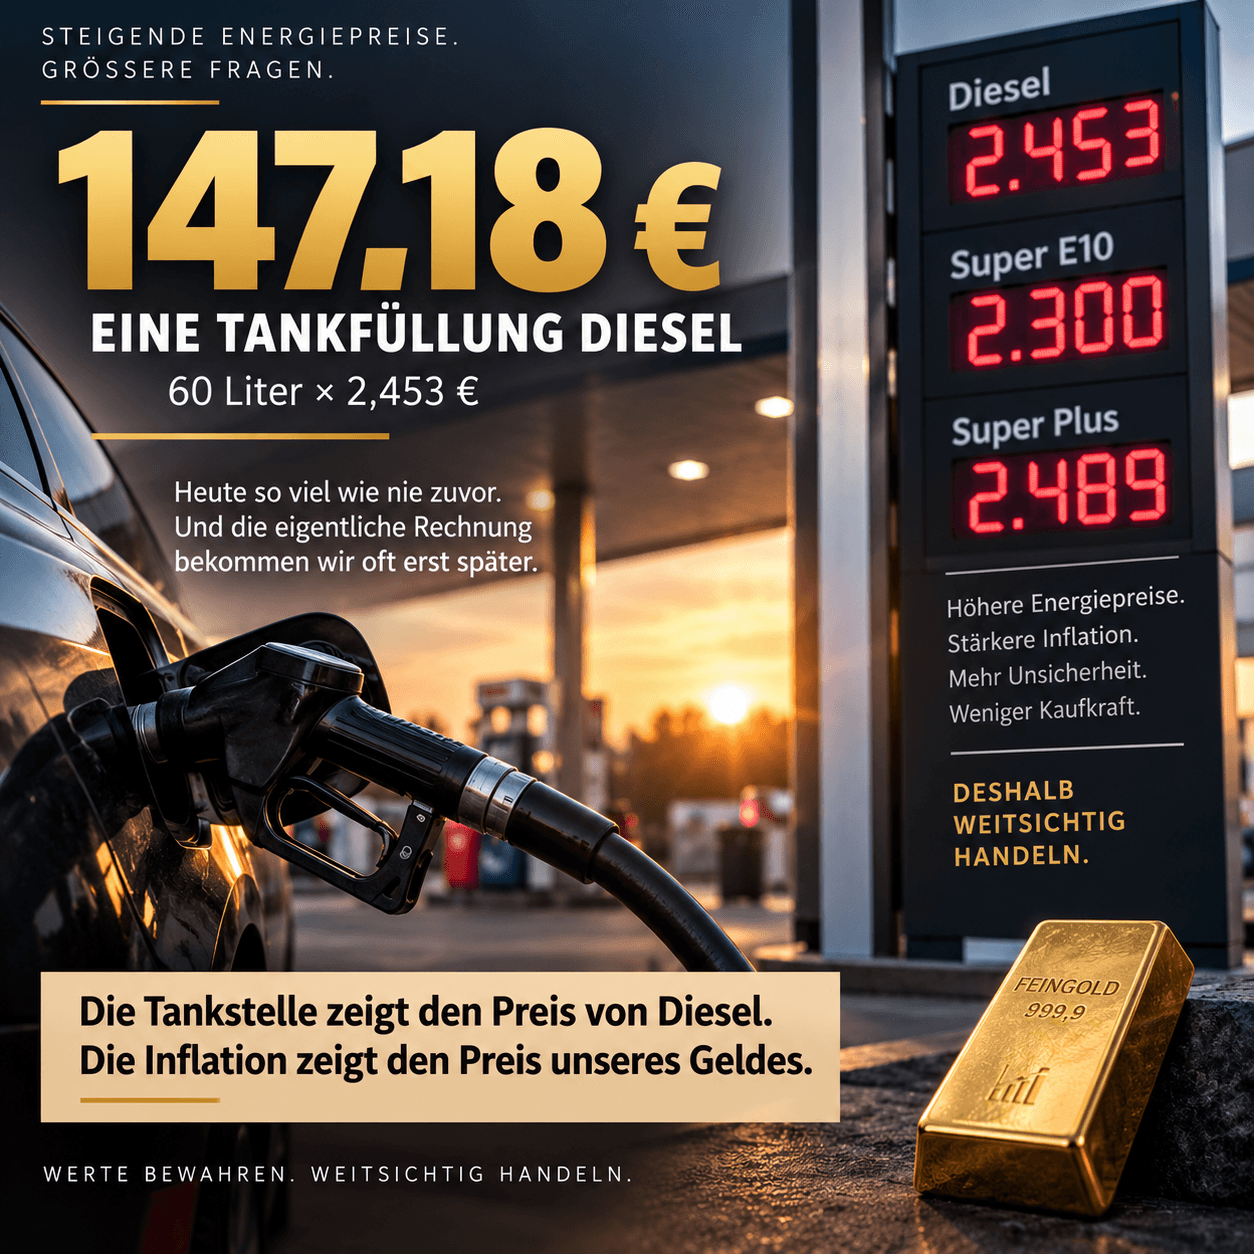
2,453 евро.
Толкова струваше литър дизел на 16 септември 2026 г. според среднодневните стойности за страната.
Нов рекорд.
Няколко дни по-рано Super E10 също достигна исторически връх от 2,30 евро за литър.
Всеки, който напълни 60-литров резервоар с дизел, плаща:
147,18 евро.
При цена от 1,60 евро за литър сумата щеше да бъде 96 евро.
Разлика:
51,18 евро – само при едно зареждане на резервоара.
Това вече е болезнено.
Но от икономическа гледна точка сметката на бензиностанцията е само началото.
Бензинът засяга пряко предимно частните шофьори.
Дизелът има допълнително значение.
Камиони.
Автомобили за доставки.
Строителни машини.
Селско стопанство.
Автобуси.
Логистика.
Значителна част от стоките, които купуваме ежедневно, в даден момент са били транспортирани с дизелово превозно средство.
Ако цената на дизела се повиши трайно, разходите по веригите за доставки също се увеличават.
Федералната асоциация за товарен транспорт, логистика и изхвърляне на отпадъци (BGL) предупреждава за значителни натоварвания. Според нейните изчисления флот от 50 камиона може да има над един милион евро допълнителни разходи годишно поради повишените цени на дизела.
Този милион не изчезва просто така.
В крайна сметка компаниите имат само няколко възможности:
Да поемат разходите сами.
Да повишат производителността.
Да намалят инвестициите.
Или да повишат цените.
Суровият петрол, разбира се, е основен компонент от цената на горивото.
А сортът Brent наскоро беше скъп – над 100 долара за барел.
Но дори ADAC посочва интересно несъответствие.
В края на април Brent също струваше около 110 долара.
Тогава E10 струваше около 2,10 евро.
Сега E10 беше 2,30 евро.
20 цента разлика на литър при подобна цена на суровия петрол.
Това показва:
Цената на колонката не се определя единствено от цената на суровия петрол.
Маржовете на рафинериите, недостигът на продукти, логистиката, обменните курсове, конкуренцията, както и данъците и таксите също играят роля.
Това твърдение също е твърде опростено.
Енергийният данък е акциз върху количеството.
На литър по принцип се начислява фиксирана сума данък – независимо дали литърът струва 1,60 или 2,50 евро.
ДДС е различен.
Той възлиза на 19 процента от брутната цена.
Следователно, ако цената се повиши, абсолютната сума на ДДС също се увеличава.
Федералното министерство на финансите вече е моделирало точно този ефект.
За рязкото увеличение на цените през март 2026 г. то първоначално изчисли около 116 милиона евро допълнителни приходи от ДДС.
В същото време обаче продадените количества намаляха. В резултат на това в моделното изчисление приходите от енергийния данък спаднаха с около 82 милиона евро.
Така че фискът не печели едно към едно от растящите цени.
Но ДДС действително действа като процентна надбавка върху нарастващата основна цена.
Федералното правителство вече реагира веднъж на първата ценова експлозия през 2026 г.
От 1 май до 30 юни енергийният данък върху дизела и бензина беше намален съответно с 14,04 цента на литър.
Поради съпътстващото намаление на ДДС, изчисленото облекчение възлизаше на общо около:
17 цента на литър.
Федералното правителство оцени облекчението на около 1,6 милиарда евро.
След това мярката изтече.
Сега цените отново са на рекордни нива.
И веднага се обсъжда следващата интервенция.
Едно от предложенията е временно намаляване на ДДС върху горивата от 19 на 7 процента.
Какво би означавало това теоретично?
При брутна цена от 2,453 евро за дизел, нетната цена е изчислена на около:
2,061 евро.
Ако върху нея се начисли само 7 вместо 19 процента ДДС и нетната цена остане непроменена, резултатът би бил:
около 2,21 евро за литър.
Изчислена разлика:
около 25 цента на литър.
При 60 литра това би било приблизително:
15 евро на зареждане.
Това обаче е теоретично изчисление.
Дали намалението на данъка ще стигне изцяло до колонката, зависи от конкуренцията, пазарните цени и поведението на доставчиците.
Точно този опит Германия вече натрупа при предишни отстъпки за гориво.
Тук темата става интересна за паричната политика.
Когато бензинът поскъпне, разполагаемият доход на шофьора първоначално намалява.
Когато дизелът поскъпне, може допълнително да бъде засегната разходната структура на цялата икономика.
Камионът транспортира хранителни стоки.
Строителни материали.
Машини.
Колети.
Лекарства.
Суровини.
Поради това по-високите транспортни разходи могат да се прехвърлят върху потребителските цени през много междинни етапи.
Това превръща цените на горивата във възможен катализатор на инфлацията.
Точно тук се затваря кръгът към последната ни тема в Spargold.
EZB повиши лихвата по депозитите си на 10 септември на 2,50 процента.
Причината:
отново нарастващ инфлационен натиск, особено от страна на енергията.
Проблемът е в следното:
По-високите лихви не произвеждат нито един литър дизел.
Те не ремонтират тръбопроводи.
Не увеличават капацитета на рафинериите.
И не отварят блокирани морски пътища.
EZB може единствено да се опита да ограничи търсенето и да предотврати трайното установяване на шока от цените на енергията в цените, заплатите и инфлационните очаквания.
Теоретично един потребител може да бъде засегнат многократно от това.
На бензиностанцията чрез по-високи цени на горивата.
В супермаркета чрез по-високи транспортни разходи.
При услугите чрез по-високи оперативни разходи.
И накрая, вероятно при кредитите чрез по-високи лихви.
Това е причината, поради която шокът от цените на енергията е икономически много по-значим от едно скъпо зареждане на резервоара.
Първо:
2,45 евро за дизел не са сигнал за покупка на злато.
Златото не предотвратява покачването на цените на енергията.
То не плаща сметката за гориво.
А цената му може да варира значително.
Връзката минава през покупателната способност.
Когато цените на енергията се прехвърлят върху много други стоки и услуги, парите губят реална покупателна способност.
И когато централните банки трябва да реагират на това с по-високи лихви, оценката на практически всички класове активи се променя едновременно.
Акции.
Облигации.
Недвижими имоти.
Злато.
Златото не плаща лихви.
То не генерира паричен поток.
Но физическото злато също така не е вземане срещу банка, компания или държава.
Ето защо в рамките на една диверсифицирана структура на активите то може да изпълнява функция, която нито депозитите, нито акциите, нито недвижимите имоти могат да заменят напълно.
Не като залог за следващата цена на дизела.
А като дългосрочен компонент на активите в свят, в който енергията, инфлацията и паричната политика отново са станали значително по-променливи.
Днес виждаме:
2,453 €/литър дизел.
Това е впечатляващо.
Но по-важният въпрос в дългосрочен план е:
Какво остава от 100 евро покупателна способност, ако енергията трайно заема по-голяма част от доходите ни и същевременно тласка другите цени нагоре?
Защото в края на краищата не е важно колко евро има в една сметка.
Решаващото е какво можете да си купите с тях.
Бензиностанцията ни показва цената на дизела.
Инфлацията ни показва цената на нашите пари.
Останете далновидни
Ваш Хелге Петер Ипенсен