Дигитално евро 2026: 10 мита и критични точки в проверка на фактите

14 септември 2026 г.
Готови ли сте да опитате Spargold?
Инвестирайте лесно в физически благородни метали.

Инвестирайте лесно в физически благородни метали.
Дебатът около дигиталното евро протича все по-често по странен модел.
Едната страна предупреждава за наблюдение, програмируеми пари и край на парите в брой.
Другата страна набързо обявява много от тези опасения за „митове“.
И двете страни подхождат твърде опростено.
Защото дигиталното евро не е нито вече решеното „евро за наблюдение“, нито просто електронна версия на банкнотата от 20 евро.
И точно затова си заслужава да разгледаме какво всъщност предстои да бъде решено.
Това понякога се забравя в дебата.
Законодателният процес е в ход.
На 9 юли 2026 г. Европейският парламент гласува с 416 на 169 гласа за започване на преговори със Съвета.
Едва когато законодателната рамка е готова, ЕЦБ ще вземе решение за действителното емитиране. Централната банка в момента работи за евентуално въвеждане 2029 г.
Поради това много решаващи детайли все още са обект на политически преговори.
Точно затова днес не бива нито да се дава пълно успокоение за бъдещето, нито да се твърдят характеристики, които изобщо не са решени.
Според настоящия проект то действително трябва да бъде допълнителна опция за плащане.
ЕЦБ казва изрично, че никой не трябва да бъде принуждаван да използва дигиталното евро.
Още по-интересен е паралелният законодателен процес относно парите в брой.
ЕС иска изрично да укрепи тяхната позиция. Съветът иска да осигури широкообхватно задължение за приемане на пари в брой и да задължи държавите членки да гарантират достатъчен достъп до пари в брой.
Следователно твърдението, че въвеждането на дигиталното евро вече означава решено премахване на парите в брой, е несъвместимо с настоящата правна рамка.
Това обаче не означава, че опасенията за дългосрочната инфраструктура за пари в брой са принципно ирационални.
Защото законът и действителното платежно поведение са две различни неща.
Това е може би най-запомнящата се – и същевременно най-проблематичната – аналогия.
Има прилики.
И двете биха били пари на централната банка.
Но парите в брой притежават свойства, които са трудни за пълно възпроизвеждане в дигитален вид.
Банкнота от 50 евро функционира без сметка, мобилен телефон, електрозахранване или доставчик на платежни услуги.
И плащането в брой по принцип не оставя централна електронна следа от трансакцията.
Дигиталното евро, от друга страна, се нуждае от техническа инфраструктура.
Дори офлайн решение, щадящо личните данни, трябва да може да предотврати многократното харчене на една и съща дигитална парична единица.
Ето защо дори Европейският комитет по защита на данните (EDPB) се занимава интензивно с въпроса как технически може да бъде оформено офлайн решение, което действително наподобява пари в брой.
Поради това дигиталните пари в брой са целеви модел – а не перфектно техническо приравняване.
Да.
Но в по-голямата си част това са пари на търговските банки.
Тези 5 000 евро по разплащателна сметка са вземане от банката.
Дигиталното евро, от друга страна, би било пари на централната банка.
Това е фундаментална разлика.
Точно тук се крие един от най-силните аргументи в полза на дигиталното евро:
Защо гражданинът в един все по-безкасов свят да няма дигитален достъп до публични пари на централната банка?
Въпросът е легитимен.
Може би.
Но това не трябва да се третира като вече доказан факт.
Текущият проект на Парламента съдържа широкообхватни изисквания за защита. ЕЦБ по-специално не трябва да получава достъп до лични идентификационни данни на физически лица.
Офлайн плащанията трябва да бъдат проектирани така, че да са особено щадящи за личните данни.
Това са значителни защитни механизми.
Но също така EDPB и EDPS поискаха допълнителни гаранции за защита на данните.
Сериозната позиция гласи следното:
Дигиталното евро може да бъде конструирано по-щадящо за личните данни от много съществуващи търговски платежни системи. Дали то ще изпълни напълно това обещание, зависи от окончателния закон и техническото изпълнение.
В настоящия законодателен пакет няма доказателства за това.
Напротив.
ЕС работи паралелно върху регламент, който трябва да укрепи приемането на пари в брой и достъпа до тях.
Трябва обаче да се прави разлика между два въпроса:
Планирано ли е премахването на парите в брой?
Според текущото състояние: не.
Може ли общественото значение на парите в брой въпреки това да намалее в дългосрочен план?
Разбира се.
Това зависи съществено от действителното поведение на потребителите, банките и търговията.
Това не е мит, а една от обявените политически цели.
Европа е силно зависима от международни частни доставчици в електронните разплащания.
Съветът изрично посочва стратегическата автономия, икономическата сигурност и устойчивостта като мотиви за дигиталното евро.
Дали проектът действително ще постигне тези цели, е друг въпрос.
Една политическа цел все още не е доказан успех.
Според предвидения в момента модел: не.
ЕЦБ изрично заявява, че дигиталното евро не трябва да бъде програмируеми пари – т.е. пари, чиято употреба технически може да бъде ограничена например до определени стоки, места или периоди от време.
Това е важно.
Но и тук дискусията може да продължи.
Защото гражданите, разбира се, имат право да питат какви компетенции трябва да притежават законодателят и централната банка в дългосрочен план.
Правилният отговор на това е стабилно законово ограничение.
А не обвинението, че самият въпрос е несериозен.
Дигиталното евро не трябва да бъде неограничено средство за съхранение на стойност.
За тази цел са предвидени максимални суми.
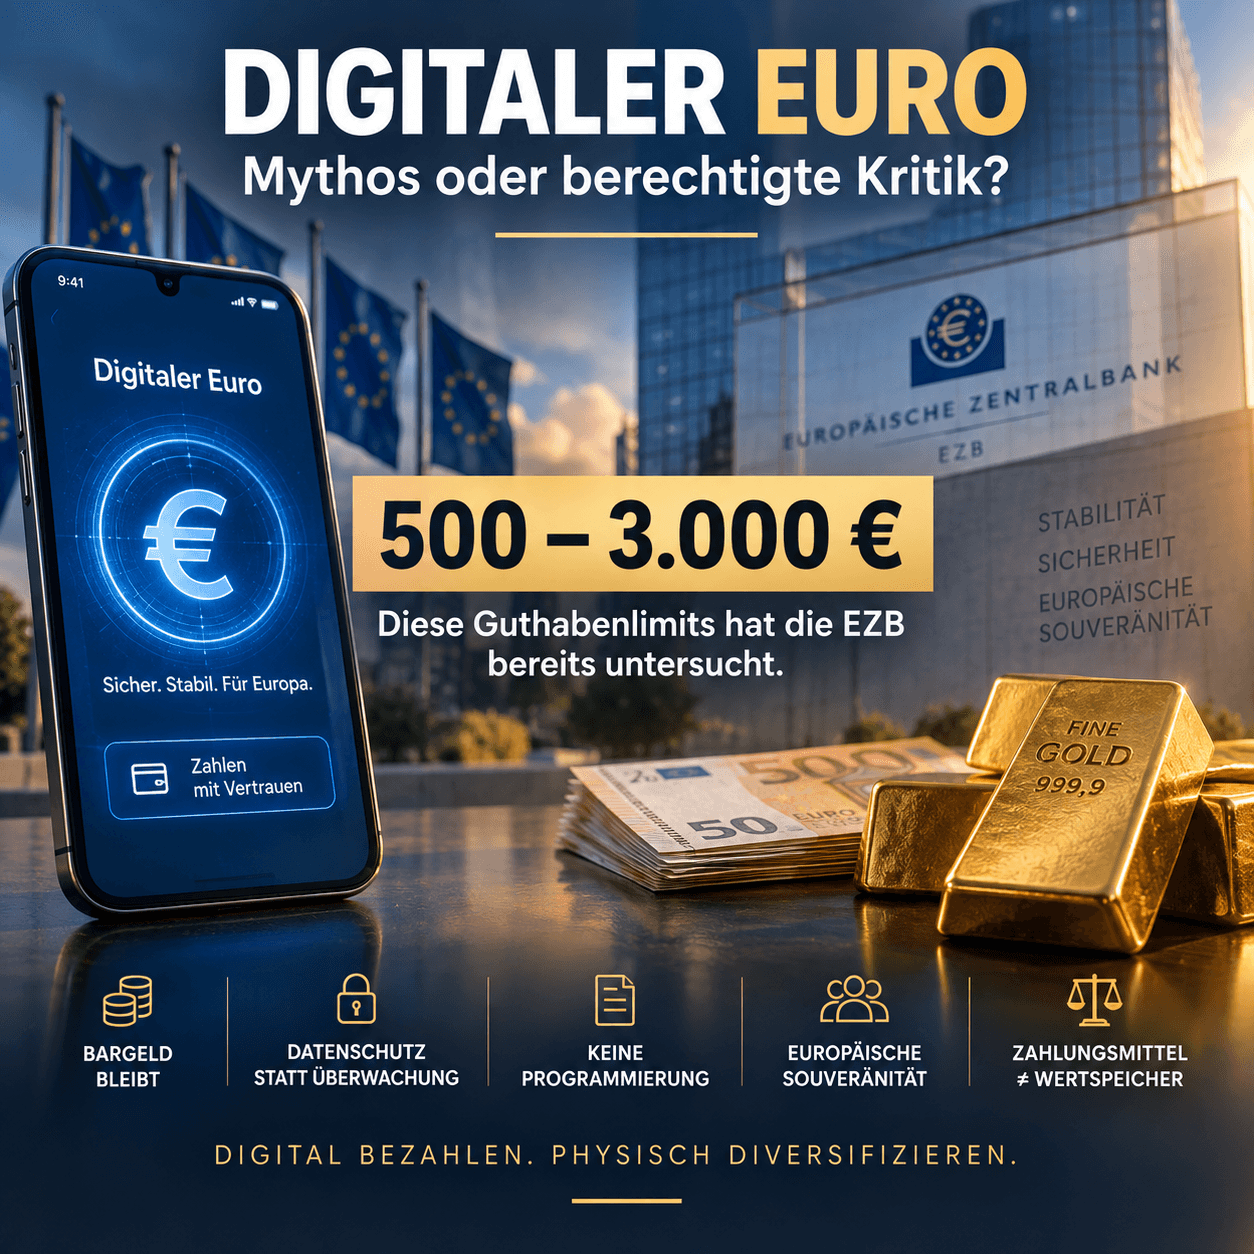
По искане на Европейския парламент ЕЦБ проучи сценарии с горни граници между 500 и 3 000 евро. Това все още не е решение за окончателния размер.
Предисторията е разбираема.
Ако гражданите можеха неограничено да превръщат банкови депозити в пари на централната банка, при банкова криза огромни суми биха могли много бързо да изтекат от търговските банки.
Това дори би могло да ускори банкова паника (Bank Run).
Точно затова количеството трябва да бъде ограничено.
И тук става интересно от концептуална гледна точка:
Дигиталното евро трябва да бъде пари – но съзнателно да не бъде пълноценно неограничено хранилище на стойност.
Дигиталното евро и златото трудно биха могли да бъдат по-различни.
Дигиталното евро би било:
дигитално,
държавни пари на централната банка,
оптимизирано за плащания,
вероятно ограничено като сума
и без лихва.
Физическото злато е:
аналогово,
не е платежно средство за ежедневието,
не е обещание на централна банка,
не може да се увеличава чрез решение на централната банка
и като физическо притежание не зависи от определен от ЕЦБ лимит на салдото.
От това в никакъв случай не следва, че златото е „по-добри пари“.
И двете изпълняват напълно различни функции.
Точно затова сравнението е интересно.
Една модерна икономика се нуждае от ефективни дигитални платежни системи.
В това има малко съмнение.
По-интересният въпрос е:
Трябва ли поради това и всяка форма на активи да бъде напълно дигитална?
Едното не следва от другото.
Може би дори ще станем свидетели на две паралелни развития.
Нашите платежни операции стават все по-дигитални.
Същевременно централните банки и частните инвеститори продължават да търсят активи, които съществуват извън чисто дигиталните системи от вземания.
Златото е един от тях.
Не е необходимо човек да отхвърля дигиталното евро, за да задава критични въпроси.
И не е необходимо да го подкрепя, за да отхвърля неверни твърдения.
Текущите планове съдържат някои забележително силни защитни механизми.
Без планирано премахване на парите в брой.
Без предвидено целево програмиране.
Изисквания за защита на данните.
Възможност за офлайн работа.
Същевременно остават легитимни въпроси.
Как функционира защитата на данните на практика?
Колко надеждно е офлайн решението?
Кой взема решения за горните граници на салдата в дългосрочен план?
Какви правомощия притежава ЕЦБ?
Как се променя отношението между търговските банки и централната банка?
И преди всичко:
Какви правила ще важат не само при въвеждането през 2029 г. – но и десет или двадесет години по-късно?
Това не са теории на конспирацията.
Това са въпроси за институционалната архитектура на нашите бъдещи пари.
И може би трябва да водим дебата точно в тази посока.
Не:
Дигитално евро – добро или зло?
А:
Какви свойства трябва да притежават парите, за да им се доверяваме и в един напълно дигитален свят?
Останете далекогледни
Ваш Хелге Петер Ипенсен