
Ste pripravljeni preizkusiti Spargold?
Preprosto investirajte v fizične plemenite kovine.
Preprosto investirajte v fizične plemenite kovine.
„Zlato na dnu.“
Naslov drži.
In hkrati lahko ustvari popolnoma napačen vtis.
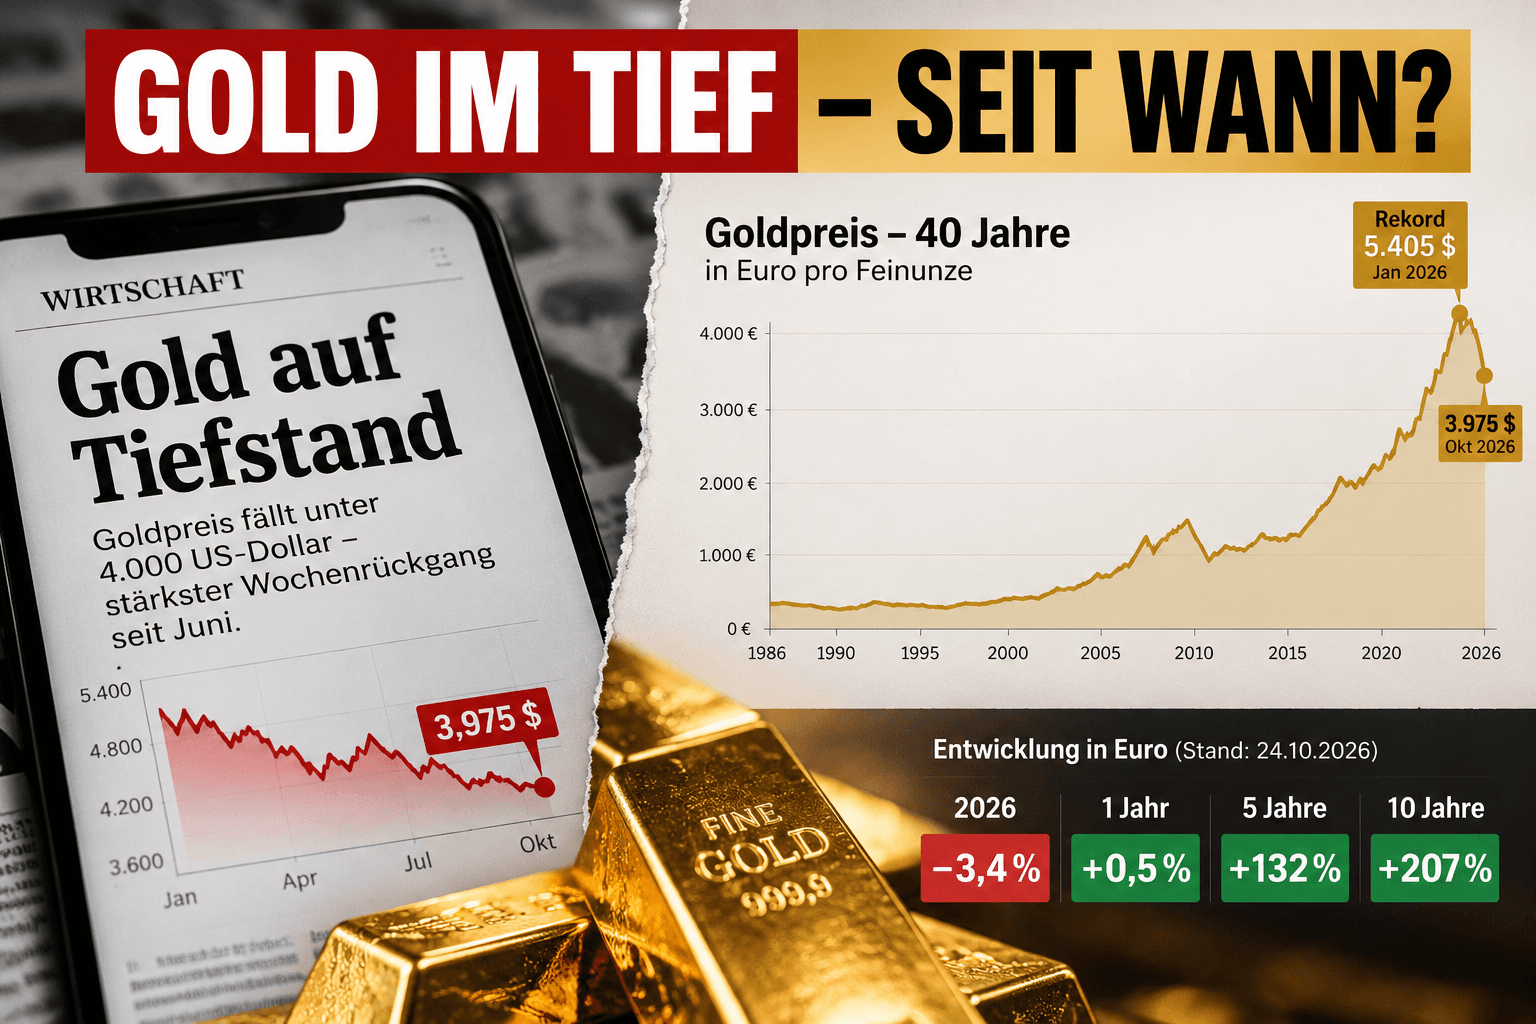
23. oktobra je zlato občasno padlo na približno 3.975 dolarjev za trojsko unčo.
Trimesečno dno.
Pod 4.000 dolarjev.
Približno štiriodstotni minus v enem tednu.
Kdor gleda le te številke, vidi:
Nato odpremo isti grafikon za obdobje desetih let.
In nenadoma vidimo nekaj povsem drugega.
V evrih je zlato trenutno približno:
Pet let:
+132 odstotkov.
Dvanajst mesecev:
praktično nespremenjeno.
Katera od teh zgodb drži?
In prav v tem je težava.
„Zlato na najnižji ravni“ zveni absolutno.
Vendar nikoli ni.
Tečaj je lahko hkrati:
najvišja dnevna vrednost.
trimesečno dno.
letno povprečje.
desetletni vrh.
In na 40-letnem grafikonu še vedno visoko zgoraj.
Zato bi morala vsaka izjava o najvišji ali najnižji ravni samodejno vključevati drugo informacijo:
Brez te informacije podatek o tečaju hitro postane pripoved.
Tega kljub vsem kritikam naslovov ne bi smeli spregledati.
29. januarja je zlato po podatkih World Gold Council doseglo rekordno raven:
Konec septembra je znašalo:
4.176 dolarjev.
23. oktobra je zlato občasno padlo pod:
4.000 dolarjev.
Glede na rekordno vrednost to pomeni padec za približno:
To je znatna korekcija.
Kdor je zlato kupil konec januarja, se težko tolaži s tem, da je bila cena zlata pred 40 leti bistveno nižja.
Njegov osebni naložbeni horizont se je morda začel:
In prav zato časovni horizont ni akademsko vprašanje.
Odloča o tem, kako vlagatelji dejansko doživljajo gibanje tečaja.
Poglejmo isto naložbo v evrih.
GOLD.DE trenutno prikazuje približno naslednji razvoj:
10 let:
+206,8 odstotka
5 let:
+131,7 odstotka
1 leto:
+0,5 odstotka
2026:
−3,4 odstotka.
Štiri časovna obdobja.
Štiri popolnoma različne zgodbe.
Ista kovina.
Ista današnja cena.
Pokaže, kako močno na naslove vpliva izbira začetne točke.
Kdor začne zgodbo januarja 2026, vidi strmoglavljenje.
Kdor začne leta 2021, vidi ogromno rast.
Kdor začne leta 2016, vidi več kot potrojitev.
Kdor gleda le zadnje tri mesece, vidi dno.
In kdor začne včeraj, lahko skoraj vsako gibanje spremeni v naslovnico.
To ne velja le za zlato.
Isto načelo se odlično pokaže pri Bitcoinu.
60.000 dolarjev je lahko za vlagatelja:
katastrofa,
fantastičen dobiček
ali:
popolnoma nezanimiv vmesni rezultat.
Odločilno je, ali primerjavo začnete pri:
20.000,
40.000,
100.000
ali katerem koli drugem tečaju.
Številka ima brez referenčne točke presenetljivo malo sporočilne vrednosti.
Tudi 40-letni grafikon lahko deluje manipulativno.
Ni nujno namerno.
Vendar vizualno.
Ko se vrednost premoženja povzpne z nekaj sto evrov na več tisoč evrov, so nedavna nihanja na desnem robu videti skoraj nepomembna.
Padec za 20 ali 25 odstotkov je nenadoma videti kot majhen zobec.
Za vlagatelja, ki je vstopil tik pred tem, pa to ni majhen zobec.
To je druga ključna točka.
400 evrov leta 1986 je bilo gospodarsko nekaj povsem drugega kot 400 evrov danes.
Skozi desetletja denar zaradi inflacije izgublja kupno moč.
Statistični urad (Statistisches Bundesamt) meri ta razvoj z indeksom cen življenjskih potrebščin.
Kdor primerja vrednost premoženja v obdobju 40 let, se zato ne bi smel vprašati le:
Temveč:
Nominalni donos in realni donos nista isto.
Zlato se pogosto označuje kot:
hranilec vrednosti
označuje.
To ne pomeni:
da mora cena zlata vsako leto rasti.
Ali:
da mora zlato vsako leto premagati inflacijo.
Zlato je v svoji zgodovini doživelo dolga obdobja, v katerih so morali vlagatelji sprejeti realne izgube.
Tega ne bi smeli zanikati.
Dolgoročno vprašanje je raje:
To je drugačno vprašanje kot:
„Kaj bo zlato naredilo naslednji teden?“
Zlato je začelo spektakularno.
Januarja se je cena povzpela na rekordno raven.
Poleti je občasno spet padla pod 4.000 dolarjev.
Avgusta je sledila močna rast.
September:
−8,5 odstotka.
Oktober:
ponoven pritisk.
Cena zlata v letu 2026 ni bila niti približno stabilna.
Kdor zlato enači s:
zato zlato napačno razume.
Septembra so se donosi desetletnih ameriških državnih obveznic znatno povečali.
Hkrati se je dolar okrepil.
Oboje obremenjuje zlato.
Saj zlato ne prinaša:
Bolj ko se zdijo obrestne naložbe privlačne, višji so oportunitetni stroški pozicije v zlatu.
Poleg tega je prišlo do zmanjšanja spekulativnih terminskih pozicij (futures).
23. oktobra so naraščajoče cene nafte situacijo še dodatno zaostrile.
Dražja nafta lahko poveča inflacijo.
Višja inflacija lahko prepreči znižanje obrestnih mer oziroma poveča verjetnost novih dvigov obrestnih mer.
Višje obrestne mere so kratkoročno pogosto nasprotni veter za zlato.
Korekcija ima torej povsem razumljive vzroke.
To je morda zanimivejša zgodba.
V septembru:
Cena zlata:
−8,5 odstotka.
Hkrati se je v svetovne fizično kritne ETF-e na zlato steklo:
oziroma približno:
To kaže:
Gibanje cen in dolgoročno oziroma strateško povpraševanje nista nujno vedno v isti smeri.
Različni udeleženci na trgu imajo različne časovne horizonte.
Kratkoročni trgovec lahko prodaja.
Dolgoročni vlagatelj lahko hkrati kupuje.
Centralna banka pa lahko zasleduje povsem druge cilje.
Včasih o tem govorimo, kot da bi trg imel mnenje.
„Trg izgublja zaupanje.“
„Trg beži iz zlata.“
„Trg kupuje zlato.“
Pri tem trg sestavlja na milijone odločitev.
Z različnimi:
časovnimi horizonti,
cilji,
omejitvami,
tveganji
in pričakovanji.
To pojasnjuje tudi, zakaj padajoča cena ne pomeni samodejno:
In naraščajoča cena ne pomeni samodejno:
To zveni banalno.
Toda za perspektivo varčevanja v zlatu je pomembno.
Fizična zlata palica ne ve:
ali je danes petek,
ali bo Fed zasedal naslednji teden,
ali analitik znižuje ciljno ceno,
ali pa naslovnica pravkar govori o „strmoglavljenju“.
Je:
določena količina fizičnega zlata.
Njegova tržna vrednost niha.
Deloma znatno.
Njegova fizična količina ne.
Kdor gleda izključno na ceno, vidi:
4.000 dolarjev.
5.400 dolarjev.
3.975 dolarjev.
Kdor gleda na vrednost premoženja, vidi:
Oboje sodi skupaj.
Napaka se začne šele, ko gledamo le eno stran.
Zlato nima „prave“ cene 5.400 dolarjev.
Vendar 4.000 dolarjev tudi ni dokaz, da bi njegova dolgoročna vrednost izginila.
Na eni strani:
„Zlato strmoglavlja – ven.“
Na drugi:
„Zlato dolgoročno vedno raste – preprosto kupi.“
Oboje je preveč preprosto.
Zlato se lahko močno korigira.
Zlato lahko leta razočara.
Zlato ne prinaša obresti.
Skladiščenje stane.
In kljub temu ima lahko zlato v okviru razpršenega premoženja posebno funkcijo.
Ker fizično zlato:
Ne:
Temveč:
Tri dni?
Tri mesece?
Tri leta?
30 let?
Kdor isto naložbo gleda z različnimi horizonti, dobi različne odgovore.
In prav zato resna finančna komunikacija vedno potrebuje:
cena + obdobje + valuta + kupna moč.
Če manjka katera od teh točk, manjka del zgodbe.
Če tam piše:
bi moralo biti prvo vprašanje:
Katero dno?
Trimesečno dno?
Letno dno?
Desetletno dno?
Realno?
Nominalno?
Dolar?
Evro?
In če nekdo namesto tega pokaže 40-letni grafikon:
prav tako vprašajte:
Saj je lahko tudi dolgoročnost uokvirjanje (framing).
Da:
Zlato je približno 26 odstotkov pod svojim januarskim rekordom.
In da:
Zlato je v evrih približno 207 odstotkov nad ravnijo pred desetimi leti.
Oboje drži hkrati.
Morda je prav v tem najpomembnejše spoznanje.
Ne:
En grafikon je pravilen, drugi pa napačen.
Sondern:
In naložbenih odločitev ne bi smeli sprejemati na podlagi izseka.
Saj nam naslovnica pove, kaj se je zgodilo včeraj.
Dolgi grafikon nam pove, kaj se je dogajalo desetletja.
Resnično pomembno vprašanje ostaja:
Ostanite daljnovidni.
Vaš
Helge Peter Ippensen
Opomba: Ta prispevek služi izključno v informativne namene in ne predstavlja naložbenega, davčnega ali pravnega svetovanja ter ne predstavlja poziva k nakupu ali prodaji plemenitih kovin ali finančnih instrumentov.
