Maximálna sadzba dane už pri priemernom zárobku? Čo čísla skutočne ukazujú

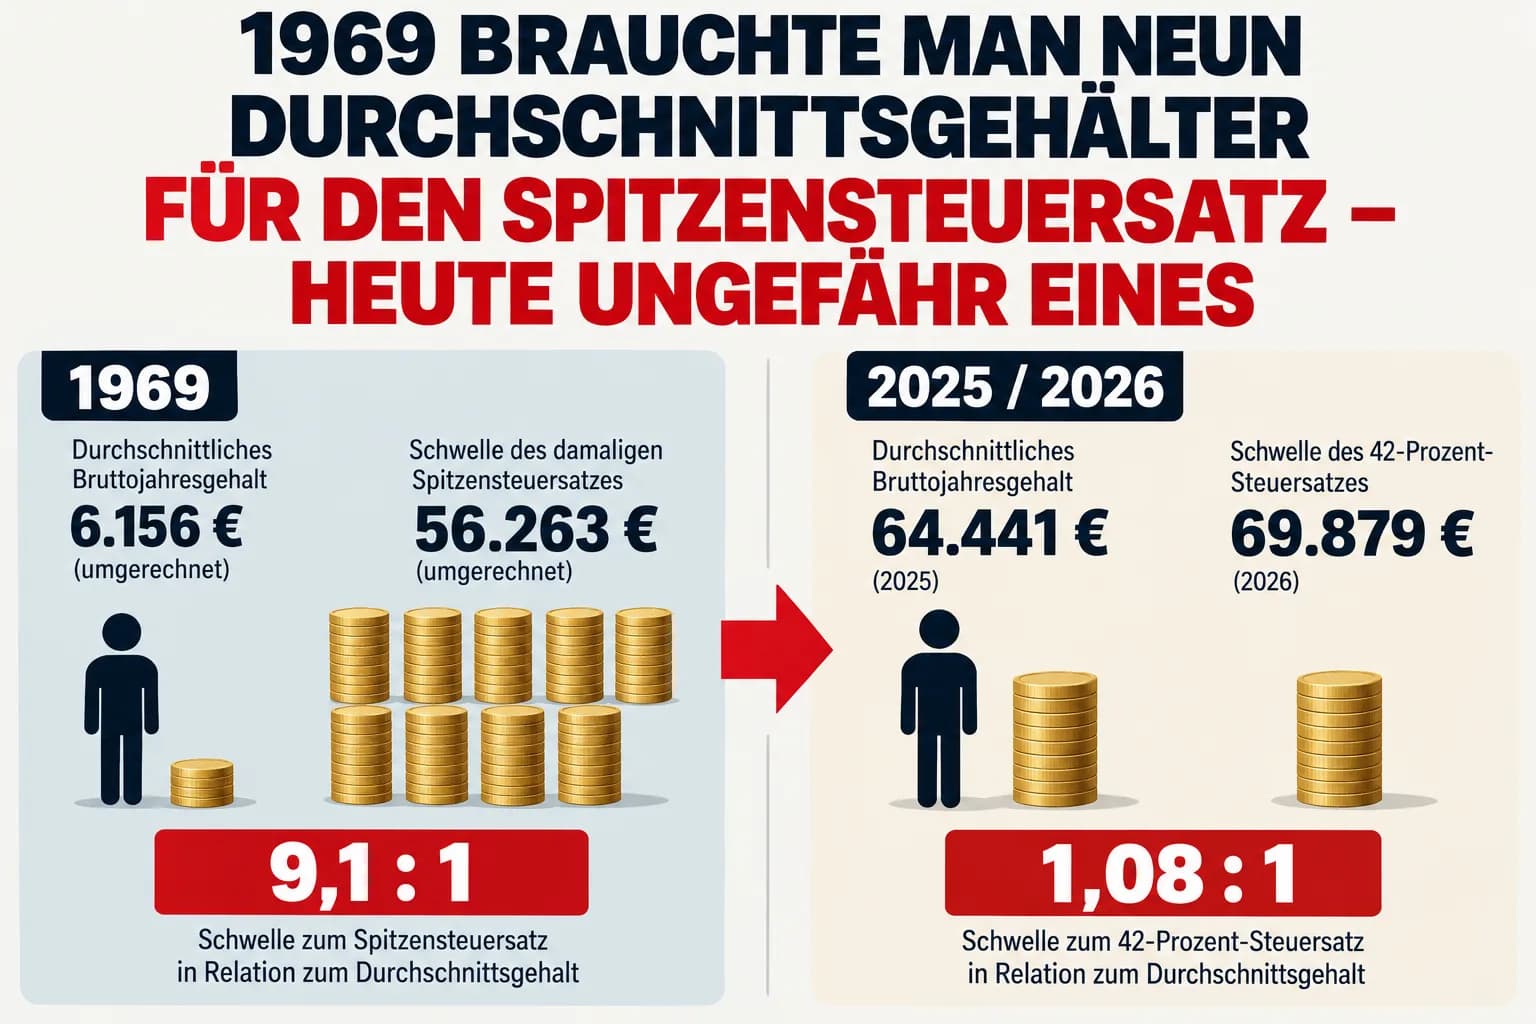
V roku 1969 bolo na maximálnu sadzbu dane potrebných deväť priemerných platov – dnes približne jeden
Niekedy graf rozpráva príbeh, ktorý znie takmer príliš veľkolepo na to, aby bol pravdivý. Tento k nim patrí. 1969: Priemerný hrubý ročný plat: 6 156 eur – v prepočte. Hranica vtedajšej maximálnej sadzby dane: 56 263 eur. Pomer:
9,1 : 1
A dnes? Graf zverejnený spoločnosťami The Pioneer a Statista uvádza pre rok 2025 priemerný hrubý ročný plat vo výške: 64 441 eur. Hranica 42-percentnej sadzby dane je v roku 2026 podľa grafu na úrovni: 69 879 eur. Pomer:
1,08 : 1
Z deviatich priemerných platov sa tak – aspoň v tomto porovnaní – stal približne jeden. To znie ako gigantické skryté zvyšovanie daní. Príbeh však nie je až taký jednoduchý.
Po prvé: Graf porovnáva dve rôzne veličiny
To je rozhodujúce. Priemerný plat je: hrubý príjem. Sadzba dane z príjmu sa však uplatňuje na: zdaniteľný príjem. Medzi nimi sú napríklad náklady na dosiahnutie príjmu a odpočítateľné výdavky na zabezpečenie. Zamestnanec s hrubým platom 69 879 eur preto zvyčajne nemá zdaniteľný príjem vo výške 69 879 eur. Tvrdenie: „Priemerný zarábajúci dnes platí maximálnu sadzbu dane“ je preto zavádzajúce. Ale zavrhnúť graf z tohto dôvodu by bolo rovnako nesprávne. Pretože dlhodobý trend zostáva pozoruhodný.
Maximálna sadzba dane sa skutočne posunula výrazne nadol
V roku 1969 musel byť príjem mimoriadne vysoko nad priemerom, aby sa dosiahla vtedajšia maximálna sadzba dane.
Dnes začína 42-percentná hraničná sadzba dane už v príjmovej oblasti, ktorá sa ani zďaleka netýka len klasických osôb s najvyššími príjmami.
A práve tu spočíva politická a ekonomická otázka:
Čo vlastne rozumieme pod pojmom človek s najvyšším príjmom?
Niekto s deväťnásobkom priemerného príjmu? Trojnásobkom? Dvojnásobkom? Alebo približne s priemerným hrubým platom? Odpoveď na to nie je matematická. Je politická.
Platí však niekto nad touto hranicou skutočne 42 percent?
Nie. Ide o rozšírené nedorozumenie. Maximálna sadzba dane je: hraničná sadzba dane. Zjednodušený príklad:
Ak sa 42-percentné pásmo začína pri zdaniteľnom príjme približne 70 000 eur a niekto má zdaniteľný príjem 71 000 eur, nebude zrazu celých 71 000 eur zdanených 42 percentami.
Vyššia hraničná sadzba dane sa týka len príslušnej hornej časti príjmu. Priemerná sadzba dane z celého príjmu zostáva nižšia. To je podstatný rozdiel.
Napriek tomu existuje problém studenej progresie
A tu sa pôvodná téza stáva zaujímavou. Predstavme si: Zamestnanec zarába 50 000 eur. Ceny rastú o 5 percent. Jeho zamestnávateľ mu tiež zvýši plat o 5 percent. Teraz zarába: 52 500 eur. Reálne však nezbohatol. Jeho kúpna sila zostala len približne rovnaká. Ak sadzba dane zostane nezmenená, jeho priemerná sadzba dane môže napriek tomu vzrásť. Potom má: nominálne vyšší príjem – ale reálne nie vyšší blahobyt. Presne to sa označuje ako:
studená progresia.
Spolkové ministerstvo financií formuluje pozoruhodne jasne, že v tomto prípade možno hovoriť aj o „zvyšovaní daní nečinnosťou“. Spolkové ministerstvo financií
Na toto sa však reagovalo
Tvrdenie, že politika proti tomu 67 rokov nič nepodnikla, je nesprávne. Od roku 2015 Spolkové ministerstvo financií pravidelne zverejňuje správy o progresii. Od roku 2016 sa pravidelne upravujú kľúčové hodnoty sadzieb. Aj v roku 2026 sa sadzba opäť posunula doprava. Základná nezdaniteľná časť základu dane vzrástla na: 12 348 eur. BMF výslovne vysvetľuje, že tieto opatrenia majú kompenzovať studenú progresiu. Spolkové ministerstvo financií Zaujímavé však je: Táto pravidelná systematická korekcia existuje len približne desať rokov. Historický posun predchádzajúcich desaťročí tým automaticky nezmizne.
A práve preto je pohľad späť taký zaujímavý
Vezmime si výlučne logiku grafu Pioneer. V roku 1969 bola hranica pre maximálnu sadzbu dane na úrovni: 9,14-násobku priemerného zárobku.
Ak by sme chceli tento pomer zachovať aj dnes, musela by byť príslušná hranica pri priemernom plate 64 441 eur približne na úrovni:
589 000 eur
To výslovne neznamená, že 589 000 eur by bola „správna“ daňovo-politická hranica. Ukazuje to len, ako zásadne sa tento pomer zmenil.
A ani 300 000 eur nie je žiadna prírodná konštanta
V rozšírenom sprievodnom texte ku grafu sa uvádza, že hranica by dnes mala byť v skutočnosti okolo 300 000 eur. Aj to závisí od výpočtu. Indexácia podľa spotrebiteľských cien? Priemerných miezd? Mediánovej mzdy? Produktivity? Celohospodárskeho vývoja príjmov? V závislosti od meradla dostaneme rôzne výsledky. Preto by sme z jedného zaujímavého historického grafu nemali konštruovať zdanlivú presnosť. Robustné tvrdenie skôr znie:
Hranica pre bežnú maximálnu sadzbu dane je dnes v pomere k všeobecnej úrovni príjmov výrazne nižšia ako koncom 60. rokov.
To samo o sebe je dostatočne pozoruhodné.
Teraz prichádza na rad kúpna sila
Prečo nás táto téma v Spargold zaujíma? Nie preto, že by sa zlato vyhýbalo dani z príjmu. To nerobí. A už vôbec nie preto, že by drahé kovy boli daňovo-politickým riešením. Zaujímavý je skôr mechanizmus za týmto grafom. V roku 1969 bolo: 6 156 eur priemerným príjmom. Dnes je potrebných viac ako: 60 000 eur na to, aby sa dosiahla porovnateľná nominálna úroveň dnešného priemerného príjmu. Samozrejme, životná úroveň a hospodársky výkon sú dnes tiež úplne iné. Čísla však zviditeľňujú, ako výrazne sa merná jednotka peňazí v priebehu desaťročí mení.
Nominálne nie je reálne
To je možno najdôležitejšie spojenie medzi daňami, infláciou a budovaním majetku. Ľudia často rozmýšľajú nominálne. Môj plat vzrástol. Môj dom má vyššiu hodnotu. Moje portfólio je väčšie. Môj stav na účte sa zvýšil. Relevantná otázka však znie:
Vzrástla aj moja kúpna sila?
Majetok, ktorý sa za 20 rokov zdvojnásobí, neurobil svojho majiteľa nevyhnutne dvakrát bohatším. Ak sa v rovnakom čase úmerne zvýši cenová hladina, reálny nárast majetku môže byť podstatne menší.
Presne preto nás v Spargold zaujíma dlhodobá perspektíva
Zlato negeneruje žiadny cashflow. Nevypláca žiadne úroky. Jeho cena niekedy výrazne kolíše. Fyzické zlato však má osobitnú vlastnosť: Nie je pohľadávkou voči dlžníkovi. A jeho množstvo sa nedá zvyšovať menovopolitickými rozhodnutiami v rovnakom zmysle ako peňažná zásoba meny. Preto sa zlato po stáročia používa ako forma dlhodobej diverzifikácie majetku. Nie ako ochrana pred konkrétnou sadzbou dane z príjmu. Ale ako možný stavebný kameň proti inému riziku:
dlhodobej strate monetárnej kúpnej sily.
Možno preto graf rozpráva iný príbeh
Nie: „Politika nás už 67 rokov tajne klame.“ To sa z údajov nedá vyvodiť. Ale určite: Nominálne príjmy môžu výrazne rásť bez toho, aby hranice medzi stredom a vrcholom zostali nezmenené. A: Inflácia v priebehu desaťročí nemení len ceny. Mení aj význam nominálnych čísiel. V roku 1969 bolo 56 263 eur – v prepočte – veľkosťou príjmu ďaleko nad priemerom. Dnes sa číslo v tomto rozsahu nachádza uprostred trhu práce. To by nám malo pripomenúť:
Majetok sa dlhodobo nemeria v eurách.
Ale v kúpnej sile.
Zostaňte prezieraví.
Váš
Helge Peter Ippensen
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.


