DEAN namiesto IBAN? Čo znamená nové číslo účtu digitálneho eura a pre zlato

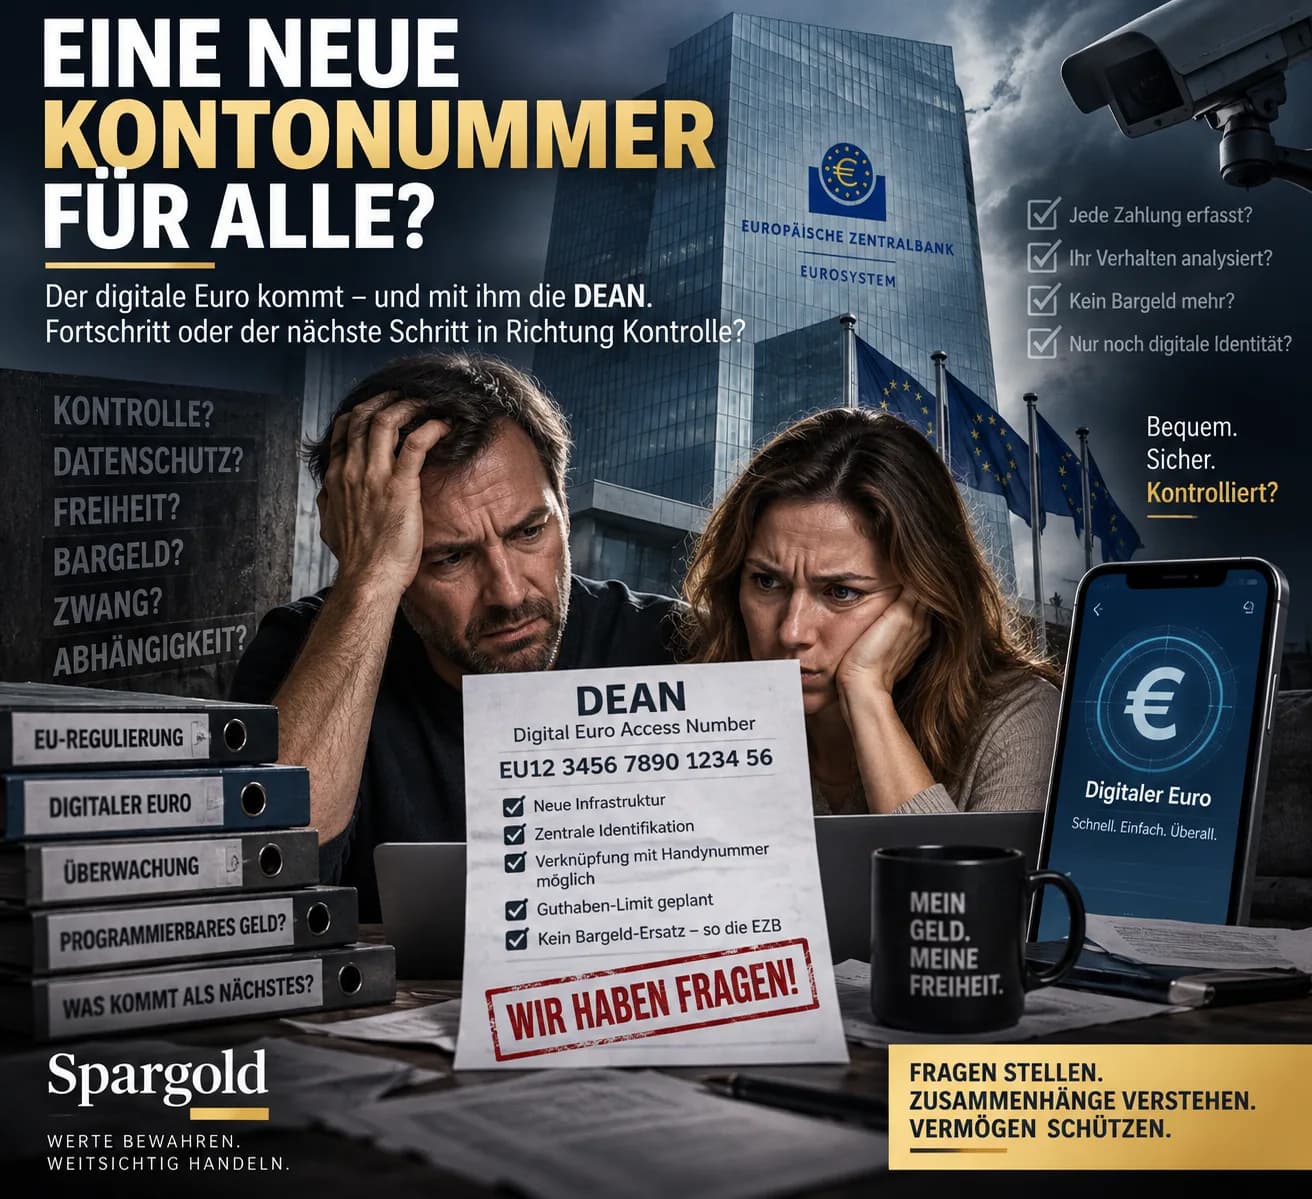
DEAN: Digitálne euro dostáva vlastné číslo účtu (zlato však nie!) – a projekt sa zrazu stáva veľmi konkrétnym
18 znakov. V budúcnosti by mohli mať pre digitálne euro podobný význam ako IBAN pre náš dnešný bankový účet. Názov:
DEAN
Digital Euro Access Number.
Zatiaľ čo verejná diskusia o digitálnom eure sa často stále točí okolo dosť abstraktných pojmov – ochrana údajov, digitálne peniaze centrálnej banky, náhrada hotovosti alebo programovateľné peniaze –, Európska centrálna banka už dávno buduje technickú infraštruktúru.
A presne preto je DEAN zaujímavý. Pretože ukazuje: O digitálnom eure ešte nie je rozhodnuté. Ale technicky sa naň medzitým už veľmi konkrétne pripravuje.
Čo je DEAN?
Zjednodušene by sa dalo povedať: IBAN identifikuje váš bankový účet. DEAN identifikuje váš účet v digitálnom eure. Porovnanie však nie je úplne presné. Pretože za oboma číslami účtov stoja dve odlišné formy peňazí. Peniaze na našom bežnom účte sú v zásade pohľadávkou voči obchodnej banke. Digitálne euro by však bolo: digitálne peniaze centrálnej banky. Teda digitálna forma verejných peňazí vydávaná Eurosystémom. Presne pre tento účel vzniká vlastná infraštruktúra.
DEAN už existuje v technických špecifikáciách
Toto nie je žiadna špekulácia o budúcnosti. V požiadavkách na pilotnú prevádzku zverejnených v marci 2026 EZB presne popisuje, ako to má fungovať.
Pri vytváraní beta účtu v digitálnom eure požiada poskytovateľ platobných služieb platformu Digital Euro Service Platform o DEAN.
Platforma vygeneruje číslo. Poskytovateľ platobných služieb ho pridelí používateľovi. Každý príslušný účet má tak jednoznačnú identifikáciu. European Central Bank Aktuálny návrh počíta so štruktúrou 18 alfanumerických znakov. A začína sa: EU. European Central Bank To skutočne znie trochu ako IBAN. Ale je to viac než len nový spôsob zápisu pre ten istý účet.
IBAN a DEAN by existovali vedľa seba
Toto je dôležitý bod. DEAN nemá nahradiť IBAN. Kto bude naďalej využívať klasický bežný účet, bude preň naďalej potrebovať existujúcu infraštruktúru bankových účtov. DEAN patrí výlučne k infraštruktúre digitálneho eura. V budúcnosti by tak mohli vedľa seba existovať dve úrovne: Peniaze obchodných bánk → IBAN a digitálne peniaze centrálnej banky → DEAN A presne tu sa začína ten skutočne zaujímavý príbeh.
Pretože digitálne euro by nebolo len ďalším bežným účtom
Dnes sa veľká časť našich peňazí nenachádza v centrálnej banke. Sú na účtoch v obchodných bankách. Bankové vklady sú pohľadávky voči príslušnej banke. Priamy prístup k peniazom centrálnej banky majú súkromné osoby doteraz v podstate len prostredníctvom: hotovosti. Digitálne euro to má zmeniť. Má sprístupniť peniaze centrálnej banky aj digitálne pre každodenný platobný styk. European Central Bank DEAN by tak nebol len novým číslom účtu. Bol by technickým kľúčom k novej úrovni európskeho menového systému.
Budem musieť v budúcnosti vyťukávať 18 znakov?
Pravdepodobne často nie. Pretože EZB plánuje dodatočne takzvané aliasy. V pilotnej prevádzke sa na tento účel najskôr počíta s: číslom mobilného telefónu vorgesehen. Princíp: Telefónne číslo
↓
DEAN
↓
Účet v digitálnom eure Telefónne číslo by bolo len ľahko zapamätateľným aliasom. V pozadí by infraštruktúra zistila príslušný DEAN a platbu podľa toho presmerovala. European Central Bank To je dôležité.
Pretože vďaka tomu by mohlo digitálne euro v každodennom živote pôsobiť oveľa jednoduchšie, než by naznačoval pojem „nové číslo účtu“.
Dostane teraz každý Európan DEAN?
Nie. Aspoň nie podľa súčasného stavu. Toto vyhrotenie niektorých titulkov zachádza príliš ďaleko. DEAN v pilotnej prevádzke dostane ten, kto ako účastník využíva príslušný beta účet v digitálnom eure.
Ani pre neskoršie digitálne euro sa v súčasnosti nepočíta s tým, že by sa každému občanovi povinne pridelil takýto účet.
EZB zdôrazňuje: Nikto nemá byť povinný používať digitálne euro. European Central Bank Tým zostáva zachovaný aj existujúci IBAN. A hotovosť má takisto zostať. Aspoň taká je súčasná politická a regulačná konštrukcia.
Ale prečo sa potom už buduje infraštruktúra?
Pretože platobný systém takéhoto rozsahu nemožno začať vyvíjať až vtedy, keď politika povie definitívne áno. EZB chce byť pripravená na možné zavedenie v roku:
2029
bereit sein. Na tento účel sa v druhej polovici roka 2027 začne dvanásťmesačná pilotná prevádzka. Už bolo vybraných 36 poskytovateľov platobných služieb. European Central Bank Vývojové práce teda prebiehajú už teraz. A to je možno to najdôležitejšie zistenie: Politicky o digitálnom eure ešte nie je definitívne rozhodnuté. Technicky sa už jeho možné zavedenie pripravuje. Oboje môže byť pravdou súčasne.
Aj zostatok má byť obmedzený
Tu nový príbeh o DEAN priamo nadväzuje na našu predchádzajúcu analýzu. Digitálne euro nie je zamýšľané ako neobmedzený sporiaci účet. EZB plánuje: horný limit zostatku. Konečná suma ešte nie je stanovená.
Na žiadosť európskych zákonodarcov EZB preskúmala scenáre s hypotetickými limitmi až do 3 000 eur na osobu. European Central Bank
To nie je schválený limit 3 000 eur. Ale ukazuje to architektúru. Prečo vôbec limit?
Pretože EZB chce zabrániť tomu, aby občania vo veľkom rozsahu presúvali peniaze z účtov v obchodných bankách do peňazí centrálnej banky.
To by totiž mohlo najmä v čase krízy destabilizovať financovanie bánk.
Čo sa stane, ak budem chcieť zaplatiť viac?
Aj na to už existuje koncept. Predpokladajme, že používateľ vlastní 500 digitálnych eur. Chce však zaplatiť 800 eur. Potom by rozdiel mohol automaticky prísť z prepojeného bankového účtu. EZB to nazýva: Reverse Waterfall.
Naopak, peniaze, ktoré prekročia povolený horný limit digitálneho eura, by mohli byť automaticky presmerované na prepojený účet v obchodnej banke:
Waterfall. European Central Bank Horný limit by tak nemusel nevyhnutne obmedzovať platobný styk. Obmedzuje predovšetkým to: koľko digitálnych peňazí centrálnej banky možno držať trvalo. A práve toto rozlíšenie je dôležité.
Sú to programovateľné peniaze?
Podľa súčasného konceptu: Nie. EZB výslovne rozlišuje medzi programovateľnými peniazmi a podmienenými platbami. Digitálne euro nemá byť konštruované tak, aby úrad mohol určiť: Tieto peniaze sa smú minúť len na potraviny. Alebo: Tieto peniaze po troch mesiacoch prepadnú. Alebo: Tieto peniaze sa nesmú použiť na určitý tovar. Takéto účelové viazanie práveže nemá byť súčasťou digitálneho eura. European Central Bank Naopak, možné majú byť podmienené platby. Napríklad: Peniaze sa prevedú až vtedy, keď bude tovar doručený. To je technicky niečo iné.
A čo ochrana údajov?
Aj tu stojí za to rozlišovať medzi oprávnenou otázkou a unáhleným tvrdením. DEAN nevyhnutne vytvára jednoznačný identifikátor účtu. To však automaticky neznamená, že EZB tým môže osobne sledovať každého občana a každú platbu. Súčasná architektúra pracuje s pseudonymizáciou a poskytovateľmi platobných služieb ako rozhraním.
Pre offline platby EZB dokonca sľubuje úroveň ochrany údajov, ktorá sa má blížiť hotovosti: Podrobnosti o offline platbe majú poznať len platiteľ a príjemca. European Central Bank
Zároveň zostáva pravdou:
Digitálny platobný systém si vyžaduje technické identifikátory, pravidlá prístupu, softvér, hardvér a regulačné predpisy.
Tým vznikajú iné závislosti ako pri bankovke vo vlastnej ruke. Aj to by malo byť dovolené triezvo konštatovať.
A tu sa začína skutočná perspektíva Spargold
Zaujímavý protiklad neznie: Digitálne euro je zlé – zlato je dobré. To by bolo príliš jednoduché. Obe plnia úplne odlišné funkcie. Digitálne euro má byť optimalizované pre: platby. Rýchle. Digitálne. Celoeurópske. S vlastnou infraštruktúrou. Fyzické zlato je na to absolútne nevhodné. Nikto nechce platiť za kávu 0,0008 uncami zlata. Zlato však má vlastnosti, ktoré digitálne euro vedome nemá.
Digitálne euro by bolo peniazmi v rámci systému
Vyžaduje si: technickú infraštruktúru. poskytovateľov platobných služieb. identifikátory ako DEAN. softvér. pravidlá. limity zostatku. A napokon fungujúci Eurosystém. Fyzické zlato toto všetko pre svoju samotnú držbu nepotrebuje. Fyzický zlatý tehlička nemá: žiadny IBAN. žiadny DEAN. žiadne heslo. žiadny horný limit zostatku od EZB. Ale tiež: žiadne úročenie. A jeho trhová cena môže výrazne kolísať. To nie je hodnotenie. Popisuje to dve úplne odlišné funkcie.
Možno preto potrebujeme mať v hlave oboje
Digitalizácia našich peňazí napreduje. To nie je ani prekvapujúce, ani automaticky ohrozujúce. Ale s každou novou digitálnou úrovňou rastie aj význam otázky:
Ktoré časti môjho majetku existujú výlučne v rámci digitálnych a inštitucionálnych systémov?
A:
Ktoré majetkové hodnoty držím mimo takýchto pohľadávkových a platobných systémov?
Presne tam pre nás spočíva význam fyzických drahých kovov. Nie ako náhrada za euro. Nie ako platobný prostriedok na každý deň. Ale ako možný doplnok v rámci diverzifikovanej majetkovej štruktúry.
DEAN preto rozpráva väčší príbeh
Dnes sa javí ako technická poznámka pod čiarou. 18 znakov. Nový identifikátor účtu. Ďalší pojem popri IBAN a BIC. Ale v skutočnosti DEAN zviditeľňuje, akou konkrétnou sa už architektúra digitálneho eura stala. Digitálne euro ešte nie je zavedené. O jeho konečnej podobe ešte nie je rozhodnuté. And nikto dnes nevie, nakoľko by ho obyvateľstvo skutočne využívalo. Ale infraštruktúra sa pripravuje. Možno preto najzaujímavejšia otázka neznie: „Dostanem čoskoro nové číslo účtu?“ Sondern:
Ako sa zmení náš vzťah k peniazom, keď aj peniaze centrálnej banky dostanú digitálny účet, identifikátor a technickú infraštruktúru?
Odpoveď na to pôjde ďaleko nad rámec 18 znakov. Zostaňte prezieraví.
Váš
Helge Peter Ippensen
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.


