Striebro pred PCE showdownom: Skutočne sa investorom rozpadá rally pod rukami?

28. septembra 2026
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.

Jednoducho investujte do fyzických drahých kovov.
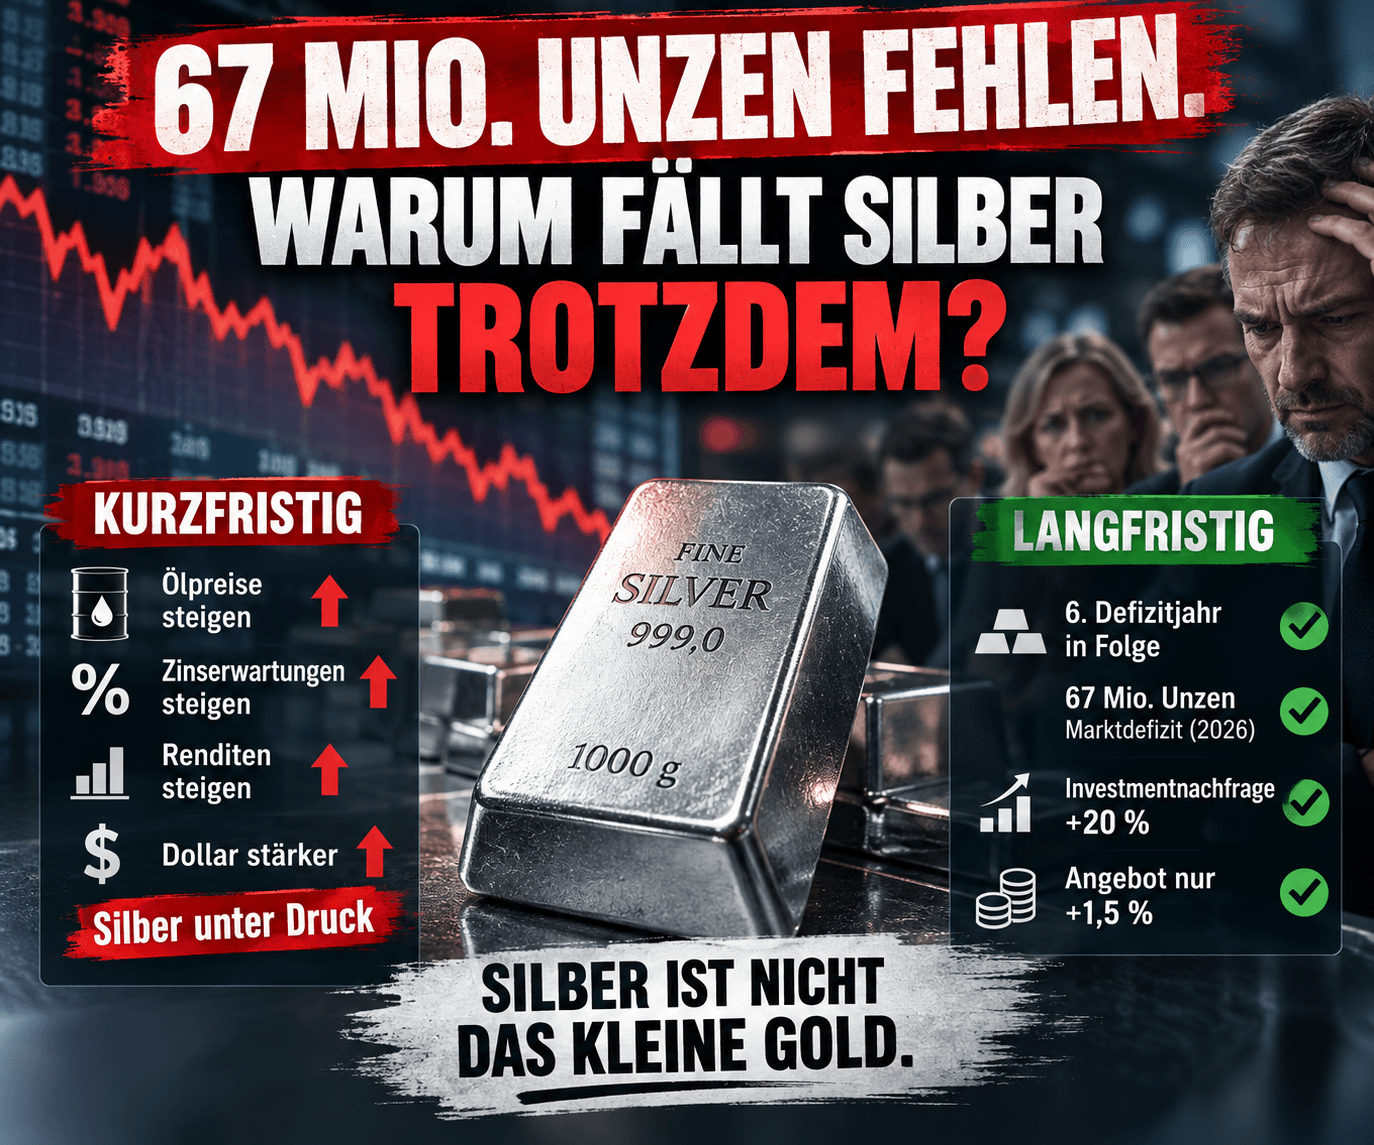
67 miliónov uncí.
Taký veľký má byť v roku 2026 deficit na svetovom trhu so striebrom.
Po:
A napriek tomu je striebro krátkodobo pod značným tlakom.
Ako to ide dokopy?
Odpoveď na to celkom dobre ukazuje, prečo striebro patrí k najfascinujúcejším – a najviac nervy drásajúcim – drahým kovom.
Striebro totiž vedie súčasne dva životy.
Je to:
Drahý kov.
A:
Priemyselný kov.
A momentálne tieto dva svety ťahajú opačnými smermi.
30. septembra zverejní americký Bureau of Economic Analysis augustové údaje o osobných príjmoch a výdavkoch na spotrebu.
V nich sa skrýva číslo, ktoré by mohlo finančné trhy obzvlášť zaujímať:
Fed tento cenový index intenzívne sleduje.
Naposledy zverejnené júlové údaje neboli ani zďaleka upokojujúce.
Inflácia PCE:
3,7 %.
Jadrová PCE bez potravín a energií:
3,3 %. Wirtschaftsanalyse USA
Obe hodnoty sa nachádzajú výrazne nad inflačným cieľom Federal Reserve.
A presne preto by mohla byť streda pre zlato a striebro volatilná.
16. septembra zvýšila americká centrálna banka svoju základnú úrokovú sadzbu o:
25 bázických bodov.
Nové rozpätie:
Bolo to prvé zvýšenie úrokových sadzieb po viac ako troch rokoch. Federal Reserve
Pozoruhodné je odôvodnenie.
Americká ekonomika naďalej solídne rastie.
Investície sú robustné.
Trh práce sa javí ako stabilný.
Ale:
Inflácia zostáva zvýšená.
Pre drahé kovy je to nepríjemná kombinácia.
To znie na prvý pohľad paradoxne.
Zlato a striebro sa napokon považujú za klasické zabezpečenie proti znehodnoteniu peňazí.
Prečo teda klesajú práve vtedy, keď rastú obavy z inflácie?
Pretože trhy nehodnotia len infláciu.
Hodnotia aj:
Ak rastúce ceny ropy zvyšujú infláciu a Fed preto ďalej zvyšuje úrokové sadzby, môžu rásť aj výnosy bezpečných štátnych dlhopisov.
Zlato a striebro oproti tomu vyplácajú:
0 % úrok.
Tým rastú ich náklady obetovanej príležitosti.
Presne to momentálne zažívame.
Vývoj v posledných týždňoch ukazuje nezvyčajný reťazec:
Ropa rastie
↓
Obavy z inflácie rastú
↓
Očakávania úrokových sadzieb rastú
↓
Výnosy dlhopisov rastú
↓
Dolár má tendenciu posilňovať
↓
Zlato a striebro sa dostávajú pod tlak
24. septembra agentúra Reuters súčasne informovala o vyšších cenách ropy, dolári na dvojmesačnom maxime a veľmi vysokých výnosoch amerických štátnych pokladničných poukážok (US-Treasury). Zlato pritom kleslo na najnižšiu úroveň od 16. septembra. Reuters
Striebro sa tejto makroekonomickej mechanike krátkodobo dokáže len ťažko vyhnúť.
Nie.
To by bolo príliš jednoduché.
Prekvapivo vysoká hodnota PCE by mohla striebro dostať pod výrazný tlak.
Prekvapivo nízka hodnota by naopak mohla znížiť očakávania úrokových sadzieb a poskytnúť drahým kovom priestor na dýchanie.
Ale:
A presne tu začína druhý príbeh.
Silver Institute očakáva v roku 2026 opäť:
A to vo výške približne:
67 miliónov uncí. Silberinstitut
Tým by bol rok 2026 už:
Kumulované deficity tejto fázy sa podľa World Silver Survey sčítavajú na približne:
Toto nie je krátkodobý príbeh Fed-u. Toto je štrukturálny príbeh trhu.
Pre rok 2026 očakáva Silver Institute banskú produkciu vo výške približne:
820 miliónov uncí.
Plus:
1 %.
Celková ponuka striebra má vzrásť o približne:
1,5 %
na približne 1,05 miliardy uncí. Silberinstitut
To nie je nič.
Ale nie je to ani explozívna reakcia ponuky na vysoké ceny.
Jeden z dôvodov:
Striebro sa často nezískava ako hlavný produkt striebornej bane.
Často vzniká ako vedľajší produkt pri ťažbe iných kovov.
Vyššia cena striebra preto automaticky nevedie k tomu, že by sa na trh krátkodobo dostalo podstatne viac striebra.
Tu to začína byť obzvlášť zaujímavé.
Silver Institute očakáva v roku 2026 pri fyzickom investičnom dopyte:
Na:
227 miliónov uncí. Silberinstitut
Tým sa zvyšujúci sa dopyt po minciach a tehlách stretáva s trhom, ktorý už roky spotrebúva viac striebra, než sa nanovo vyprodukuje.
Pre strieborných býkov je to silný argument.
Ale aj tento príbeh má svoju druhú stranu.
Vysoké ceny menia správanie.
To platí aj pre striebro.
Obzvlášť jasne to vidieť pri fotovoltike.
Solárne články potrebujú striebro.
Ale keď je striebro čoraz drahšie, výrobcovia majú silnú ekonomickú motiváciu:
používať menej striebra na článok.
Alebo striebro čiastočne nahradiť inými materiálmi.
Presne to sa deje.
Silver Institute preto napriek naďalej rastúcim solárnym inštaláciám očakáva klesajúcu spotrebu striebra v tejto oblasti.
Celkové priemyselné spracovanie striebra má v roku 2026 klesnúť o približne:
2 %
na približne:
650 miliónov uncí. Silberinstitut
To je mechanizmus, ktorý sme vypracovali už v našom poslednom príspevku o striebre:
Pri zlate môžeme pomerne jasne rozlišovať medzi investičným dopytom, dopytom po šperkoch a dopytom centrálnych bánk.
Striebro je komplikovanejšie.
Profituje z:
Elektrifikácie.
Automobilového priemyslu.
Elektroniky.
Dátových centier.
Infraštruktúry umelej inteligencie (AI).
Solárnej energie.
A zároveň tento priemyselný dopyt konkuruje:
Minciam.
Tehlám.
ETP.
Šperkom.
Strieborným predmetom.
To znamená:
Keď investori objavia striebro, narazia na trh, ktorého fyzickú ponuku už aj tak potrebujú priemyselní spotrebitelia.
Ale ak cena stúpne príliš prudko, títo spotrebitelia reagujú.
Šetria striebrom.
Substituujú ho.
Recyklujú.
Presne preto by sa z trhového deficitu nikdy nemala automaticky odvodzovať určitá cena striebra.
Krátkodobo:
veľmi veľa.
Dlhodobo:
podstatne menej.
Ak by jadrová PCE inflácia dopadla prekvapivo vysoko, mohli by vzrásť očakávania ďalšieho zvyšovania úrokových sadzieb Fed-u.
Dolár a výnosy by mohli posilniť.
Striebro by mohlo klesnúť.
Ak by naopak inflácia dopadla slabšie, táto mechanika by sa mohla obrátiť.
Ale ani jedno neodpovedá na dlhodobo rozhodujúcu otázku.
Tá znie:
Presne tam sa rozhoduje o napínavejšom príbehu striebra.
Nie v jednu stredu.
Ale v priebehu rokov.
Možno je to najdôležitejšia veta.
Striebro reaguje na menovú politiku ako drahý kov.
Reaguje na konjunktúru ako priemyselný kov.
Reaguje na infláciu.
Na úroky.
Na dolár.
Na solárnu produkciu.
Na elektrifikáciu.
Na investičný dopyt.
A na technologickú substitúciu.
Preto môže striebro rásť podstatne prudšie ako zlato.
A podstatne prudšie klesať.
Kto považuje striebro výhradne za lacnejší variant zlata, prehliada práve túto osobitosť.
Možno dokonca veľmi volatilná.
Ale o otázke, či bude striebro na úrovni 60, 70 alebo niekedy opäť výrazne vyššie, nerozhodne jedna jediná správa PCE.
Rozhodujúca je súhra:
Menovej politiky.
Reálnych úrokových sadzieb.
Investičného dopytu.
Priemyselného dopytu.
Substitúcie.
Banskej ponuky.
A:
fyzických zásob.
Preto by sa pri striebre malo možno menej pozerať na najbližšiu stredu.
A viac na najbližšie roky.
Lebo:
A presne preto zostáva také napínavé.
Zostaňte prezieraví.
Váš
Helge Peter Ippensen