EÚ od roku 2027 sprísňuje bankovníctvo v tretích krajinách – čo to znamená pre zlato v Singapure?

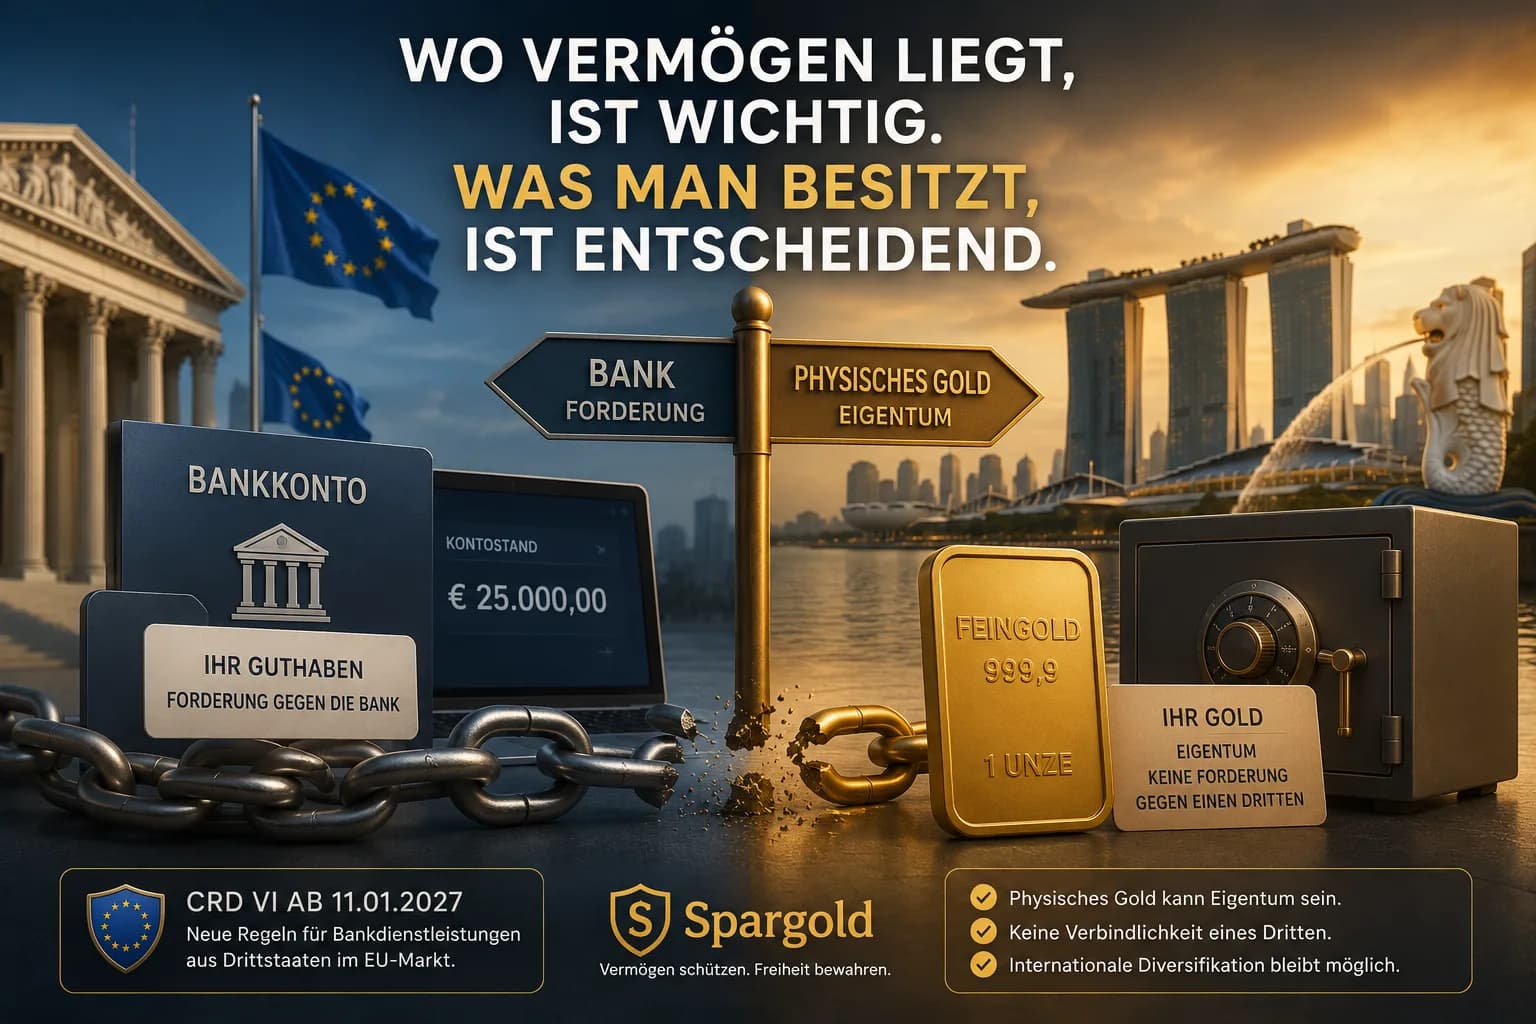
Koniec zahraničných účtov? Čo nová regulácia EÚ skutočne znamená – a čo nie
11. januára 2027.
Tento dátum by mohol byť dôležitý pre banky vo Švajčiarsku, Veľkej Británii, USA alebo Singapure, ak aktívne ponúkajú určité služby klientom v Európskej únii.
Dôvodom je nová európska smernica o kapitálových požiadavkách CRD VI.
Na sociálnych sieťach sa medzitým šíri podstatne dramatickejšia správa:
Občania EÚ by si v budúcnosti prakticky už nemohli otvárať účty mimo EÚ.
Je to pravda?
Nie – aspoň nie v takejto paušálnej rovine.
Skutočná regulácia je napriek tomu zaujímavá.
Čo sa v januári 2027 skutočne stane
Článkom 21c smernice CRD VI EÚ zjednocuje prístup určitých spoločností z tretích krajín na trh.
Ak chce dotknutá spoločnosť z tretej krajiny ponúkať určité klasické bankové služby v členskom štáte EÚ, musí si tam v zásade zriadiť povolenú pobočku.
V podstate ide najmä o:
-
vklady a iné návratné peňažné prostriedky,
-
poskytovanie úverov,
-
záruky a záväzky.
Tým sa napríklad pre banku zo Singapuru alebo Švajčiarska sťaží priame a aktívne ponúkanie určitých klasických bankových služieb v Nemecku bez toho, aby tu disponovala potrebnou štruktúrou a povolením.
Prvý omyl: „Zahraničné účty budú zakázané“
V smernici sa to takto neuvádza.
Naopak.
CRD VI obsahuje dôležitú výnimku.
Ak sa klient obráti na spoločnosť z tretej krajiny z vlastnej iniciatívy, môže sa uplatniť takzvaná výnimka reverse-solicitation.
Smernica v odôvodneniach okrem toho výslovne objasňuje, že využívanie bankových služieb mimo Únie má zostať nedotknuté.
To je podstatný rozdiel.
EÚ teda svojim občanom vo všeobecnosti nezakazuje využívať bankové služby mimo EÚ.
Reguluje skôr to, za akých podmienok smú spoločnosti z tretích krajín ponúkať určité bankové služby na trhu EÚ.
Druhý omyl: Všetky existujúce zahraničné účty musia byť zrušené
Ani to sa zo smernice nedá vyvodiť.
Článok 21c ods. 5 výslovne chráni existujúce zmluvy, ktoré boli uzavreté pred 11. júlom 2026.
Cieľom tohto ustanovenia je zachovať nadobudnuté práva klientov z týchto zmlúv.
To, ako budú jednotlivé banky pristupovať k svojim európskym klientom, je iná otázka.
Regulačná záťaž totiž môže viesť k tomu, že poskytovateľ už nebude chcieť z ekonomických dôvodov obsluhovať určité skupiny klientov.
To by však bol obchodný dôsledok regulácie – a nie zákonný zákaz zahraničného účtu.
Prečo je toto pravidlo napriek tomu relevantné
Smernicu CRD VI by sme preto nemali ani dramatizovať, ani zľahčovať.
EÚ skutočne mení podmienky pre cezhraničné finančné služby.
Cieľom je harmonizovaný regulačný rámec a silnejší dohľad nad bankami z tretích krajín, ktoré pôsobia na európskom trhu.
EBA k tomu len 7. júla 2026 zverejnila svoje konečné usmernenia pre povoľovanie pobočiek z tretích krajín.
Pre poskytovateľov to znamená viac regulačných požiadaviek.
Pre klientov to môže znamenať, že určité zahraničné banky prehodnotia svoju ponuku pre klientov z EÚ.
To je reálna zmena.
Ale je to niečo iné ako kontrola kapitálových tokov.
A čo to má spoločné so zlatom?
Tu to začína byť pre investorov zaujímavé.
Bankový účet a fyzické zlato sú totiž právne a ekonomicky dve úplne odlišné veci.
Bankový zostatok je pohľadávka voči banke.
Majiteľ účtu nevlastní konkrétne bankovky, ktoré vložil.
Vlastní nárok voči úverovej inštitúcii.
Fyzické zlato môže byť naproti tomu priamym vlastníctvom klienta.
Rozhodujúca je pritom konkrétna právna konštrukcia.
Pri plne alokovanom fyzickom zlate nejde o vklad, ale v zásade o vlastníctvo majetkovej hodnoty.
Bankovníctvo v tretích krajinách nie je to isté ako úschova v tretích krajinách
Presne toto rozlíšenie sa v aktuálnej diskusii stráca.
CRD VI reguluje bankové služby.
Z toho automaticky nevyplýva, že občan EÚ by si v budúcnosti nemohol kúpiť a nechať uschovať fyzické zlato vo Švajčiarsku alebo v Singapure.
Článok 21c neobsahuje ani všeobecnú povinnosť držať majetkové hodnoty v rámci Európskej únie.
To je pre diskusiu o medzinárodnej diverzifikácii majetku rozhodujúci rozdiel.
Ale ani zlato v zahraničí nie je priestorom bez právnej regulácie
Naopak, bolo by neseriózne vyvodzovať z toho, že fyzické zlato mimo EÚ je v zásade imúnne voči európskej regulácii.
Rozhodujúce sú vždy konkrétne zmluvné podmienky, poskytovateľ, platobné cesty, predpisy proti praniu špinavých peňazí, daňové povinnosti a otázka, aké služby sú skutočne poskytované.
Medzinárodná diverzifikácia preto neznamená absenciu regulácie.
Znamená to v prvom rade len:
Nie všetky majetkové hodnoty sa nachádzajú v tom istom právnom, menovom a finančnom systéme.
Čo CRD VI skutočne ukazuje
Zaujímavým príbehom preto nie je:
„EÚ zakazuje zahraničné účty.“
To by bolo príliš ďalekosiahle.
Zaujímavejší je skutočný vývoj.
Európa stanovuje jasnejšiu regulačnú hranicu pri určitých finančných službách z tretích krajín.
Banky z tretích krajín sa musia rozhodnúť, či a ako chcú v budúcnosti pôsobiť na európskom trhu.
Pre investorov tak vzniká dôležité rozlíšenie:
Kde sa nachádza môj majetok?
Čo právne vlastním?
A voči komu mám len pohľadávku?
Euro na bankovom účte je pohľadávka voči banke.
Štátny dlhopis je pohľadávka voči štátu.
Plne alokované fyzické zlato môže byť naproti tomu priamym vlastníctvom.
To nerobí jedno automaticky lepším ako druhé.
Ale robí ich to zásadne odlišnými.
Rozhodujúca otázka preto neznie len to, kde sa majetok nachádza – ale v akej právnej forme ho vlastníte.
Zostaňte prezieraví
Váš Helge Peter Ippensen
Pozrite si tiež
Sporiaci plán
Nastavte si svoj automatický sporiaci plán do drahých kovov. Investujte do fyzického zlata, striebra a platiny s bezpečným skladovaním už od 5 €.
Cena zlata
Aktuálna cena zlata naživo v eurách a dolároch: cena za gram, uncu a kilogram, graf, denné minimum a maximum, ceny podľa rýdzosti a vývoj ceny.
Uskladnenie
Uskladňujte zlato, striebro a platinu v The Reserve v Singapure. Overená pravosť, poistené, 100 % fyzické, auditované a mimo bankového systému EÚ. Bezdaňový colný sklad.
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.


