Cena zlata a konflikt v Iráne: Keď ropa rastie a zlato napriek tomu klesá

4. októbra 2026
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.

Jednoducho investujte do fyzických drahých kovov.
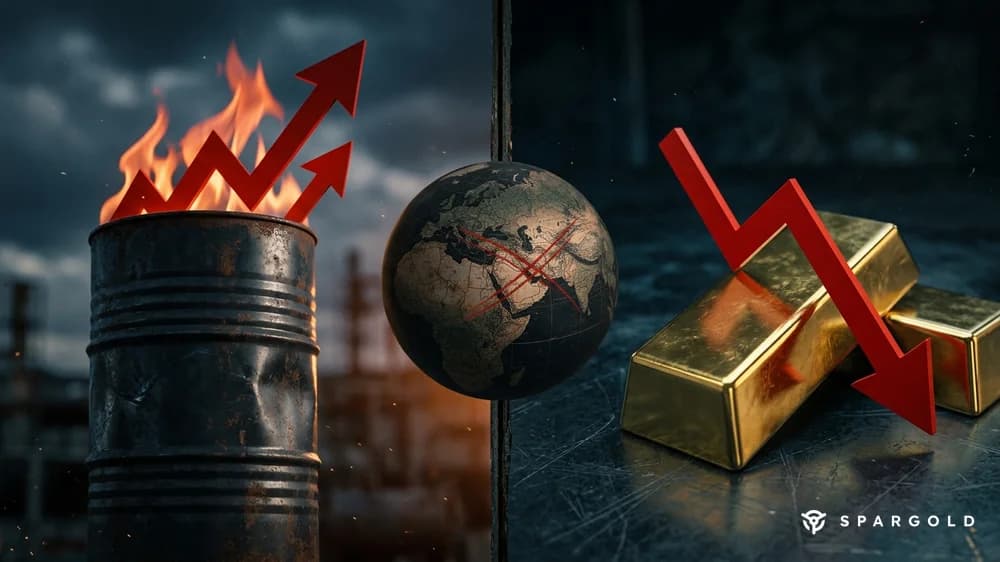
Cena zlata a konflikt v Iráne — keď zlato klesá a ropa rastie, mal by nastať pravý opak — avšak v septembri 2026 sa stalo presne to. Zatiaľ čo konflikt v Iráne tlačí cenu ropy nahor a zvyšuje inflačné očakávania, zlato naďalej klesá. Dôvod: Stúpajúce ceny ropy zvyšujú inflačné očakávania, Fed reaguje zvyšovaním úrokových sadzieb — a vyššie úroky zaťažujú zlato viac, než ho kríza podporuje. Štrukturálna zmena v klasickom naratíve o krízovom kove.
Zlato sa po stáročia považuje za klasický krízový kov. Pri geopolitickom napätí, vojnách a hospodárskej neistote rastie dopyt po zlate ako bezpečnom prístave. V septembri 2026 sa však ukazuje iný obraz: Konflikt v Iráne eskaluje, útoky medzi USA a Iránom výrazne tlačia cenu ropy nahor. Zlato napriek tomu klesá — na sedemtýždňové minimum 4 110 až 4 157 USD za trojskú uncu.
Zároveň sa striebro v minulom týždni prepadlo o takmer 5 percent. DAX stratil, dolár získal. Investori, ktorí vsadili na zlato ako na zabezpečenie proti kríze, zažívajú sklamanie — aspoň krátkodobo. Čo sa stalo?
Kauzalita je komplexná, ale pochopiteľná. Stúpajúca cena ropy zvyšuje náklady na energiu v celom hospodárstve. To tlačí infláciu nahor. Vyššia inflácia núti Fed ďalej zvyšovať úrokové sadzby — aby zabezpečil cenovú stabilitu. A vyššie úrokové sadzby zaťažujú zlato, pretože zvyšujú výhodu nákladov obetovanej príležitosti dlhopisov oproti zlatu.
| Udalosť | Priamy účinok | Účinok na zlato |
|---|---|---|
| Eskalácia konfliktu v Iráne | Cena ropy rastie | Spočiatku neutrálne až mierne pozitívne |
| Cena ropy rastie | Inflácia rastie | Zvýšená potreba ochrany proti inflácii — ale… |
| Inflácia rastie | Fed zvyšuje úroky | Negatívne: vyššie náklady obetovanej príležitosti |
| Úroky rastú | Výnosy dlhopisov rastú | Negatívne: odliv kapitálu zo zlata |
| Dolár posilňuje | Zlato sa stáva drahším v iných menách | Negatívne: nižší globálny dopyt |
Klasický naratív o krízovom kove funguje dobre, keď krízy znamenajú priame menové alebo systémové riziká — napríklad štátne bankroty, bankové krízy alebo devalvácie mien. Funguje menej dobre, keď kríza pôsobí predovšetkým prostredníctvom inflačného a úrokového kanála.
V súčasnom prostredí je to presne tento prípad: USA zvyšujú úrokové sadzby na 3,75 až 4,00 percenta. Štátne dlhopisy ponúkajú 5-percentný výnos. Za týchto okolností je vzdanie sa úroku pri držbe zlata veľmi reálne — a krátkodobo prevažuje nad krízovým bonusom. To neznamená, že zlato stratilo svoju ochrannú funkciu — znamená to, že táto funkcia sa prejavuje v iných scenároch.
Zlato pôsobí ako krízový kov obzvlášť silno, keď sú splnené nasledujúce podmienky: úrokové sadzby sú nízke alebo klesajú, dolár je slabý, bankový alebo menový systém je pod tlakom. V týchto scenároch zlato výrazne prekonáva dlhopisy ako bezpečný prístav. Podľa World Gold Council sú geopolitické riziká síce trvalo medzi tromi hlavnými dôvodmi investovania do zlata — ale v kombinácii s rastúcimi reálnymi úrokovými sadzbami krátkodobo strácajú svoj dominantný účinok. Viac o mechanike ceny zlata v glosári Spargold.
Keď sa aktuálny cyklus zvyšovania úrokových sadzieb skončí, tieto podmienky sa vrátia. Pre dlhodobých investorov do zlata to znamená: Súčasná slabosť nie je signálom na odchod, ale známym cyklickým vzorcom. So Spargold je možné nakupovať fyzické zlato výhodne a bezpečne — ďalšie články v blogu Spargold.
Ropná kríza v 70. rokoch je najlepším protipríkladom: Aj vtedy rástla ropa a inflácia súčasne — a zlato vyletelo o viac ako 2 000 percent. Rozdiel: Vtedy neexistoval cyklus zvyšovania úrokových sadzieb ako protiváha. Fed pod vedením Arthura Burnsa nechal infláciu bežať namiesto toho, aby proti nej bojoval. Reálne úrokové sadzby boli negatívne. Zlato profitovalo, pretože bolo jediným prostriedkom proti strate kúpnej sily.
Dnes je východisková situácia iná. Šéf Fed-u Warsh opakovane vyhlásil, že prioritou Fed-u je cenová stabilita. Úrokové sadzby sa budú zvyšovať, kým inflácia neklesne na 2 percentá. To robí dlhopisy atraktívnejšími než zlato — pokiaľ prebieha cyklus zvyšovania úrokových sadzieb. Historicky takéto fázy trvajú jeden až dva roky. Následne zvyčajne nasleduje silné oživenie zlata, keď Fed zmení smer.
Pre súkromného investora to znamená: Kto kupuje zlato ako krátkodobý krízový hedge, môže byť sklamaný, ak kríza pôsobí prostredníctvom ropy a úrokov. Kto drží zlato ako dlhodobé zabezpečenie kúpnej sily na 10 až 20 rokov, hodnotí krátkodobé fázy slabosti inak — ako nákupnú príležitosť, nie ako varovný signál.
Zlato nerastie automaticky pri každej kríze. Ak kríza pôsobí prostredníctvom inflácie a úrokov (ako pri iránskom ropnom šoku), úrokové efekty prevyšujú krízový bonus. Zlato reaguje obzvlášť silno pri priamych menových alebo systémových rizikách.
Striebro je priemyselnejšie zamerané ako zlato. Pri hospodárskej neistote klesá priemyselný dopyt — to prekrýva krízový bonus. Striebro v septembri 2026 kleslo o takmer 5 percent, keďže obavy z recesie zaťažili priemyselný dopyt.
Dlhodobo áno — počas desaťročí si zlato zachovalo kúpnu silu lepšie ako papierové meny. Krátkodobo to závisí od typu krízy: Menové krízy a systémové riziká spoľahlivo poháňajú zlato. Cykly zvyšovania úrokových sadzieb ho dočasne zaťažujú.
Tento článok nepredstavuje investičné poradenstvo. Investície do drahých kovov sú spojené s rizikami.