Argintul înaintea confruntării PCE: Se prăbușește cu adevărat raliul pentru investitori?

28 septembrie 2026
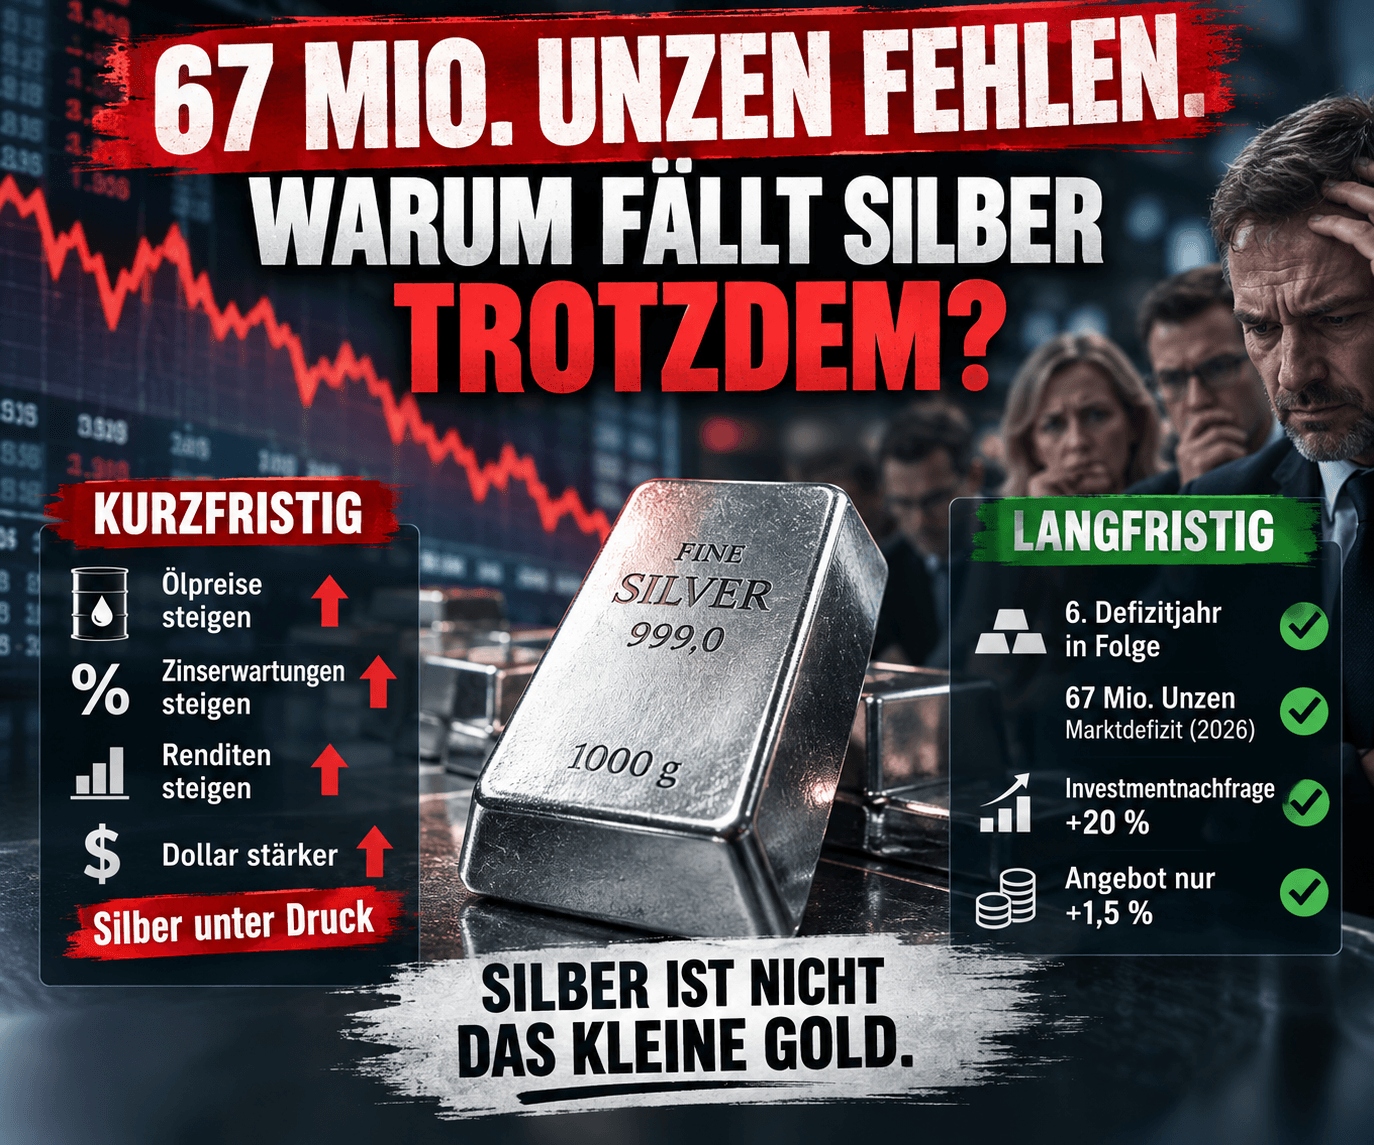

67 milioane de uncii.
Atât de mare se preconizează a fi deficitul pe piața mondială a argintului în 2026.
Pentru a:
Și totuși, argintul se află sub o presiune considerabilă pe termen scurt.
Cum se explică acest lucru?
Răspunsul arată destul de bine de ce argintul face parte din categoria celor mai fascinante – și solicitante pentru nervi – metale prețioase.
Deoarece argintul duce simultan două vieți.
Este:
Metal prețios.
Și:
Metal industrial.
Iar în acest moment, aceste două lumi trag în direcții diferite.
Pe 30 septembrie, Bureau of Economic Analysis din America va publica datele pentru luna august privind veniturile personale și cheltuielile de consum.
Acolo se află o cifră care ar putea interesa în mod deosebit piețele financiare:
Fed monitorizează intens acest indice de prețuri.
Ultimele date publicate pentru iulie au fost orice altceva decât liniștitoare.
Inflația PCE:
3,7 %.
PCE de bază (Core PCE), fără alimente și energie:
3,3 %. Analiza economică SUA
Ambele se situează semnificativ peste ținta de inflație a Federal Reserve.
Și tocmai de aceea, ziua de miercuri ar putea deveni volatilă pentru aur și argint.
Pe 16 septembrie, banca centrală a SUA a majorat rata dobânzii de referință cu:
25 puncte de bază.
Noul interval:
A fost prima majorare a dobânzii din ultimii mai bine de trei ani. Federal Reserve
Remarcabilă este motivarea.
Economia americană continuă să crească solid.
Investițiile sunt robuste.
Piața muncii se dovedește a fi stabilă.
Dar:
Inflația rămâne ridicată.
Aceasta este o combinație neplăcută pentru metalele prețioase.
Acest lucru sună paradoxal la început.
La urma urmei, aurul și argintul sunt considerate protecții clasice împotriva devalorizării banilor.
De ce scad ele tocmai atunci când grijile legate de inflație cresc?
Deoarece piețele nu evaluează doar inflația.
Ele evaluează și:
Dacă prețurile ridicate ale petrolului cresc inflația și, prin urmare, Fed continuă să majoreze dobânzile, este posibil ca și randamentele obligațiunilor de stat sigure să crească.
În schimb, aurul și argintul plătesc:
0 % dobândă.
Astfel, costurile lor de oportunitate cresc.
Exact acest lucru îl experimentăm în prezent.
Evoluția din ultimele săptămâni arată un lanț neobișnuit:
Petrolul crește
↓
Grijile privind inflația cresc
↓
Așteptările privind dobânzile cresc
↓
Randamentele obligațiunilor cresc
↓
Dolarul tinde să devină mai puternic
↓
Aurul și argintul intră sub presiune
Pe 24 septembrie, Reuters a raportat simultan despre prețuri mai mari la petrol, un dolar la maximul ultimelor două luni și randamente foarte ridicate ale US Treasury. Aurul a scăzut la cel mai mic nivel din 16 septembrie. Reuters
Argintul cu greu se poate sustrage acestui mecanism macroeconomic pe termen scurt.
Nu.
Ar fi mult prea simplu.
O valoare PCE surprinzător de mare ar putea pune argintul sub o presiune considerabilă.
O valoare surprinzător de mică ar putea, în schimb, să reducă așteptările privind dobânzile și să ofere un respiro metalelor prețioase.
Dar:
Și exact aici începe a doua poveste.
Silver Institute preconizează pentru 2026 din nou:
Și anume de aproximativ:
67 milioane de uncii. Silver Institute
Astfel, 2026 ar fi deja al:
Deficitele cumulate din această fază însumează, conform World Silver Survey, aproximativ:
Aceasta nu este o poveste Fed pe termen scurt.
Aceasta este o poveste structurală de piață.
Pentru 2026, Silver Institute preconizează o producție minieră de aproximativ:
820 milioane de uncii.
Plus:
1 %.
Oferta totală de argint ar urma să crească cu aproximativ:
1,5 %
la aproximativ 1,05 miliarde de uncii. Silver Institute
Nu este puțin.
Dar nu este nici o reacție explozivă a ofertei la prețurile ridicate.
Un motiv:
Argintul nu este adesea extras ca produs principal al unei mine de argint.
Acesta rezultă în multe cazuri ca subprodus în timpul extracției altor metale.
Prin urmare, un preț mai mare al argintului nu duce automat la apariția pe piață a unei cantități semnificativ mai mari de argint pe termen scurt.
Aici devine deosebit de interesant.
Silver Institute preconizează pentru 2026 o cerere de investiții fizice de:
La:
227 milioane de uncii. Silver Institute
Astfel, o cerere în creștere pentru monede și lingouri întâlnește o piață care oricum consumă de ani de zile mai mult argint decât se pune la dispoziție nou.
Pentru investitorii de tip „bull” pe argint, acesta este un argument puternic.
Dar și această poveste are o reversă.
Prețurile ridicate schimbă comportamente.
Acest lucru este valabil și pentru argint.
Se vede deosebit de clar în cazul fotovoltaicelor.
Celulele solare au nevoie de argint.
Dar dacă argintul devine tot mai scump, producătorii au un stimulent economic puternic:
să utilizeze mai puțin argint per celulă.
Sau să înlocuiască parțial argintul cu alte materiale.
Exact acest lucru se întâmplă.
Silver Institute preconizează, prin urmare, în ciuda creșterii continue a instalațiilor solare, o scădere a consumului de argint în acest sector.
Prelucrarea industrială a argintului în ansamblu ar urma să scadă în 2026 cu aproximativ:
2 %
la aproximativ:
650 milioane de uncii
Acesta este mecanismul pe care l-am evidențiat deja în ultima noastră postare despre argint:
La aur, putem distinge relativ clar între cererea de investiții, bijuterii și cea a băncilor centrale.
Argintul este mai complicat.
Acesta beneficiază de:
Electrificare.
Industria auto.
Electronică.
Centre de date.
Infrastructură AI.
Energie solară.
Și, în același timp, această cerere industrială concurează cu:
Monede.
Lingouri.
ETP-uri.
Bijuterii.
Obiecte din argint.
Aceasta înseamnă:
Când investitorii descoperă argintul, ei întâlnesc o piață a cărei ofertă fizică este oricum necesară consumatorilor industriali.
Dar dacă prețul crește prea mult, acești consumatori reacționează.
Ei fac economie de argint.
Ei substituie.
Ei reciclează.
Tocmai de aceea, dintr-un deficit de piață nu ar trebui niciodată dedus automat un anumit preț al argintului.
Pe termen scurt:
foarte mult.
Pe termen lung:
mult mai puțin.
Dacă inflația PCE de bază va fi surprinzător de mare, așteptările privind noi majorări ale dobânzilor Fed ar putea crește.
Dolarul și randamentele ar putea avansa.
Argintul ar putea scădea.
Dacă, în schimb, inflația va fi mai slabă, acest mecanism s-ar putea inversa.
Dar ambele nu răspund la întrebarea decisivă pe termen lung.
Aceasta este:
Exact acolo se decide povestea mai captivantă a argintului.
Nu într-o zi de miercuri.
Ci de-a lungul anilor.
Poate că aceasta este cea mai importantă frază.
Argintul reacționează la politica monetară ca un metal prețios.
Reacționează la conjunctura economică ca un metal industrial.
Reacționează la inflație.
La dobânzi.
La dolar.
La producția solară.
La electrificare.
La cererea de investiții.
Și la substituția tehnologică.
De aceea, argintul poate crește mult mai violent decât aurul.
Și poate scădea mult mai violent.
Cine privește argintul exclusiv ca pe o variantă mai ieftină a aurului, omite tocmai această particularitate.
Poate chiar foarte volatilă.
Dar întrebarea dacă argintul va fi la 60, 70 sau, la un moment dat, din nou semnificativ mai sus, nu va fi decisă de un singur raport PCE.
Decisivă este interacțiunea dintre:
Politica monetară.
Dobânzile reale.
Cererea de investiții.
Cererea industrială.
Substituție.
Oferta minieră.
Și:
Stocurile fizice.
De aceea, în cazul argintului, ar trebui poate să ne uităm mai puțin la miercurea viitoare.
Și mai mult la următorii ani.
Deoarece:
Și tocmai de aceea rămâne atât de captivant.
Rămâneți vizionari.
Al dumneavoastră,
Helge Peter Ippensen