DEAN în loc de IBAN? Ce înseamnă noul număr de cont al euro digital și pentru aur

29 septembrie 2026
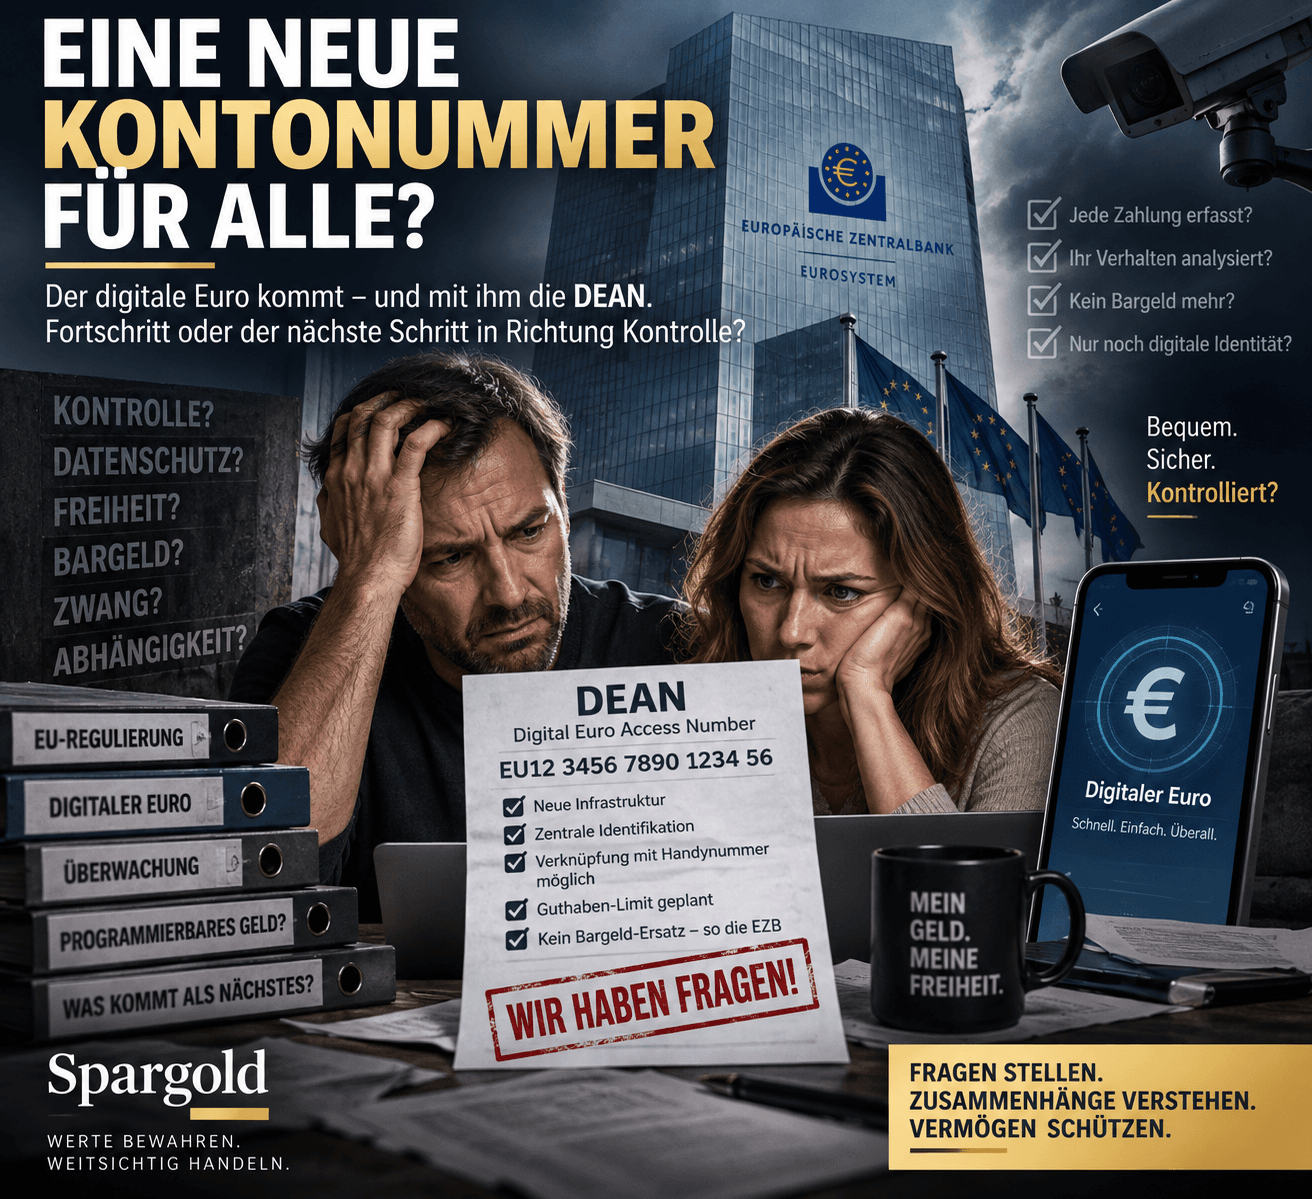

18 caractere.
Acestea ar putea avea în viitor pentru euro digital o semnificație similară cu cea a codului IBAN pentru contul nostru bancar actual.
Numele:
Digital Euro Access Number.
În timp ce discuția publică despre euro digital gravitează adesea în jurul unor termeni destul de abstracți – protecția datelor, monedă digitală a băncii centrale, înlocuitor al numerarului sau bani programabili –, Banca Centrală Europeană lucrează de mult timp la infrastructura tehnică.
Și tocmai de aceea DEAN este interesant.
Deoarece arată:
Euro digital nu a fost încă aprobat oficial.
Dar, din punct de vedere tehnic, pregătirile sunt deja foarte avansate.
Simplificat, s-ar putea spune:
Codul IBAN vă identifică contul bancar.
Codul DEAN vă identifică contul de euro digital.
Totuși, comparația nu este pe deplin corectă.
Deoarece în spatele ambelor numere de cont stau două forme diferite de bani.
Banii din contul nostru curent obișnuit reprezintă, în principiu, o creanță față de o bancă comercială.
Euro digital, pe de altă parte, ar fi:
monedă digitală a băncii centrale.
Deci o formă digitală de bani publici, emisă de Eurosystem.
Exact pentru aceasta se creează o infrastructură proprie.
Aceasta nu este o speculație despre viitor.
În cerințele pentru faza pilot publicate în martie 2026, BCE descrie exact cum ar trebui să funcționeze acest lucru.
La crearea unui cont beta de euro digital, furnizorul de servicii de plată solicită un DEAN de la Digital Euro Service Platform.
Platforma generează numărul.
Furnizorul de servicii de plată îl alocă utilizatorului.
Astfel, fiecare cont corespunzător posedă o identificare unică. European Central Bank
Proiectul actual prevede o structură formată din 18 caractere alfanumerice.
Și începe cu:
Sună, într-adevăr, puțin a IBAN.
Dar este mai mult decât o nouă modalitate de scriere pentru același cont.
Acesta este un punct important.
DEAN nu trebuie să înlocuiască IBAN-ul.
Cei care utilizează în continuare un cont curent clasic vor avea nevoie în continuare de infrastructura bancară existentă.
DEAN aparține exclusiv infrastructurii euro digital.
Astfel, în viitor ar putea exista două niveluri în paralel:
Bani ai băncilor comerciale → IBAN
și
Monedă digitală a băncii centrale → DEAN
Și exact aici începe povestea cu adevărat interesantă.
Astăzi, o mare parte din banii noștri nu se află la banca centrală.
Aceștia se află în conturi la bănci comerciale.
Depozitele bancare sunt creanțe față de banca respectivă.
În schimb, persoanele fizice au avut până acum acces direct la banii băncii centrale în principal prin:
Numerar.
Euro digital ar trebui să schimbe acest lucru.
Acesta ar trebui să facă banii băncii centrale disponibili și în format digital pentru tranzacțiile de plată zilnice. European Central Bank
DEAN nu ar fi, așadar, doar un nou număr de cont.
Ar fi o cheie tehnică către un nou nivel al sistemului monetar european.
Probabil că de cele mai multe ori nu.
Deoarece BCE planifică, în plus, așa-numitele alias-uri.
În faza pilot, pentru aceasta este prevăzut inițial:
Numărul de telefon mobil
Principiul:
Număr de telefon
↓
DEAN
↓
Cont euro digital
Numărul de telefon ar fi doar alias-ul ușor de reținut.
În fundal, infrastructura ar determina DEAN-ul aferent și ar redirecționa plata în consecință. European Central Bank
Acest lucru este important.
Deoarece, prin aceasta, euro digital ar putea părea mult mai simplu în viața de zi cu zi decât ar lăsa să se înțeleagă termenul „nou număr de cont”.
Nu.
Cel puțin nu conform stadiului actual.
Această exagerare a unor titluri de presă merge prea departe.
În faza pilot, primește un DEAN cel care utilizează, în calitate de participant, un cont beta de euro digital corespunzător.
Nici pentru un euro digital ulterior nu este prevăzut în prezent ca fiecărui cetățean să i se aloce forțat un astfel de cont.
BCE subliniază:
Nimeni nu ar trebui să fie obligat să utilizeze euro digital. European Central Bank
Astfel, rămâne și codul IBAN existent.
Iar numerarul ar trebui, de asemenea, să rămână.
Cel puțin aceasta este construcția politică și de reglementare actuală.
Deoarece un sistem de plăți de această amploare nu poate fi dezvoltat abia după ce politicul spune un „Da” definitiv.
BCE dorește să fie pregătită pentru o posibilă introducere în anul:
Pentru aceasta, în a doua jumătate a anului 2027 va începe o fază pilot de douăsprezece luni.
36 de furnizori de servicii de plată au fost deja selectați. European Central Bank
Lucrările de dezvoltare sunt, deci, în desfășurare acum.
Și aceasta este poate cea mai importantă constatare:
Politic, euro digital nu este încă aprobat definitiv.
Tehnic, posibila sa introducere este deja pregătită.
Ambele pot fi adevărate în același timp.
Aici, noua poveste DEAN se conectează direct la analiza noastră anterioară.
Euro digital nu este gândit ca un cont de economii nelimitat.
BCE planifică o:
limită maximă a soldului.
Suma finală nu a fost încă stabilită.
La cererea legiuitorilor europeni, BCE a examinat scenarii cu limite ipotetice de până la 3.000 de euro de persoană. European Central Bank
Aceasta nu este o limită de 3.000 de euro aprobată.
Dar arată arhitectura.
De ce o limită?
Deoarece BCE dorește să prevină situația în care cetățenii transferă sume mari de bani din conturile băncilor comerciale în monedă a băncii centrale.
Deoarece acest lucru ar putea destabiliza finanțarea băncilor, în special în perioade de criză.
Și pentru aceasta există deja un concept.
Să presupunem că un utilizator deține 500 de euro digitali.
Dar dorește să plătească 800 de euro.
Atunci diferența ar putea veni automat din contul bancar asociat.
BCE numește acest lucru:
Reverse Waterfall.
Invers, banii care depășesc limita admisă de euro digital ar putea fi redirecționați automat către contul bancar comercial conectat:
Waterfall. European Central Bank
Astfel, limita superioară nu ar limita neapărat tranzacțiile de plată.
Ea limitează în principal:
câtă monedă digitală a băncii centrale poate fi deținută permanent.
Și tocmai această distincție este importantă.
Conform conceptului actual:
Nu.
BCE face o distincție clară între banii programabili și plățile condiționate.
Euro digital nu ar trebui să fie construit astfel încât o autoritate să poată stabili:
Acești bani pot fi cheltuiți doar pentru alimente.
Sau:
Acești bani expiră în trei luni.
Sau:
Acești bani nu pot fi utilizați pentru anumite bunuri.
Astfel de restricții de utilizare nu ar trebui să facă parte din euro digital. European Central Bank
În schimb, ar trebui să fie posibile plățile condiționate.
De exemplu:
Banii sunt transferați doar atunci când o marfă a fost livrată.
Acest lucru este diferit din punct de vedere tehnic.
Și aici merită făcută distincția între o întrebare legitimă și o afirmație pripită.
DEAN creează inevitabil un identificator de cont unic.
Dar acest lucru nu înseamnă automat că BCE poate urmări astfel fiecare cetățean și fiecare plată în mod personal.
Arhitectura actuală lucrează cu pseudonimizare și furnizori de servicii de plată ca interfață.
Pentru plățile offline, BCE promite chiar un nivel de protecție a datelor care ar trebui să se apropie de cel al numerarului: detaliile unei plăți offline ar trebui să fie cunoscute doar de plătitor și de beneficiar. European Central Bank
În același timp, rămâne valabil:
Un sistem de plăți digitale necesită identificatori tehnici, reguli de acces, software, hardware și reglementări.
Astfel apar alte dependențe decât în cazul unei bancnote aflate în propria mână.
Și acest lucru ar trebui să poată fi constatat cu luciditate.
Contrastul interesant nu este:
Euro digital e rău – aurul e bun.
Ar fi mult prea simplu.
Ambele îndeplinesc funcții complet diferite.
Euro digital ar trebui să fie optimizat pentru:
Plăți.
Rapid.
Digital.
La nivel european.
Cu o infrastructură proprie.
Aurul fizic este extrem de nepotrivit pentru acest scop.
Nimeni nu dorește să își plătească cafeaua cu 0,0008 uncii de aur.
Dar aurul posedă proprietăți pe care un euro digital nu le are în mod deliberat.
Acesta necesită:
o infrastructură tehnică.
furnizori de servicii de plată.
identificatori precum DEAN.
software.
reguli.
limite de sold.
și, în ultimă instanță, un Eurosistem funcțional.
Aurul fizic nu are nevoie de nimic din toate acestea pentru simpla sa posesie.
Un lingou de aur fizic posedă:
niciun IBAN.
niciun DEAN.
nicio parolă.
nicio limită de sold de la BCE.
Dar și:
nicio dobândă.
Iar prețul său de piață poate fluctua considerabil.
Aceasta nu este o judecată de valoare.
Descrie două funcții complet diferite.
Digitalizarea banilor noștri progresează.
Acest lucru nu este nici surprinzător, nici automat amenințător.
Dar cu fiecare nou nivel digital, crește și importanța întrebării:
Și:
Exact aici rezidă pentru noi importanța metalelor prețioase fizice.
Nu ca înlocuitor pentru euro.
Nu ca mijloc de plată pentru viața de zi cu zi.
Ci ca o posibilă completare în cadrul unei structuri diversificate a activelor.
Astăzi, acesta pare o notă de subsol tehnică.
18 caractere.
Un nou identificator de cont.
Încă un termen alături de IBAN și BIC.
Dar, de fapt, DEAN face vizibil cât de concretă a devenit între timp arhitectura euro digital.
Euro digital nu a fost încă introdus.
Configurația sa finală nu a fost încă decisă.
Și nimeni nu știe astăzi cât de mult l-ar folosi populația în realitate.
Dar infrastructura este în curs de pregătire.
Poate că cea mai interesantă întrebare nu este:
„Voi primi curând un nou număr de cont?”
Ci:
Răspunsul la această întrebare va depăși cu mult cele 18 caractere.
Rămâneți vizionari.
Al dumneavoastră,
Helge Peter Ippensen