Germania are unele dintre cele mai mari rezerve de aur și propriul gaz în sol – și importă gaz de fracking din străinătate

28 septembrie 2026
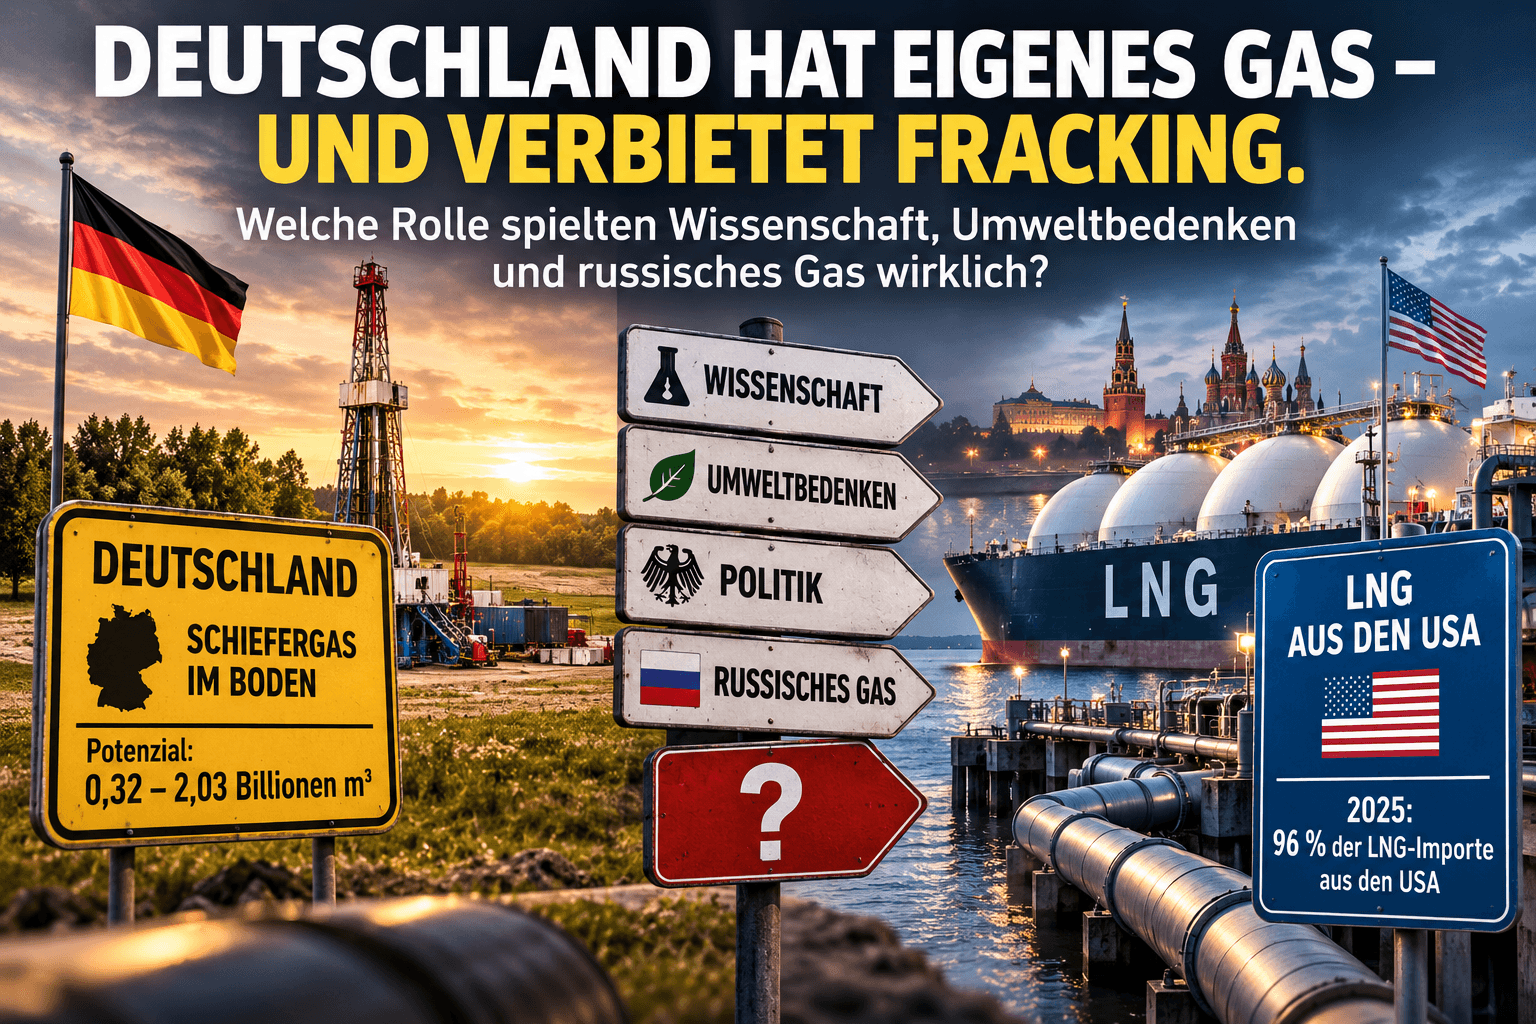

0,32 până la 2,03 trilioane de metri cubi.
Aceasta este estimarea făcută în 2016 de către Bundesanstalt für Geowissenschaften und Rohstoffe (BGR) privind resursele de gaze de șist recuperabile din punct de vedere tehnic ale Germaniei.
O parte considerabilă a acestora:
sub Saxonia Inferioară. Bundesgerichtshof
Cu toate acestea, exploatarea comercială a acestui gaz natural neconvențional este interzisă în Germania din 2017.
În același timp, Germania importă gaz natural.
Și numai în 2025, 106 terawați-oră de LNG au intrat în țară prin terminalele germane.
Aproximativ:
din aceste importuri germane de LNG provin din SUA. Bundesnetzagentur
O țară cu resurse potențiale considerabile de gaz în propriul sol importă astăzi, printre altele, gaz natural dintr-o țară al cărei boom al gazelor a fost posibil în mare măsură prin fracking.
Cum s-a ajuns aici?
Acesta prezintă politica, ministerele, știința, industria, asociațiile de mediu, mass-media și Rusia într-o diagramă complexă de relații.
Mesajul:
Oamenii de știință considerau fracking-ul ca fiind controlabil.
Rusia dorea să-și mențină poziția de furnizor de gaz.
Asociațiile de mediu au avertizat împotriva fracking-ului.
Mass-media a amplificat aceste temeri.
Politicul i-a urmat în cele din urmă pe oponenți.
În 2016/17 a venit interdicția.
Iar Germania a rămas dependentă de gazul importat.
Este o poveste fascinantă.
Doar că:
Germania posedă într-adevăr zăcăminte considerabile de gaze de șist.
BGR le-a cercetat timp de ani de zile.
Pentru Germania, a estimat în cele din urmă resursele recuperabile din punct de vedere tehnic la:
0,32 până la 2,03 trilioane de metri cubi. Bundesgerichtshof
Prin urmare, nu vorbim despre o curiozitate geologică.
Vorbim despre o resursă energetică potențial semnificativă.
Exact aici lucrurile devin complicate.
Deoarece:
este o frază problematică și în cazul fracking-ului.
BGR a investigat, printre altele, problema dacă lichidele utilizate în fracking ar putea ajunge prin rocă în straturile de apă subterană de la suprafață.
Pentru condițiile geologice din nordul Germaniei, a evaluat această cale directă ca fiind:
extrem de improbabilă. Bundesgerichtshof
Acest lucru sună inițial ca o relaxare a temerilor.
Dar nu este o evaluare completă a riscurilor.
Deoarece problemele potențiale nu apar doar la mare adâncime sub pământ.
Integritatea puțului.
Substanțele chimice.
Flowback.
Transportul.
Depozitarea.
Emisiile de metan.
Seismicitatea indusă.
Toate acestea fac parte, de asemenea, din evaluare.
UBA a avertizat asupra riscurilor, în special pentru apa subterană, și a făcut referire la incertitudinile privind substanțele chimice și apele uzate.
În 2012, experții mandatați de UBA au recomandat ca fracking-ul neconvențional să nu fie utilizat pe scară largă, ci – dacă este cazul – să se procedeze treptat și sub o supraveghere științifică strictă. Umweltbundesamt
Chiar și mai târziu, UBA a rămas sceptic.
În 2023, a argumentat că exploatarea gazelor de șist nu este necesară pe termen scurt și nici nu poate contribui rapid și semnificativ la combaterea penuriei de gaz sau a prețurilor ridicate; în plus, pe termen lung, aceasta nu se potrivește cu o aprovizionare cu energie neutră din punct de vedere al gazelor cu efect de seră. Umweltbundesamt
Astfel, un lucru devine clar:
Au existat evaluări științifice diferite ale riscurilor, beneficiilor și capacității de control.
La 24 iunie 2016, Bundestag-ul a votat.
Rezultat:
435 Da
109 Nu
9 Abțineri
Fracking-ul neconvențional a fost interzis în principiu. Deutscher Bundestag
Și aici este necesară o corecție importantă a graficului.
Interdicția nu a fost pur și simplu o decizie a Verzilor.
Germania era guvernată de:
CDU/CSU și SPD.
Aceștia au adoptat legea.
Verzii și Die Linke au cerut chiar interdicții și mai drastice. Deutscher Bundestag
Acest lucru este important atunci când se discută astăzi despre responsabilități.
Și astfel ajungem la punctul cu adevărat interesant.
Germania nu a decis împotriva gazului natural.
Germania a decis împotriva exploatării unei anumite surse interne de gaz natural.
Cererea de gaz a rămas.
Deci, gazul trebuia să vină din altă parte.
Timp de ani de zile, Rusia a jucat un rol proeminent în acest sens.
Nord Stream a devenit simbolul acestei strategii.
Din punct de vedere economic, acest lucru a părut atractiv pentru mult timp:
cantități mari,
infrastructură de conducte,
aprovizionare relativ ieftină.
Din punct de vedere geopolitic, însă, a apărut un risc de concentrare.
Atacul Rusiei asupra Ucrainei a schimbat fundamental arhitectura energetică europeană.
Germania a trebuit să-și diversifice aprovizionarea cu gaz într-un timp scurt.
Au apărut terminale LNG.
S-au construit noi lanțuri de aprovizionare.
Alte țări furnizoare au câștigat în importanță.
Și astfel s-a creat o situație remarcabilă.
În 2025, prin terminalele germane de LNG au intrat:
106 TWh de gaz natural.
Aceasta a reprezentat 10,3 la sută din totalul importurilor germane de gaz.
Conform datelor BDEW, aproximativ:
din aceste cantități de LNG provin din SUA. Bundesnetzagentur
Iar SUA au devenit unul dintre cei mai mari producători de energie din lume tocmai prin exploatarea zăcămintelor neconvenționale de petrol și gaze.
Se poate pune, deci, o întrebare inconfortabilă:
Nu există un răspuns simplu la această întrebare.
Deoarece trebuie comparate și rutele de transport, emisiile de metan, condițiile locale de mediu și standardele de producție.
Dar întrebarea este legitimă.
Aici trebuie să rămânem foarte riguroși.
Graficul sugerează:
Rusia dorea să prevină concurența germană.
Mass-media rusă a difuzat reportaje negative.
Grupurile de mediu au preluat aceste narative.
Politicienii au urmat.
Fracking-ul a fost interzis.
Astfel, Germania a rămas dependentă de gazul rusesc.
Aceasta ar fi o poveste enormă.
Desigur, Gazprom avea un interes economic să vândă cât mai mult gaz rusesc în Germania.
Desigur, o producție extinsă de gaz în Germania ar fi concurat potențial cu gazul de import.
Dar din aceasta nu rezultă automat:
Rusia a cauzat interzicerea fracking-ului în Germania.
Pentru această verigă cauzală concretă lipsește o dovadă solidă.
Și tocmai de aceea nu ar trebui să o prezentăm ca pe un fapt.
Deoarece o altă problemă este documentată în totalitate:
Germania a optat pentru o arhitectură energetică ce a implicat, timp de ani de zile, dependențe considerabile de import.
Acest lucru a funcționat atâta timp cât relațiile de furnizare au fost stabile.
Când situația geopolitică s-a schimbat, o relație de furnizare avantajoasă s-a transformat într-un risc strategic.
Și exact aici începe povestea economică mai amplă.
Acest lucru este valabil nu doar pentru energie.
O companie se poate baza în totalitate pe un singur furnizor.
Un stat pe un singur furnizor de energie.
Un investitor pe o singură clasă de active.
O economie națională pe o singură tehnologie.
Atâta timp cât totul funcționează, diversificarea pare adesea ineficientă.
Deoarece redundanța costă bani.
Lanțurile alternative de aprovizionare costă bani.
Rezervele costă bani.
Depozitarea costă bani.
Diversificarea poate costa din randament.
Până când apare cazul improbabil.
Atunci, redundanța capătă brusc un preț.
Germania nu deține întâmplător una dintre cele mai mari rezerve de aur de stat din lume.
Aurul nu produce electricitate.
Nu înlocuiește gazul natural.
Nu rezolvă problemele de politică energetică.
Dar logica din spatele rezervelor strategice de aur este surprinzător de similară.
Ci reziliență.
Aurul fizic nu este o creanță asupra unui debitor.
Nu necesită un emitent străin care să-și îndeplinească obligațiile.
Nu are conducte.
Și niciun partener contractual ale cărui interese politice se pot schimba.
În schimb, generează costuri de depozitare.
Nu plătește dobânzi.
Iar prețul său de piață fluctuează.
Și aici, deci, se plătește pentru diversificare.
Nu:
Fracking-ul a fost corect.
Și nici:
Fracking-ul a fost greșit.
Această decizie necesită o punere în balanță a intereselor de mediu, climatice, economice și de securitate.
Lecția mai importantă este:
Deoarece securitatea aprovizionării are o valoare.
Diversificarea are o valoare.
Iar independența are uneori o valoare care este greu vizibilă în timpuri normale.
Acest lucru este valabil pentru energie.
Pentru lanțurile de aprovizionare.
Pentru monede.
Și, de asemenea, pentru active.
Prin urmare, întrebarea nu este doar:
Ce este cel mai ieftin astăzi?
Ci:
Poate că tocmai aceasta este diferența dintre eficiență și reziliență.
Rămâneți vizionari.
Al dumneavoastră,
Helge Peter Ippensen