Euro digital 2026: 10 mitos e puncts critics en il controll da facts

14 da settember 2026

La debatta davart l'euro digital suonda adina pli fitg in muster curius.
L'ina vart avertescha d'ina surveglianza, da daners programmabels e da la fin dals daners contants.
L'autra vart declera bleras da questas temas curt e bain sco „mitos“.
Omaduas varts fan quai memia simpel.
Pertge l'euro digital n'è ni l'euro da surveglianza gia decis, ni simplamain ina versiun electronica dal bancnot da 20 euros.
E gist perquai vala la paina da bittar in dretg egl sin quai che duai propi vegnir decis.
Quai vegn emblidà mintgatant en la debatta.
Il process da legislaziun è en curs.
Ils 9 da fanadur 2026 ha il Parlament Europeic vutà cun 416 cunter 169 vuschs per lantschar las negoziaziuns cun il Cussegl.
Pir cura che l'enquadrament legal è fixà, decida la BCE davart l'emissiun effectiva. La banca centrala lavura actualmain sin ina pussaivla introducziun 2029 hin.
Bleras detagls decisivs èn perquai anc l'object da negoziaziuns politicas.
Gist perquai na duess ins oz ni dar il signal da segirtad per l'entir futur, ni pretender proprietads che n'èn insumma betg anc decisas.
Tenor il sboz actual duai el propi esser ina supplementara opziun da pajament.
La BCE di explicitamain che nagin na duai vegnir sfurzà d'utilisar l'euro digital.
Anc pli interessant è il process da legislaziun parallel tar ils daners contants.
L'UE vul rinforzar explicitamain lur posiziun. Il Cussegl vul segirar ina vasta obligaziun d'acceptar daners contants e colliar ils stadis commembers da garantir in access suffizient a daners contants.
L'affermaziun che l'introducziun da l'euro digital muntia gia l'aboliziun decisa dals daners contants n'è perquai betg cumpatibla cun l'enquadrament giuridic actual.
Quai na vul dentant betg dir che las smanatschas per l'infrastructura da daners contants a lunga vista sajan fundamentalmain irraziunalas.
Pertge il dretg ed il cumportament da pajament effectiv èn duas chaussas differentas.
Quai è forsa l'analogia la pli chapibla – ed a medem temp la pli problematica.
I dat puncts cuminaivels.
Omadus sajan daners da la banca centrala.
Ma daners contants han proprietads che sa laschan strusch reproducir cumplettamain en moda digitala.
In bancnot da 50 euros funcziuna senza conto, telefon mobil, furniziun d'electricitad u furnitur da servetschs da pajament.
Ed in pajament cash na lascha fundamentalmain enavos nagina rassa da transacziun electronica centrala.
L'euro digital basegna percunter ina infrastructura tecnica.
Memma ina soluziun offline amiaivla per la protecziun da datas sto pudair impedir che la medema unitad da daners digitala vegnia spendschida pliras giadas.
Perquai s'occupa schizunt il Comité europeic per la protecziun da datas intensivamain cun la dumonda, co ina soluziun offline propi sumeglianta als daners contants po vegnir concepida tecnicamain.
Daners contants digitals èn perquai in maletg da mira – betg ina perfetga paritad tecnica.
Gea.
Ma per la gronda part sa tracti da daners da bancas commerzialas.
Ils 5'000 euros sin in conto current èn ina pretensiun envers la banca.
L'euro digital fiss percunter daners da la banca centrala.
Quai è ina differenza fundamentala.
Gist en quai sa chatta in dals arguments ils pli ferms per l'euro digital:
Pertge na duess il burgais en in mund adina pli digital betg avair in access digital a daners publics da la banca centrala?
La dumonda è legitima.
Forsa.
Ma quai na duess betg vegnir tractà sco in factum gia cumprovà.
Il sboz actual dal parlament cuntegna prescripziuns da protecziun extendidas. La BCE na duai en spezial survegnir nagin access a datas d'identificaziun persunalas da persunas natiralas.
Pajaments offline duain vegnir concepids en moda spezialmain amiaivla per la protecziun da datas.
Quai èn mecanismus da protecziun considerabels.
Ma era l'EDPB e l'EDPS han pretendì garanzias da protecziun da datas supplementaras.
La posiziun seriusa è perquai:
L'euro digital po vegnir construì en moda pli amiaivla per la protecziun da datas che blers sistems da pajament commerzials existents. Sche el accumplescha cumplettamain questa empermischun, dependa da la lescha finala e da la realisaziun tecnica.
Per quai n'atti nagina cumprova en il pachet da legislaziun actual.
En il contrari.
L'UE lavura parallelmain vid ina ordinaziun che duai rinforzar l'acceptanza e l'access als daners contants.
Ins duess dentant distinguer tranter duas dumondas:
È l'aboliziun dals daners contants planisada?
Tenor il stadi actual: na.
Po la significaziun sociala dals daners contants tuttina sa sminuir a lunga vista?
Naturalmain.
Quai dependa essenzialmain dal cumportament effectiv dals consuments, da las bancas e dal commerzi.
Quai n'è nagin mitos, mabain in dals finamiras politicas decleradas.
L'Europa è fitg dependenta da furniturs privats internaziunals en il traffic da pajaments electronic.
Il Cussegl numna explicitamain l'autonomia strategica, la segirtad economica e la resilienza sco motivaziuns per l'euro digital.
Sche il project cuntanscha propi questas finamiras, è dentant ina autra dumonda.
Ina finamira politica n'è anc nagin success cumprovà.
Tenor il model previs actualmain: na.
La BCE declera explicitamain che l'euro digital na duai betg esser daners programmabels – vul dir nagins daners, dals quals l'utilisaziun po vegnir limitada tecnicamain per exempel sin tschertas martganzias, lieus u periodas.
Quai è impurtant.
Ma era qua dastga la discussiun cuntinuar.
Pertge ils burgais dastgan natiralmain dumandar, tge cumpetenzas ch'il legislatur e la banca centrala duessan avair a lunga vista.
La dretga resposta sin quai è ina limitaziun legala robusta.
Betg la repropscha che la dumonda sezza saja pauc seriusa.
L'euro digital na duai betg daventar in med da conservaziun da valur illimità.
Per quai èn imports maximal previs.
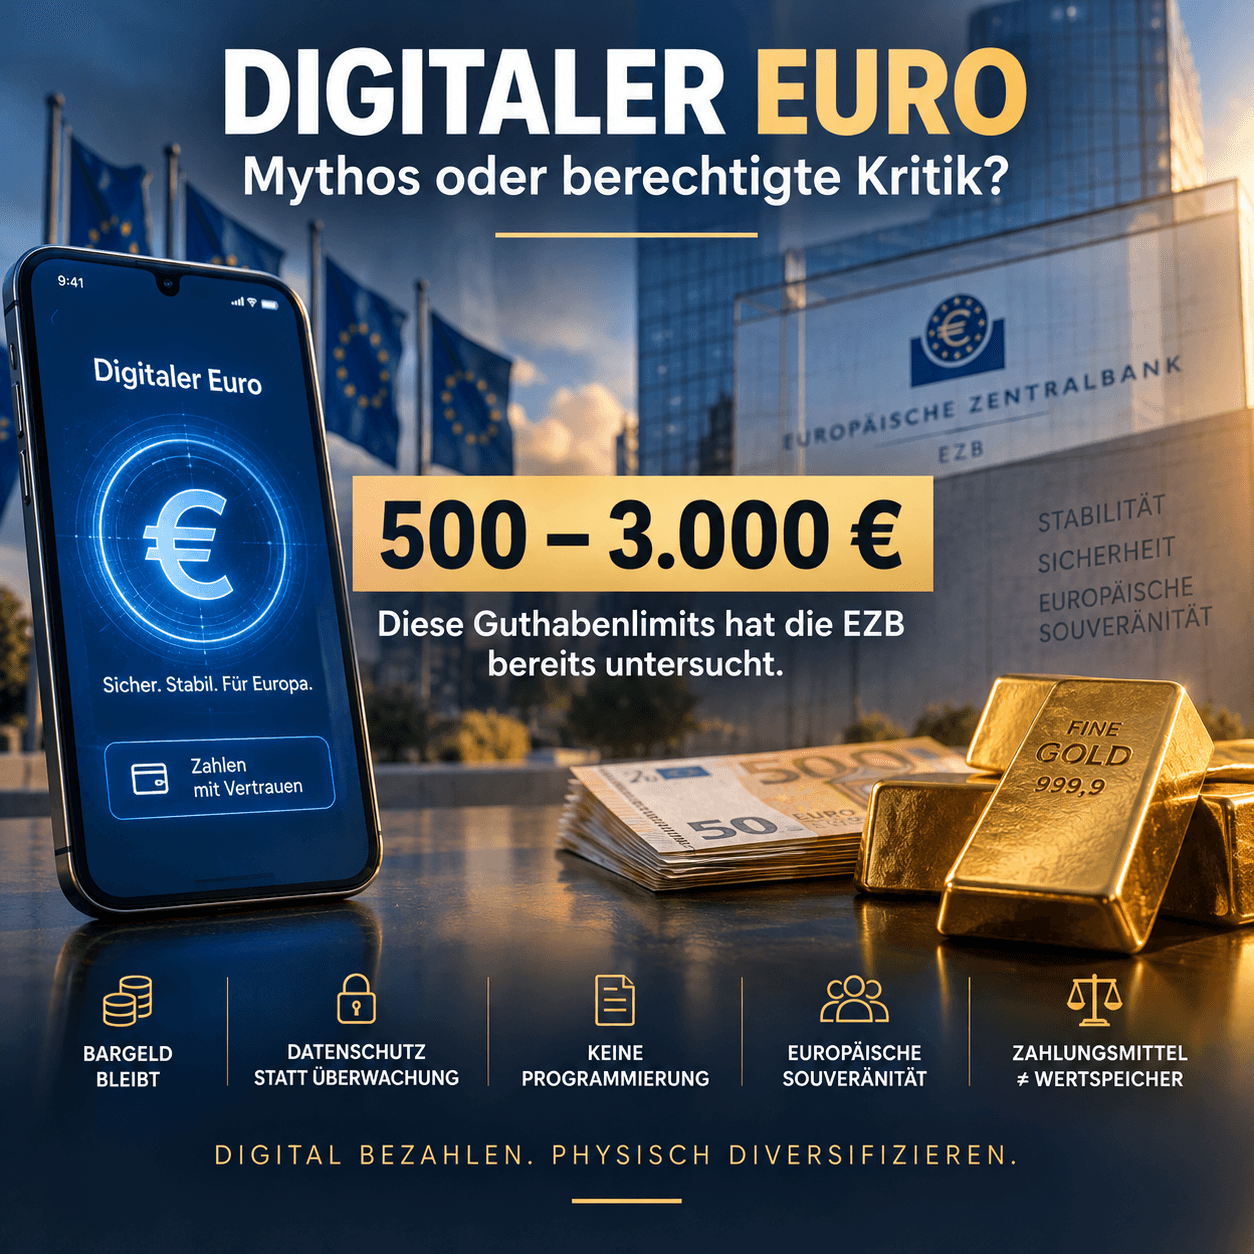
La BCE ha examinà sin giavisch dal Parlament Europeic scenaris cun limits superiurs tranter 500 e 3'000 euros. Quai n'è anc nagina decisiun davart l'autezza definitiva.
Il fund è chapibel.
Sche ils burgais pudessan midar illimitadamain deposits bancars en daners da la banca centrala, pudessan grondas summas sortir fitg svelt da las bancas commerzialas en cas d'ina crisa bancara.
Quai pudess schizunt accelerar in „bank run“.
Gist perquai duai la quantitad vegnir limitada.
E qua daventa quai conceptualmain interessant:
L'euro digital duai esser daners – ma sapientivamain betg in deposit da valur cumplettamain illimità.
L'euro digital ed l'aur pudessan strusch esser pli differents.
L'euro digital fiss:
digital,
daners da la banca centrala statals,
optimà per pajaments,
probablamain limità tenor l'import
e senza tschains.
Aur fisic è:
analog,
nagin med da pajament da la vita quotidiana,
nagina empermischun d'ina banca centrala,
betg multiplicabel tras decisiun da la banca centrala
e sco possess fisic betg dependent d'in limit da credit fixà da la BCE.
Da quai na suonda insumma betg che l'aur saja „megliers daners“.
Omadus accumpleschan funcziuns cumplettamain differentas.
Gerade deshalb ist der Vergleich interessant.
Ina economia moderna basegna sistems da pajament digitals effizients.
Davart quai datti pauc dubi.
La dumonda pli excitanta è:
Sto perquai era mintga furma da facultad esser cumplettamain digitala?
L'ina chaussa na suonda betg da l'autra.
Forsa experimentain nus schizunt duas svillupaziuns parallelas.
Noss traffic da pajaments daventa adina pli digitals.
A medem temp tschertgan las bancas centralas ed ils investiders privats vinavant valurs da facultad ch'existan ordaifer sistems da pretensiun puramain digitals.
L'aur tutga tar quai.
Ins na sto betg refusar l'euro digital per far dumondas criticas.
Ed ins na sto betg l'approvar per refusar faussas demonstraziuns.
Ils plans actuals cuntegnan intgins mecanismus da protecziun remartgablamain ferms.
Nagina aboliziun planisada dals daners contants.
Nagina programmaziun d'intent previs.
Prescripziuns da protecziun da datas.
Capabilitad offline.
A medem temp restan dumondas giustifitgadas.
Co funcziuna la protecziun da datas en la pratcha?
Co robusta è la soluziun offline?
Tgi decida a lunga vista davart ils limits superiurs da credit?
Tge cumpetenzas ha la BCE?
Co sa mida la relaziun tranter las bancas commerzialas e la banca centrala?
E surtut:
Tge reglas valan betg mo tar l'introducziun l'onn 2029 – mabain diesch u ventg onns pli tard?
Quai n'èn naginas teorias da conspiraziun.
Quai èn dumondas davart l'architectura instituziunala da noss daners futurs.
E forsa duessan nus manar la debatta gist là.
Betg:
Euro digital – bun u nausch?
Sondern:
Tge proprietads sto avair ils daners, per che nus als fidain era en in mund cumplettamain digital?
Restai previsents
Voss Helge Peter Ippensen